
Consórcio de carros
O custo com revisão está pesando todo mês? Aquela luz no painel continua acesa? O barulho estranho com a família inteira dentro do carro não parou ainda?
Trocar de carro quase nunca é sobre o carro novo — é sobre parar de gastar com o atual.
No consórcio isso se faz sem entrada e sem juros — e você chega na concessionária como quem paga à vista, com melhores chances de negociação.
Vantagens do consórcio de carros
Sem entrada para sair com o carro
O financiamento pede entrada antes de você sair com o carro. O consórcio começa na primeira parcela.
Sem juros sobre o saldo devedor
Há taxa de administração e fundo de reserva. O que não existe é juro correndo sobre saldo devedor.
A parcela costuma ser menor que a de um financiamento do mesmo valor
É a comparação que vale a pena fazer — e ela se faz em reais, não em porcentagem.
Você escolhe o carro na hora da contemplação
A carta é valor, não modelo. Em dois ou três anos o mercado muda, e quem decide é você, com o mercado da época.
Como funciona o consórcio de carros
O bem perde valor enquanto você paga
Imóvel valoriza; carro não. Isso não invalida o consórcio — invalida usá-lo como se fosse investimento. Aqui ele é instrumento de compra planejada, e só.
O crédito é corrigido pela variação do preço do bem
O que protege quem espera: se o modelo subir, a carta acompanha. É a única boa notícia da depreciação estar do outro lado.
Contemplação intermediária
Mais rápida que a de imóvel, mais lenta que a de moto. É tendência de mercado, e não garantia — o que fica no seu controle é a estratégia de lance, e é ela que separa quem espera de quem escolhe quando sair.
Como a contemplação acontece
Em carro a fila anda mais rápido que a de imóvel e mais devagar que a de moto. As formas são quatro, e três delas dependem de você.
Sorteio
Em toda assembleia, e todo participante em dia concorre. Consome o crédito inteiro do fundo — por isso é a via mais concorrida. É a via que não depende de nada seu além de estar em dia.
Lance livre
Você oferta um percentual do crédito, e quem oferta mais é contemplado. É a única variável sob o seu controle. Vender o carro atual para formar o lance é o caminho mais comum — depende da venda, e não de a administradora aceitar o veículo.
Lance fixo
O percentual é definido em contrato, igual para todos. Entre os que ofertam, decide sorteio.
Lance embutido
Parte do próprio crédito paga o lance. Não é diferencial: todo grupo que permite, permite para todos.
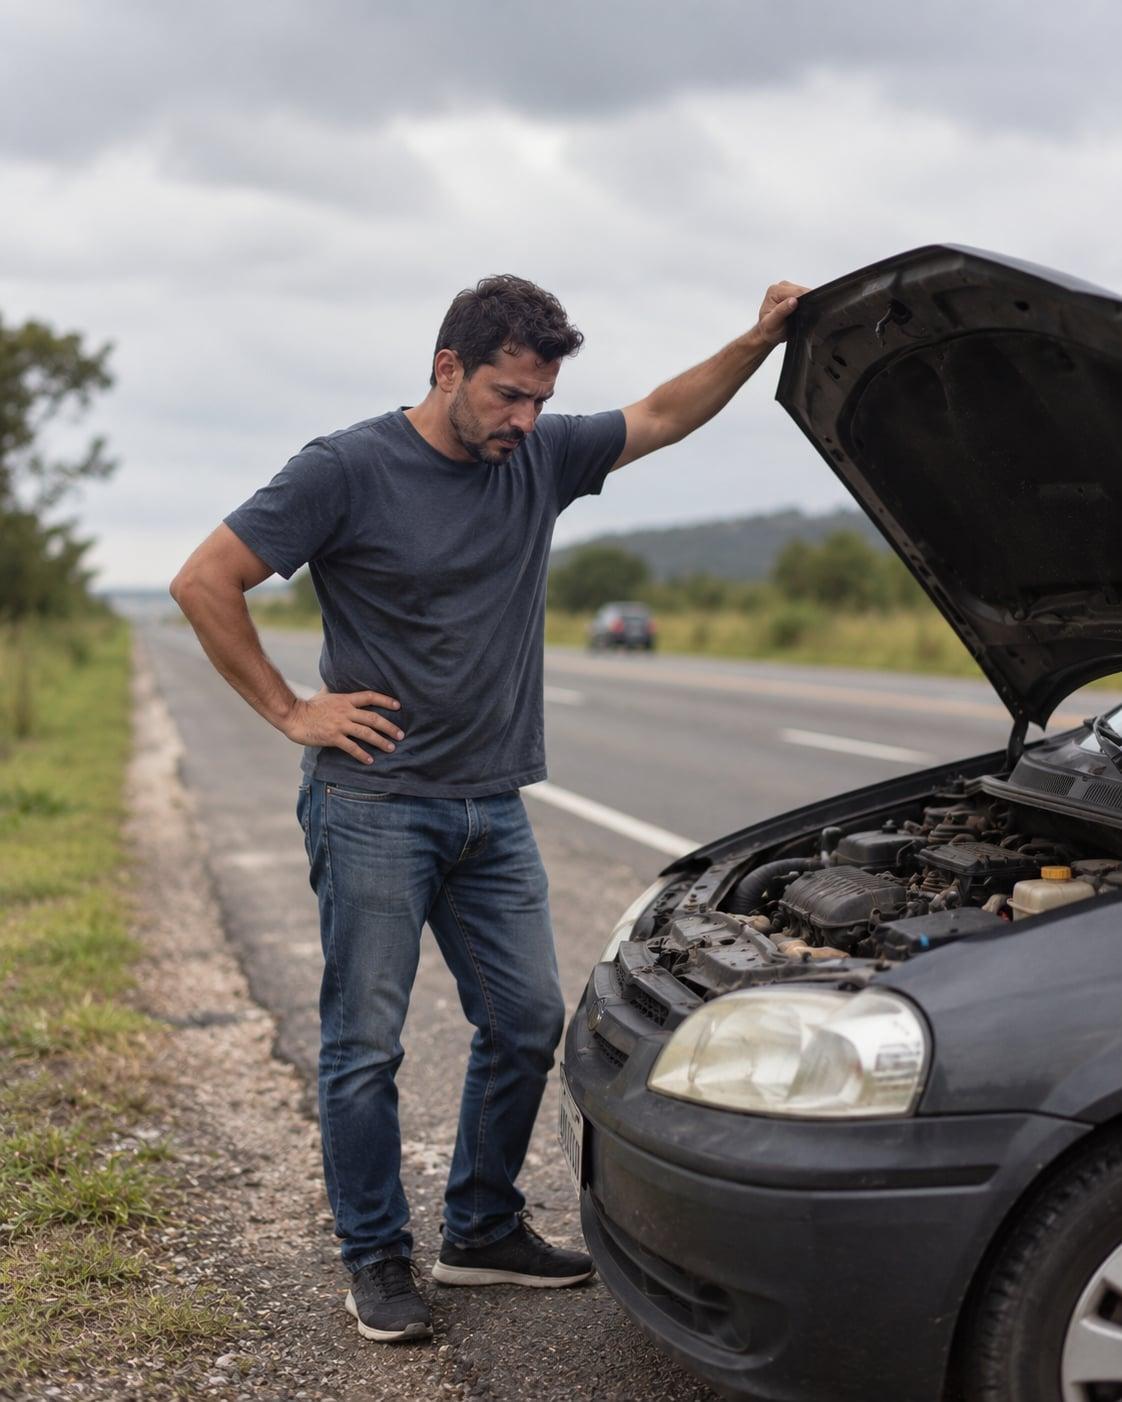
Se o seu carro já morreu, consórcio não é a resposta
É a parte que o vendedor pula. Não há data de contemplação, e ninguém vai de ônibus por dois anos esperando uma assembleia. Quem precisa de carro agora tem duas saídas honestas: financiar, ou comprar uma cota já contemplada, que tem crédito disponível de imediato.
E se a ideia é trocar de carro todo ano, o instrumento é outro. Consórcio é ferramenta de prazo, e trocar com frequência não combina com prazo.
Consórcio de carro vale a pena?
Vale para quem tem carro rodando e planeja o próximo, antes de a oficina virar rotina. Para quem juntaria o dinheiro de qualquer jeito e prefere ter um compromisso em vez da poupança que sempre acaba indo para outra coisa.
Não vale se o seu carro já morreu — aí é financiamento ou uma cota já contemplada —, nem para quem troca de carro todo ano, porque consórcio é ferramenta de prazo.
E uma advertência sobre a comparação: olhe o custo total, não a parcela. A parcela bonita é o que já pegou muita gente antes, dos dois lados.
Quando ele é a escolha certa
- Para trocar antes de a oficina virar rotina
- Para o segundo carro da casa
- Para sair do aluguel de veículo
- Para quem juntaria o dinheiro de qualquer jeito
- Para o carro que a família vai precisar daqui a dois anos
Ficou em dúvida se, no seu caso, vale mais financiamento, consórcio ou uma cota já contemplada?
Ele faz a conta com você, na ponta do lápis.
Perguntas frequentes
Não encontrou a sua pergunta? Fale com um especialista