
Consórcio ou financiamento: qual vale mais a pena?
As duas modalidades servem para a mesma coisa: comprar um imóvel sem ter o valor à vista. A diferença está em custo e em tempo.
“Financiamento entrega a chave hoje e cobra juros por isso. Consórcio custa menos no total, mas não tem data garantida de contemplação.”
Qual a diferença entre consórcio e financiamento?
Se você está buscando entender qual compensa mais, a pergunta que deve fazer é outra: você precisa do imóvel agora? Se precisa, financiamento provavelmente resolve melhor, mesmo custando mais. Se não precisa, a matemática costuma favorecer o consórcio — e a diferença aumenta com o prazo.
A diferença não é juro mais barato. Trata-se de um outro mecanismo.
No financiamento, um banco empresta o dinheiro e cobra juros por isso. Você recebe a chave na assinatura e passa a dever ao banco.
No consórcio não há empréstimo. Um grupo de pessoas se reúne para formar um fundo comum, administrado por uma empresa autorizada pelo Banco Central. A cada mês, o fundo contempla alguns participantes — por sorteio ou por lance —, e quem é contemplado recebe o crédito para comprar.
Como ninguém emprestou nada, não há juros. Há taxa de administração e fundo de reserva, diluídos ao longo do prazo.
A contrapartida é o tempo. No financiamento você sabe quando recebe a chave. No consórcio, não.
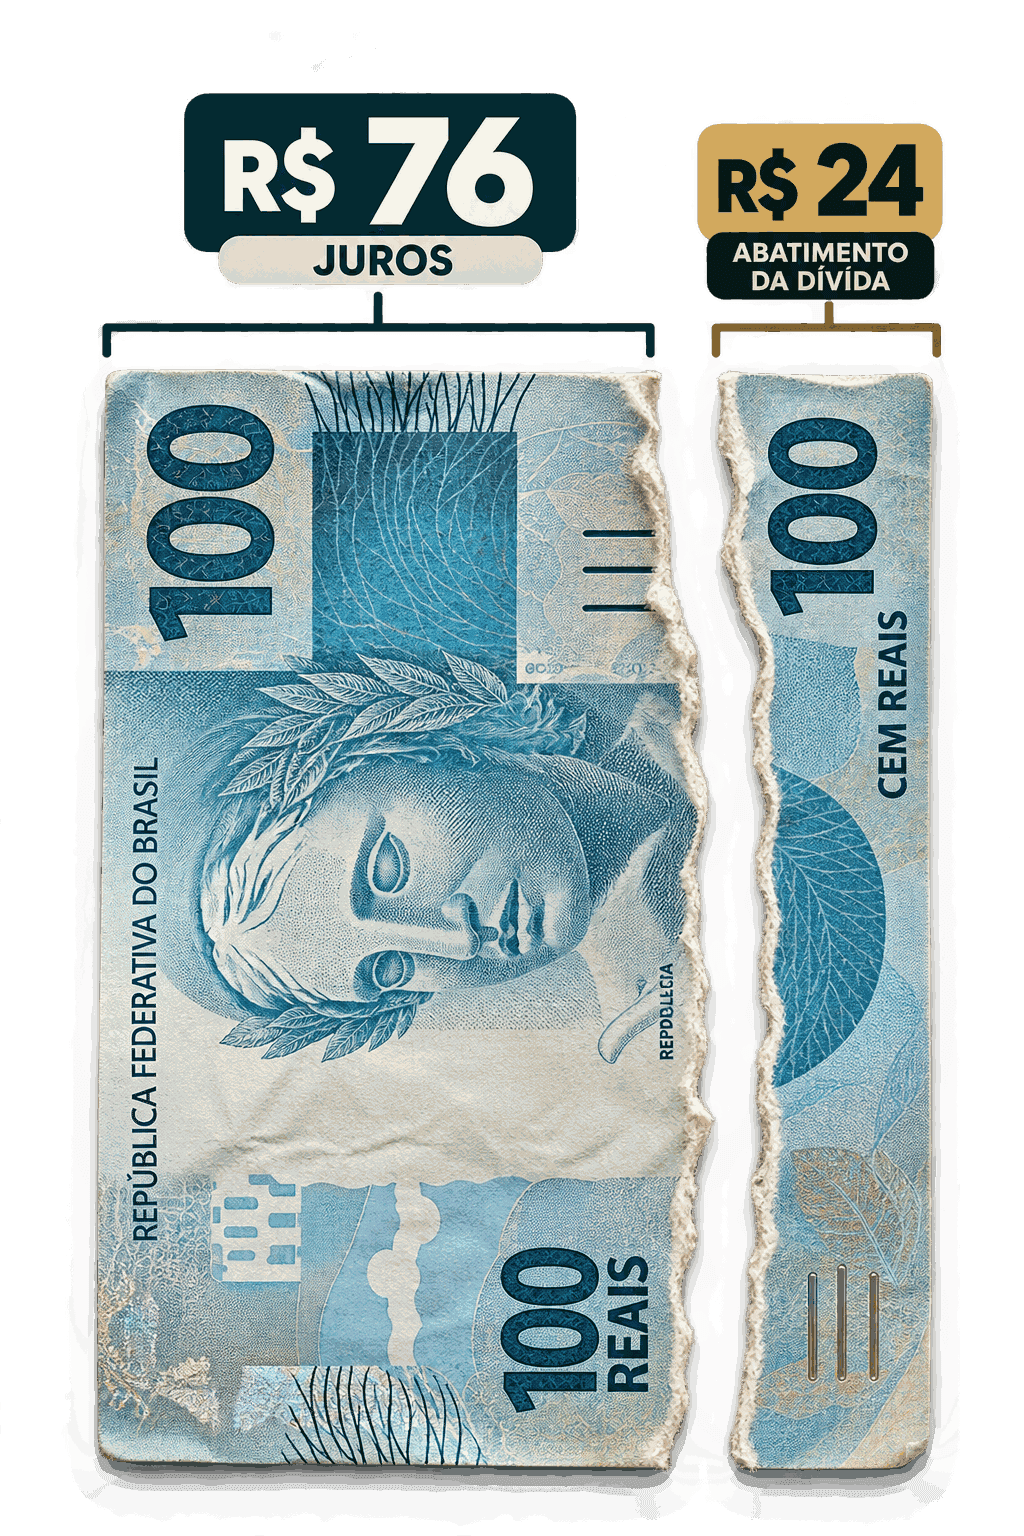
Para onde vai o dinheiro de cada parcela
Vale olhar não só quanto sai do bolso, mas quanto disso vira patrimônio seu. É onde a diferença aparece mais claramente.
Repare no número do financiamento: nos primeiros doze meses, apenas 24% do que foi pago reduziu a dívida. O restante foram juros.
Não é armadilha nem letra miúda — é como funciona qualquer sistema de amortização. Nos primeiros anos, a maior parte da parcela remunera o capital emprestado. A dívida só começa a cair de forma perceptível depois.
Cálculo próprio sobre um financiamento imobiliário padrão pelo SAC. As premissas ficam à vista, e editáveis, na página de comparação.
Quando o financiamento é melhor que o consórcio
Exemplo: consórcio de imóvel
Vale dizer com clareza, porque quase ninguém diz.
Em algumas situações o financiamento é a decisão certa, mesmo custando mais no total.
Quando você precisa do imóvel em prazo definido
Mudança, casamento, chegada de filho, transferência de trabalho, fim de contrato de aluguel. Consórcio não tem data garantida — quem tem prazo não pode depender de sorteio.
Quando o aluguel que você paga é alto
Se a diferença entre o aluguel e a parcela do financiamento for pequena, os anos pagando aluguel enquanto espera a contemplação podem custar mais que os juros.
Quando há subsídio de programa habitacional
Faixas de renda menores acessam taxas reduzidas e subsídio direto. Isso muda a conta de forma que o consórcio não acompanha.
Quando o imóvel é específico e não estará disponível depois
Um terreno numa esquina, um apartamento num prédio que você conhece, uma oportunidade de negociação. Se o objeto é único, esperar não é opção.
Por que a gente diz isso: não faz sentido vender um produto que não resolve o seu caso. Você descobriria depois — e aí o problema seria maior, para você e para a nossa reputação.
Consórcio ou financiamento: quando o consórcio vale mais a pena
Quando não há data
O objetivo é construir patrimônio, e o imóvel específico ainda não foi escolhido. Aqui o prazo deixa de ser custo e vira o mecanismo que torna a parcela viável.
Quando o objetivo é acumular mais de um imóvel
A mesma renda mensal sustenta mais crédito no consórcio. Quem pensa em carteira, e não em um imóvel só, chega mais longe.
Quando o crédito bancário está caro ou difícil
A adesão ao consórcio costuma ser mais acessível que a aprovação de um financiamento — embora haja análise no momento de usar o crédito.
Quando incomoda pagar juros
Para muita gente é uma questão de princípio, e é uma razão legítima.
O crédito do consórcio é corrigido? E o do financiamento?
O crédito do consórcio acompanha o preço do imóvel.
No financiamento, você trava o valor na assinatura — mas o saldo devedor também é corrigido, e você paga juros sobre ele.
No consórcio, o que é corrigido é o crédito a seu favor: se o custo da construção sobe, sua carta acompanha. Não é rendimento — é manutenção do poder de compra.
A mesma correção aumenta a sua parcela. É o mesmo índice agindo dos dois lados, e precisa caber no orçamento ao longo de todo o prazo.
Dá para usar o FGTS nas duas modalidades?
Dá — com regras diferentes.
No financiamento, o FGTS pode ser usado como entrada, para amortizar o saldo ou para abater parcelas, dentro das regras do SFH.
No consórcio, pode ser usado como lance ou para complementar o crédito na aquisição — o que costuma ser um caminho eficiente, porque um lance com FGTS acelera a contemplação sem sair do seu bolso.
Em ambos os casos há exigências: o imóvel precisa se enquadrar em critérios de valor e localização, e o titular precisa cumprir condições de tempo de conta e de propriedade.
Faça a conta com os seus números
Cada caso muda conforme o valor do imóvel, a entrada disponível, o prazo e a taxa que o seu perfil consegue. Compare o custo total das duas modalidades.
No financiamento costuma ser exigida; no consórcio pode virar lance.
Nesse cenário, o consórcio sairia R$ 335.584 mais barato — mas com espera. A conta muda completamente se você tem uma data para estar dentro do imóvel.
Nesse cenário, o consórcio sairia R$ 335.584 mais barato — mas com espera.
| Financiamento | Consórcio* | |
|---|---|---|
| Parcela inicial | R$ 5.281 | entre R$ 2.188 e R$ 2.813 |
| Custo total | R$ 935.584 | R$ 600.000 |
| Quanto além do imóvel | R$ 435.584 | R$ 100.000 |
| Quando recebe a chave | Na assinatura | Sem data garantida |
| Vira patrimônio no 1º ano | 32% da parcela | 83% da parcela |
* O valor pode variar de uma administradora para outra, ou até das características de um grupo para outro. Nesta simulação, foi considerada faixa de R$ 3.500 a R$ 4.500 por mês, para cada R$ 1 milhão de crédito (imóveis).
O que o seu capital representa em lance
Com R$ 100.000 de recurso próprio, você oferta o equivalente a 17% a 20% — a diferença depende de a administradora calcular o lance sobre o crédito ou sobre a categoria.
É capital de faixa intermediária: já compete, mas raramente nas primeiras assembleias.
A contemplação ocorre por sorteio ou lance, em assembleia, e não há data garantida.
Como calculamos
O financiamento usa SAC sobre o valor financiado; o consórcio é o crédito mais taxa de administração e fundo de reserva, dividido pelo prazo. As premissas abaixo estão abertas porque elas mudam por banco, por administradora e por campanha.
Taxa de juros de referência: média dos principais bancos, julho de 2026. Revisão trimestral.
Esta é uma simulação baseada em premissas que você pode alterar. Não constitui promessa de contemplação, de rentabilidade ou de valor de imóvel. Resultados reais variam conforme o banco, a administradora e o grupo.
Quer ver isso com um especialista?
Opcional. Entra só na mensagem que abre no WhatsApp — não fica guardado em lugar nenhum.
Se ainda estiver em dúvida
A pergunta que costuma resolver é simples: existe uma data em que você precisa estar dentro do imóvel?
Se existe, financiamento. Se não existe, vale olhar consórcio com atenção — e, nesse caso, a escolha do grupo importa mais que a escolha entre as duas modalidades.
Perguntas frequentes
Não encontrou a sua pergunta? Fale com um especialista