
· Consórcio na prática
Cedente e Cessionário Antes da Assembleia
Contemplada e reprovada no crédito? Entenda o papel de cedente e cessionário na cessão de cota antes da próxima assembleia. Fale com a Arruda Capital.
Foi contemplada e a administradora reprovou a liberação do crédito? Isso não significa que a contemplação sumiu. Existe um caminho formal para transferir a posição contratual a outra pessoa — a cessão de cota entre cedente e cessionário — e resolver isso antes da próxima assembleia evita pagar mais um ciclo de parcela por uma cota parada.
Quando a análise de crédito reprova a liberação do bem, a cota contemplada continua ativa, mas o consorciado segue pagando a parcela mensal sem poder usar o crédito. A cada assembleia que passa sem a cessão formalizada entre cedente e cessionário, mais um mês de parcela, taxa de administração e fundo de reserva se soma à conta — sem que o crédito tenha sido usado nem uma vez.
Quando resolver a cessão entre cedente e cessionário antes da assembleia?
Resposta direta: o momento certo é o intervalo até a próxima assembleia do grupo — não porque exista um prazo legal fatal, mas porque cada assembleia fecha um novo ciclo de cobrança. Levar a manifestação de cessão à administradora antes dela evita que mais um mês de parcela seja pago sobre uma cota que não está sendo usada.
O consórcio funciona em ciclos mensais: a cada assembleia, o grupo recebe recursos, contempla novos cotistas e movimenta o fundo comum. Para quem já foi contemplado e está com o crédito travado — por reprovação na análise de crédito, por exigência de garantia não atendida, ou por qualquer outro motivo dentro do contrato —, essa engrenagem continua girando independentemente da situação pessoal do consorciado. A parcela vence todo mês, contemplado ou não, cota em uso ou não.
É por isso que a janela relevante não é "decidir com pressa", mas simplesmente entender que cada mês sem resolver é mais um mês de custo. A cessão de cota, pelo art. 13 da Lei 11.795/2008, permite que os direitos e obrigações do contrato sejam transferidos a terceiro, mediante prévia anuência da administradora — e essa anuência é justamente o que separa uma cessão que resolve o problema de uma promessa que não resolve nada.
O que acontece se a cessão entre cedente e cessionário não for resolvida a tempo?
Resposta direta: nada "expira", mas o custo continua se acumulando: mais parcelas pagas sobre uma cota parada, e o risco de que, se o cedente atrasar pagamentos por não aguentar mais sozinho, a cota entre em inadimplência — o que reduz sua posição de negociação e complica a análise do próprio cessionário.
Não existe uma data em que a cota "perde a validade" ou em que a contemplação deixa de existir. O que existe é o acúmulo silencioso: cada assembleia que passa sem a formalização da cessão é mais um boleto pago por uma posição contratual que não está gerando o bem nem o alívio financeiro esperado. Se o cedente, cansado do peso mensal, atrasar parcelas, a cota pode ser marcada como inadimplente pela administradora — e cota inadimplente perde força justamente no momento em que mais precisaria de valor de negociação.
Há ainda um risco maior, e é o que separa cessão formal de acordo informal: quando a transferência é combinada "por fora", sem passar pela administradora, quem cede continua sendo o titular do contrato aos olhos dela. Isso significa que, se quem assume a cota atrasar, a cobrança e a negativação recaem sobre o CPF de quem cedeu — não de quem está usando o crédito. O STJ decidiu em 2025, em caso envolvendo cota cancelada, que a administradora não é obrigada a registrar uma cessão de crédito quando o pedido de anotação não passa pelo canal formal do consorciado com a própria administradora — reforçando que só o registro feito com a anuência dela vale como transferência de fato.
O que fazer agora entre cedente e cessionário, com o tempo que resta?
Resposta direta: reunir a documentação da cota (contrato, saldo devedor, comprovante de contemplação), procurar a administradora para formalizar a intenção de cessão, e localizar um cessionário que passe pela análise de crédito dela — a análise, nessa hipótese, é de quem vai assumir a cota, não de quem está cedendo.
O passo mais importante costuma ser o que menos se sabe: quando a reprovação de crédito é do cedente, isso não impede a cessão — porque, numa cessão formal, quem se submete à nova análise de crédito é o cessionário, a pessoa que vai assumir o saldo devedor e continuar pagando as parcelas restantes. Segundo o blog institucional da ABAC, mesmo o consorciado original passa por verificação de documentação e garantias ao usar o crédito — é a mesma lógica aplicada ao novo titular quando a posição é transferida.
Na prática, isso envolve: (1) levantar o saldo devedor atualizado e o valor do crédito contemplado junto à administradora; (2) verificar, na página de cotas contempladas, como funciona o processo de cessão nesse formato; (3) buscar um cessionário e submeter os dados dele à análise da administradora; (4) aguardar a aprovação formal e o registro da transferência — só aí a cessão vale para os dois lados.
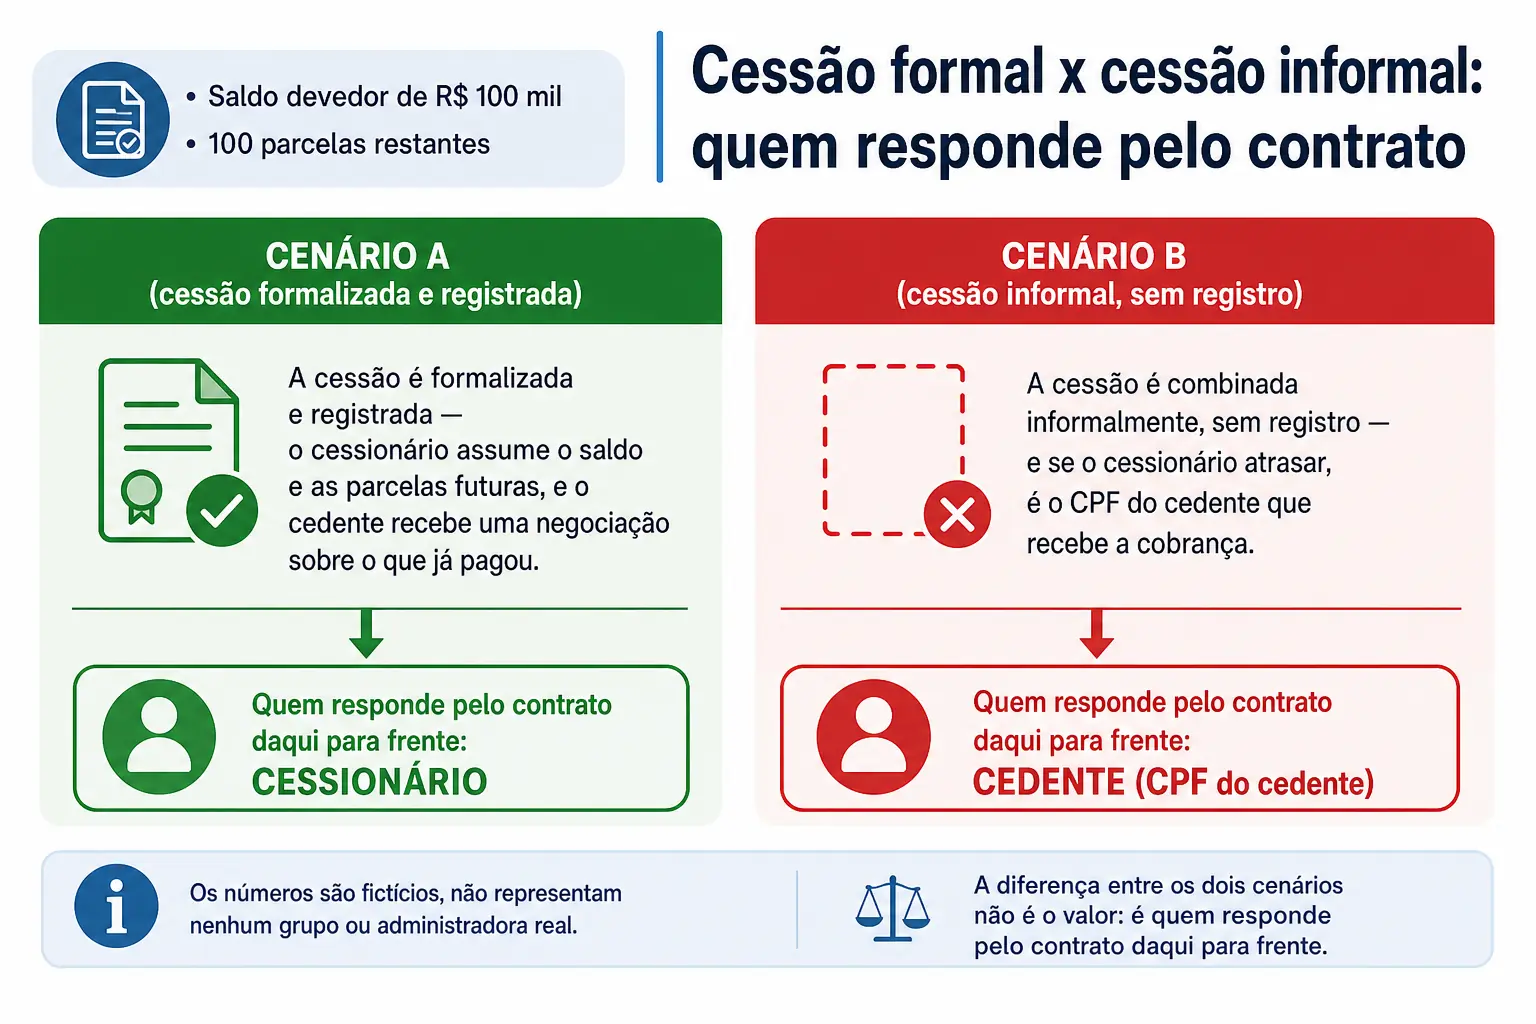
Um exemplo hipotético, só para ilustrar a lógica (os números são fictícios, não representam nenhum grupo ou administradora real): imagine uma cota com saldo devedor de R$ 100 mil e 100 parcelas restantes. No Cenário A, a cessão é formalizada e registrada — o cessionário assume o saldo e as parcelas futuras, e o cedente recebe uma negociação sobre o que já pagou. No Cenário B, a cessão é combinada informalmente, sem registro — e se o cessionário atrasar, é o CPF do cedente que recebe a cobrança. A diferença entre os dois cenários não é o valor: é quem responde pelo contrato daqui para frente.
Como acelerar a verificação entre cedente e cessionário na administradora?
Resposta direta: ter a documentação da cota organizada antes de procurar a administradora, e submeter o cessionário à análise dela o quanto antes — porque é o tempo de análise de crédito do novo titular, não a burocracia da cessão em si, que costuma determinar quanto tempo o processo leva.
Grande parte da demora numa cessão de cota não está no formulário nem na assinatura — está no tempo que se leva para reunir os documentos certos e apresentar um cessionário que já tenha renda e cadastro compatíveis com o que a administradora exige. Ter isso organizado com antecedência — extrato de saldo devedor, contrato original, comprovação de que a cota está contemplada e ativa — reduz idas e vindas.
Outro ponto que acelera: verificar a cota antes de qualquer negociação, para que cedente e cessionário conversem com o mesmo número na mão — saldo devedor, valor do crédito, parcelas restantes. É essa verificação, feita diretamente com a administradora, que dá segurança aos dois lados antes de qualquer valor ser discutido. Consultar como funciona a verificação de cota é o primeiro passo prático para quem está dos dois lados dessa mesa.
Para quem essa cessão de cota não serve
Esse caminho não serve para quem quer resolver "por fora", sem passar pela administradora — combinar a transferência informalmente não tira o cedente da responsabilidade pelo contrato, só tira a segurança dos dois lados. Também não serve para quem busca um prazo garantido: a análise de crédito do cessionário segue o ritmo da administradora, e ninguém de fora dela controla esse tempo. E não é o caminho certo para quem já decidiu que quer sair completamente do consórcio sem ceder a ninguém — nesse caso, o processo é outro, o de desistência, com lógica e prazos próprios, diferentes da cessão.
Fale com quem verifica a cessão do jeito formal
Cada assembleia que passa sem a cessão formalizada é mais uma parcela paga sobre uma cota que não está sendo usada — por nenhum dos dois lados. Se você é cedente e quer sair dessa posição, ou cessionário e quer entrar numa cota já contemplada com a verificação feita junto à administradora, o próximo passo é conversar com quem acompanha esse processo pelo caminho formal, antes que mais um ciclo mensal se feche. Fale com a Arruda Capital e leve sua cota, ou a cota que você quer assumir, para verificação.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.