
· Consórcio na prática
Dá para fazer consórcio de curso e faculdade?
Entenda como funciona o consórcio de curso e faculdade, quando a conta fecha e o que conferir antes de entrar. Fale com a Arruda Capital e simule.
Pode dar certo, se o grupo escolhido aceitar despesas com educação e se o seu prazo comportar uma espera sem data marcada. No consórcio de curso e faculdade, como em qualquer consórcio, a contemplação sai por sorteio ou lance, nunca por calendário. Este texto mostra como a conta funciona, em que casos a resposta muda e o que conferir antes de assinar.
Consórcio é autofinanciamento coletivo, como define a Lei 11.795/2008. Não tem juros: o custo vem da taxa de administração e, quando o contrato prevê, do fundo de reserva e do seguro. É uma ferramenta de planejamento, não uma aplicação financeira.
Como funciona o consórcio para pagar um curso ou faculdade?
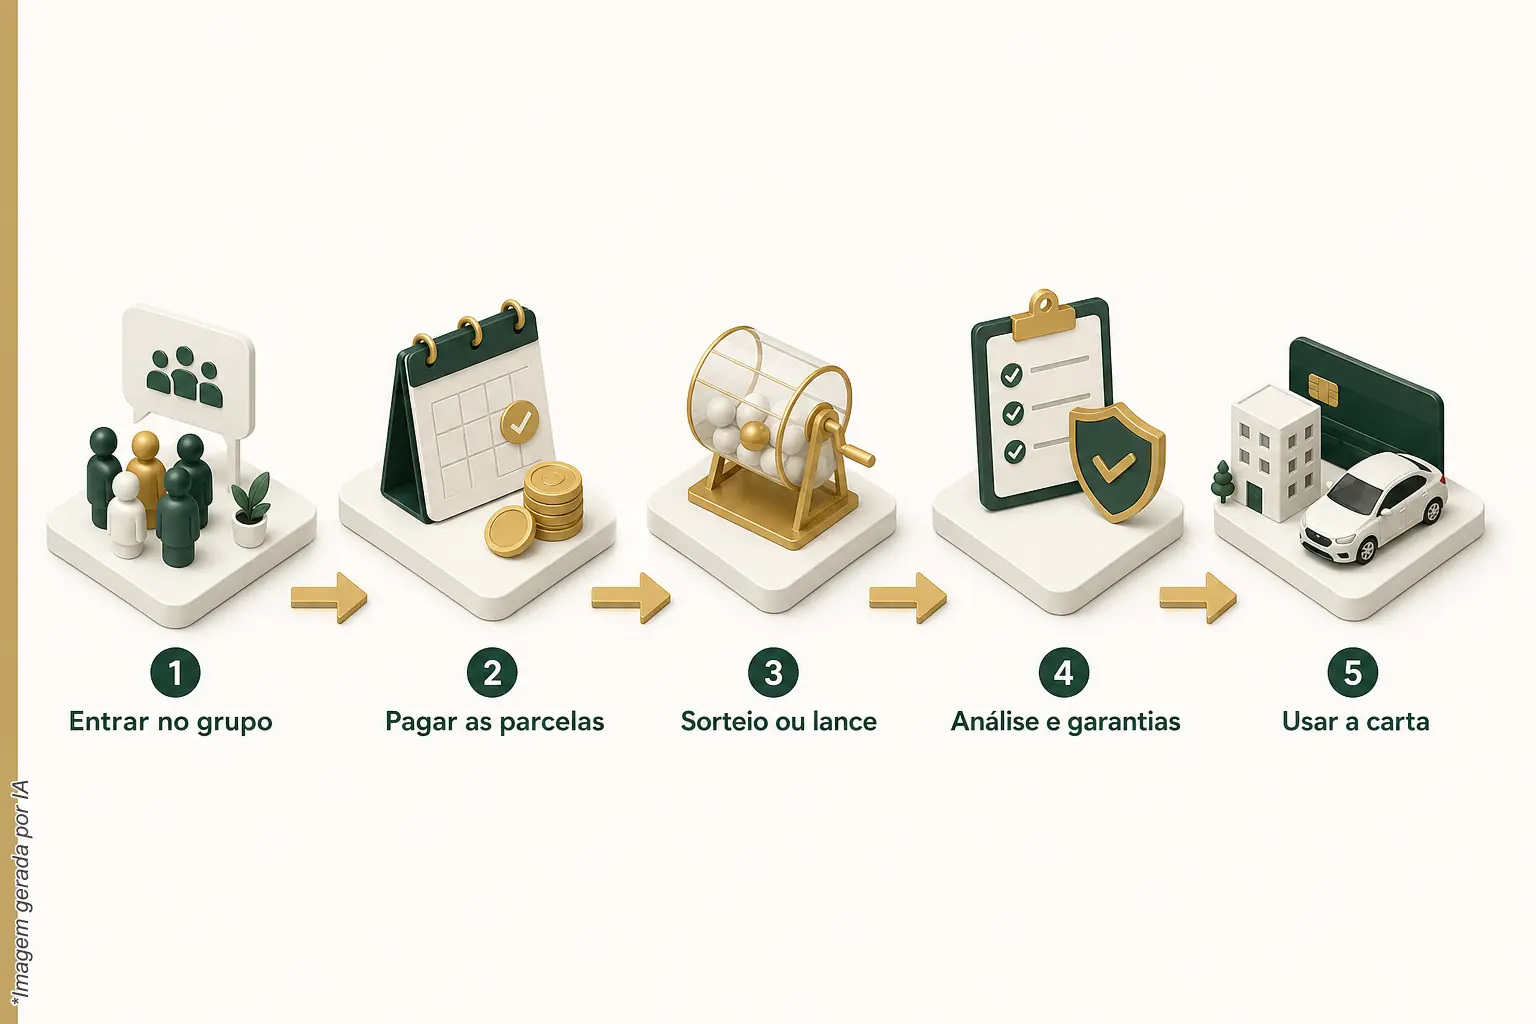
Você entra num grupo e paga parcelas mensais que formam um fundo comum. Nas assembleias do grupo, acontecem o sorteio e a apuração dos lances. Quem é contemplado recebe a carta de crédito e, depois da análise cadastral e das garantias exigidas pela administradora, usa o valor para a finalidade contratada.
Enquanto não é contemplado, o consorciado segue pagando a parcela. Não há garantia de contemplação em prazo algum, e esse é o ponto que mais pesa para quem tem um curso com data de início.
Quanto sai a parcela de um consórcio para educação?
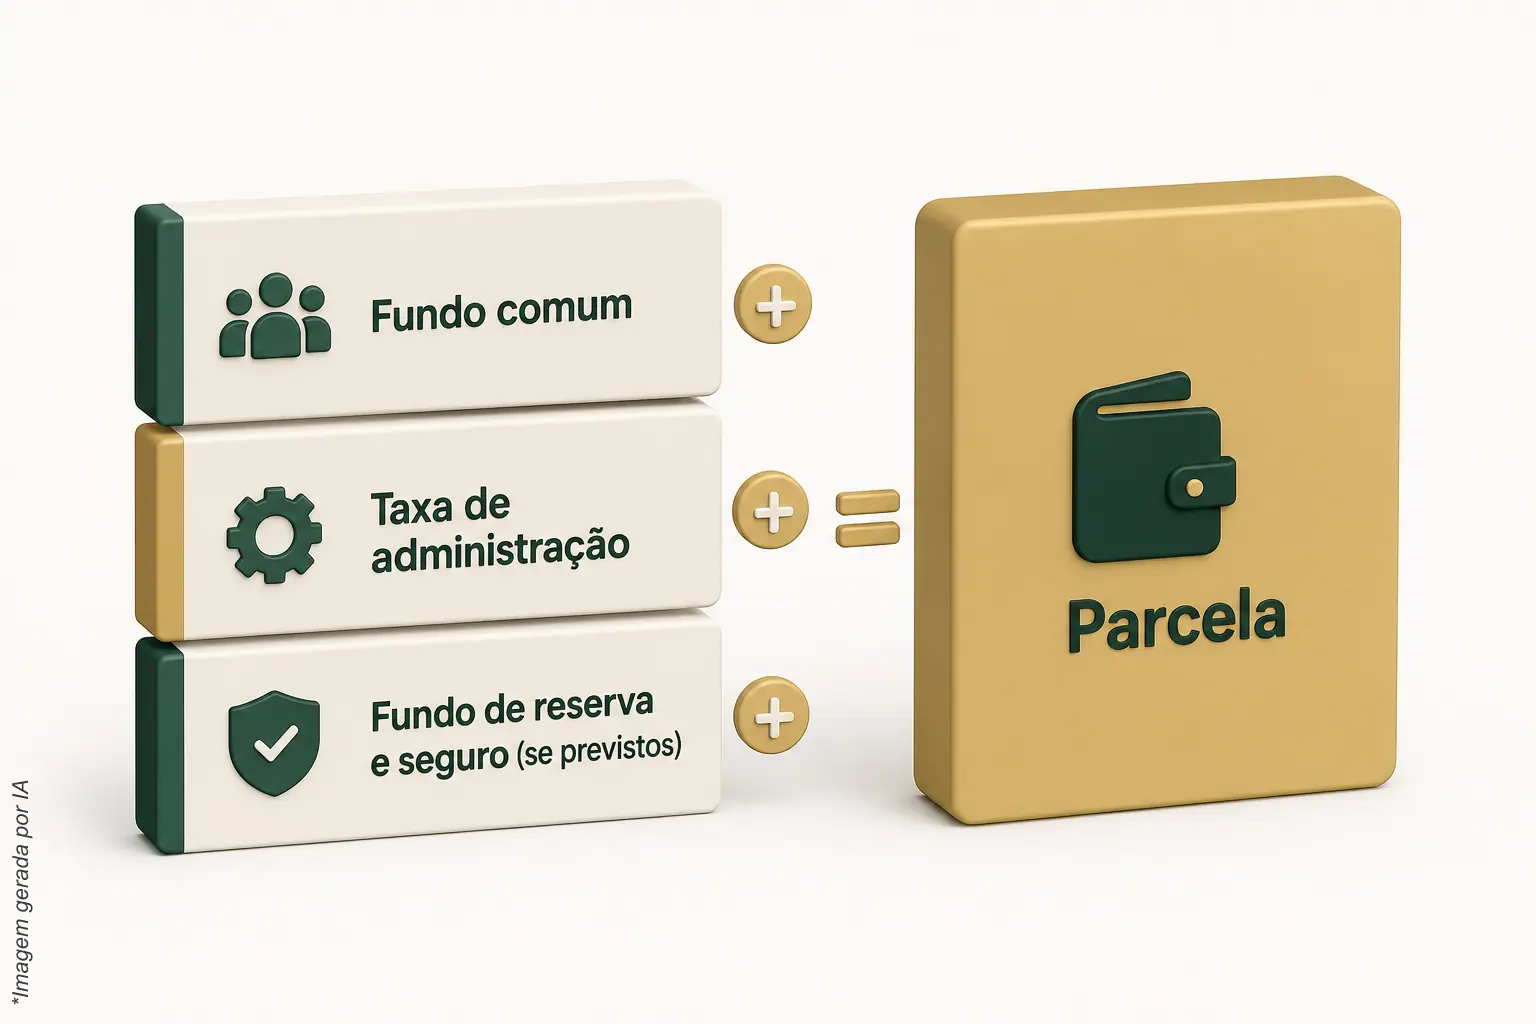
A parcela soma o fundo comum e a taxa de administração, e pode incluir fundo de reserva e seguro quando o contrato prevê, como explica a ABAC. Os percentuais variam entre administradoras e grupos, por isso este texto não crava número: a conta vale para o grupo que você comparar.
Exemplo hipotético, só para mostrar a conta. Imagine uma carta de R$ 24.000 num grupo de 60 meses. Só o fundo comum já dá R$ 24.000 ÷ 60 = R$ 400 por mês. Em cima disso entram a taxa de administração do grupo e, se houver, fundo de reserva e seguro. Resultado: a parcela real fica acima de R$ 400, e a soma de todas as parcelas fica acima de R$ 24.000.
Para ver essa conta com os percentuais do grupo, use o simulador. E compare sempre o total pago, não só a parcela que cabe no mês.
Dá para colocar na conta a parcela do mês mais apertado?
Dá, e deveria. Se a sua renda varia ao longo do ano, calcule a parcela pensando no mês de menor entrada. Um consórcio só funciona se for pago até o fim, e a parcela precisa caber sem depender de uma renda que pode não vir.
Posso contar com a carta de crédito na data da matrícula?
Não. A contemplação acontece só por sorteio ou lance, nas assembleias do grupo, e não tem data. Pagar parcelas adiantadas também não contempla. Por isso o consórcio combina mais com um curso que começa daqui a um tempo do que com uma matrícula marcada para as próximas semanas.
Segundo a ABAC, antecipar todas as parcelas não dá direito imediato ao crédito. A contemplação continua dependendo de sorteio ou lance.
O lance embutido ajuda a ser contemplado mais cedo?
Pode melhorar a oferta no lance, mas não garante vitória. O lance embutido usa parte da própria carta, então o valor que sobra para o curso fica menor. Quem precisa cobrir a mensalidade inteira deve considerar essa redução antes de ofertar.
A resposta muda se for graduação, curso técnico ou idioma?
Muda o tamanho da carta e o tempo que você consegue esperar. Um curso curto cabe numa carta menor, mas pede contemplação antes do início. Uma graduação de vários anos pede carta maior, ou a combinação do consórcio com outra forma de pagar parte das mensalidades.
Curso curto, técnico ou idioma
O valor total costuma ser menor, então a carta e a parcela também. O risco é o calendário: se a turma começa antes de o grupo contemplar alguém, a carta chega tarde. Vale esperar a próxima turma ou planejar com antecedência.
Graduação ou pós-graduação
A despesa se espalha por anos, e uma carta é um valor único. Faça a conta do curso inteiro, some mensalidades, material e reajustes, e veja quanto a carta realmente cobriria. Se não cobrir tudo, decida de onde sai o resto.
Curso que já começou
Se a matrícula já está em andamento, o consórcio não resolve o que vence agora. Ele serve para a próxima etapa, como a pós, o intercâmbio ou um curso futuro, e não para cobrir mensalidade atrasada.
Como confirmar se o consórcio serve para o seu caso?
Compare o prazo do grupo com a data em que você precisa do dinheiro, confira se o grupo aceita educação e se o contrato diz o que a administradora prometeu. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, e comparar administradoras autorizadas.
- Objetivo e prazo: qual curso, qual valor total, quando começa e quanto tempo dá para esperar sem prejuízo.
- Destino do crédito: peça por escrito se o grupo aceita curso e faculdade, e como o crédito é usado depois da contemplação.
- Análise e garantias: ser contemplado não libera o crédito na hora. A administradora faz análise cadastral e exige garantias, e nome limpo não garante aprovação.
- Administradora autorizada: veja a lista em administradoras autorizadas e compare mais de uma opção, sem escolher só pela parcela.
- Atualização: crédito e parcelas são atualizados juntos, pelo preço ou índice e periodicidade do contrato, segundo o art. 6º da Resolução BCB 285/2023.
- Total pago: some tudo, inclusive taxa, reserva e seguro, e confira se a conta fecha com o orçamento dos meses mais apertados.
Para quem o consórcio de curso e faculdade não serve?
Não serve para quem precisa do dinheiro numa data fechada, como a matrícula do próximo semestre, porque a contemplação não tem data. Também não serve para quem não consegue manter a parcela no mês mais apertado, nem para quem espera que a soma das parcelas seja igual à carta.
Se a conta só fecha com contemplação rápida, o plano está apoiado em algo que ninguém controla. Nesse caso, outra forma de pagar o curso é mais honesta com o seu orçamento.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.