
· Consórcio na prática
Consórcio de carro usado: o que conferir em 2026
Consórcio de carro usado: veja como a carta, a parcela e a atualização mexem na conta e o que conferir antes de entrar. Fale com a Arruda Capital.
O consórcio de carro usado funciona como qualquer consórcio: um grupo paga parcelas, a contemplação acontece por sorteio ou lance e não há juros, só taxa de administração. O que muda é a pergunta que vale fazer antes de entrar: o grupo aceita veículo usado e, principalmente, quanto sai no total, não só na parcela? Este texto mostra a conta e o que conferir.
Quem já financiou olhando só a parcela costuma aprender, depois, que o número que pesa é o total pago até o fim. O cuidado vale aqui também, com uma diferença: no consórcio o total tem uma conta própria, que dá para fazer antes de assinar qualquer coisa.
O que o dado de 2026 diz sobre o consórcio de carro usado?
Segundo a ABAC, os créditos comercializados em consórcio somaram R$ 331,60 bilhões entre janeiro e julho de 2026, alta de 22,9% ante o mesmo período de 2025. É dado do mercado inteiro, não de carro usado nem de contemplação: dimensiona o setor, mas não diz se ou quando uma carta será contemplada.
Esse é o dado do momento, e o uso prático dele é limitado. Mostra um setor em atividade, só isso. Não responde o que importa a quem vai comprar um carro usado: como a carta e a parcela se comportam, o que checar no grupo e para quem o produto não serve. Nada nele é motivo para decidir com pressa; a decisão e o ritmo são seus.
Como a carta de crédito muda a conta de um carro usado?
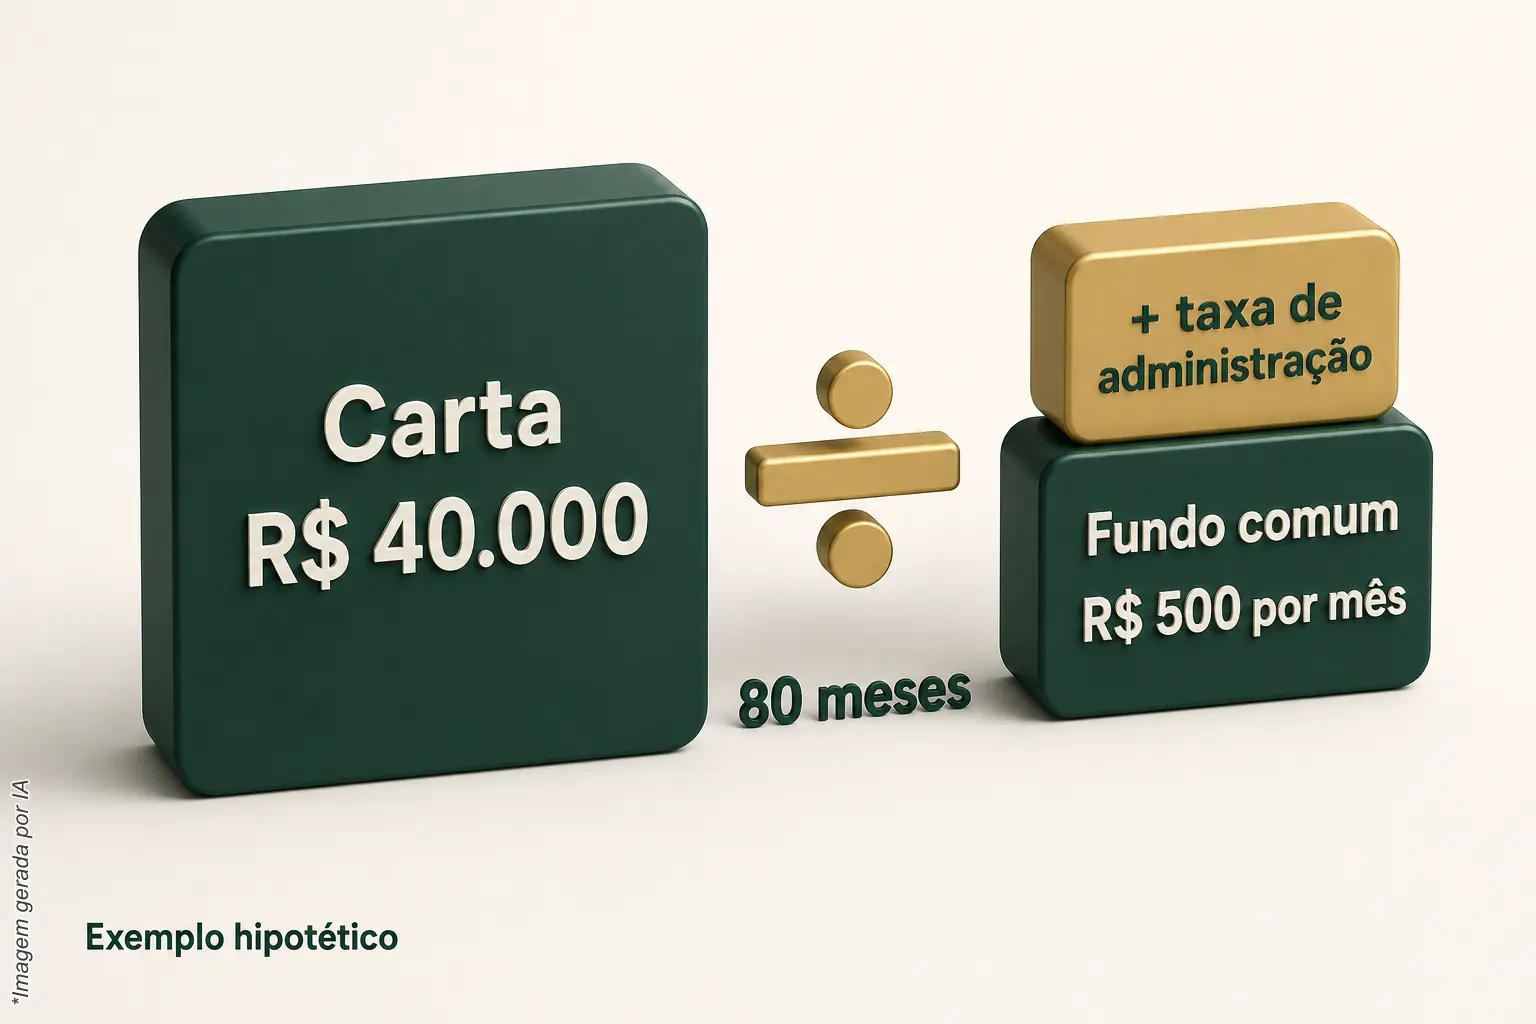
A parcela do consórcio tem o fundo comum, que forma o crédito, e a taxa de administração; pode ter também fundo de reserva e seguro, quando o contrato prevê, como explica a ABAC. Como não há juros, o custo está nessas taxas. Por isso a soma das parcelas supera a carta, e é ela que se compara.
Um exemplo hipotético, só para mostrar a conta: uma carta de R$ 40.000 em 80 meses. O fundo comum é R$ 40.000 ÷ 80 = R$ 500 por mês, no início. Esse valor sozinho soma os R$ 40.000 da carta ao fim. Por cima dele entram a taxa de administração do grupo e, se houver, fundo de reserva e seguro. A taxa varia entre administradoras e grupos, então consulte o regulamento ou use o simulador em vez de supor um percentual. Para entender como a taxa pesa, veja a página sobre taxa de administração.
A parcela muda ao longo do prazo?
Muda. A carta e as parcelas são atualizadas juntas, pelo preço do bem ou pelo índice e periodicidade do contrato, segundo a Resolução BCB 285/2023. Continuando o exemplo hipotético, com uma atualização de 5%: a carta vai a R$ 42.000 e o fundo comum a cerca de R$ 525 por mês. A parcela do primeiro mês não é a do último, e o orçamento precisa comportar isso.
Há ainda uma regra para a diferença de preço. A Resolução BCB 362/2023 determina que a diferença de prestação causada por mudança de preço, entre a emissão da cobrança e a assembleia, seja cobrada ou compensada até a segunda prestação seguinte à verificação. Vale perguntar à administradora como ela comunica isso.
E se eu comparar com o financiamento?
Num financiamento os juros incidem sobre o saldo, e o total depende da taxa contratada. A comparação honesta é entre totais pagos até a última parcela, nas duas opções, e não entre parcelas. A página consórcio ou financiamento detalha os dois caminhos, sem escolher por você.
O que conferir antes de entrar num consórcio de carro usado?
Confira cinco pontos no regulamento do grupo e com a administradora: se a carta vale para veículo usado, se a parcela cabe com a atualização, o efeito do lance embutido, como funciona a contemplação e se a administradora é autorizada. Taxas e regras variam entre grupos, e a ABAC recomenda conferir se o contrato corresponde ao prometido.
A carta de crédito vale para carro usado?
Depende do grupo e da administradora. Alguns grupos aceitam veículo usado, mas as regras sobre a idade do carro, a avaliação e a documentação estão no regulamento, não no anúncio. Peça o regulamento por escrito e confirme se o modelo que você tem em mente entra. A página consórcio de carros reúne o básico do produto.
A parcela cabe no mês mais apertado?
Some a parcela já atualizada com o que o carro usado exige além dela: seguro, IPVA, revisões, pneus. Se a soma só fecha nos meses bons, o plano está apertado. Uma parcela que cabe com folga no orçamento vale mais do que uma carta grande que obriga a cortar outras contas no meio do caminho.
O lance embutido ajuda a comprar o carro usado?
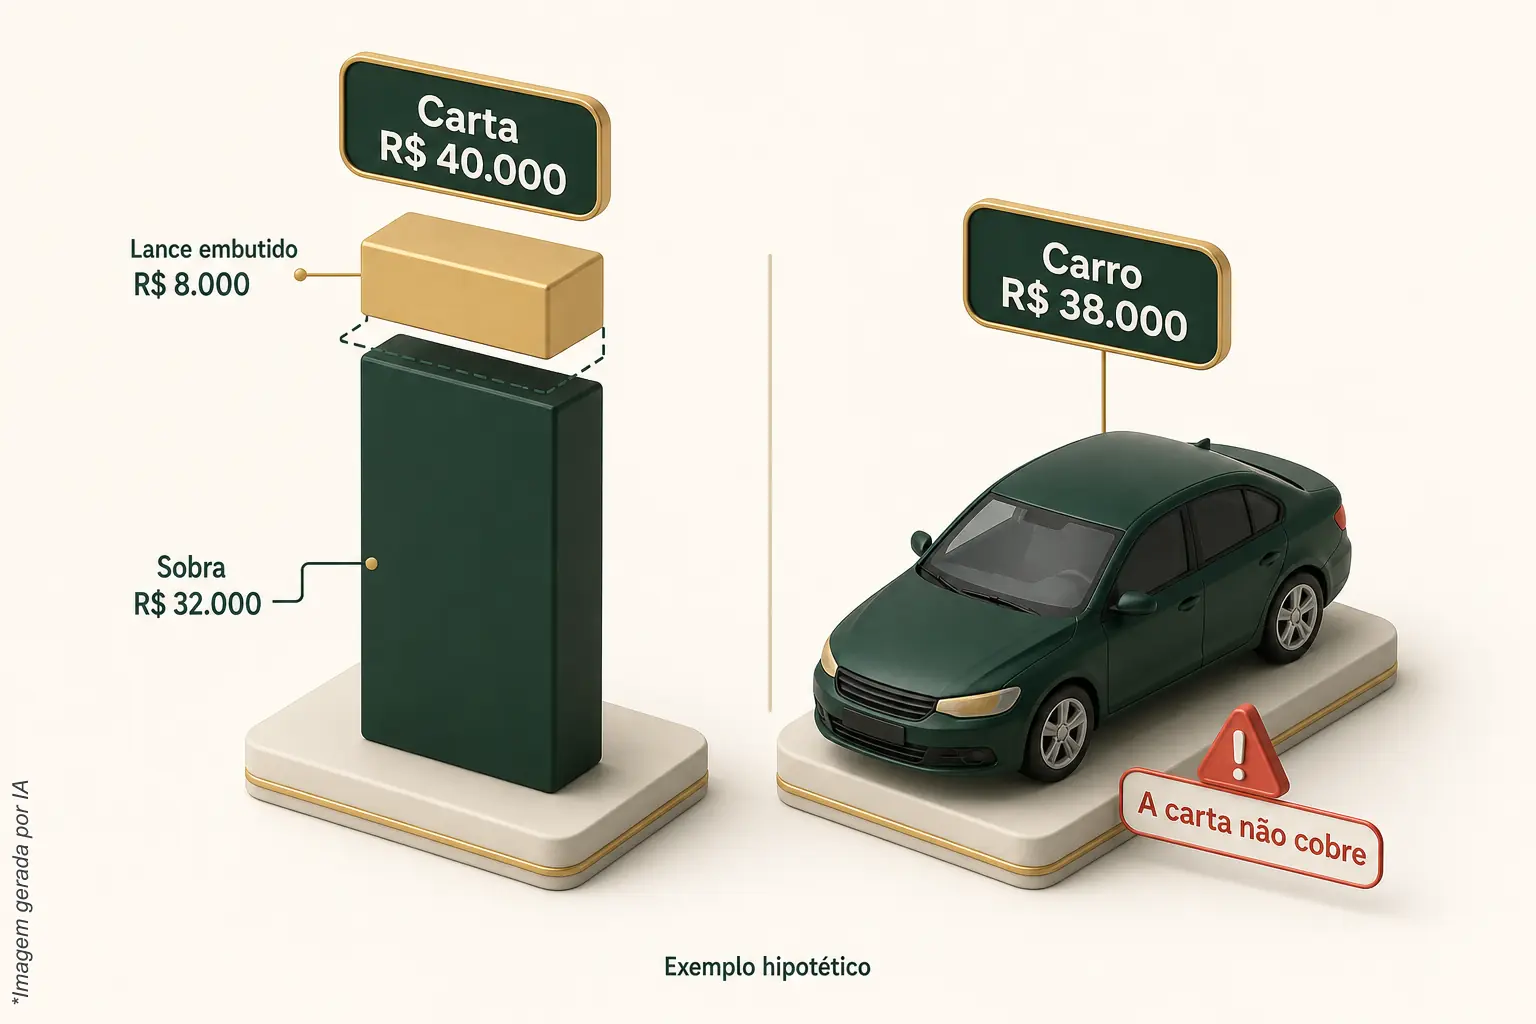
Ajuda a disputar a contemplação, mas tem custo. De acordo com a Sicredi, o lance embutido usa parte do crédito contratado e esse valor é descontado da carta, reduzindo o montante disponível para comprar o bem. Exemplo hipotético: numa carta de R$ 40.000, um lance embutido de R$ 8.000 deixa R$ 32.000 para o carro. Se o carro escolhido custa R$ 38.000, a carta não cobre. O lance não é dinheiro adicional nem garante vitória; entenda as modalidades em lance em consórcio.
Quando o carro fica disponível?
Só depois da contemplação, que acontece por sorteio ou lance nas assembleias do grupo e não tem data. A ABAC descreve assembleias, sorteios, lances e a exigência de garantias para usar o crédito. Depois de contemplado, há análise cadastral, e em geral o próprio carro fica alienado. Nome limpo não garante aprovação. Ninguém pode garantir prazo; a página índice de contemplação explica como funciona o sorteio.
A administradora é autorizada e como anda o histórico dela?
Comece pela lista de administradoras autorizadas. Como consulta adicional, o ranking de reclamações do Banco Central calcula o índice de reclamações procedentes por um milhão de consorciados ativos, considerando as reclamações encerradas no período com indícios de descumprimento de normas. É um indicador com população e período definidos: não é pesquisa com todos os consumidores nem prova de autorização para funcionar.
Para quem o consórcio de carro usado não serve?
Não serve para quem precisa do carro em data certa, porque a contemplação não tem data e pagar adiantado não contempla. Também não serve para quem só paga a parcela nos meses melhores, nem para quem espera desconto ou valorização: o consórcio não promete nenhuma das duas coisas.
- Urgência real: quem depende do carro nas próximas semanas deve comparar alternativas com calma e conferir o total de cada uma.
- Orçamento sem folga: se a parcela atualizada, somada ao custo de manter o carro, não cabe nos meses apertados, o consórcio vira um segundo problema.
- Expectativa de ganho: a carta é ferramenta de compra planejada, não investimento nem aplicação.
Antes de qualquer decisão, vale ler o que é consórcio em o que é consórcio e conferir se o formato combina com o que você precisa.
Quer conferir esses números no seu caso?
A Arruda Capital pode ajudar a montar a conta com o regulamento do grupo na mão: carta, parcela atualizada, taxa e o total até a última parcela. A decisão continua sendo sua, sem pressa. Fale pela página de contato ou pelo WhatsApp; os valores finais vêm sempre do contrato do grupo.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.