
· Consórcio na prática
Cota de consórcio: e se a cessão for recusada?
Entenda o que acontece com a cota de consórcio quando a administradora recusa a cessão, onde o prejuízo começa e como evitar. Fale com a Arruda Capital.
Quando a administradora não aprova a cessão de uma cota de consórcio, a transferência não vale perante o grupo: a cota continua no nome de quem cedeu, e quem pagou fica sem os direitos que esperava ter. A Lei 11.795/2008 exige anuência prévia da administradora, e é por isso que o pagamento só deve acontecer depois dela. Este texto descreve o que se desenrola nesse cenário, em que ponto ele fica difícil de desfazer e como evitá-lo.
O que acontece quando a administradora não reconhece a cessão de cota?
A administradora não reconhece o novo titular: ele não consta no cadastro do grupo, não recebe a cobrança em seu nome e não exerce nenhum direito sobre a cota. Para a administradora, o titular segue sendo o cedente. O que as duas partes combinaram entre si continua existindo, mas só entre elas, fora do grupo.
Veja um exemplo hipotético, só para dar forma ao problema. Duas pessoas combinam a cessão de uma cota contemplada e assinam um acordo entre elas. O cessionário transfere R$ 50.000 ao cedente, a título de ágio, porque o acordo diz que o pagamento sai na assinatura. Só então o pedido de transferência chega à administradora, que faz a análise cadastral do comprador e recusa. Ninguém agiu de má-fé, e mesmo assim o resultado é este: o dinheiro já está com o cedente, a cota não mudou de dono e o cessionário não tem acesso a nada do que pagou para ter.
A administradora avalia a capacidade financeira de quem entra e pode rejeitá-lo, conforme o checklist da ABAC para cota contemplada. Ter documento em ordem e vendedor honesto não elimina essa etapa. Ela não tem data nem resultado garantidos, e nenhum texto, inclusive este, pode prometer aprovação.
Como essa situação evolui com o passar das semanas?
Ela piora aos poucos, e quase nunca de uma vez. Sem a transferência, as parcelas seguem sendo cobradas do titular cadastrado, as comunicações do grupo chegam a ele e qualquer atraso fica em seu nome. O cessionário, que acreditava ter comprado a cota, assiste a tudo de fora, sem poder pagar, consultar ou decidir.
Na prática, o desenrolar costuma seguir esta ordem:
- Primeiros dias: a recusa chega, e as partes tentam entender o motivo. Pode ser o cadastro do cessionário, pendência na cota ou documentação incompleta.
- Semanas seguintes: cada parte espera que a outra resolva. O cedente continua pagando parcelas de uma cota que já considerava negociada, ou deixa de pagar por considerá-la de outro.
- Depois: a conversa muda de assunto. Em vez de "como aprovar", passa a ser "quem devolve o quê", e aí o grupo e a administradora já não participam.
Cada semana nessa fila tem um custo concreto: parcelas pagas por quem não usa a cota, ou parcelas atrasadas em nome de quem já dava a cota como cedida. Nada disso entra na conta de quem só olha o valor combinado.
Quando fica difícil reverter uma cessão de cota recusada?
O ponto de não-retorno costuma ser o pagamento feito antes da aprovação. Enquanto nenhum valor saiu, desfazer o combinado custa pouco: cada um segue com o que tinha. Depois que o dinheiro passa de uma conta para outra, o assunto sai do consórcio e vira uma conversa entre duas pessoas, sem a administradora no meio.
Isso acontece porque o valor da cessão é negociado entre cedente e cessionário. A administradora não calcula esse valor nem o paga; se alguma parte passar por ela, confirme no contrato. Ela só decide se aceita ou não o novo titular. Recuperar o que foi pago, nesse caso, depende do acordo entre as partes e, se não houver entendimento, de medidas que fogem ao que o consórcio resolve.
O mesmo vale para o risco mais grave. O Procon da Assembleia de Minas relata golpes baseados em supostas cotas contempladas e recomenda confirmar diretamente com a administradora a titularidade, o número da cota, a contemplação e a documentação antes de pagar. A matéria descreve práticas fraudulentas e cuidados de verificação; ela não diz que toda cessão seja irregular. Mas mostra por que o dinheiro que sai antes da confirmação é o que mais pesa.
Há ainda um ponto que pega até quem faz tudo certo: a contemplação não equivale à liberação do crédito. Segundo a reportagem do InfoMoney, especialistas entrevistados distinguem a contemplação da liberação do crédito, que depende de transferência aprovada, documentos e garantias. Essas avaliações são dos entrevistados e não funcionam como parecer sobre uma cota específica.
Como evitar que a cessão de cota de consórcio não seja reconhecida?
Evita-se esse cenário invertendo a ordem: primeiro a confirmação direta com a administradora, depois a aprovação da transferência, e só então o pagamento. A ABAC orienta justamente isto: conferir a contemplação, a ata, o crédito, o saldo e as garantias com a administradora e pagar somente depois que a transferência for aprovada.
Em passos, sem pressa e sem atalho:
- Confirme com a administradora, por canal oficial: titularidade, número da cota, contemplação, valor do crédito, saldo e garantias. O que veio do vendedor é informação a conferir, não prova. A página sobre como verificar uma cota contemplada detalha essa conferência.
- Entenda o que a transferência exige: a cessão transfere direitos e obrigações, ou seja, quem entra assume o saldo e as parcelas. Termos como cedente e cessionário estão no dicionário do consórcio.
- Peça a anuência antes de qualquer pagamento: a lei exige anuência prévia, e a administradora pode recusar. Se há pagamento antes da resposta, o risco é seu.
- Desconfie do que parece fácil demais: pagamento a terceiro, pressa por prazo inventado ou cota barata demais pedem mais conferência, não menos.
- Entenda as garantias: a ABAC explica que a administradora exige garantias para disponibilizar o crédito contemplado e proteger o grupo contra inadimplência. Ter a cota transferida não significa ter o crédito liberado no mesmo dia.
Mesmo seguindo tudo isso, não há garantia de aprovação, de prazo nem de liberação do crédito: a decisão é da administradora, caso a caso. O que o método faz é garantir que, se a resposta for negativa, você não tenha dinheiro parado no caminho.
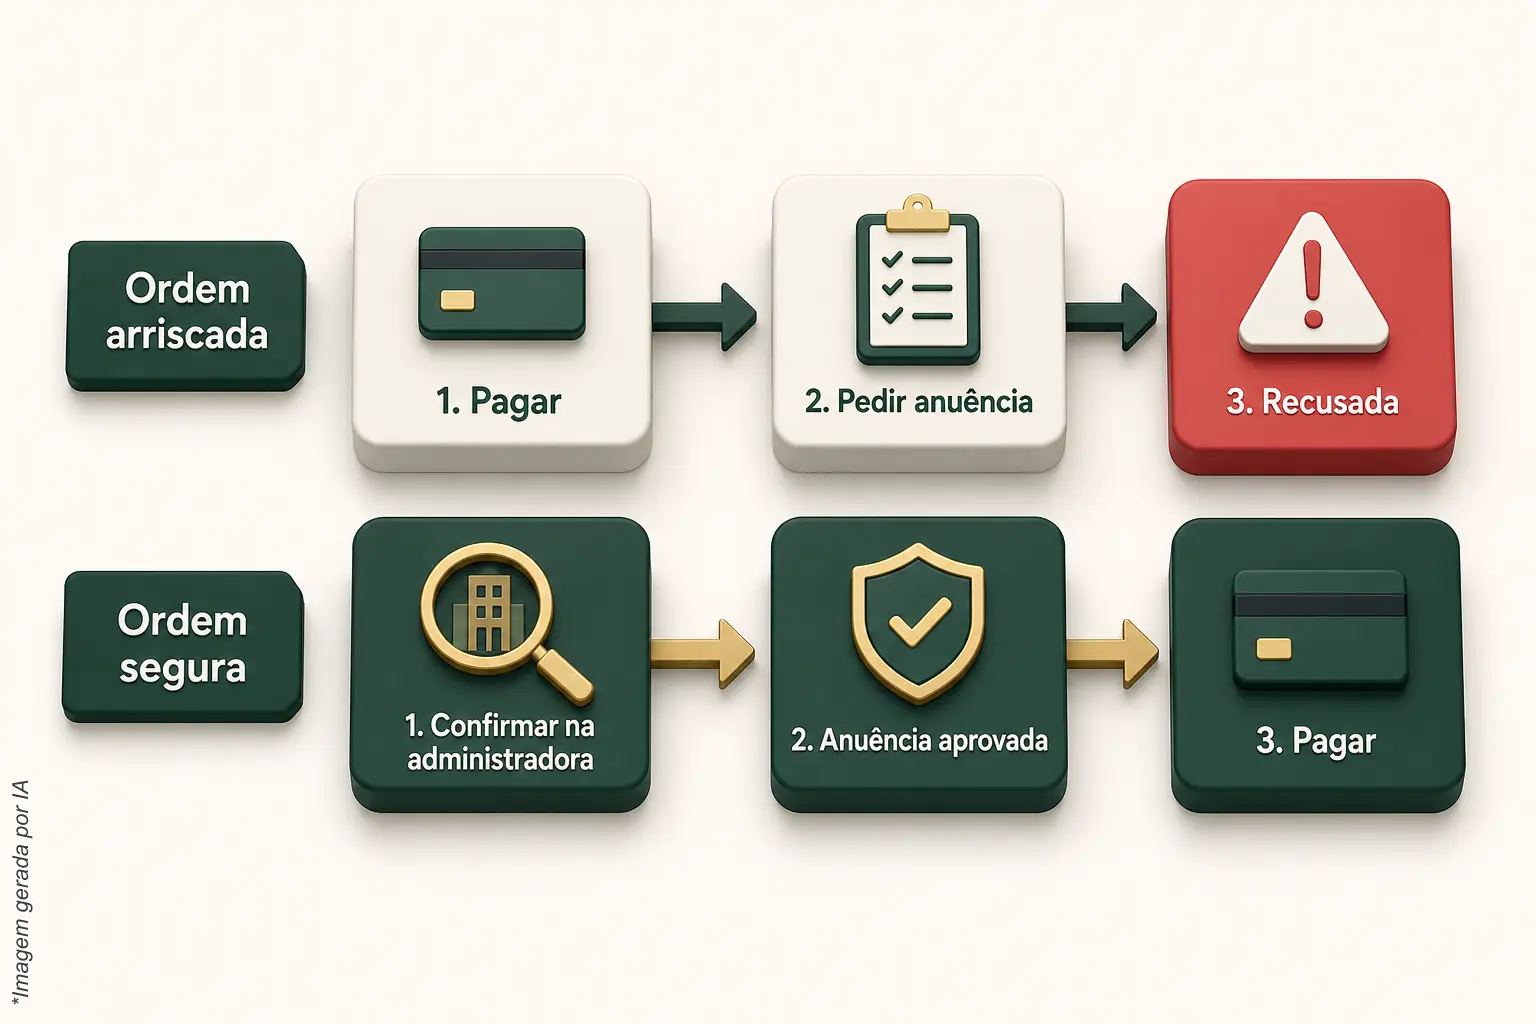
Para quem esse cuidado não serve?
Não serve para quem procura garantia de aprovação, porque ninguém de fora da administradora pode dá-la. Também não serve para quem quer pagar adiantado para "reservar" a cota, nem para quem não pode esperar a análise, que leva o tempo que a administradora levar. E este texto não resolve o caso de quem já pagou e teve a cessão recusada: nesse cenário, o caminho é falar com a administradora e buscar orientação adequada ao seu caso.
Quer conferir uma cessão de cota antes de pagar?
A Arruda Capital ajuda a organizar essa conferência: o que pedir à administradora, em que ordem e o que verificar antes de qualquer transferência de valor. A decisão continua sendo sua. Para conversar, use a página de contato da Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.