
· Consórcio na prática
Consórcio para tratamento odontológico: vale?
Compare consórcio para tratamento odontológico e poupar para pagar à vista: custo total, prazo e flexibilidade. Veja a conta e fale com a Arruda Capital.
O consórcio para tratamento odontológico é uma forma de pagar um tratamento planejado, como implante, aparelho ortodôntico ou reabilitação, sem juros: você entra num grupo, paga parcelas todo mês e usa a carta de crédito quando for contemplado, por sorteio ou lance. A outra saída é juntar o dinheiro e pagar à vista. Este comparativo põe os dois lado a lado.
Resposta curta: vale quando o tratamento pode esperar uma data que ninguém promete e o total do contrato cabe no orçamento. Se o tratamento é urgente, o caminho é outro.
O que é consórcio para tratamento odontológico?
Consórcio é autofinanciamento coletivo, previsto na Lei 11.795/2008: um grupo paga parcelas e, nas assembleias, alguns participantes são contemplados por sorteio ou lance e recebem a carta de crédito. Não há juros. O custo é a taxa de administração e, se o contrato prever, fundo de reserva e seguro.
Existe consórcio de serviços para despesas como educação, saúde, viagens e eventos, mas isso não prova que toda administradora aceite tratamento odontológico: essa confirmação vem por escrito, antes de assinar. A página de consórcio de serviços explica o produto.
E poupar para pagar à vista?
Poupar é guardar um valor por mês até chegar ao preço do tratamento. Não há grupo, taxa nem contrato, mas também não há carta de crédito: o tratamento começa quando o dinheiro estiver completo. Parcelar direto com a clínica tem regras de cada consultório e fica fora desta comparação.
Quanto custa no total: consórcio ou pagar à vista?
No consórcio, a soma das parcelas é maior que a carta, porque inclui a taxa de administração e, se houver, fundo de reserva e seguro. Poupar não tem taxa, mas exige guardar o valor inteiro. Antes de olhar o valor da parcela, peça o total do contrato e compare com a carta.
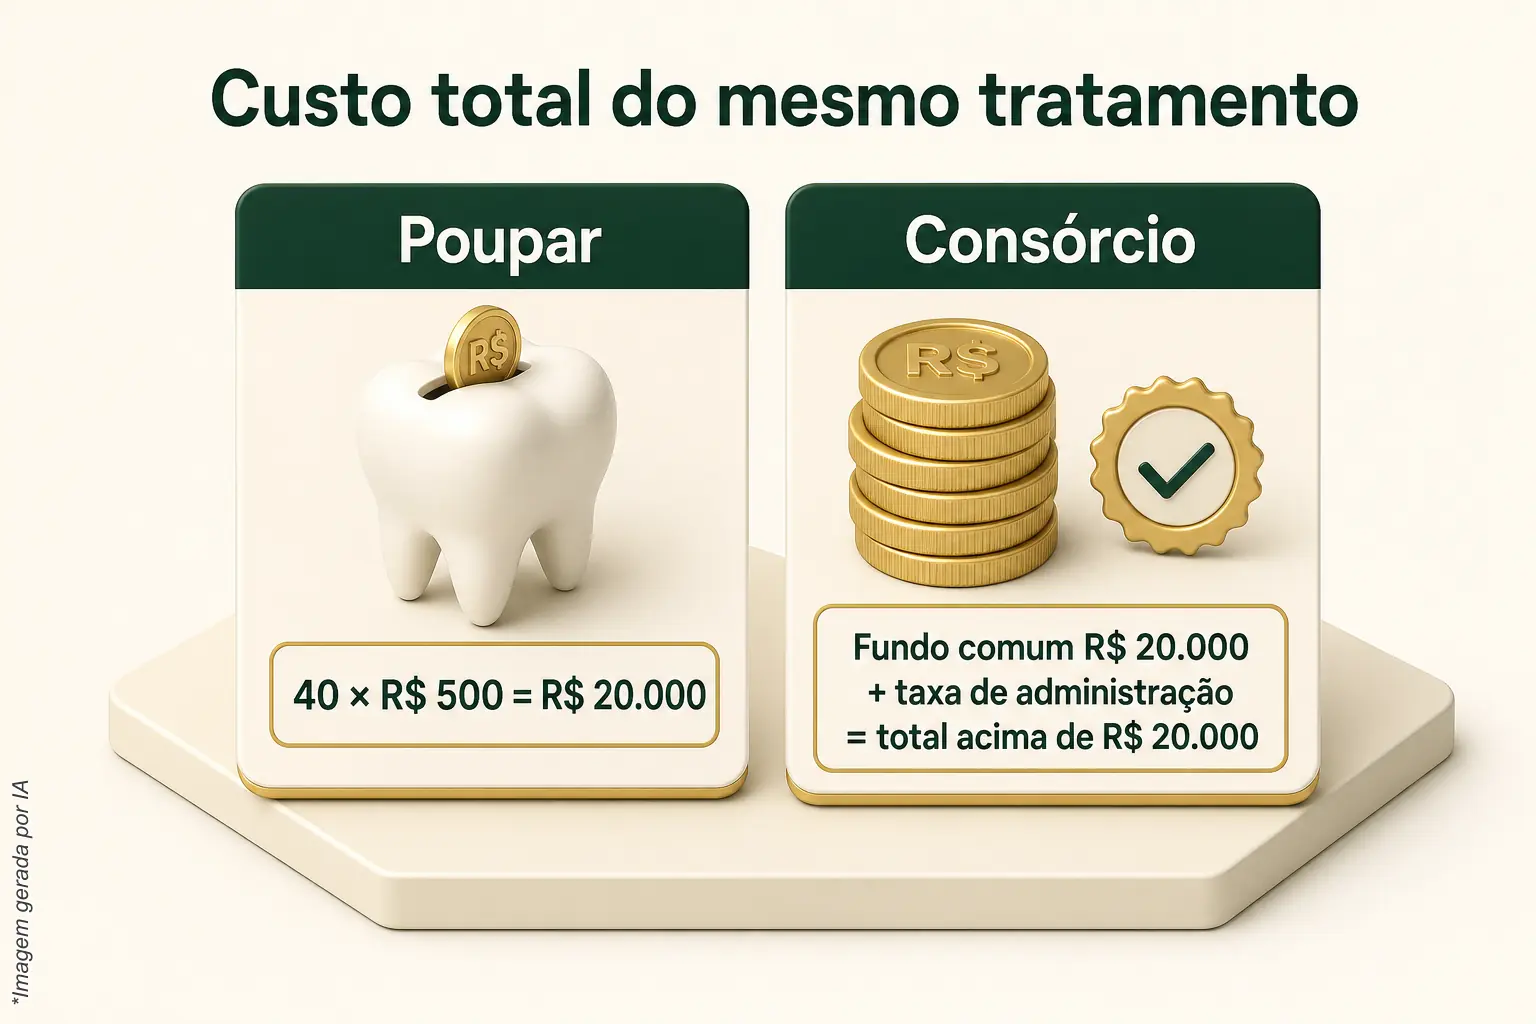
Exemplo hipotético, só para mostrar a conta, com um tratamento de R$ 20.000:
- Poupar R$ 500 por mês: 20.000 ÷ 500 = 40 meses até juntar o valor (sem contar rendimento, para simplificar).
- Consórcio com carta de R$ 20.000 em 40 meses: a parte do fundo comum é de R$ 500 por mês (20.000 ÷ 40). Sobre ela entra a taxa de administração do grupo, então a parcela fica acima de R$ 500 e a soma das 40 parcelas passa de R$ 20.000.
A diferença entre o total pago e a carta é o custo do consórcio. Ela depende da taxa de administração do consórcio do grupo, que varia entre administradoras, e o número real está no contrato. A ABAC explica o que é pago na parcela e informa que ela acompanha a atualização do crédito.
Isso significa que a parcela de hoje pode mudar. Crédito e parcelas são atualizados juntos, pelo índice e pela periodicidade previstos no contrato, como diz a Resolução BCB 285/2023. Pergunte qual é o índice e de quanto em quanto tempo ele é aplicado.
Quando o tratamento começa em cada caminho?
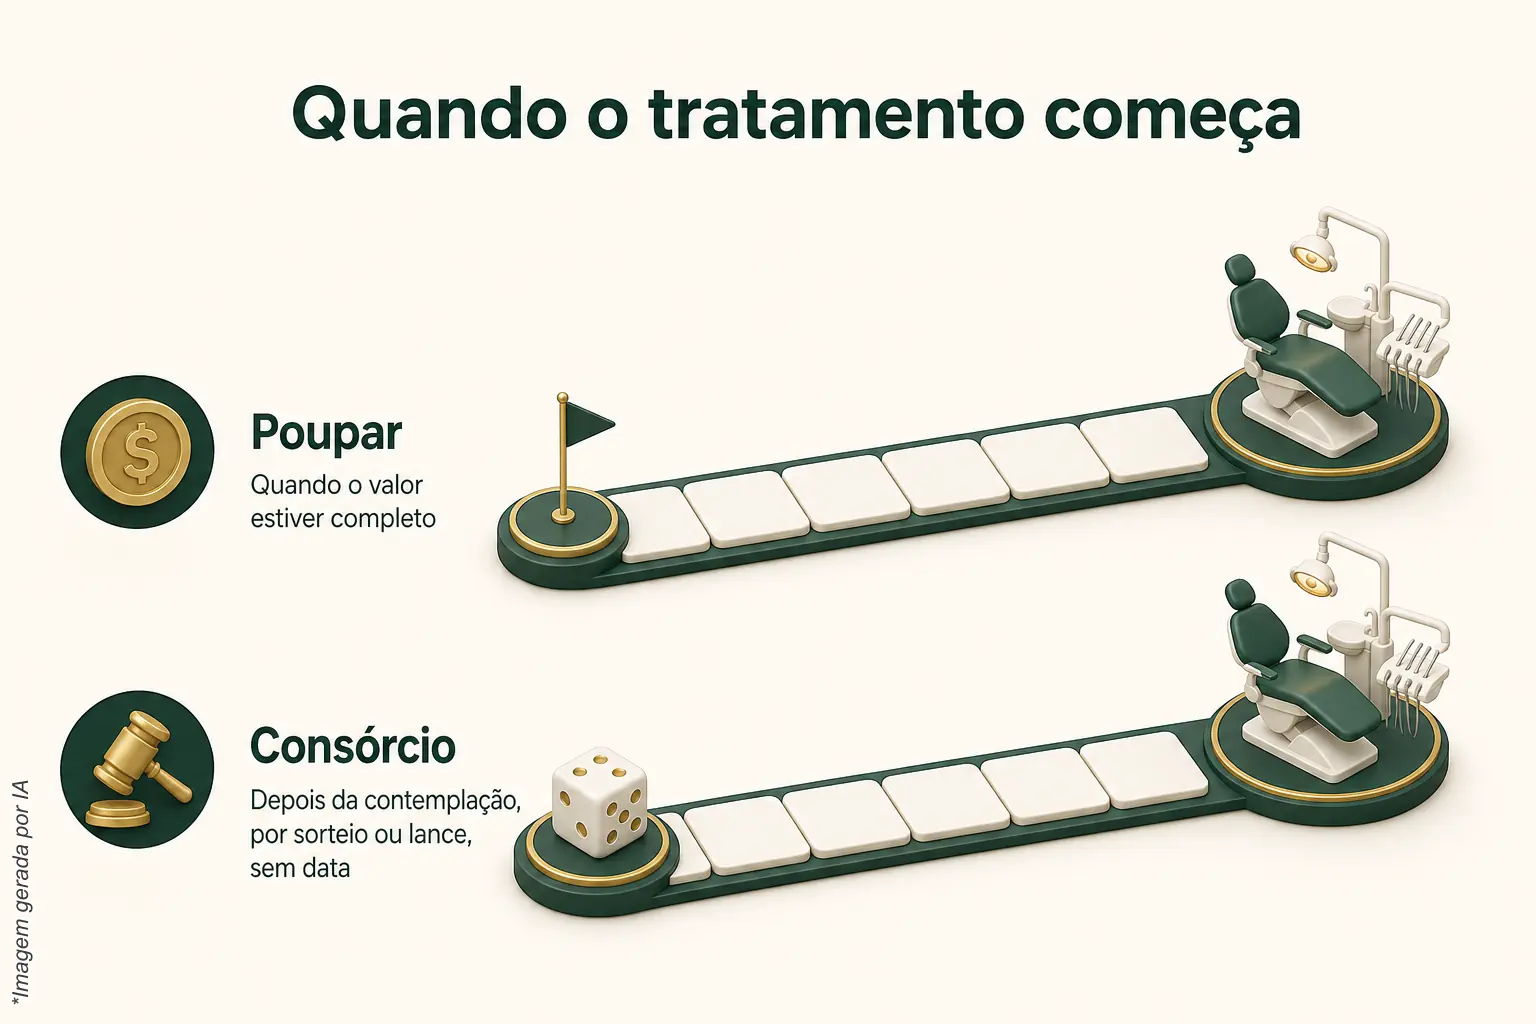
Poupando, o tratamento começa quando o valor estiver completo, e a data sai da conta. No consórcio, começa depois da contemplação, por sorteio ou lance, e ninguém sabe quando ela vem. Depois dela ainda há análise cadastral e exigência de garantias antes de liberar o crédito.
Pagar parcelas adiantado não antecipa a contemplação: a ABAC esclarece que a contemplação ocorre por sorteio ou lance. O lance em consórcio é uma oferta feita na assembleia para disputar a contemplação, e não garante vitória. No lance embutido, o valor sai da própria carta e reduz o que sobra para o tratamento.
Há ainda o índice de contemplação, que, quando divulgado, descreve o histórico de um grupo e não é prazo para você. Nome limpo também não garante aprovação do crédito. Tratamento com dor, infecção ou dente quebrado não pode esperar assembleia.
Qual caminho é mais flexível se o orçamento apertar?
Poupar é mais flexível: dá para reduzir ou pausar o depósito do mês sem contrato nem administradora no meio. No consórcio, a parcela é obrigação do contrato e as regras para atrasar ou sair do grupo são da administradora. Em troca, a parcela fixa no calendário cria o hábito de pagar todo mês.
Se precisar sair, a cota pode ser transferida por cessão de cota, mas só com anuência prévia da administradora (exigência da Lei 11.795/2008), que avalia o novo participante e pode recusar. O guia de desistência do consórcio trata de sair do grupo. Já o dinheiro poupado fica sempre à sua disposição, mas o preço do tratamento pode mudar enquanto você junta.
Consórcio ou poupar: o que muda lado a lado?
O consórcio troca a certeza de data por um valor total maior, organizado em parcelas. Poupar dá controle total, mas depende de guardar o valor inteiro antes. A tabela resume os critérios, e a pergunta que decide é se o tratamento pode esperar.
| Critério | Consórcio | Poupar e pagar à vista |
|---|---|---|
| Custo total | Soma das parcelas acima da carta (taxa de administração e, se houver, reserva e seguro) | O preço do tratamento, sem taxa |
| Início do tratamento | Depois da contemplação, por sorteio ou lance, sem data prometida; ainda há análise e garantias | Quando o valor estiver completo, em data que a conta mostra |
| Flexibilidade | Parcela é obrigação do contrato; mudanças seguem regras da administradora | Depósito pode ser reduzido ou pausado |
| Atualização | Crédito e parcelas atualizados juntos, conforme o contrato | Sem atualização automática do valor guardado |
| Disciplina | Parcela com data marcada | Depende de você depositar todo mês |
Qual escolher: consórcio ou poupar para o tratamento?
Escolha poupar se o tratamento é urgente ou se você precisa de data certa para começar. Considere o consórcio se o tratamento é planejado, pode esperar e o total do contrato cabe no orçamento. Nenhum dos dois é melhor em tudo, e a decisão é sua.
- Tratamento urgente: poupar, ou outra saída que resolva agora. O consórcio não tem data.
- Tratamento planejado e sem pressa: o consórcio pode organizar o pagamento em parcelas mensais, com o total conferido antes de assinar.
- Tratamento em etapas, como ortodontia: compare o total do contrato com o custo de cada etapa e confirme se o crédito pode ser usado nesse tipo de serviço.
- Quem já tem parte do dinheiro: pode usá-lo como lance livre, lembrando que lance não garante contemplação. Também pode seguir poupando e deixar o consórcio para uma etapa posterior do tratamento.
Para quem o consórcio odontológico não serve?
Não serve para quem precisa tratar agora, para quem não consegue manter a parcela até o fim do contrato e para quem espera que pagar adiantado antecipe a contemplação. Também não serve se a administradora não aceitar tratamento odontológico no uso do crédito.
Faça a conta do seu tratamento com a Arruda Capital
Na Arruda Capital, a conversa começa pelo tratamento e pelo orçamento, e o total vem antes da parcela. Fale com a equipe ou teste valores no simulador de consumo. Nenhum caminho aqui garante contemplação em data certa.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.