
· Consórcio na prática
Consórcio de motos usadas é golpe?
Consórcio de motos usadas é golpe? Descubra se a carta de crédito funciona, como verificar a administradora e quando não vale a pena.
A dúvida: "Consórcio de motos usadas é golpe ou é uma forma segura de comprar?"
Você ouve falar de consórcio de motos usadas há anos — amigos fazem, o banco oferece, tem vídeo no YouTube todo dia. Mas quando você pesquisa à noite no sofá, a pergunta que fica é a mesma: será que consórcio de motos usadas é um jeito legítimo de comprar, ou é mais um daqueles produtos que o banco precisa vender? A dúvida é tão normal que a maioria das pessoas que contrói a primeira cota sente ela no início.
Por que essa dúvida é legítima
Três razões justificam seu ceticismo:
Primeira: você nunca vê o resultado imediato. Você paga todo mês, mas a moto usada não chega mês que vem. Quem precisa de um resultado visual e previsível naturalmente desconfia.
Segunda: ninguém explica como a carta de crédito funciona de verdade. Administradoras apresentam parcela, prazo e taxa, mas quase nunca falam de quantas pessoas do grupo são contempladas por mês, quando você entra na fila e o que acontece com seu dinheiro se desistir. Essa falta de transparência é o combustível do ceticismo.
Terceira: você já viu produto prometedor virar problema. Se a conta não fechar no papel, e o texto só fala da parcela sem mostrar o total pago, é um sinal de alerta legítimo.
Resposta direta: não, consórcio de motos usadas não é golpe — se você verifica três coisas antes de assinar
Consórcio é regulado pela Lei nº 11.795/2008, cujas atividades são fiscalizadas, controladas, supervisionadas e coordenadas pelo Banco Central do Brasil. Não é achado informal — é um sistema legítimo com décadas de história no país. Mas legitimidade no papel não significa que qualquer proposta é segura. Tem um método de verificação que reduz bastante o risco.
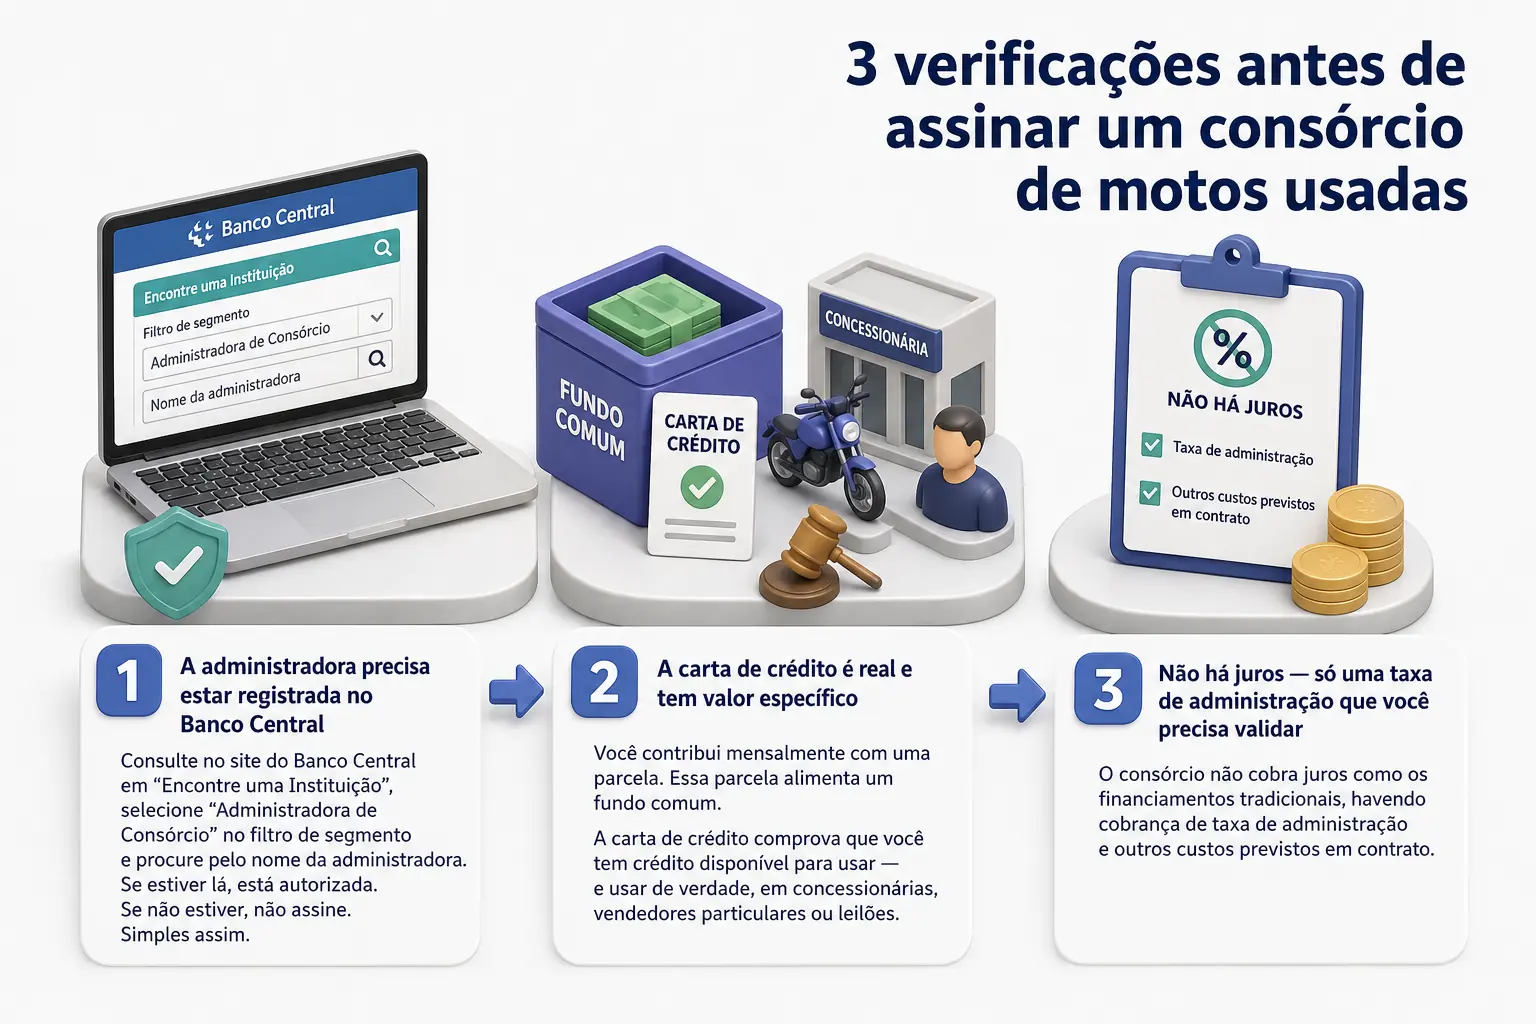
1. A administradora precisa estar registrada no Banco Central
Antes de assinar qualquer contrato de consórcio de motos usadas, consulte se a empresa que vai administrar seu dinheiro tem permissão legal para fazer isso. No Brasil, apenas as administradoras de consórcio autorizadas pelo órgão federal têm permissão de organizar e gerenciar os grupos de consorciados.
Como fazer: entre no site do Banco Central, vá em "Encontre uma Instituição", selecione "Administradora de Consórcio" no filtro de segmento e procure pelo nome da administradora. Se estiver lá, está autorizada. Se não estiver, não assine. Simples assim.
O que você vai encontrar no cadastro: se a empresa está ativa (não suspensa ou descredenciada), o histórico de atuação (se recebeu punições), e as reclamações registradas. Esse dado é público e não custa nada consultar.
2. A carta de crédito é real e tem valor específico
Quando você entra em um consórcio de motos usadas, contribui mensalmente com uma parcela. Essa parcela alimenta um fundo comum. O fundo comum é o valor que efetivamente será utilizado para a aquisição das motos pelos consorciados, correspondendo ao montante que será revertido em cartas de crédito.
A carta de crédito é um documento que comprova que você tem crédito disponível para usar — e usar de verdade, em concessionárias, vendedores particulares ou leilões. A carta de crédito te dá poder de compra à vista, permitindo negociar melhores preços e escolher a moto que quiser, seja ela nova ou usada, de qualquer marca ou modelo.
Isso não é uma promessa — é um documento físico que você recebe na mão depois de ser contemplado. A administradora não compra a moto para você; ela dá o dinheiro e você compra com quem quiser.
3. Não há juros — só uma taxa de administração que você precisa validar
Aqui está o ponto que a maioria das pessoas erra: o consórcio não cobra juros como os financiamentos tradicionais, havendo cobrança de taxa de administração e outros custos previstos em contrato.
Quando você contrata um consórcio de motos usadas, parte da sua parcela mensal (o valor exato é definido conforme o bem e informado no atendimento) vai para o fundo comum. A administradora cobra uma taxa de administração pela organização — sem juros.
Sobre moto usada especificamente: cada administradora define seu próprio critério de idade máxima do veículo, informado no atendimento antes da assinatura. É uma restrição legítima, não uma pegadinha.
Quando a dúvida procede: os casos em que consórcio de motos usadas não é a resposta
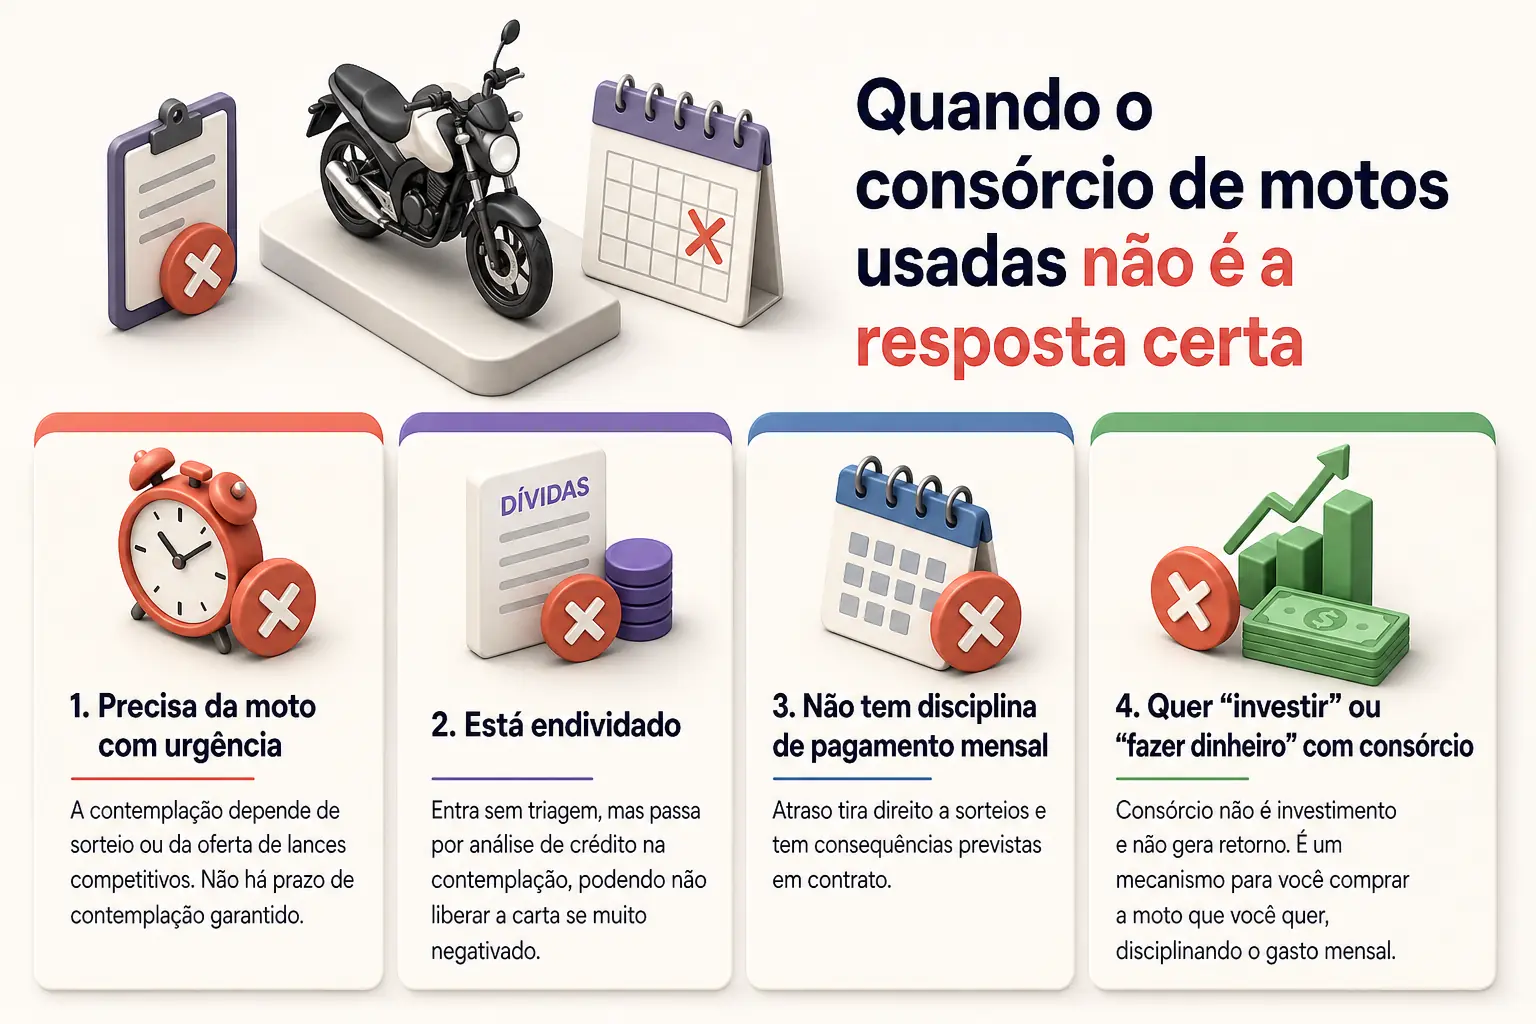
Há situações reais em que consórcio de motos usadas não funciona, e você precisa conhecer elas para não perder tempo:
Se você precisa da moto semana que vem
Quem precisa do veículo com urgência deve considerar que a contemplação depende de sorteio ou da oferta de lances competitivos. Não há prazo de contemplação garantido. A velocidade de contemplação varia de grupo para grupo e depende do número de lances ofertados — não existe prazo garantido em nenhum cenário. Se você vai rodar de app de entrega segunda-feira e precisa da moto segunda, consórcio não é ferramenta para isso.
Se você está endividado
Você consegue entrar em um consórcio de motos usadas com nome sujo no CPF — a administradora não faz triagem de crédito na entrada. Mas quando chegar o momento da contemplação, ela fará uma análise de crédito para garantir que você possa continuar pagando depois de receber a moto. Se o seu nome estiver muito negativado, a carta pode não sair. Não é golpe — é prudência deles. Um crédito que não se converte é crédito que vai ficar pendurado no grupo.
Se você não consegue disciplina de pagamento mensal
Consórcio funciona enquanto você paga. Se você atrasar parcelas, perde direito aos sorteios (pelo menos por um tempo), e atrasar parcelas tem consequências previstas em contrato — o ideal é esclarecer todas elas no atendimento antes de assinar. As condições de desistência e devolução de valores são específicas de cada contrato e são detalhadas no atendimento antes da assinatura. Não é roubo, é contrato: você e outras pessoas juntaram dinheiro para esse fim, e se você sai no meio, o grupo perde recursos. É justo cobrar por isso.
Se você quer "investir" ou "fazer dinheiro" com consórcio
Consórcio não é investimento e não gera retorno. Consórcio é a reunião de pessoas naturais e jurídicas em grupo, com prazo de duração e número de cotas previamente determinados, promovida por administradora de consórcio, com a finalidade de propiciar a seus integrantes, de forma isonômica, a aquisição de bens ou serviços, por meio de autofinanciamento. É um mecanismo para você comprar a moto que você quer, disciplinando o gasto mensal. Quem entra esperando rentabilidade saiu de uma loira de um amigo para cair em outra.
Como decidir: as perguntas que você faz antes de assinar o contrato
Se chegou até aqui e ainda está com dúvida sobre consórcio de motos usadas, use esse roteiro prático para decidir:
Pergunta 1: A administradora está registrada no Banco Central?
Se não: não assine. Se sim: continue.
Pergunta 2: Você consegue detalhar exatamente o que paga todo mês?
Você deveria conseguir ver: fundo comum (X reais), taxa de administração (percentual do fundo), fundo de reserva (Z reais), seguro (se houver). Se a administradora não conseguir separar isso, ela está encobrindo algo. Peça o contrato antes de assinar. Sim, todo ele.
Pergunta 3: Você tem paciência para esperar contemplação?
Essa não é uma pergunta para a administradora — é para você mesmo. Se você vai ficar ansioso, pressionando o vendedor por prazo, ou vai abandonar o plano aos primeiros meses, consórcio não é seu jeito. Financiamento é mais rápido (e mais caro no final, mas mais rápido).
Pergunta 4: Você consegue manter o pagamento mensal por vários anos, no prazo definido no seu contrato?
Esse é o compromisso de base. Se há chance de cortar gasto daqui a pouco meses, consórcio não funciona. Se sair antes do prazo, as condições de devolução são específicas do seu contrato — o atendimento explica exatamente o que você recebe de volta antes de você assinar.
Pergunta 5: Existe uma moto específica que você quer, ou você só quer ter uma?
Se existe uma marca, modelo ou tipo específico, a administradora precisa oferecer carta de crédito que cubra esse valor. Se ela oferece crédito muito abaixo, você vai receber a carta e ver que não consegue comprar o que quer. Não é golpe — é você ter ignorado os números na hora de contratar.
Se você respondeu sim a todas essas, consórcio de motos usadas pode funcionar para você.
O que muda na sua vida quando consórcio funciona
Se você entra em um consórcio de motos usadas e segue a contratação de verdade (com administradora registrada, com gasto mensal real que cabe no orçamento, com paciência), eis o que muda:
Primeira mudança: o gasto vira linha fixa. Em vez de moto velha que pede R$ 800 de oficina em março, R$ 400 em junho e R$ 1.200 em setembro (num total que você não vê claro), você tem uma parcela mensal conhecida. Pode prever. Pode contar.
Segunda mudança: você compra com poder de compra à vista. Quando chegar a contemplação, você tem crédito na mão. Pede desconto. Negocia. Escolhe a moto que quer, não a que está "em promoção" numa concessionária esperando você pagar juros.
Terceira mudança: você para de atrasar decisões. O consórcio força um plano. Não é uma ilusão de que "um dia arruma entrada" — é um compromisso feito, com data de início e data de encerramento. Há gente que aguarda 10 anos dizendo "logo faço consórcio". Quem contrata um consórcio de motos usadas de verdade segue o plano de pagamento até contemplação, sem adiamentos.
Fale com a Arruda Capital sobre sua cota de consórcio de motos usadas
Se você respondeu yes aos cinco critérios acima e está pronto para conhecer como um consórcio de motos usadas funciona na prática, a Arruda Capital trabalha com administradoras autorizadas pelo Banco Central e pode te apresentar as opções com transparência — mostrando exatamente o que entra no seu gasto mensal, qual é o tamanho do fundo comum, e como funciona a contemplação. Não é promessa de prazo (contemplação não tem data), mas é resposta honesta.
Fale com a equipe de especialistas da Arruda Capital pelo formulário de contato e conte qual é seu objetivo. Eles vão avaliar se consórcio de motos usadas funciona no seu caso específico, ou se há uma outra ferramenta que faz mais sentido.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.