
· Consórcio na prática
Consórcio de trator agrícola resolve a janela?
Consórcio de trator agrícola depende de linha de crédito e garante a máquina no plantio? Veja o que é mito, o que é verdade e fale com a Arruda Capital.
O consórcio de trator agrícola não depende de uma linha de crédito rural liberada no mês em que você precisa: é autofinanciamento coletivo, e a carta vem do grupo. Mas isso não significa que a máquina chega na janela de plantio. A contemplação é por sorteio ou lance, não tem data, e depois dela ainda há análise cadastral e garantias. Abaixo, o que é mito e o que é verdade.
O mito: consórcio dispensa o crédito rural e garante o trator na hora de plantar?
Não garante. O consórcio não depende de uma linha de crédito liberada na hora, porque funciona por autofinanciamento coletivo, mas a máquina só chega depois da contemplação. Ela acontece por sorteio ou lance, nas assembleias do grupo, e não tem data. Por isso o consórcio não resolve, sozinho, a necessidade de ter o trator numa janela marcada.
O mito, do jeito que circula na conversa entre produtores, é mais ou menos este: "consórcio não depende de linha de crédito, então tenho a máquina quando a janela abrir". A primeira metade da frase é verdadeira. A segunda não tem como ser, porque ninguém controla a data da contemplação.
Por que esse mito se espalha entre produtores?
Porque nasce de uma dor real. As linhas de crédito para máquina costumam ter limite e exigir documentação, e a liberação raramente coincide com o mês da necessidade. Ao ouvir que o consórcio não tem juros nem depende dessas linhas, muita gente conclui que ele resolve o calendário. Resolve uma parte do problema, mas não a data.
Pesa também a expressão "carta de crédito". Quem escuta a palavra crédito imagina dinheiro disponível; na prática, a carta só pode ser usada depois da contemplação. E há o relato de quem foi contemplado logo no começo do grupo. Acontece, mas é resultado de sorteio ou de lance, nunca uma regra do produto, e ninguém pode prometer isso.
O que é verdade sobre consórcio e linha de crédito?
A parte verdadeira existe: consórcio é autofinanciamento coletivo, previsto na Lei 11.795/2008, e não cobra juros. O custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. O que ele não tem é prazo: ninguém pode dizer quando a contemplação, e portanto a máquina, vai chegar.
Os pontos técnicos que sustentam essa resposta:
- Composição da parcela. Segundo a ABAC sobre o que é pago, a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados. Como não há juros, mas há taxa, a soma das parcelas é maior que o valor do crédito.
- Atualização. O crédito e as parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, conforme a Resolução BCB 285/2023.
- Contemplação. Acontece só por sorteio ou lance. A ABAC explica que antecipar parcelas não dá direito imediato ao crédito.
- Depois da contemplação. O crédito não sai na hora. A administradora faz análise cadastral e exige garantias, e em geral o próprio bem fica alienado. Ter o nome limpo não garante a aprovação.
- Lance embutido. Usa parte da própria carta e, por isso, reduz o valor disponível para comprar a máquina. Não é dinheiro extra.
Em resumo: o consórcio tira da conta a linha de crédito que pode não estar disponível, mas coloca no lugar uma incerteza de data. Quem planeja a lavoura precisa saber qual das duas pesa mais no seu calendário.
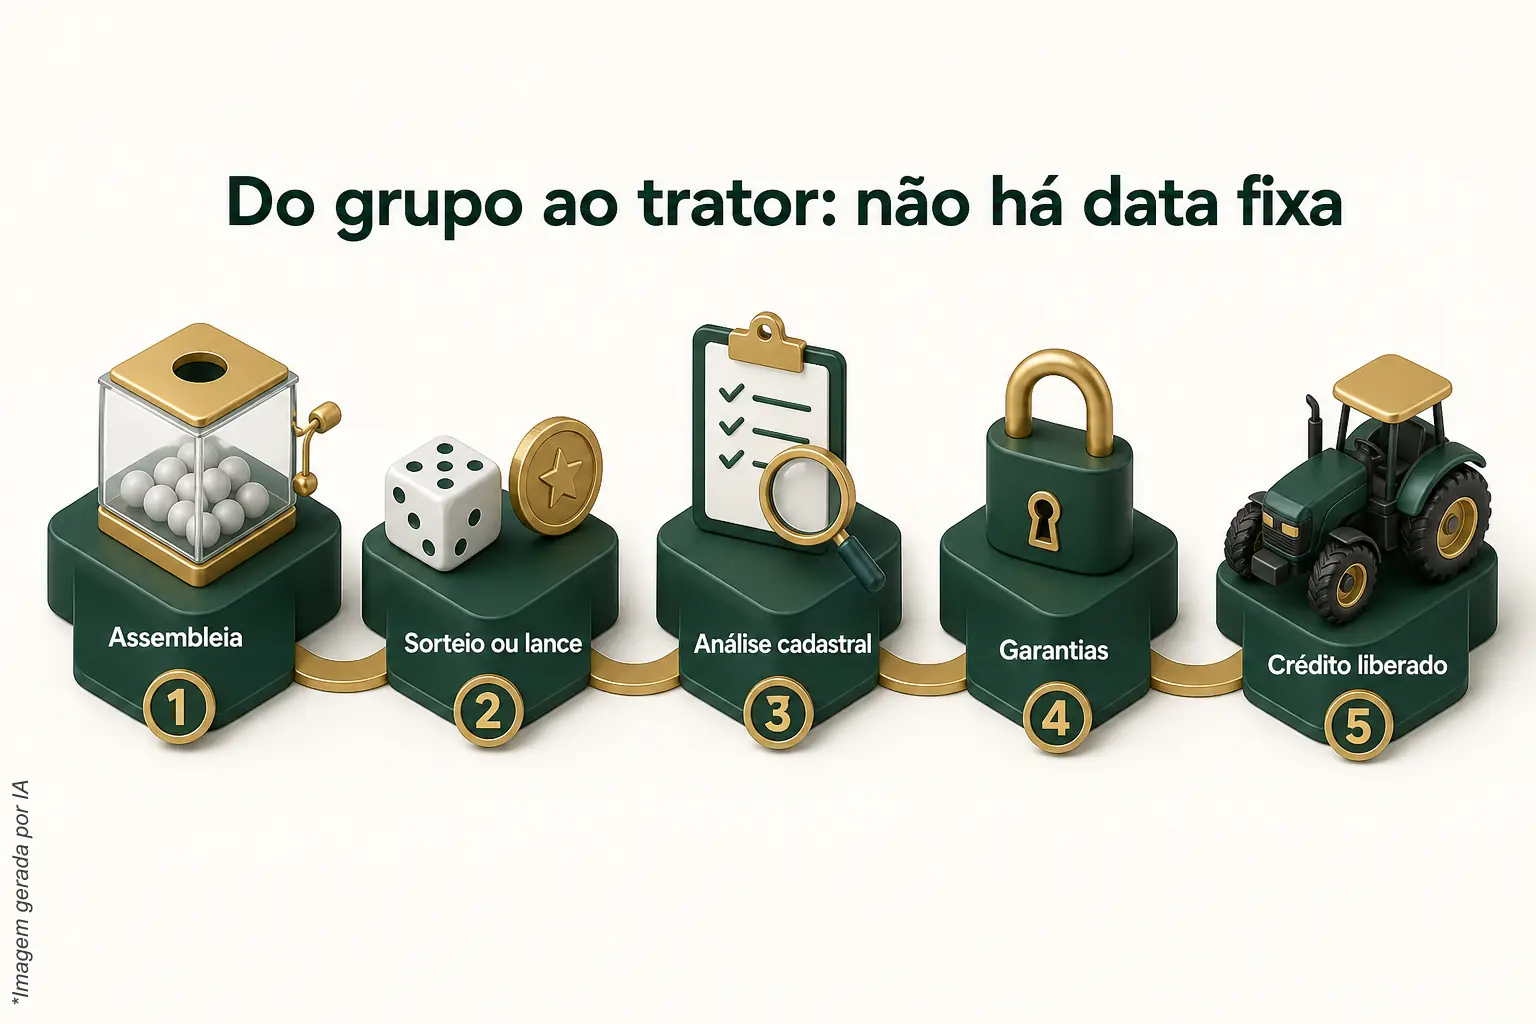
Qual é o risco de acreditar que o consórcio garante o trator na safra?
O risco é montar o calendário da lavoura sobre uma data que ninguém controla. Se o plantio depende da máquina e a contemplação não vem a tempo, a janela passa sem plano B. E quem tenta acelerar pode tirar o lance do capital de giro da safra, trocando um aperto de caixa por outro.
Um exemplo hipotético, só para mostrar a conta: numa carta de R$ 400 mil, se R$ 80 mil forem usados como lance embutido, sobram R$ 320 mil para comprar a máquina (400 mil menos 80 mil). O lance embutido sai da própria carta. Já o lance livre sai do seu bolso, e aí vale perguntar de qual caixa ele sairia e o que faltaria depois. Entenda como funciona na página sobre lance em consórcio; mesmo assim, lance alto não assegura vitória na assembleia.
Há ainda o risco de acreditar que pagar tudo adiantado contempla. Não contempla. Quem antecipa parcelas para tentar "furar a fila" gasta caixa sem ganhar posição.
O que fazer com a informação correta?
Trate o consórcio como planejamento para a máquina que você vai precisar adiante, não como solução para a janela do próximo plantio. Para a janela imediata, mantenha outra alternativa de aquisição. Antes de entrar, confira se a parcela cabe nos meses de caixa mais fraco e se a administradora é autorizada.
- Defina a data real da necessidade. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera antes de contratar. Para a máquina, isso começa por saber se ela é para esta safra ou para as próximas.
- Compare administradoras autorizadas. A mesma fonte orienta comparar administradoras autorizadas. Veja o que cada uma oferece na página de administradoras de consórcio.
- Simule com o seu fluxo de caixa em mente. No simulador, olhe o valor da parcela contra os meses em que a receita é menor, e não só contra a média do ano.
- Confira se o contrato corresponde ao que foi apresentado. Taxas e regras variam entre administradoras e grupos, então leia antes de assinar.
- Separe o lance do capital de giro. Se for dar lance, defina de onde o dinheiro sai e não use o caixa que sustenta a próxima safra.
Para quem o consórcio de máquina agrícola não serve?
Não serve para quem precisa do trator numa data fechada, como o próximo plantio, e não tem outra forma de adquirir a máquina. Também não serve para quem não consegue manter as parcelas até o fim do grupo, nem para quem espera um atalho: pagar adiantado não contempla, e lance não tem vitória garantida.
Para quem pode esperar e planeja renovar ou ampliar o maquinário com antecedência, o consórcio é uma forma de se organizar sem juros, com a taxa de administração diluída no prazo. É uma ferramenta de planejamento, não de urgência.
Fale com a Arruda Capital sobre o seu caso
Se quiser avaliar o seu caso com calma, fale com a Arruda Capital. A conversa parte da data em que a máquina é necessária e do que cabe no caixa, sem prometer prazo de contemplação.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.