
· Consórcio na prática
Cota de consórcio: 5 travas após aprovação
Cessionário aprovado não garante crédito liberado. Veja 5 exigências de garantia e documentação de uma cota de consórcio e fale com a Arruda Capital.
Você passou pela análise cadastral, foi aprovado como cessionário de uma cota de consórcio contemplada e acha que o caminho está livre. Não está necessariamente. Entre a aprovação do seu cadastro e a liberação efetiva do crédito, a administradora ainda pode exigir garantias e documentos específicos — e é nessa etapa que muita gente trava, atrasa ou desiste sem entender por quê.
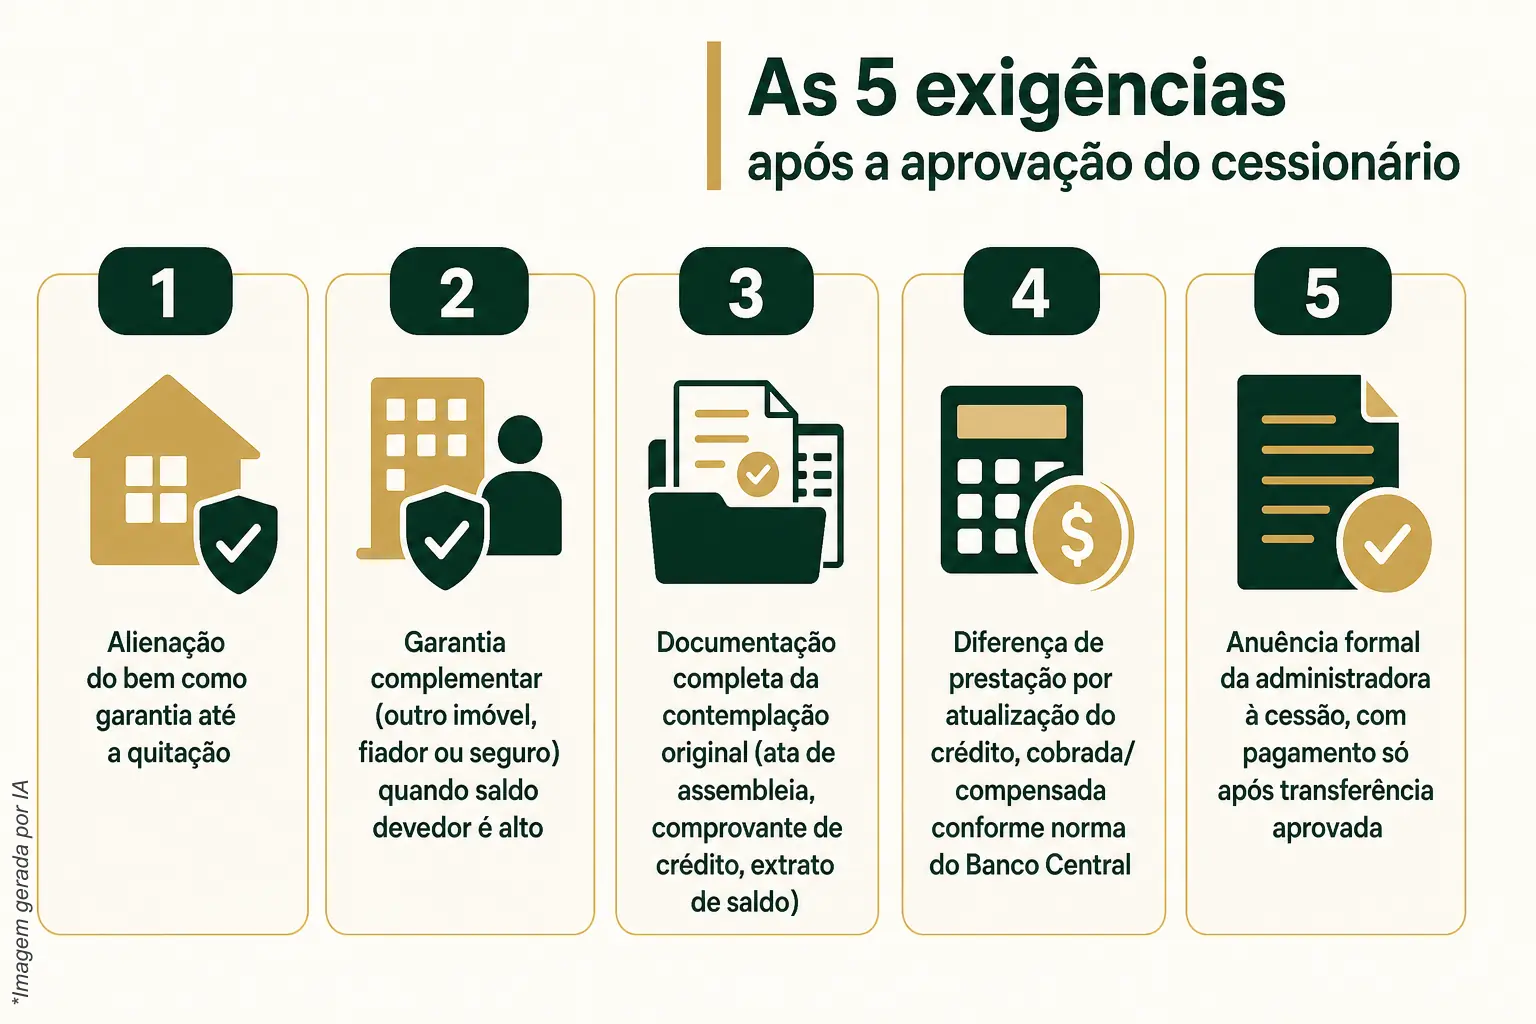
Este post lista as cinco exigências mais comuns que aparecem depois da aprovação do cessionário, para que você confira cada uma antes de fechar a cessão de cota.
1. Alienação do bem como garantia
Mesmo com cadastro aprovado, a administradora costuma exigir que o próprio bem adquirido fique alienado como garantia até a quitação do consórcio. Essa exigência é comum na prática do setor, mas as condições específicas de garantia variam conforme o contrato e a administradora. A ABAC explica que a administradora exige garantias para disponibilizar o crédito contemplado, admitindo garantias complementares previstas em contrato e proporcionais ao saldo devedor.
Na prática: se o imóvel que você pretende comprar com a carta ainda tem pendências de registro ou matrícula, a alienação pode travar até a regularização.
2. Garantia complementar quando o saldo devedor é alto
Quando o saldo devedor restante da cota é elevado em relação ao crédito, algumas administradoras pedem garantia adicional além do próprio bem — outro imóvel, fiador ou seguro, dependendo do contrato. Esse ponto costuma pegar o cessionário de surpresa, porque ele calculou "quanto sobra de saldo devedor" pensando só no valor da cessão, sem considerar o que o contrato exige de cobertura.
Vale abrir a planilha e simular diferentes cenários de saldo devedor antes de negociar o valor da cessão — o simulador ajuda a visualizar como crédito e parcelas se atualizam ao longo do tempo.
3. Documentação completa da contemplação original
Não basta o cessionário estar aprovado: é preciso que a cota tenha documentação completa e verificável da contemplação — ata de assembleia, comprovante de crédito, extrato de saldo. Sem isso, a administradora pode suspender a liberação até a regularização documental, mesmo que o cadastro do novo titular já esteja ok.
A ABAC orienta, no checklist para compra de cota contemplada, confirmar a contemplação com a administradora, conferir ata, crédito, saldo e garantias, e somente pagar após a aprovação da transferência — e destaca que a administradora avalia a capacidade financeira do comprador e pode rejeitá-lo (ABAC).
4. Diferença de prestação por atualização do crédito
Entre a emissão da cobrança e a assembleia, o valor do crédito pode ter sido atualizado — e essa diferença de prestação precisa ser cobrada ou compensada, segundo prazo definido em norma do Banco Central. A Resolução BCB 362/2023 estabelece que essas diferenças devem ser cobradas ou compensadas até a segunda prestação seguinte à verificação. Se isso não estiver resolvido, a liberação do crédito pode ficar pendente até a regularização financeira da cota.
Isso não é "custo escondido": é reflexo de como o crédito e as contribuições são atualizados juntos, conforme a Resolução BCB 285/2023.
5. Anuência formal da administradora à cessão
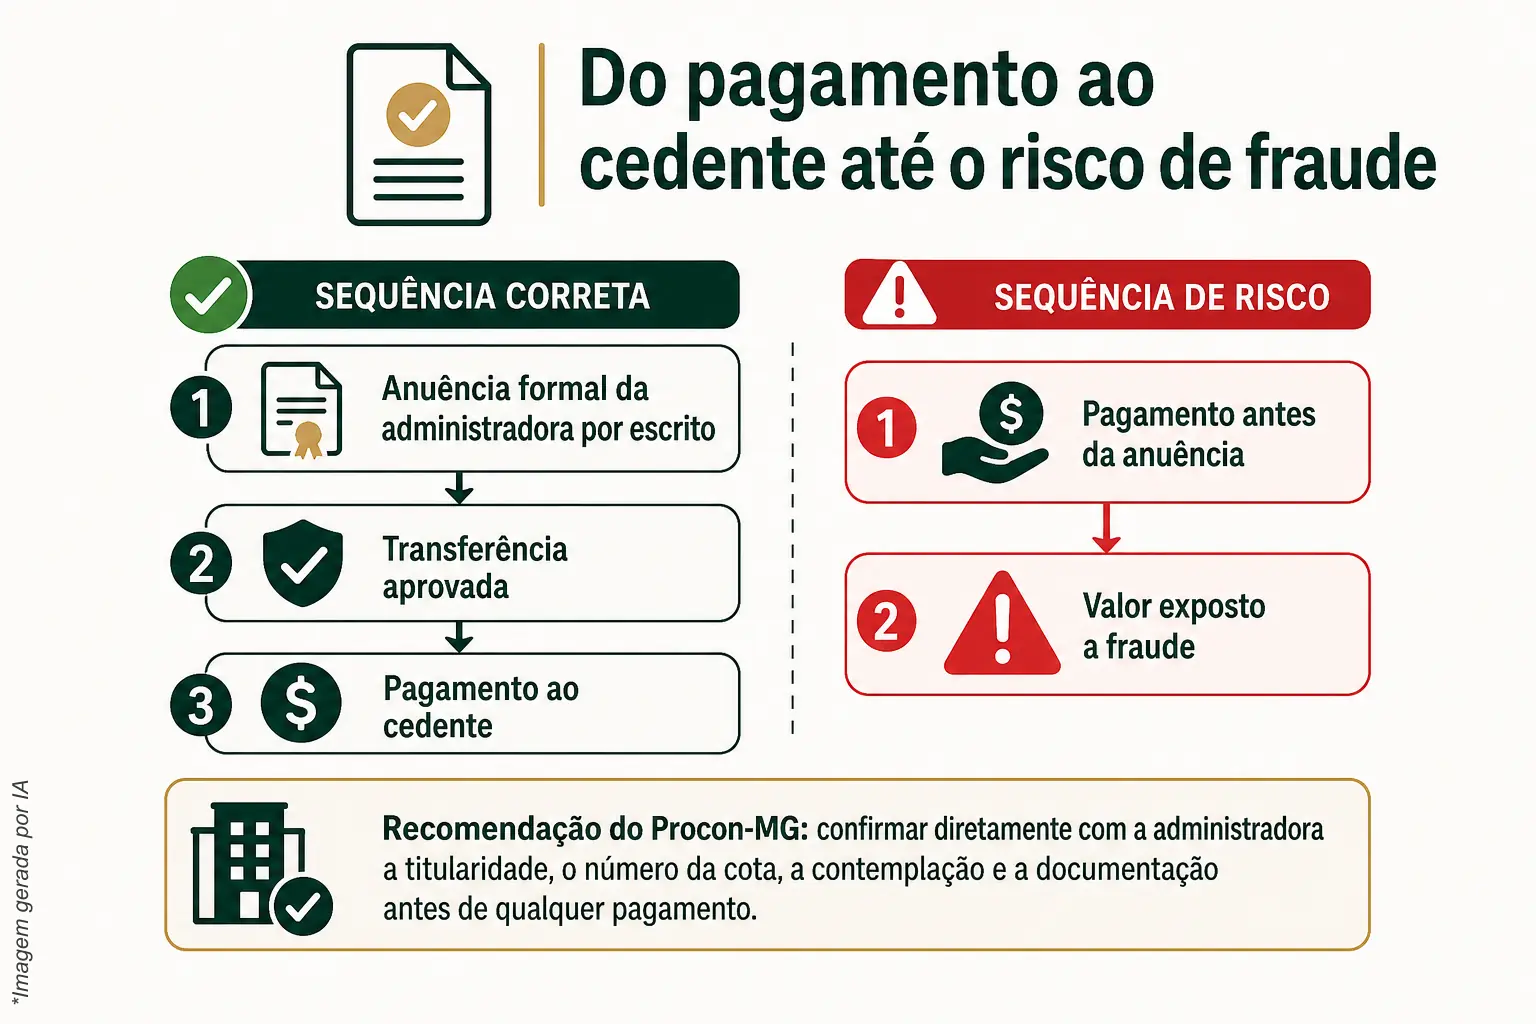
A cessão de cota só existe de fato com anuência prévia da administradora — não é um acordo que se resolve só entre cedente e cessionário. A Lei 11.795/2008 exige essa anuência para transferir direitos e obrigações. Sem ela formalizada por escrito, qualquer valor pago ao cedente fica exposto: o pagamento só deve ocorrer depois da transferência aprovada, nunca antes.
Aqui mora o golpe mais comum do setor: supostas cotas contempladas vendidas sem verificação real. O Procon-MG já alertou sobre esse tipo de fraude e recomenda confirmar diretamente com a administradora a titularidade, o número da cota, a contemplação e a documentação antes de qualquer pagamento (Procon-MG).
Qual dessas exigências trava mais consórcios?
A mais comum, na prática, é a combinação dos itens 1 e 3: bem com pendência de documentação somada a garantia não resolvida. A aprovação do cessionário dá a falsa sensação de que o processo está encerrado, mas ela é só uma das etapas. O InfoMoney, ao ouvir especialistas sobre cartas contempladas, reforça essa distinção: contemplação não é o mesmo que liberação do crédito, que depende de transferência aprovada, documentos e garantias (InfoMoney).
Para quem esse caminho não serve
Se você precisa do crédito liberado numa data certa, cessão de cota contemplada não é a ferramenta certa: cada etapa — aprovação cadastral, garantias, documentação — depende de análise da administradora, sem prazo garantido. Também não serve para quem quer pular a verificação formal só porque "a oferta veio de alguém de confiança": isso não substitui a conferência direta com o canal oficial da administradora.
Checklist rápido antes de avançar
- Confirmar com a administradora a titularidade e a contemplação da cota (não apenas com quem ofereceu).
- Pedir a ata de assembleia, o valor do crédito e o extrato de saldo devedor atualizado.
- Perguntar expressamente se o bem pretendido pode ser alienado sem pendências de registro.
- Checar se há exigência de garantia complementar além do próprio bem.
- Nunca pagar nada ao cedente antes da anuência formal da administradora à transferência.
Conferir cada um desses pontos antes de assinar é exatamente o que separa uma cessão de cota bem-feita de uma armadilha. Se você já tem uma cota em vista ou quer entender o que falta para destravar uma liberação de crédito, fale com a Arruda Capital pelo contato e leve a verificação para quem acompanha isso formalmente.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.