
· Consórcio na prática
Cota de consórcio: verifique antes de ceder
Veja o passo a passo para verificar uma cota de consórcio contemplada antes da cessão. Fale com a Arruda Capital e tire suas dúvidas.
Antes de pagar qualquer ágio, dá para confirmar se uma cota de consórcio contemplada existe, está ativa e pode mesmo ser cedida — direto com a administradora, pelo canal oficial dela, sem depender da palavra de quem está oferecendo a cota. Este guia mostra o passo a passo.
O que você vai conseguir seguindo este guia
Ao final, você terá conferido os seis pontos que definem se uma cota de consórcio contemplada é uma operação segura de assumir: existência da cota, data de contemplação, valor do crédito, saldo devedor, ausência de impedimento e possibilidade formal de cessão — tudo confirmado pela administradora, não pelo vendedor.
Isso não garante que a cessão vai se concretizar nem antecipa prazo de uso do crédito — essas etapas dependem de análise da administradora e, depois, de exigências próprias para liberar o bem. O que este passo a passo entrega é a base documental para você decidir com informação, e não com a palavra de quem está do outro lado da mesa.
Pré-requisitos: o que separar antes de começar a verificação
Você vai precisar de três documentos e uma postura: dados cadastrais da cota, disposição para falar diretamente com a administradora, e a compreensão de que quem tem que autorizar o processo é o cedente — o atual titular — e não você.
- Dados da cota: número do grupo, número da cota, nome da administradora e, se possível, CNPJ dela.
- Identificação do cedente: nome completo e CPF/CNPJ de quem está oferecendo a cota — sem isso, não há como a administradora confirmar nada.
- Canal oficial da administradora: telefone, e-mail ou app institucional, encontrado no site dela — nunca o contato que veio junto com a proposta.
- Disposição para envolver o cedente: a verificação completa exige que o titular atual autorize a administradora a falar com você, ou participe da conversa.
Passo a passo para verificar uma cota de consórcio contemplada
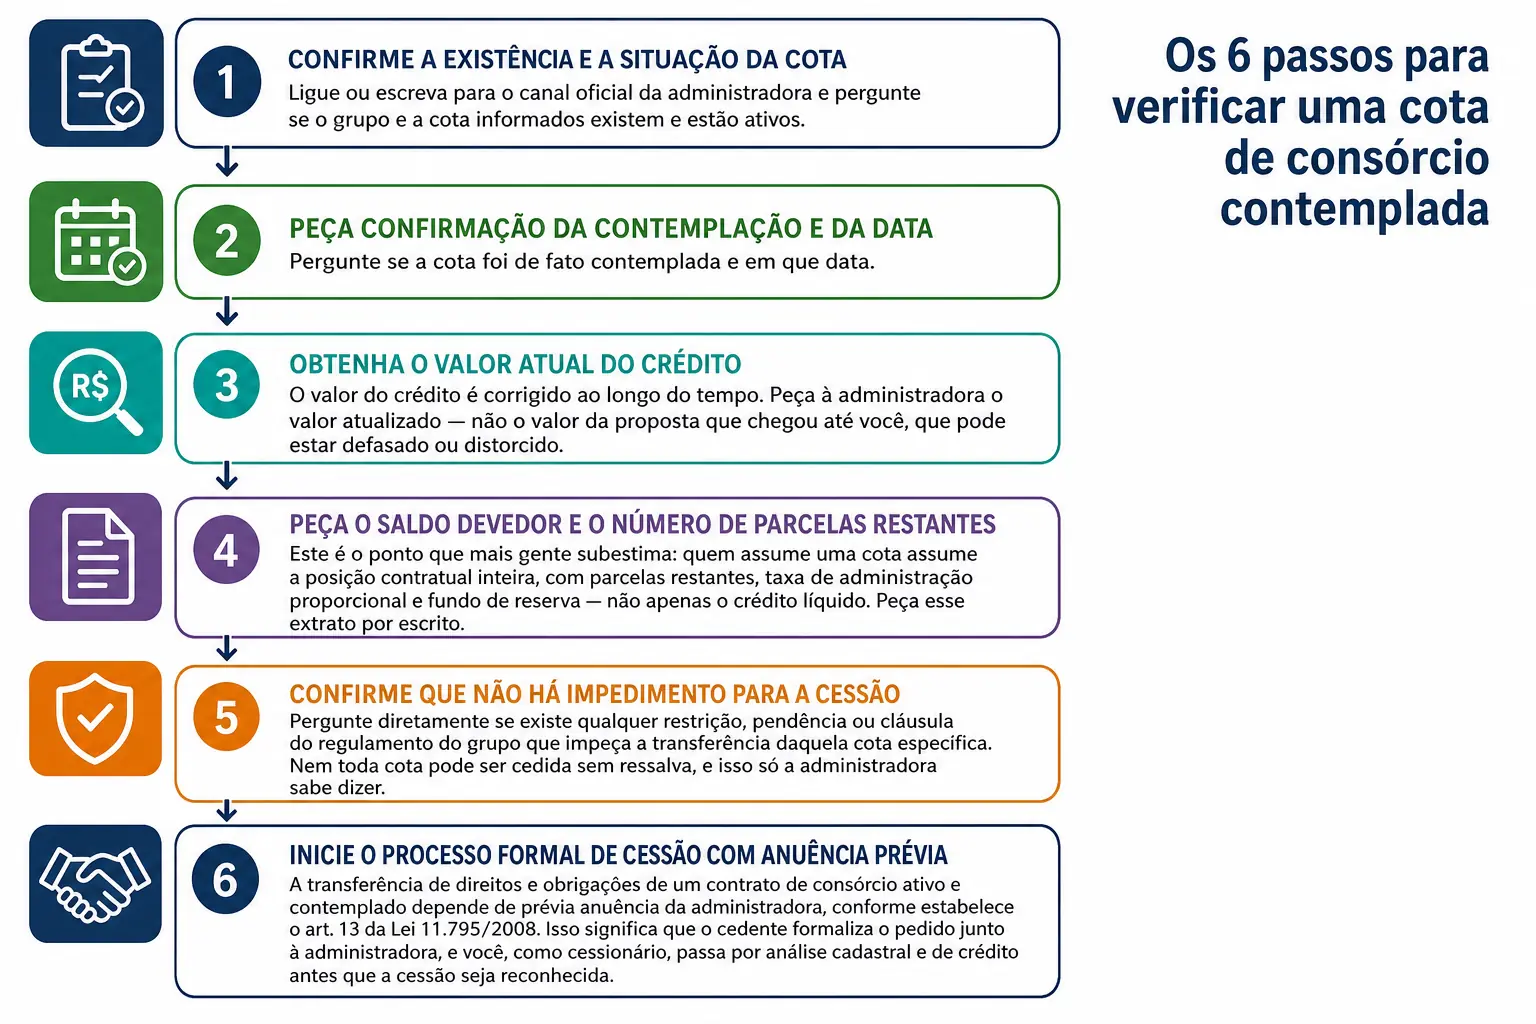
São seis passos, cada um confirmando um ponto que não pode ficar por conta da palavra do vendedor. Pular etapas é o que transforma uma cessão de cota em papel sem valor.
Passo 1: confirme a existência e a situação da cota
Ligue ou escreva para o canal oficial da administradora e pergunte se o grupo e a cota informados existem e estão ativos. Administradoras autorizadas têm essa informação em sistema e podem confirmar a situação cadastral básica.
Passo 2: peça confirmação da contemplação e da data
Pergunte se a cota foi de fato contemplada e em que data. Contemplação não tem prazo previsível e nenhuma cota é contemplada por antecipação: essa etapa serve só para confirmar um fato já ocorrido, nunca para estimar quando a próxima acontece.
Passo 3: obtenha o valor atual do crédito
O valor do crédito é corrigido ao longo do tempo. Peça à administradora o valor atualizado — não o valor da proposta que chegou até você, que pode estar defasado ou distorcido.
Passo 4: peça o saldo devedor e o número de parcelas restantes
Este é o ponto que mais gente subestima: quem assume uma cota assume a posição contratual inteira, com parcelas restantes, taxa de administração proporcional e fundo de reserva — não apenas o crédito líquido. Peça esse extrato por escrito.
Passo 5: confirme que não há impedimento para a cessão
Pergunte diretamente se existe qualquer restrição, pendência ou cláusula do regulamento do grupo que impeça a transferência daquela cota específica. Nem toda cota pode ser cedida sem ressalva, e isso só a administradora sabe dizer.
Passo 6: inicie o processo formal de cessão com anuência prévia
A transferência de direitos e obrigações de um contrato de consórcio ativo e contemplado depende de prévia anuência da administradora, conforme estabelece o art. 13 da Lei 11.795/2008. Isso significa que o cedente formaliza o pedido junto à administradora, e você, como cessionário, passa por análise cadastral e de crédito antes que a cessão seja reconhecida. O STJ, em casos de cessão de crédito de cotas canceladas (regime distinto), reconheceu que a administradora não é obrigada a registrar cessões feitas sem sua participação no processo — reforçando que o caminho formal, com anuência prévia, é o que oferece segurança jurídica para quem está comprando.
Erros comuns ao verificar uma cota de consórcio
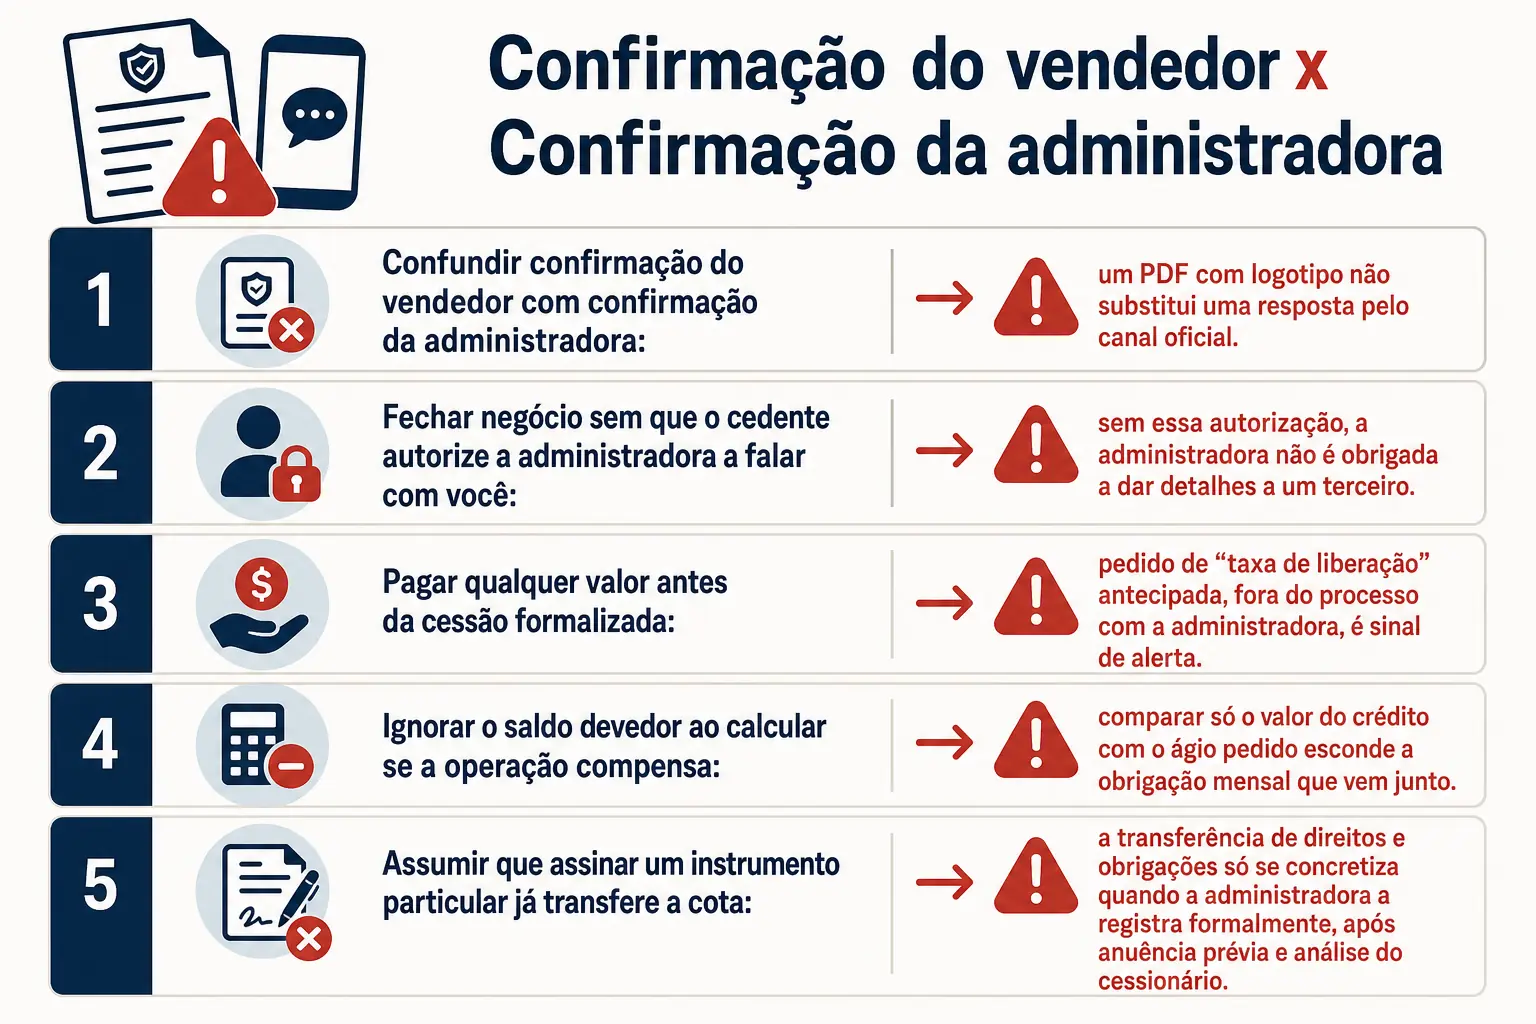
O erro mais frequente é aceitar como prova um documento ou telefone fornecido pelo próprio vendedor — isso não é verificação, é repetição da mesma fonte com aparência oficial.
- Confundir confirmação do vendedor com confirmação da administradora: um PDF com logotipo não substitui uma resposta pelo canal oficial.
- Fechar negócio sem que o cedente autorize a administradora a falar com você: sem essa autorização, a administradora não é obrigada a dar detalhes a um terceiro.
- Pagar qualquer valor antes da cessão formalizada: pedido de "taxa de liberação" antecipada, fora do processo com a administradora, é sinal de alerta.
- Ignorar o saldo devedor ao calcular se a operação compensa: comparar só o valor do crédito com o ágio pedido esconde a obrigação mensal que vem junto.
- Assumir que assinar um instrumento particular já transfere a cota: a transferência de direitos e obrigações só se concretiza quando a administradora a registra formalmente, após anuência prévia e análise do cessionário. Em cotas canceladas (regime jurídico distinto), a jurisprudência reconheceu que a administradora não é obrigada a registrar cessões feitas sem sua anuência, o que demonstra o peso do processo formal — ainda mais importante em cotas ativas e contempladas.
Depois de concluir a verificação, o que fazer
Com os seis pontos confirmados pela administradora, o passo seguinte é formalizar o pedido de cessão junto a ela, com o cedente autorizando o processo e você passando pela análise cadastral e de crédito exigida.
Vale lembrar que uma cota de consórcio não é aplicação financeira: não existe rendimento contratado, e o que a cessão oferece é acesso a poder de compra sem tomar financiamento — com custo próprio, que inclui taxa de administração e o ágio pago ao cedente. Se a ideia é usar o crédito para comprar um imóvel para alugar, lembre que aluguel envolve vacância, IPTU, condomínio, manutenção e imposto de renda — nunca é conta de "o aluguel paga a parcela". Este passo a passo também não serve para quem busca prazo definido de uso do crédito, quer decidir sob pressão de oferta "só hoje", ou está pensando em uma cota cancelada — o regime de cessão nesse caso segue outra lógica jurídica, distinta da cota contemplada e ativa tratada aqui.
Fale com a Arruda Capital sobre a cessão de cota
Se você já passou pelos seis pontos de verificação e quer seguir com o caminho formal de cotas contempladas, com verificação feita junto à administradora, fale com a Arruda Capital e leve a operação para o atendimento — é lá que as condições específicas de cada cessão são apresentadas, com o contrato à vista.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.