
· Consórcio na prática
Liberação da carta de crédito: o que preparar
Contemplar não libera o crédito na hora. Veja o que a administradora analisa, o custo de um atraso e o que preparar antes. Fale com a Arruda Capital.
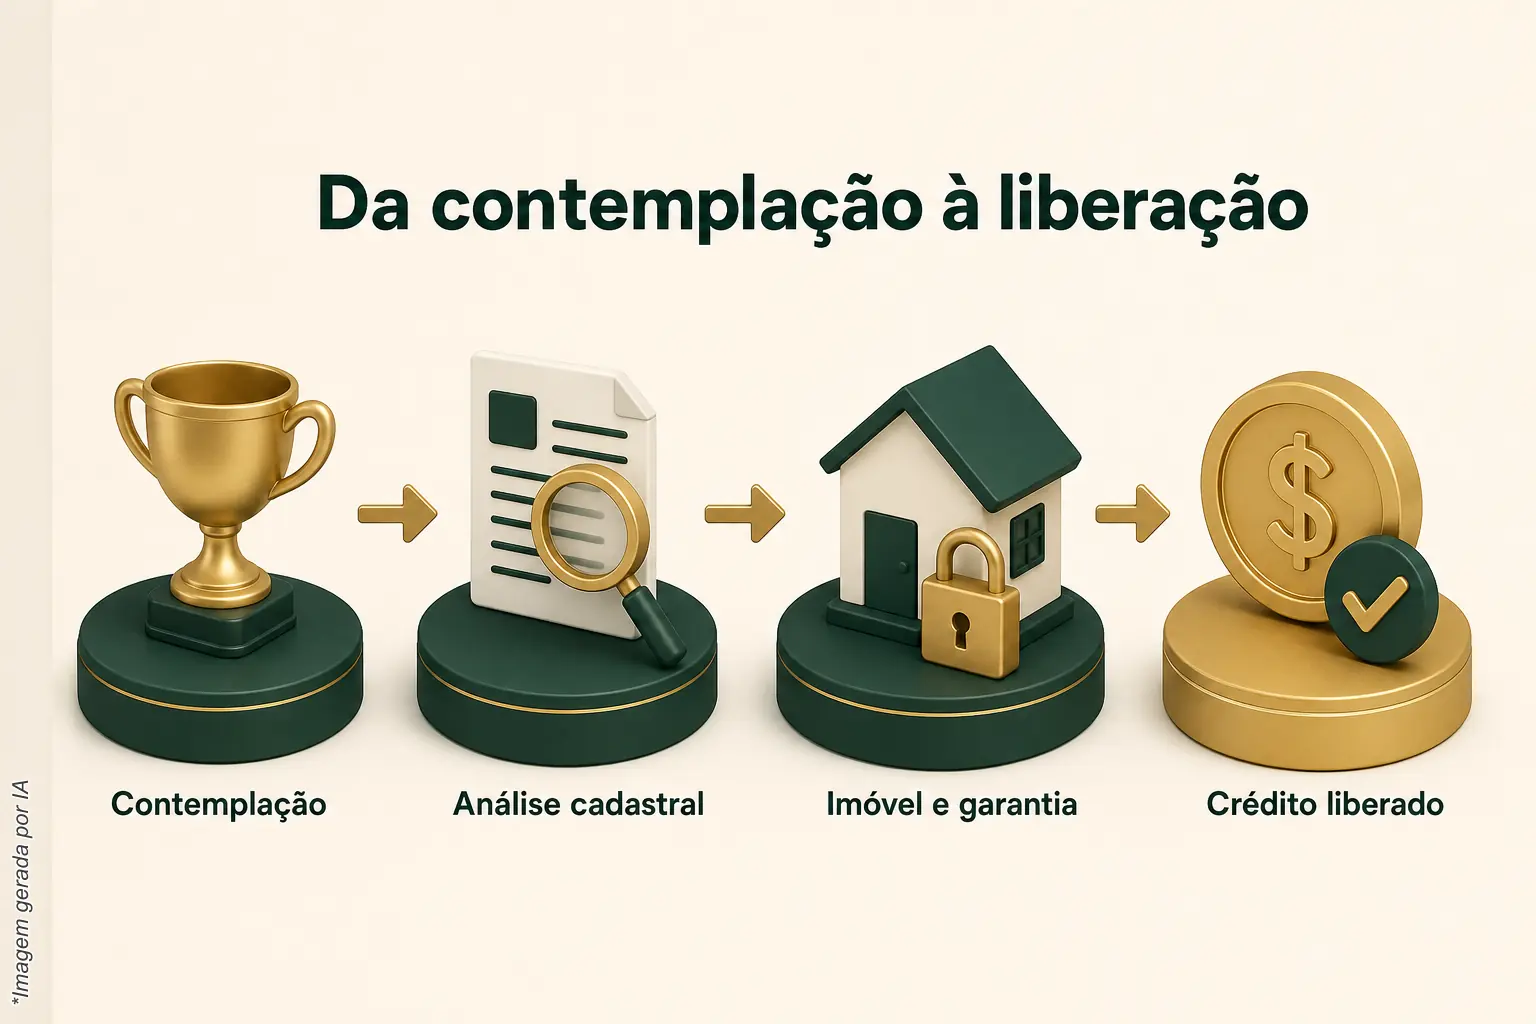
A liberação da carta de crédito não acontece no dia da contemplação. Depois do sorteio ou do lance, a administradora faz a análise cadastral, pede documentos seus e do imóvel e exige uma garantia (em geral, o próprio imóvel fica alienado a ela) antes de liberar o dinheiro. Preparar essa etapa antes não garante aprovação nem prazo, mas evita que ela dependa de horas que você não tem.
Para quem usa o consórcio como ferramenta de alavancagem patrimonial, é na liberação que a cota vira imóvel. É também a etapa mais burocrática do caminho, e a que mais pede presença de quem tem a agenda tomada pelo trabalho.
Quantas cotas de consórcio imobiliário foram vendidas em 2026?
Segundo a ABAC, de janeiro a julho de 2026 foram vendidas 979,67 mil cotas de consórcio imobiliário, crescimento de 40,8% sobre o mesmo período de 2025. No sistema inteiro, os créditos comercializados somaram R$ 331,60 bilhões, alta de 22,9%. São números de venda, não de contemplação nem de resultado.
Por que esse dado importa para o seu caso? Porque cada uma dessas cotas, quando for contemplada, passa pela mesma etapa: análise, documentos, garantia e só então o pagamento. O fechamento de 2025, também da ABAC, mostra a diferença entre as métricas: no segmento imobiliário foram 145 mil contemplações e mais de R$ 30 bilhões em créditos disponibilizados. Vender cota, contemplar e disponibilizar crédito são coisas distintas, e o que acontece entre a segunda e a terceira é o assunto deste texto.
O número não é prazo para você decidir nada. É só um lembrete de que a contemplação é um passo, não a chegada.
Contemplação é a mesma coisa que liberação da carta de crédito?
Não. A contemplação acontece na assembleia, por sorteio ou lance, e dá ao cotista o direito de usar o crédito. A liberação vem depois: a administradora confere o cadastro do contemplado, exige garantias e analisa o imóvel. Especialistas ouvidos pelo InfoMoney fazem a mesma distinção. Nome limpo, sozinho, não garante a aprovação.
A ABAC, no passo a passo de contratação, descreve as assembleias, os sorteios, os lances e a exigência de garantias para usar o crédito. Os termos técnicos dessa etapa estão no dicionário do consórcio.
O que muda na conta quando a liberação atrasa?
As parcelas continuam sendo pagas normalmente depois da contemplação, porque o contrato segue até o fim do prazo. O que muda é o tempo em que o imóvel ainda não existe no seu patrimônio: se o objetivo é renda, cada mês de espera é um mês sem aluguel. O custo de esperar aparece na conta, não no contrato.
Um exemplo hipotético, com números redondos:
- Carta de crédito de R$ 400 mil, contemplada, para comprar um imóvel de renda.
- Aluguel bruto hipotético de R$ 2.400 por mês. Depois de vacância, IPTU, condomínio, manutenção e IR, sobra um líquido hipotético de R$ 1.700.
- Se a liberação leva três meses a mais porque faltou um documento ou o imóvel escolhido não passou na análise, são 3 × R$ 1.700 = R$ 5.100 de renda líquida que não entram.
A renda de aluguel não é garantida, e a conta não supõe que ela cubra a parcela: só mostra o efeito do atraso. Para entender como a renda do imóvel se encaixa na estratégia, veja o imóvel que se paga.
Dois pontos mexem no valor que chega ao imóvel. Primeiro, o lance embutido: ele usa parte da própria carta. Num lance embutido hipotético de R$ 80 mil numa carta de R$ 400 mil, ficam R$ 320 mil (400 mil − 80 mil) para a compra. Os detalhes estão na página sobre lance em consórcio. Segundo, a atualização: enquanto o crédito não é usado, ele e as parcelas seguem atualizados pelo preço do bem ou pelo índice e periodicidade do contrato, como prevê a Resolução BCB 285. O preço do imóvel que você escolheu, porém, segue o mercado, e os dois nem sempre andam juntos.
O que a administradora analisa antes de liberar a carta de crédito?
Ela olha três frentes: quem você é (cadastro e capacidade de pagar as parcelas que faltam), o que você está comprando (documentação e situação do imóvel) e como o crédito fica garantido (em geral, o próprio imóvel em alienação fiduciária). Cada administradora tem a sua lista e o seu fluxo, por isso vale pedir a lista por escrito antes.
Seu cadastro e a comprovação de renda
Quem trabalha como pessoa jurídica, sem salário fixo, costuma precisar de mais papel para mostrar a renda: declaração de imposto de renda, extratos, contrato social. Deixar isso organizado num só lugar é o item que mais economiza tempo depois.
O imóvel e a matrícula
O imóvel precisa estar com a documentação em ordem para servir de garantia. Matrícula atualizada, situação do vendedor e débitos do imóvel são conferidos antes do pagamento. Um imóvel com pendência pode ser recusado, e a busca recomeça.
A garantia: alienação fiduciária
Pela Lei 9.514/1997, na alienação fiduciária você transfere ao credor a propriedade resolúvel do imóvel como garantia, e fica com a posse direta. A garantia nasce com o registro do contrato no Registro de Imóveis. Paga a dívida, a propriedade fiduciária se resolve e o credor fornece o termo de quitação em até 30 dias. Enquanto isso, transmitir os direitos sobre o imóvel exige a anuência expressa do credor.
O que dá para deixar pronto antes da contemplação?
Quase tudo que depende de você: documentos pessoais e de renda reunidos, a lista de exigências da administradora em mãos, o perfil do imóvel definido e uma reserva para as despesas de compra, como escritura e registro. O que depende de terceiros (a análise e o registro) continua no tempo deles.
Uma lista prática para fazer com calma, numa semana mais leve:
- Peça à administradora, por escrito, a lista de documentos e o roteiro da liberação no seu grupo.
- Monte uma pasta com documentos pessoais, comprovantes de renda e declarações recentes, e atualize a cada trimestre.
- Defina o perfil do imóvel (região, tipo, faixa de preço) para não começar a busca do zero no dia da contemplação.
- Reserve um valor para escritura, ITBI e registro, e pergunte à administradora se esses custos podem sair da carta.
- Se pensa em lance embutido, faça a conta do valor líquido que sobra para a compra.
A etapa de liberação costuma cair numa semana comum, no meio da escala. Com a pasta pronta, ela tende a pedir menos horas suas, e menos horas tiradas do pouco tempo que sobra fora do trabalho. Depois do crédito liberado, o passo seguinte está em depois da contemplação.
Para quem essa preparação não faz sentido
Preparar a liberação não resolve um consórcio que não cabe no orçamento. Se a parcela já aperta hoje, a análise de capacidade de pagamento pode travar o crédito de qualquer jeito. Também não serve para quem precisa do imóvel numa data certa: contemplação não tem data, e nenhuma pasta organizada muda isso. E não é para quem procura rentabilidade: consórcio não é investimento financeiro, é ferramenta para formar crédito sem juros e comprar patrimônio.
Quer conferir o seu caso com calma?
A Arruda Capital analisa o grupo antes de indicar uma cota (índice de contemplação, forma de contemplação e estrutura de taxa) e mostra o que costuma ser exigido na liberação, para você decidir pelos seus próprios critérios. Sem pressa e sem promessa de prazo. Fale com a Arruda Capital pela página de contato.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.