
· Consórcio na prática
O risco de depender só do sorteio do consórcio
Contar só com o sorteio do consórcio e usar a reserva do lance como caixa da empresa trava o imóvel. Veja a conta e fale com a Arruda Capital.
Quem entra num consórcio de imóvel contando só com o sorteio do consórcio aceita uma coisa que pouca gente diz em voz alta: não há data para usar a carta. A contemplação acontece só por sorteio ou por lance, nas assembleias do grupo. Se o dinheiro que seria o lance fica na conta da empresa e sai no primeiro aperto, a cota anda, as parcelas saem do caixa todo mês e o imóvel continua no papel.
Este texto mostra como esse cenário se forma, quando ele fica difícil de reverter e o que dá para fazer antes, com a conta à vista e sem promessa de prazo.
Como funciona o sorteio do consórcio?
O sorteio do consórcio acontece nas assembleias do grupo, que também apuram os lances. Quem é sorteado passa a ter direito ao crédito, conforme as regras do contrato. Não existe fila nem data marcada: pagar parcelas adiantadas não contempla, e ninguém consegue prometer em que mês uma cota específica será sorteada.
Um ponto que costuma confundir: o consórcio não tem juros. O custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê, e por isso a soma das parcelas fica acima do crédito. No desenho legal, ele é autofinanciamento coletivo, como define a Lei 11.795/2008. A ABAC descreve o caminho no passo a passo da contratação: assembleias, sorteios, lances e exigência de garantias para usar o crédito. Termos como assembleia e fundo comum estão no dicionário do consórcio, e a chance de sair sem lance é o tema da página sobre índice de contemplação.
O cenário de quem só espera o sorteio
O roteiro costuma ser parecido. O empresário entra no grupo com um plano razoável: pagar a parcela pelo fluxo de caixa e, em paralelo, juntar uma sobra para dar um lance quando fizer sentido. A sobra fica guardada na conta da empresa, com resgate fácil, porque ali é prático.
Só que dinheiro de resgate fácil dentro do CNPJ tem dono: o capital de giro. Um fornecedor pede pagamento antecipado, um cliente grande atrasa, entra um pedido que exige estoque. Cada saque parece pontual e justificado. Nenhum deles, sozinho, é "desistir do lance". Todos juntos são.
Enquanto isso, o sorteio do consórcio segue o ritmo dele, que não é o da empresa. A cota pode ser sorteada cedo, tarde ou perto do fim do grupo, e o plano inteiro passa a depender disso.
Como esse cenário evolui com o tempo
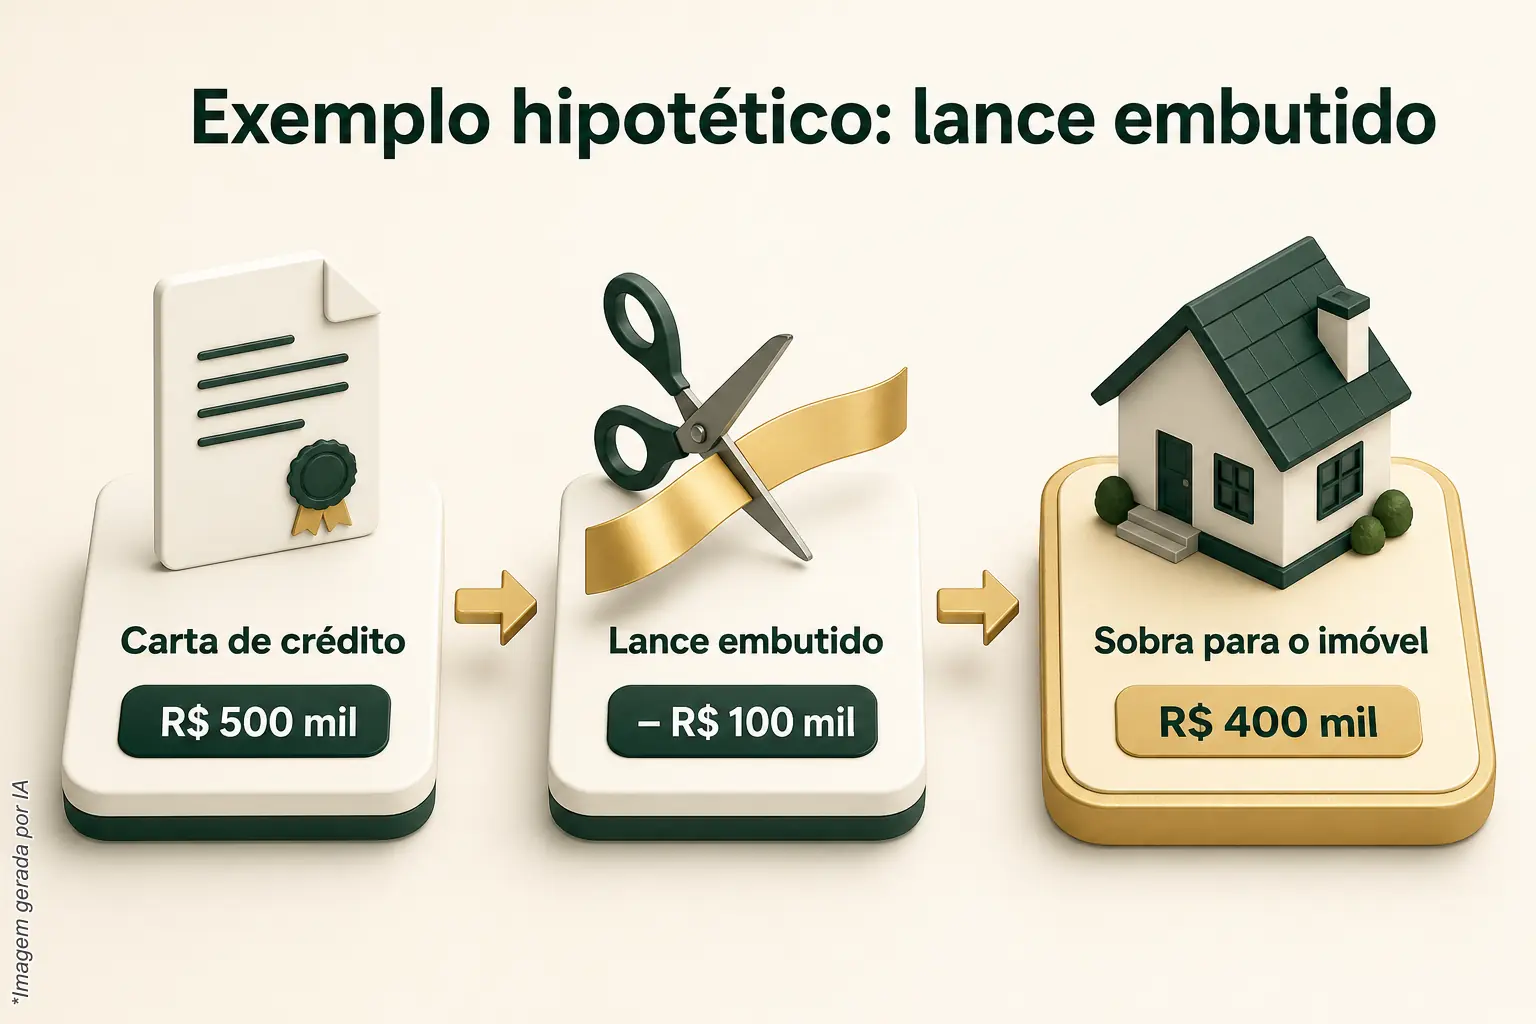
Veja um exemplo hipotético, com números redondos. Carta de crédito de R$ 500 mil e a meta de guardar R$ 100 mil para um lance livre. Se a cada aperto de caixa saem R$ 20 mil da reserva, bastam cinco apertos para ela zerar: 5 × R$ 20 mil = R$ 100 mil. Numa empresa que vive de estoque e prazo de cliente, cinco apertos podem acontecer antes de a cota ser sorteada.
Enquanto a reserva some, três coisas continuam acontecendo:
- A parcela segue saindo. Ela tem o fundo comum e a taxa de administração, e pode ter fundo de reserva e seguro, como explica a ABAC sobre o que é pago. É compromisso mensal, com ou sem contemplação.
- Crédito e parcela são atualizados juntos. A Resolução BCB 285 vincula as contribuições ao crédito, atualizado pelo preço do bem ou pelo índice e pela periodicidade do contrato. Já a reserva do lance não tem regra nenhuma que a mantenha: ela só cresce se você continuar depositando e diminui a cada saque.
- O tempo do grupo passa. Cada assembleia sem contemplação encurta o tempo entre o dia em que você recebe o crédito e o fim do grupo. Quem é contemplado perto do fim já pagou quase tudo antes de ter o imóvel nas mãos.
O patrimônio fora do CNPJ continua no papel. A cota existe e está sendo paga, mas o imóvel que ela deveria comprar ainda depende de uma assembleia que ninguém sabe quando vem.
Quando fica mais difícil reverter?
Fica mais difícil quando a reserva do lance já foi consumida e boa parte do prazo do grupo já passou. Nesse ponto, o lance livre exige juntar de novo o que saiu, o lance embutido reduz a carta e o sorteio continua sem data. Sobra pouco prazo de grupo para que uma contemplação faça diferença no plano original.
Alguns sinais de que o plano está chegando a esse ponto:
- A reserva do lance já foi usada mais de uma vez para cobrir o caixa e não voltou ao valor original.
- O depósito da reserva virou "o que sobrar no mês", sem valor fixo nem data.
- A parcela reduzida antes da contemplação foi escolhida sem conferir o que vem depois. No produto do Itaú, por exemplo, a parcela pode ser 30% menor até a contemplação; depois, o saldo é recalculado com as diferenças, e uma contemplação mais tardia pode elevar as parcelas seguintes.
- A única saída que sobrou é o lance embutido, que usa parte da própria carta.
No exemplo hipotético, um lance embutido de R$ 100 mil numa carta de R$ 500 mil deixa R$ 400 mil para comprar o imóvel: R$ 500 mil − R$ 100 mil = R$ 400 mil. O imóvel que cabia no plano original talvez não caiba mais. As regras de cada tipo de lance estão na página sobre lance em consórcio.
Como evitar depender só do sorteio do consórcio?
O caminho é tratar o sorteio do consórcio como uma das saídas, não como o plano inteiro. Isso significa definir antes quanto tempo você aceita esperar, quanto cabe por mês sem travar o capital de giro e de onde sai o lance, com valor e calendário, numa reserva separada do caixa da empresa.
A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. Para quem tem quase todo o patrimônio dentro da empresa, isso vira quatro decisões práticas:
- Parcela que o caixa aguenta em ano ruim. Não em ano bom. Se a parcela só cabe quando as vendas vão bem, ela vai disputar espaço com o giro e com a reserva do lance.
- Reserva do lance separada do caixa operacional. Uma conta própria, com depósito de valor fixo, que o financeiro do dia a dia não enxergue como dinheiro disponível. O que aparece como disponível acaba usado como disponível.
- Combinação de lance que você entende. Lance livre, lance embutido ou os dois juntos mudam quanto sobra de carta e quanto sai do bolso. Faça a conta no simulador antes de assinar.
- Grupo analisado antes da cota. Índice de contemplação, forma de contemplação e estrutura de taxa mudam de grupo para grupo. É isso que a Arruda Capital confere antes de indicar uma cota.
Se você já está no grupo e a reserva sumiu, ainda dá para reorganizar: refazer a conta do lance com o saldo atual, retomar os depósitos com valor fixo e ver se o lance embutido, sozinho ou somado a um lance livre menor, ainda deixa uma carta que compra o imóvel que você quer. Se a parcela deixou de caber, existe a cessão de cota, que depende de anuência prévia da administradora, como prevê a Lei 11.795/2008. As saídas estão explicadas na página sobre desistir do consórcio.
Para quem não serve depender só do sorteio
Esperar só pelo sorteio pode funcionar para quem não tem prazo para usar a carta e paga a parcela com folga. Não serve para:
- quem precisa do imóvel numa data definida, como a mudança para uma sede própria ou o fim de um contrato de aluguel;
- quem vai pagar a parcela com o mesmo caixa que financia estoque e prazo de cliente, sem reserva separada;
- quem conta com o aluguel do imóvel futuro para ajudar no plano: sem contemplação, não há imóvel nem aluguel. Quando houver, a conta se faz com o aluguel líquido, e a página imóvel que se paga mostra como;
- quem procura aplicação financeira. Consórcio não é investimento: é ferramenta de alavancagem patrimonial, e não faz sentido compará-lo com aplicação.
Fale com a Arruda Capital
Se você já tem cota ou está pensando em entrar num grupo, a Arruda Capital analisa o grupo, refaz com você a conta da parcela e do lance e mostra o que muda em cada combinação, sem promessa de prazo. Fale com a Arruda Capital pelo contato do site ou pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.