
· Formação de patrimônio
7 Critérios: Investir em Terreno
Descubra os 7 critérios para investir em terreno via consórcio sem cair em pegadinhas. Fale com a Arruda Capital e entenda como escolher o grupo certo.
Introdução: O Que Separa um Bom Grupo de Um Que Só Come Tempo
Você ganha bem há anos, mas o dinheiro não acompanha o salário. Deixar capital parado enquanto o metro quadrado sobe não é opção — e consórcio parece resposta, até você sentar na reunião de apresentação e ouvir falar só em "parcela" e "prazo", sem ninguém responder o que realmente importa.
A verdade que o mercado de consórcio evita: a administradora é a locadora, o grupo é o produto. Dois grupos na mesma administradora podem ter resultados completamente diferentes — um contempla mais pessoas por mês, outro contempla menos. Uma taxa cobrada é transparente, outra é enterrada em cálculos. E a contemplação acontece por sorteio, por lance, ou por mistura dos dois.
Quando você escolhe investir em terreno através de um consórcio de imóvel — seja para renda, para residência ou para formar um portfolio — a diferença entre um grupo bem construído e outro que atravessa o tempo acumulando saldo é o método de análise. Este post detalha exatamente quais são os sete critérios que a Arruda Capital usa para avaliar grupo antes de indicar uma cota. Importante: consórcio não é aplicação financeira e não rende — o que ele oferece é disciplina de formação de crédito sem juros, não rentabilidade comparável a CDB, Tesouro Selic ou fundo.
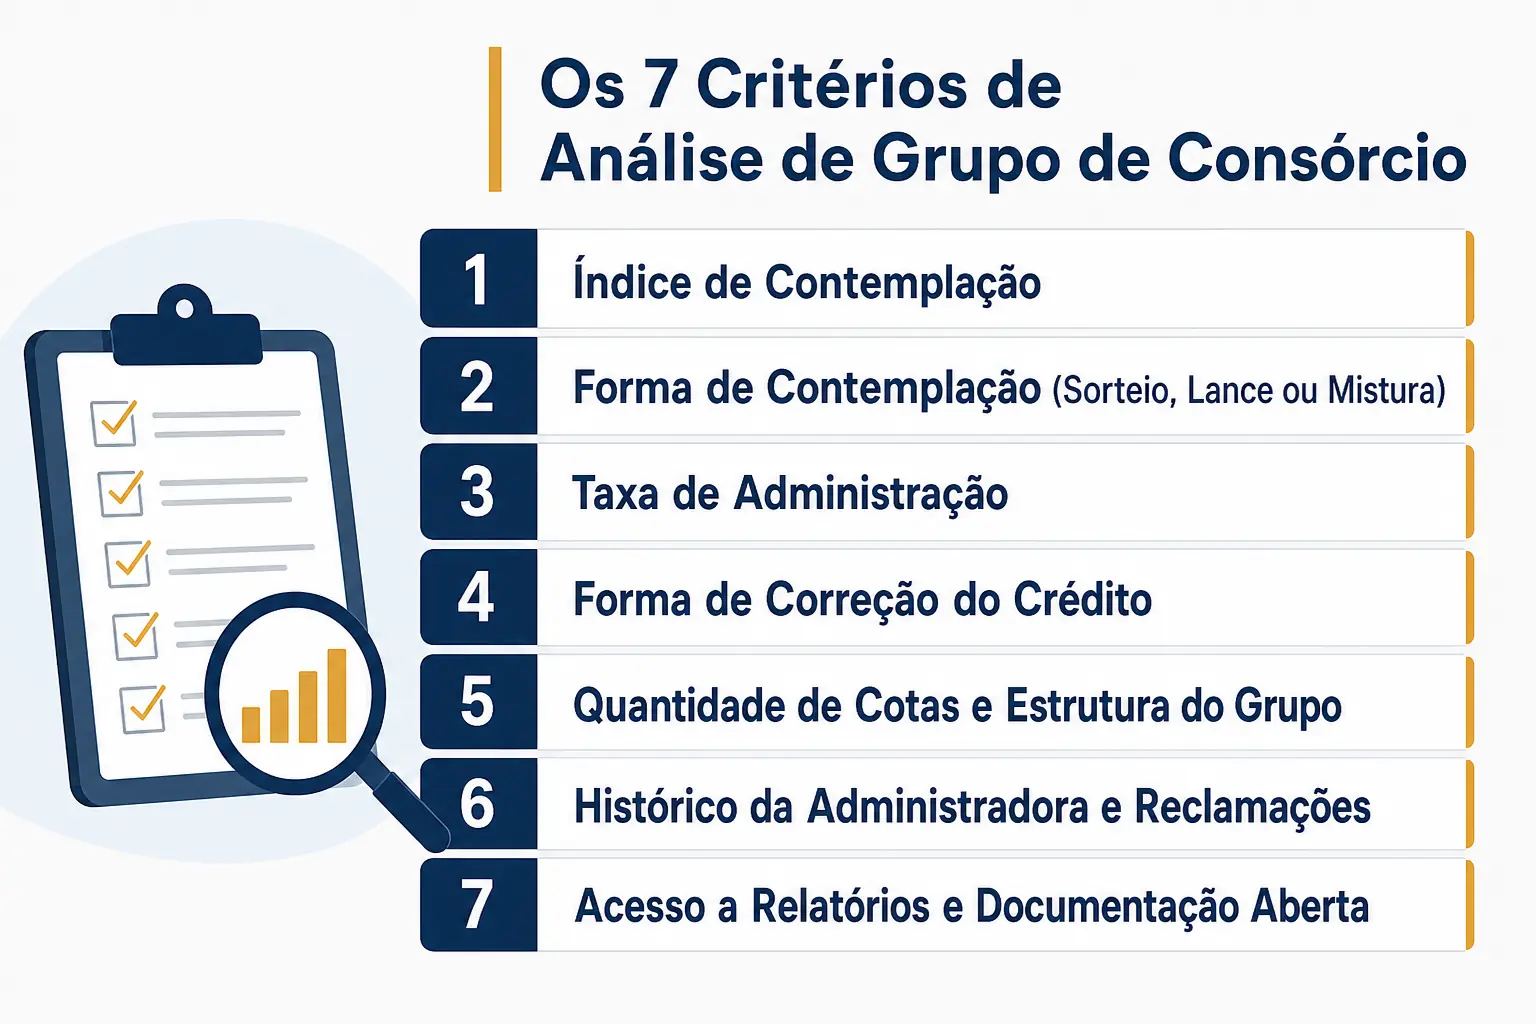
1. Índice de Contemplação: Quantas Pessoas Saem do Grupo Todo Mês
Resposta extraível: O índice de contemplação é a quantidade de consorciados que recebem crédito a cada assembleia, expresso como percentual do tamanho total do grupo. Quanto maior o índice, mais rápido, em média, o grupo se movimenta — e mais rápido você tende a sair, o que reduz o tempo total de taxa paga. É o indicador que o balcão nunca oferece espontaneamente, e ele varia de grupo para grupo, mesmo dentro da mesma administradora.
A razão pela qual o índice importa quando você decide investir em terreno: você não está escolhendo apenas a administradora. Está escolhendo, na média, a velocidade com que seu crédito pode ficar disponível. Dois grupos identicamente estruturados — mesma administradora, mesmo prazo — podem ter índices de contemplação muito diferentes.
Considere, apenas como exemplo hipotético e sem representar nenhuma condição real de grupo: em um cenário A, um grupo contempla poucas pessoas por mês — quem entra no início do grupo pode acumular muitas parcelas até ser sorteado. Em um cenário B, hipotético e distinto, um grupo contempla mais pessoas por mês, o que reduz essa espera média. Nenhum dos dois valores é "ideal" — o índice de cada grupo específico é o que a Arruda Capital verifica antes de indicar uma cota, e essas condições são apresentadas no atendimento, nunca fixadas como regra genérica.
Isso não é promessa de prazo de contemplação — a contemplação por sorteio é aleatória, e ninguém controla quando um nome específico sai. O índice de contemplação descreve apenas a velocidade média histórica do grupo, não uma garantia individual.
Onde você consegue esse dado: No contrato do consórcio, existe um item chamado "índice de contemplação" ou "taxa de contemplação". Peça para o consultor mostrar esse número. Se ele disser "a média da administradora é X%", peça o número específico daquele grupo. Se não souber, ele não analisou o grupo — só vendeu.
2. Forma de Contemplação: Sorteio, Lance, ou Mistura
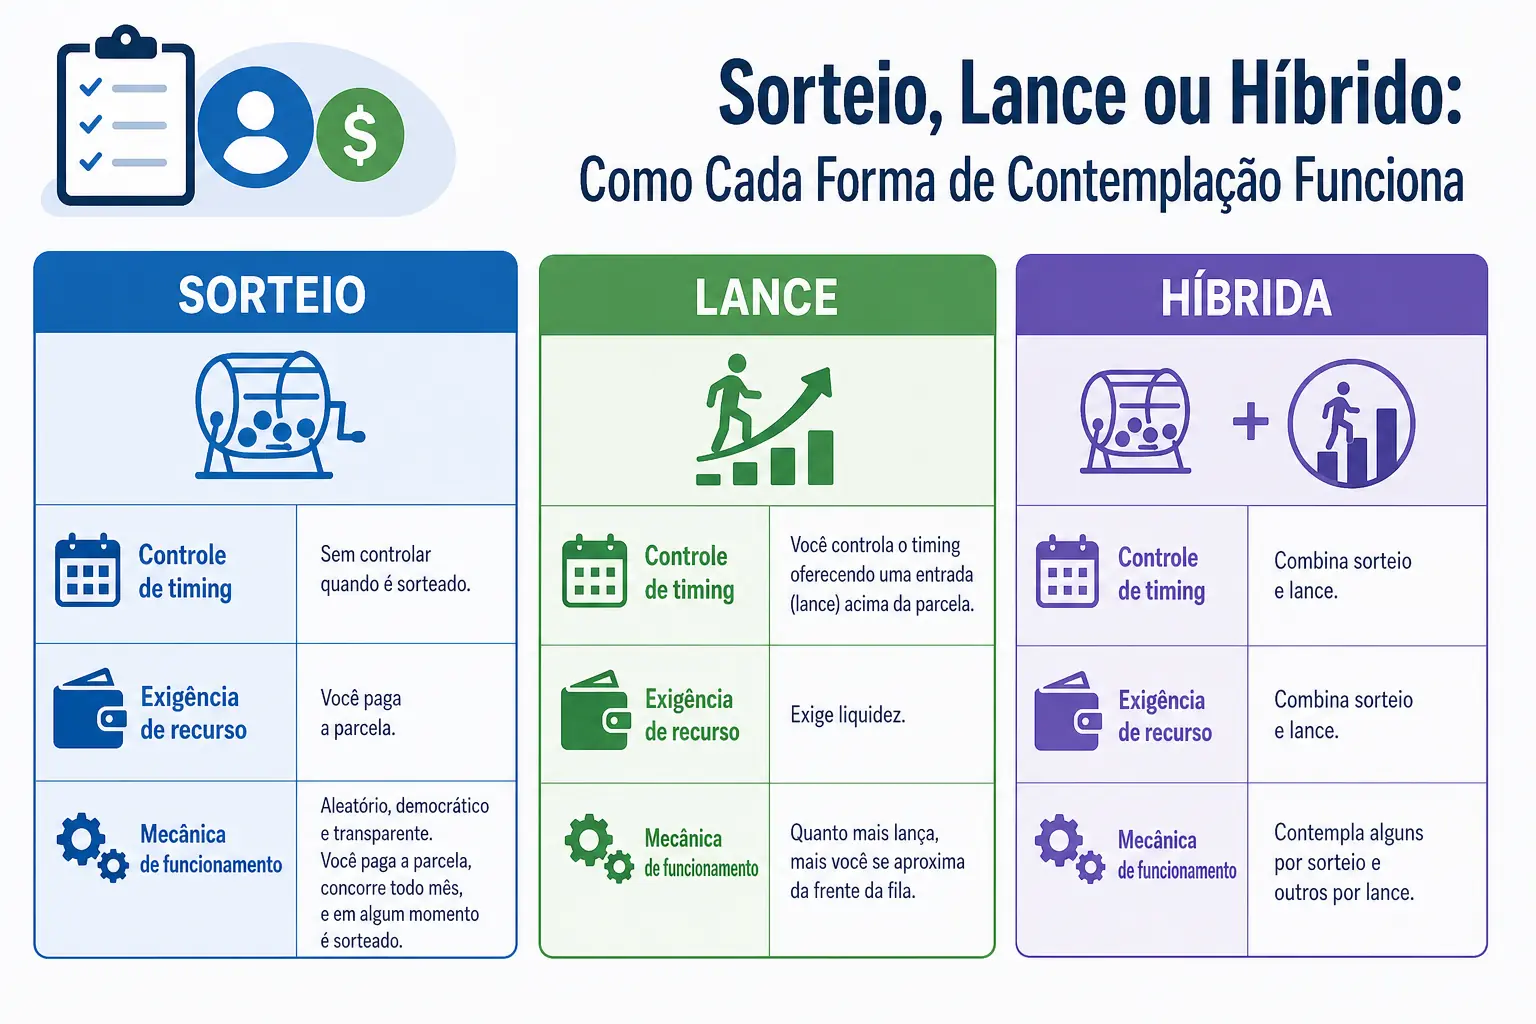
Resposta extraível: A forma de contemplação determina como o crédito é liberado: por sorteio (aleatório), por lance (você oferece entrada), ou híbrida (combina os dois). Cada forma tem mecânica própria — e a forma errada para seu objetivo adia a contemplação ou amarra você em custos desnecessários.
Sorteio é democrático e transparente. Você paga a parcela, concorre todo mês, e em algum momento é sorteado — sem controlar quando. O lance é o oposto: você controla o timing oferecendo uma entrada (lance) acima da parcela. Quanto mais lança, mais você se aproxima da frente da fila. A forma híbrida contempla alguns por sorteio e outros por lance.
Por que isso importa quando você quer investir em terreno: em um grupo de apenas sorteio, você tem menos ferramentas para acelerar a contemplação — o sorteio pode acontecer cedo ou tarde, sem previsão. Em um grupo com lance disponível, você tem outra opção: quem tem liquidez pode oferecer entrada para tentar antecipar a saída, mesmo sem garantia de resultado.
Mas cuidado com a armadilha: grupos que vendem "lance livre" com redução de parcela parecem atraentes — lance menor, parcela menor, contemplação mais rápida. O que muitas vezes não é destacado é que o saldo de crédito não aumenta. Você compra o imóvel mais caro com a mesma carta de crédito — a diferença você paga à vista. Se o seu objetivo é investir em terreno formando crédito sem descapitalizar, essa condição precisa ser entendida antes de assinar.
Onde você consegue esse dado: No contrato, seção "forma de contemplação" ou "regras de sorteio e lance". O consultor deve explicar não só a regra geral, mas como ela funciona numericamente no grupo específico. Se recusar, recuse o grupo.
3. Taxa de Administração: O Que Você Realmente Paga Todo Mês
Resposta extraível: A taxa de administração do consórcio é a remuneração da administradora, deduzida da parcela que você paga. Não é juros — é custo operacional. Segundo a ABAC, a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados, e as parcelas acompanham a atualização do crédito. O tamanho da taxa importa porque, quanto maior ela é em relação ao seu pagamento, menos sobra para formar crédito.
Aqui está o ponto de atenção: algumas estruturas de taxa mudam ao longo do tempo, com percentual reduzido em um período e maior em outro. Essas regras variam por grupo e por administradora — não existe padrão único de mercado, e o percentual exato de cada grupo é uma condição contratual apresentada no atendimento, nunca genérica.
Não confunda taxa com parcela. O consultor fala "parcela de R$ X", como se tudo fosse crédito. Mas parte da parcela é taxa — e a proporção exata depende do contrato daquele grupo específico.
Quando você está formando patrimônio para investir em terreno — seja para renda ou para residência — cada real que sai da taxa é um real que não vira poder de compra. Por isso, comparar a estrutura de taxa entre grupos, com o contrato de cada um à vista, é parte do que a Arruda Capital analisa antes de indicar uma cota.
Onde você consegue esse dado: Na tabela de custos, geralmente na última página do contrato. Peça uma simulação: para cada real de parcela, quanto vai para crédito, quanto vai para taxa, quanto vai para encargos. Se a soma não bater 100%, há algo oculto.
4. Forma de Correção do Crédito: Qual Índice Protege Você
Resposta extraível: O crédito formado no consórcio costuma ser reajustado por índice — o INCC para imóvel, que acompanha custos da construção civil e teve sua estrutura de ponderação atualizada pela FGV IBRE a partir de julho de 2023, ou outro índice contratual, conforme definido em cada grupo. Se o seu crédito não acompanha a variação de preços do setor quando você investe em terreno, você pode perder poder de compra: supondo, apenas como exemplo hipotético, um crédito que fica parado enquanto o custo de construção sobe no período, o valor formado compraria menos metro quadrado do que compraria no primeiro dia — em outro cenário hipotético, com correção ativa, essa perda relativa tende a ser menor.
Essa é a proteção que ninguém fala: o índice de correção não é punição. É garantia. Protege você contra o tempo e contra a inflação específica do setor onde você quer comprar. Um grupo que corrige o crédito tem, em tese, poder de compra mais estável ao longo da espera do que um grupo sem cláusula de correção.
Segundo a ABAC, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido — incluindo a regra de correção do crédito — fazem parte do processo recomendado antes de contratar. Mas o consultor muitas vezes passa por isso como detalhe técnico.
Se você está escolhendo entre dois grupos e um tem cláusula de correção clara e outro não, esse é um ponto concreto de comparação antes de decidir investir em terreno.
Onde você consegue esse dado: Na seção "reajustes" do contrato — lá está o índice, a periodicidade (mensal, anual, quando começa). Se não existe seção assim, pergunte diretamente antes de assinar.
5. Quantidade de Cotas e Estrutura do Grupo: Um Grupo Pequeno Demora Mais
Resposta extraível: O tamanho do grupo (quantidade total de cotas) não determina contemplação individual — a contemplação é aleatória no sorteio —, mas influencia a velocidade média do grupo todo. Quanto maior o grupo em relação ao número de contemplações mensais, mais tempo, em média, ele leva para encerrar — e mais tempo de taxa paga isso representa.
Parece óbvio, mas o mercado esconde essa relação. Consultores falam "grupo de consórcio de imóvel" como se todos fossem iguais. A diferença de tamanho entre grupos pode ser considerável, e essa condição — número de cotas, ritmo de contemplação — é específica de cada grupo, não um padrão de mercado.
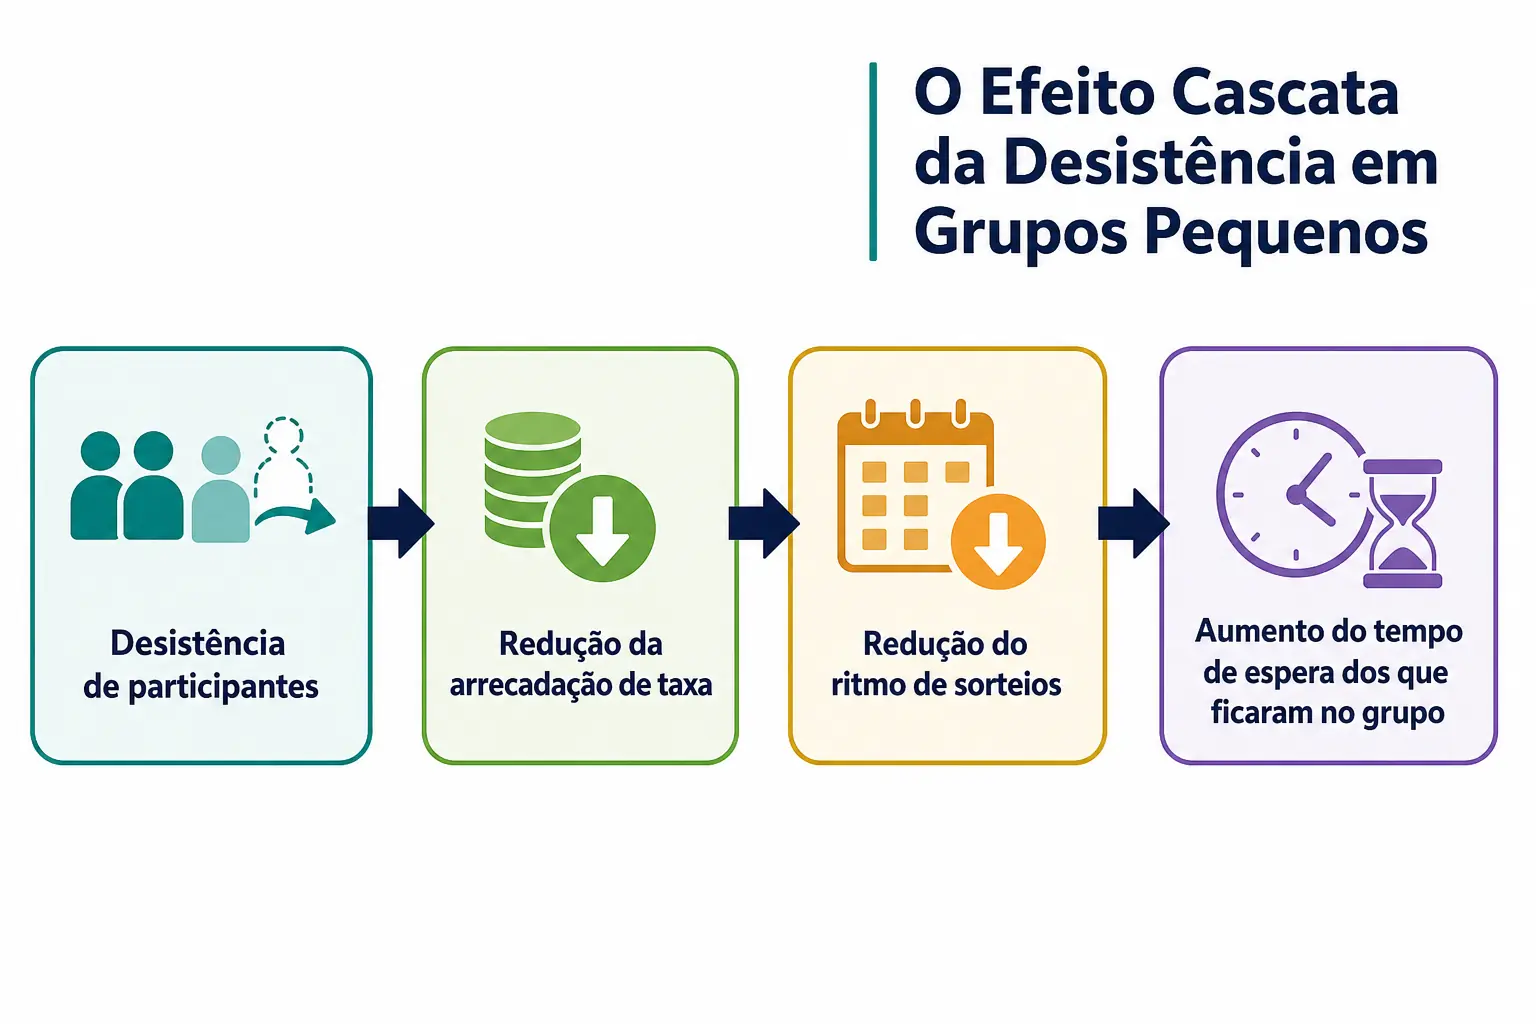
Cuidado com o inverso: grupos muito pequenos podem contemplar mais rápido em tese, mas concentram mais risco de desistência. Se uma parcela relevante dos participantes desiste no meio, o grupo inteiro perde velocidade — a desistência reduz a arrecadação de taxa, que reduz o ritmo de sorteios, que aumenta o tempo de espera dos que ficaram.
Não existe tamanho "ideal" de grupo — o que existe é a análise de cada grupo específico: quantidade de cotas, ritmo histórico de contemplação e taxa de adesão são condições que a Arruda Capital verifica caso a caso, e que são apresentadas no atendimento antes de qualquer indicação.
Onde você consegue esse dado: Na apresentação técnica — o consultor deve ter a quantidade de cotas, a data de fechamento e a projeção de encerramento. Se disser "grupos sempre abertos" ou "você entra quando quiser", desconfie — isso afeta a contemplação.
6. Histórico da Administradora e Reclamações: Se Você Vai Pagar por Anos, Conheça Quem Cuida do Dinheiro
Resposta extraível: A ABAC recomenda comparar administradoras autorizadas antes de contratar. Mas estar autorizado e estar bem no mercado são coisas diferentes. Uma administradora autorizada pelo Banco Central pode ainda assim ter reclamações em aberto, atrasos em encaminhamento de carta de crédito, ou problemas de cálculo de taxa — o que vale checar antes de assinar.
Você não está escolhendo só um produto, está escolhendo uma administradora com quem seus dados, sua documentação e o crédito formado vão ficar por anos. Se ela disfarça taxa, atrasa carta de crédito contemplada, ou nega acesso a informações, você fica numa posição difícil — desistir significa abrir mão do saldo.
Não existe "melhor administradora". Existe administradora séria e administradora que vende fácil. A seriedade se vê não em promessas, mas em documentação clara e disposição para mostrar números. Se o consultor chuta respostas sobre índice de contemplação, evita mostrar o contrato, ou promete prazo ("você sai em X meses"), a administradora não preza pela transparência.
Onde você consegue esse dado: No site do Banco Central — busque pelo CNPJ da administradora. Veja histórico de autorização, se tem processos, se sofreu sanções. Procure também em Reclame Aqui — reclamações específicas (atrasos, cálculos errados) são mais reveladoras que estrelinhas.
7. Acesso a Relatórios e Documentação Aberta: Se Você Não Consegue Ver, Não Compre
Resposta extraível: Conferir se o contrato e a rotina da administradora correspondem ao que foi prometido — incluindo acesso a informações sobre o andamento do grupo — faz parte do processo de contratação recomendado pela ABAC. Se o consultor não consegue fornecer um documento simples sobre o andamento do grupo, ou diz que "precisa de autorização" para mostrar, ele está te cobrando por um produto que não consegue explicar.
A Arruda Capital, na própria análise que faz antes de indicar uma cota, prioriza administradoras e grupos que disponibilizam informação de forma acessível ao consorciado — não porque somos bonzinhos, mas porque a transparência é o padrão que protege você.
Quando você investe em terreno via consórcio, você merece saber exatamente o que está pagando e em que. Se a administradora disfarça números ou monta documentos complexos propositalmente, a responsabilidade legal é dela — mas o prejuízo prático é seu.
Onde você consegue esse dado: Peça um documento simples: última demonstração de contemplação, cálculo de taxa do mês anterior, evolução do índice ao longo do tempo. Se o consultor traz isso rapidamente, a administradora tem sistema de gestão. Se diz que "vai verificar" ou volta sem números reais, a administradora não tem cultura de transparência.
Qual Desses 7 Critérios É o Mais Crítico (E Por Quê)
Se você tivesse que escolher apenas um, seria o índice de contemplação.
Por quê? Porque todos os outros critérios derivam dele. Uma taxa de administração alta machuca menos em um grupo que se movimenta rápido (você paga por menos tempo) do que em um grupo lento (você paga por muito tempo). Uma correção de crédito não adianta tanto se a espera é muito longa. Uma administradora boa vira menos relevante se o grupo que ela montou é lento.
O índice de contemplação é a variável que não dá para esconder. Ou o grupo contempla mais pessoas por mês ou contempla menos. É matemática de cada grupo, não opinião. E é essa matemática que ajuda a transformar consórcio de ferramenta de formação patrimonial em espera longa demais.
Quando a Arruda Capital avalia um grupo para quem quer investir em terreno, o primeiro número que pedimos é o índice daquele grupo específico. Não existe piso ou faixa que sirva de regra geral — o que existe é comparar o índice real do grupo com o histórico do próprio grupo e da administradora, e decidir com esse dado em mãos, não com uma média genérica de mercado.
Checklist Rápido: Antes de Assinar, Confira Isso
- Você sabe o índice de contemplação específico deste grupo (não a média genérica da administradora)?
- Forma de contemplação clara (sorteio, lance, ou híbrida) — e você entende como funciona numericamente?
- Taxa de administração expressa em percentual simples, não embutida em jargão?
- Existe cláusula de correção do crédito, e você sabe qual índice e periodicidade?
- Você conhece a quantidade de cotas do grupo e a data de fechamento?
- Administradora autorizada pelo Banco Central, sem reclamações abertas relevantes?
- Você consegue acessar relatórios, documentação e números reais — não promessas?
Se você marca "não" em mais de um, o grupo não passou no teste. Existem outros.
Para Quem Investir em Terreno via Consórcio Não Serve
Resposta extraível: Consórcio para investir em terreno não serve para quem precisa do imóvel ou do crédito em um prazo certo, para quem já tem capital suficiente para comprar à vista sem esperar contemplação, ou para quem não tolera conviver com incerteza de prazo — a contemplação por sorteio não tem data garantida.
Se você precisa de liquidez imediata — por exemplo, para uma necessidade que não pode esperar meses ou anos —, consórcio não é a ferramenta certa: não há data de contemplação previsível, e antecipar via lance depende de disponibilidade de recursos que nem todo mundo tem no momento certo.
Também não serve para quem busca rentabilidade sobre o capital aportado. Consórcio não é aplicação financeira, não rende e não deve ser comparado com CDB, Tesouro Selic, poupança ou fundo em termos de retorno — quem procura isso está no produto errado, mesmo que o vocabulário de mercado às vezes confunda os dois.
E não serve para quem não pretende, de fato, usar o crédito para comprar imóvel — desistir de um consórcio no meio do caminho tem consequências que devem ser entendidas antes de entrar, e não depois.
Por Que Isso Importa: A Conta Que Você Evita Há Anos
Você ganha bem. Deixa dinheiro em CDB, Tesouro Selic ou fundo por parecer mais seguro — e essas aplicações cumprem bem o papel de preservar capital. Só que preservar não é o mesmo que formar poder de compra para um imóvel específico. Enquanto isso, o metro quadrado da cidade onde você pensa em viver tende a se mover com o tempo. A diferença entre as duas curvas é o que costuma passar despercebido.
Consórcio não compete em rentabilidade com essas aplicações — não é essa a comparação certa. O que ele oferece é outra coisa: você forma crédito todo mês (disciplina), o crédito pode ser corrigido por índice contratual que acompanha o setor do bem, a contemplação chega sem data marcada, e quando chega, você tem acesso a um crédito para comprar um imóvel sem os juros de um financiamento tradicional.
Mas só funciona bem se o grupo estiver bem escolhido. Um grupo mal analisado — índice baixo, taxa alta, forma de contemplação pouco clara — não forma patrimônio com a mesma eficiência, e frustração é uma das razões pelas quais parte dos participantes abandona o consórcio nos primeiros meses e não volta a considerar a ferramenta.
Os 7 critérios deste post existem para você reduzir essa chance de frustração — e questionar melhor os grupos que o balcão oferece. Nem toda administradora autorizada tem grupo bom. Nem toda parcela pequena significa negócio sólido.
Próximo Passo: Análise Real do Seu Objetivo
Se você chegou até aqui, você não quer consórcio genérico. Quer saber se um grupo específico serve para você. Ou quer explorar se alavancagem patrimonial via consórcio faz sentido no seu contexto.
A Arruda Capital analisa grupos usando exatamente esses sete critérios — antes de indicar uma cota, a gente verifica índice, forma, taxa, correção, estrutura, histórico e transparência. Não vendemos tabela. Vendemos método.
Se você quer trazer seu número para a gente revisar — quanto você quer investir em terreno, em que prazo, que tipo de bem — a Arruda Capital apresenta as condições específicas de cada grupo no próprio atendimento, com o contrato à vista.
Fale com o time da Arruda Capital para agendar.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.