
· Formação de patrimônio
Quanto rende um imóvel alugado: ano a ano
Passo a passo para calcular quanto rende um imóvel alugado, do aluguel bruto ao líquido, e comparar com a parcela corrigida ano a ano. Fale com a gente.
Quanto rende um imóvel alugado depende de três números que andam, cada um no seu ritmo: o aluguel que sobra no fim do ano, o preço do imóvel e a parcela corrigida da carta de crédito. Este guia mostra, em seis passos, como montar essa conta e conferir se a distância entre eles diminui ou aumenta a cada ano.
Não é previsão. É uma memória de cálculo com as premissas à vista, para você trocar pelos seus números e conferir sozinho.
Para que serve este guia e o que ele não faz?
Serve para organizar a conta de um imóvel de renda comprado com carta de consórcio: do aluguel bruto ao líquido, do líquido à parcela corrigida, e da parcela a uma projeção anual. Não promete renda, valorização nem prazo de contemplação, que não tem data. O que rende, aqui, é o imóvel, e não a cota.
O consórcio é autofinanciamento coletivo (Lei 11.795/2008), usado aqui como ferramenta de alavancagem patrimonial. Não é aplicação financeira e não tem juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê.
O que separar antes de começar a conta?
Separe seis dados: o preço do imóvel que você tem em mente, o aluguel pedido por imóveis parecidos, os custos anuais (IPTU, manutenção, condomínio nos meses vagos), o índice de reajuste do aluguel, o índice do contrato do consórcio e a parcela de uma simulação. Anote tudo numa planilha, uma linha por premissa.
- Preço do imóvel: o valor da carta de crédito que você pretende usar, ou o preço de um imóvel de referência.
- Aluguel bruto mensal: de anúncios de imóveis parecidos, sempre dito como bruto.
- Custos do proprietário: IPTU, manutenção, condomínio nos meses sem inquilino e imposto de renda, conforme o seu caso.
- Reajuste do aluguel: o índice e a periodicidade que o contrato de locação costuma prever.
- Correção do consórcio: a Resolução BCB 285/2023 vincula as contribuições ao crédito, atualizado pelo preço do bem ou pelo índice e periodicidade do contrato.
- Parcela: a do simulador de consórcio imobiliário. Segundo a ABAC, a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro.
Como calcular quanto rende um imóvel alugado, passo a passo?
Parta do preço e do aluguel bruto, desça até o líquido, divida o líquido pelo preço, ponha a parcela corrigida ao lado e projete alguns anos com reajustes diferentes. Os números abaixo são hipotéticos, redondos e inventados para mostrar a lógica; troque-os pelos seus antes de tirar qualquer conclusão.
Passo 1: anote o preço do imóvel e o aluguel bruto
Ação: escreva o preço de referência e o aluguel bruto mensal, dizendo que é bruto. No exemplo, o imóvel custa R$ 400.000 e o aluguel bruto é de R$ 2.000 por mês. Em um ano, são R$ 24.000 brutos, ou 6,0% do preço. Esse número serve só para comparar anúncios, não para dizer quanto sobra.
Passo 2: desça do aluguel bruto ao líquido
Ação: subtraia o que o proprietário paga e perde. No exemplo hipotético:
- aluguel bruto do ano: R$ 24.000;
- vacância de um mês sem inquilino: menos R$ 2.000;
- IPTU: menos R$ 1.800;
- manutenção: menos R$ 1.200;
- imposto de renda: menos R$ 2.200 (o valor real depende do seu caso; confirme com um contador);
- aluguel líquido do ano: R$ 16.800, ou R$ 1.400 por mês.
Passo 3: divida o líquido pelo preço
Ação: faça R$ 16.800 ÷ R$ 400.000. O resultado é 4,2% ao ano, a resposta honesta para a pergunta do título neste exemplo: bem abaixo dos 6,0% do bruto. Esse percentual vale para o imóvel, não para o consórcio. A cota, por si, não rende nada.
Passo 4: ponha a parcela corrigida ao lado do aluguel
Ação: na mesma planilha, coloque a parcela da simulação. Suponha, só como exemplo, uma parcela de R$ 2.800. O aluguel líquido de R$ 1.400 ajuda a pagar metade dela: 1.400 ÷ 2.800 = 50%. Não paga a parcela inteira, e a renda não é garantida. Também não há aluguel antes de contemplar, liberar a carta e comprar o imóvel; até lá, a parcela é só parcela.
Passo 5: projete ano a ano com dois reajustes diferentes
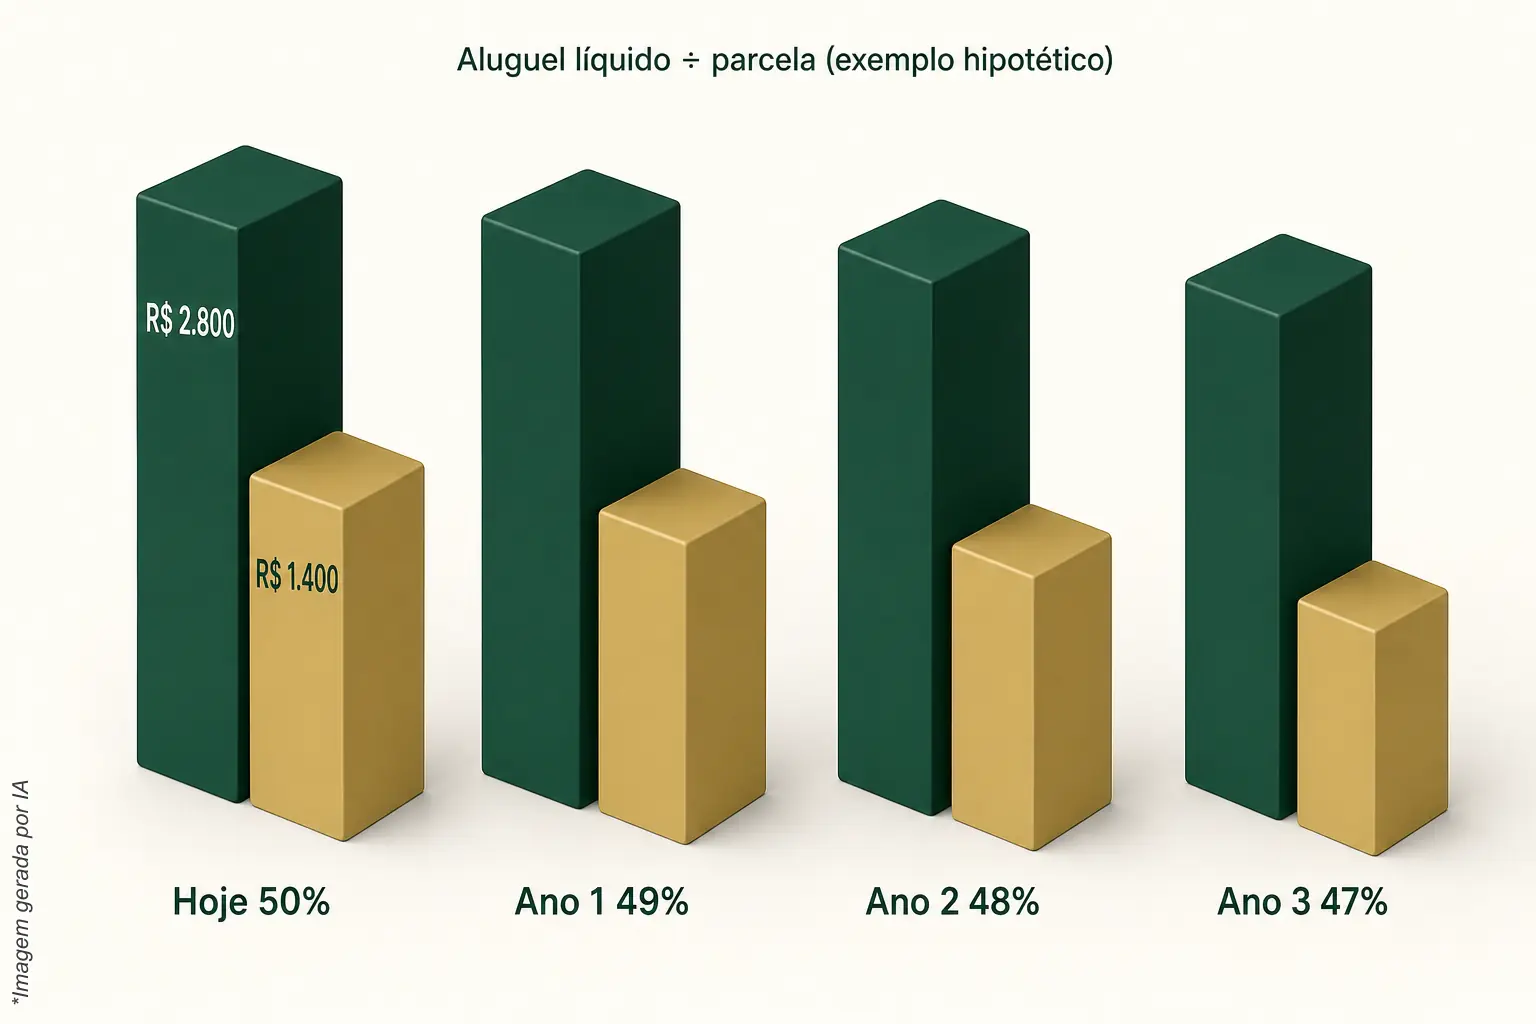
Ação: aplique o reajuste da parcela e o do aluguel e veja o que acontece com a razão entre eles. Se os dois subissem pelo mesmo percentual, a razão ficaria em 50% para sempre. Suponha agora, hipoteticamente, parcela corrigida em 6% ao ano e aluguel líquido em 4% ao ano:
| Ano | Parcela | Aluguel líquido por mês | Aluguel ÷ parcela |
|---|---|---|---|
| Hoje | R$ 2.800 | R$ 1.400 | 50,0% |
| Ano 1 | R$ 2.968 | R$ 1.456 | 49,1% |
| Ano 2 | R$ 3.146 | R$ 1.514 | 48,1% |
| Ano 3 | R$ 3.335 | R$ 1.575 | 47,2% |
Em dinheiro, o aluguel cresce. Em proporção da parcela, ele recua: é o alvo que anda junto, e a distância não diminui. Se o aluguel fosse reajustado mais do que a parcela, a razão subiria. Os custos do imóvel também têm reajustes próprios, então refaça o passo 2 a cada rodada.
Passo 6: confira o preço do imóvel, que também é um alvo
Ação: veja como andam os preços de imóveis parecidos com o seu. O FipeZAP acompanha preços anunciados nos portais OLX, ZAP e Viva Real e separa apartamentos residenciais de salas e conjuntos comerciais. São preços de anúncios, não de transações, e nada garante que sigam o seu bairro. Anote o que encontrar ao lado da correção do crédito: dependendo do contrato, o crédito acompanha o preço do bem ou um índice, e os dois nem sempre andam juntos.
Quais erros evitar em cada etapa?
Os erros mais comuns são trocar o líquido pelo bruto, esquecer a vacância, comparar o aluguel só com a parcela de hoje e tratar a projeção como previsão. Veja o que conferir em cada passo antes de confiar no resultado da planilha:
- Passo 1: usar o aluguel anunciado como se fosse o que entra. Anúncio é pedido, não contrato.
- Passo 2: esquecer meses vagos e manutenção. O imóvel sem inquilino continua gerando IPTU e condomínio.
- Passo 3: chamar de rendimento do consórcio o que é rendimento do imóvel.
- Passo 4: contar o aluguel antes de ter o imóvel. A contemplação não tem data.
- Passo 5: supor que o aluguel e a parcela sobem pelo mesmo índice sem ler os dois contratos.
- Passo 6: tratar preço anunciado como preço de venda e uma série como destino garantido.
Para quem este método não serve?
Não serve a quem precisa que o aluguel pague a parcela inteira, a quem quer prazo certo de contemplação ou a quem procura aplicação com retorno previsto. Consórcio não é nada disso. Também não é para quem não quer lidar com inquilino, vacância e manutenção, que seguem existindo depois da compra.
- Quem conta com valorização do imóvel como parte da conta: ela não é garantida, e este guia não a usa.
- Quem precisa de prazo: a contemplação ocorre por sorteio ou lance, nas assembleias do grupo.
- Quem prefere comparar com aplicações: a decisão entre caminhos diferentes é sua, e cada um tem função própria.
O que fazer depois de concluir a conta?
Guarde a planilha com a data e as premissas, e refaça a conta uma vez por ano. Se a razão entre aluguel e parcela está caindo, leia o contrato do consórcio e o contrato de locação para saber por quê. Depois, simule outros valores de carta e veja o que muda na distância entre os números.
Quando o imóvel já estiver em vista, veja o que vem depois da contemplação: análise cadastral, garantias e liberação da carta, que não acontece na hora. Para entender a lógica do aluguel que ajuda com a parcela, a página imóvel que se paga traz o raciocínio completo, e o dicionário do consórcio explica os termos.
Conferir sua conta com a Arruda Capital
A Arruda Capital analisa o grupo (índice de contemplação, forma de contemplação e estrutura de taxa) antes de indicar uma cota, e pode conferir com você as premissas da sua planilha. Fale pelo contato ou pelo WhatsApp. Sem promessa de contemplação, de renda ou de valorização: só a conta aberta, para você decidir.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.