
· Formação de patrimônio
Imóvel alugado: quem paga IPTU? Antes e depois
Imóvel alugado: quem paga IPTU? Veja o antes e o depois de ler o contrato e fazer a conta do aluguel líquido. Fale com a Arruda Capital e analise o seu caso.
A dúvida imóvel alugado: quem paga IPTU tem uma resposta curta: quem decide é o contrato de locação, que diz se o imposto fica com o dono ou se é repassado ao inquilino. Por isso essa leitura vem antes de qualquer conta de renda, e é ela que muda o aluguel líquido de quem compra imóvel para alugar.
Este texto compara dois momentos de quem pensa em comprar um imóvel de renda com carta de crédito de consórcio: o antes, em que só o aluguel bruto aparece na conversa, e o depois, em que cada despesa tem dono. O exemplo numérico é hipotético, com a conta à vista, e a decisão final é sua.
Como é a conta de quem olha só o aluguel bruto?
É a conta do aluguel que entra no banco dividido pelo preço do imóvel. Parece simples e cabe numa conversa de corredor. O problema é que ela ignora o que sai do bolso do dono: IPTU, condomínio nos meses vagos, manutenção e imposto de renda. O aluguel bruto é só o ponto de partida, nunca o resultado.
Esse é o cenário do "antes". Alguém recebe a sugestão de um imóvel de renda, vinda de um conhecido ou de quem vende o produto, com um número de aluguel e a frase de que o imóvel "se paga". Ninguém mostra o IPTU, a vacância ou o que o contrato de locação diz sobre as despesas. A decisão sai de uma conta incompleta, feita por quem não vai pagar as contas do imóvel.
Indicação pode ser boa. O ponto é que ela precisa de uma conta própria, com fonte e com cada despesa nomeada. A ideia de imóvel que se paga só faz sentido depois dessa conta, no valor líquido, e nunca como afirmação de que o aluguel cobre a parcela.
O que muda quando você confere quem paga o IPTU do imóvel alugado?
Muda a ordem das perguntas. Antes de olhar o aluguel, você lê o que o contrato de locação diz sobre IPTU, condomínio e reparos e escreve quem paga cada item. Só depois faz a conta. O imposto deixa de ser surpresa na hora do carnê e vira uma linha da planilha, com responsável definido.
A leitura tem cinco pontos, e todos cabem em uma folha:
- o contrato diz que o IPTU é do dono, do inquilino ou não diz nada;
- o repasse ao inquilino é integral ou parcial;
- quem paga o imposto nos meses em que o imóvel está vago;
- como o inquilino comprova o pagamento ao dono;
- quanto é o IPTU do imóvel específico, conferido no carnê atual e não no de outro imóvel parecido.
A lógica é a mesma que a ABAC aplica ao consórcio, quando recomenda conferir se o contrato corresponde ao prometido: o que vale é o papel, não a conversa.
E quando o imóvel fica vago, quem paga o IPTU?
Sem inquilino não há a quem repassar, então o dono costuma arcar com o IPTU e o condomínio do período vago. A conta honesta separa o mês alugado do mês vago. Não há garantia de ocupação, e o exemplo a seguir reserva um mês vago por ano apenas como hipótese de cálculo.
Como fica a conta depois, com o IPTU no lugar certo?
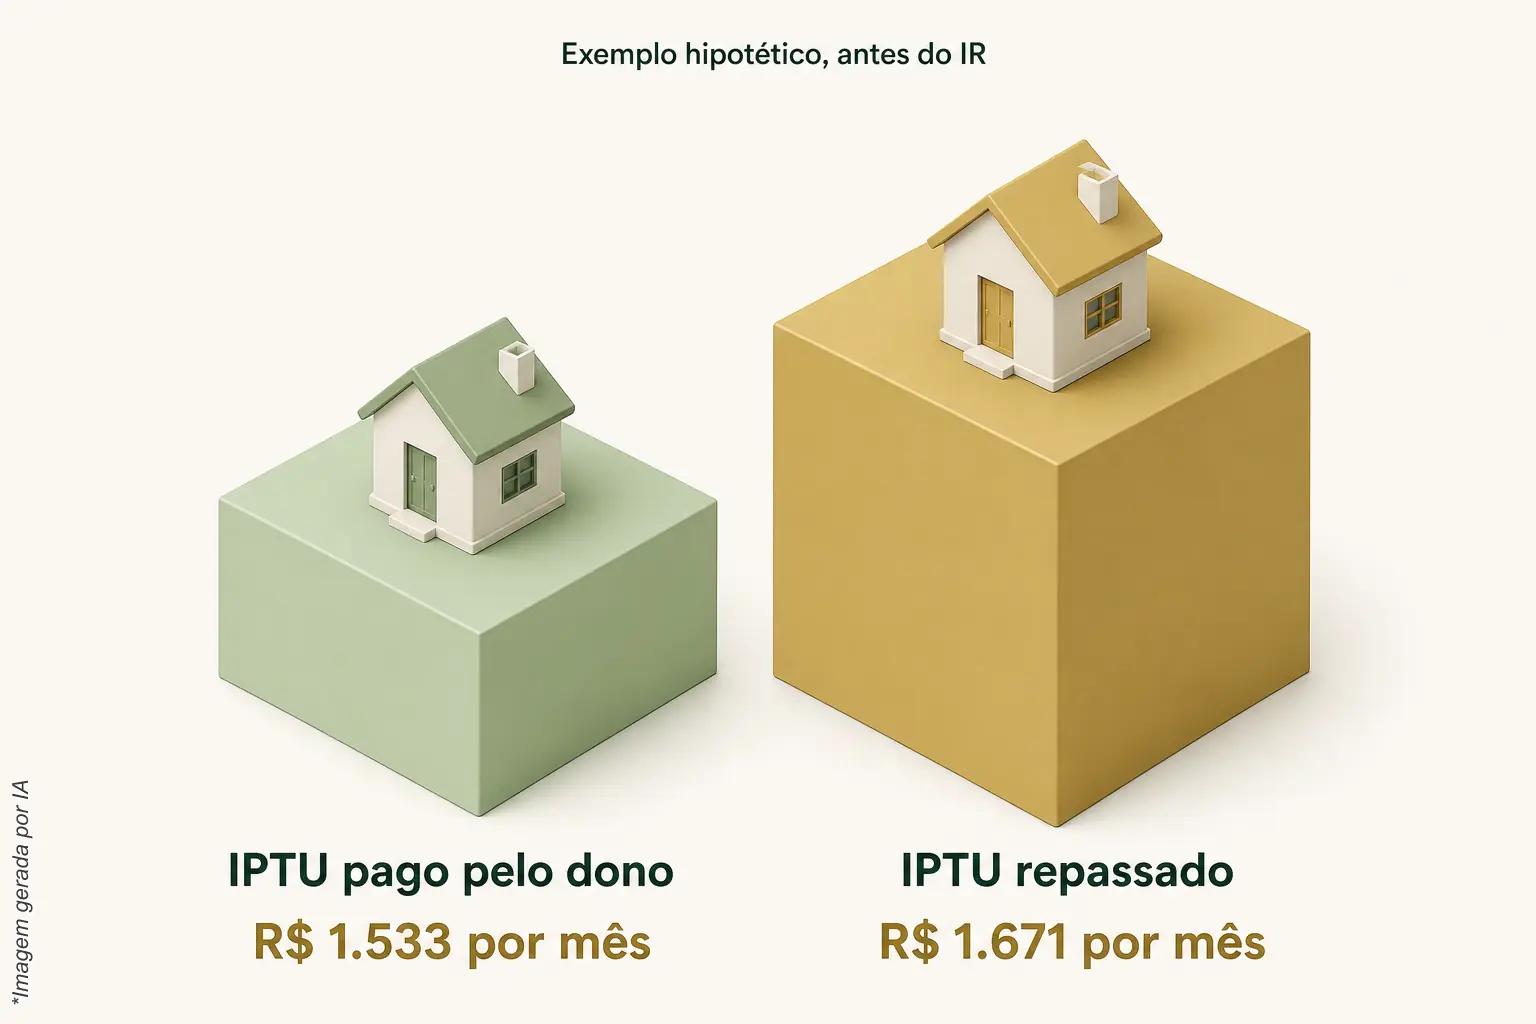
Fica uma conta de duas colunas: o que o dono paga e o que o contrato repassa. No exemplo hipotético abaixo, o mesmo imóvel deixa cerca de R$ 1.533 por mês ao dono com o IPTU pago por ele e cerca de R$ 1.671 com o IPTU repassado ao inquilino, antes do imposto de renda.
Valores hipotéticos, que não pertencem a nenhum imóvel real:
- aluguel bruto de R$ 2.000 por mês, ou R$ 24.000 por ano;
- um mês vago por ano: R$ 22.000 efetivamente recebidos;
- IPTU de R$ 1.800 por ano, ou R$ 150 por mês;
- condomínio de R$ 600 por mês, pago pelo dono só no mês vago;
- manutenção de R$ 1.200 por ano.
| Conta do ano | IPTU pago pelo dono | IPTU repassado ao inquilino |
|---|---|---|
| Aluguel recebido | R$ 22.000 | R$ 22.000 |
| IPTU pago pelo dono | R$ 1.800 | R$ 150 (mês vago) |
| Condomínio no mês vago | R$ 600 | R$ 600 |
| Manutenção | R$ 1.200 | R$ 1.200 |
| Sobra no ano, antes do IR | R$ 18.400 | R$ 20.050 |
| Sobra por mês, antes do IR | cerca de R$ 1.533 | cerca de R$ 1.671 |
A diferença é de R$ 1.650 por ano, o IPTU de onze meses. Ela não decide a compra sozinha. O que mostra é que o imposto muda o aluguel líquido de modo visível e que só dá para enxergar isso escrevendo a conta. O imposto de renda sobre o aluguel depende da situação de cada pessoa e não entra neste exemplo.
O que muda na decisão de comprar imóvel de renda com carta de consórcio?
A carta de crédito só existe depois da contemplação, que não tem data. O consórcio não cobra juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. O imóvel é outra conta. Por isso o aluguel líquido entra na decisão sobre o bem, não na decisão sobre o consórcio.
A Lei 11.795/2008 define consórcio como autofinanciamento coletivo. Isso separa os dois lados: o consórcio forma o crédito, e o imóvel comprado com ele tem as próprias despesas, entre elas o IPTU. Uma análise independente olha os dois com a mesma régua.
Do lado do consórcio, a Arruda Capital analisa o grupo antes de indicar uma cota: o índice de contemplação, a forma de contemplação e a estrutura de taxa. Do lado do imóvel, a conta é a deste texto. Depois da contemplação, a administradora ainda faz análise cadastral e exige garantias antes de liberar o crédito, e esse caminho está em como usar a carta de crédito depois de contemplar. A visão geral de como o consórcio funciona como ferramenta está em alavancagem patrimonial.
Qual é a linha do tempo realista para checar isso?
A checagem cabe em poucos dias e deve vir antes da compra: ler o modelo de contrato de locação, pedir o valor do IPTU do imóvel e montar a conta com vacância e manutenção. Depois da compra, o primeiro ano é o teste, porque só ele passa por mês vago, reparo e todas as cobranças do imposto.
- Antes de decidir (alguns dias): escreva a lista das despesas do imóvel, com o dono de cada uma, e monte a conta líquida com valores do imóvel em análise.
- Até a contemplação (sem data): continue pagando as parcelas do grupo. Pagar adiantado não contempla, e a contemplação vem por sorteio ou lance nas assembleias.
- Na compra do imóvel: a administradora analisa o cadastro e exige garantias, em geral o próprio imóvel alienado, antes de liberar a carta. Releia a conta com o IPTU do imóvel escolhido.
- Na locação: confira se o contrato de locação diz, por escrito, quem paga o IPTU e como o pagamento é comprovado.
- No primeiro ano fechado: compare a planilha com o que aconteceu, inclusive meses vagos e reparos, e ajuste a conta para as decisões seguintes.
Para quem esse caminho não serve?
Não serve para quem quer uma renda sem acompanhamento nenhum, para quem precisa de prazo certo, já que contemplação não tem data, e para quem procura uma aplicação financeira: o consórcio não é aplicação nem tem rentabilidade. Também não serve a quem não aceita que o imóvel tenha despesas e meses vagos.
Se a conta líquida, feita com os seus números, não fecha com o que você quer, o resultado correto da análise pode ser não comprar. A decisão é sua, e a conta existe para ela ser tomada com critério.
Leve a sua conta para a análise da Arruda Capital
A Arruda Capital analisa com você o grupo do consórcio e a conta do imóvel, com os números do seu caso e sem promessa de resultado. Fale pelo canal de contato ou pelo WhatsApp. Se preferir testar valores antes, use o simulador de consórcio imobiliário.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.