
· Formação de patrimônio
Como comprar o segundo imóvel se a renda parar?
Entenda o que muda se a renda parar antes do segundo imóvel e como estruturar o consórcio com critério. Peça a análise do seu cenário à Arruda Capital.
Se a sua renda depende de você estar presente, como comprar o segundo imóvel é uma pergunta que ganha peso a cada ano: e se o corpo pedir pausa antes de o patrimônio sustentar a casa? A resposta curta é montar a decisão enquanto a renda está inteira, porque parcela, análise de crédito e tempo de espera pesam mais depois que ela cai. Consórcio é ferramenta de alavancagem patrimonial, não garante renda, prazo nem valorização. Abaixo estão o cenário de não agir, como ele evolui, onde fica difícil voltar e o que dá para organizar agora, com fonte.
O que acontece se a renda parar antes do segundo imóvel?
Sem o segundo imóvel, toda a renda da casa continua dependendo de você estar disponível. Um afastamento de alguns meses revela o tamanho dessa dependência: as despesas seguem, o patrimônio não gera renda própria e qualquer decisão de compra passa a ser tomada sob pressão, não por critério. Isso é cenário, não previsão.
Para dar concretude, use um exemplo hipotético e redondo. Suponha despesas fixas de R$ 30 mil por mês e três meses sem atender. São R$ 90 mil saindo da reserva em um trimestre, sem que nada novo entre. Se a reserva foi pensada para emergência e não para sustentar o padrão de vida por muito tempo, ela vira a primeira peça a ser consumida. O imóvel que você pretendia comprar com calma passa a competir com a conta do mês.
Nada disso exige um evento dramático. Basta uma temporada de cansaço, um problema de saúde tratável ou a decisão de reduzir a carga. O ponto é que um patrimônio que só existe porque você trabalha tem uma fragilidade que o saldo bancário esconde.
Como esse cenário evolui com o tempo?
A evolução é gradual e financeira. No começo, a reserva cobre a diferença. Com o passar dos meses, ela encolhe, e a próxima decisão de compra é adiada para quando a renda voltar. Se o preço dos imóveis subir nesse intervalo, a cota que você contrataria depois tende a ter um crédito maior para o mesmo imóvel.
Há ainda o efeito do tempo de espera. Contemplação só ocorre por sorteio ou lance, nas assembleias do grupo, e não tem data. Quem começa depois, começa a esperar depois. Adiar a adesão não aumenta a chance de contemplação, só desloca o relógio de uma espera que já era incerta. Os links índice de contemplação e lance em consórcio explicam as duas formas.
Outro ponto: crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e a periodicidade do contrato, como prevê a Resolução BCB 285/2023. A parcela que parece confortável hoje será maior daqui a alguns anos, e a conta precisa considerar isso.
Qual é o ponto de não-retorno para o segundo imóvel?
Não existe uma data fixa. O ponto aparece quando duas coisas se juntam: a renda deixa de ser comprovável com folga e a espera pela contemplação, que não tem prazo, ainda nem começou. Nesse momento, a análise cadastral tende a ficar mais difícil e a parcela passa a depender de uma renda que você já não controla.
Lembre que ser contemplado não libera o crédito na hora. A administradora faz análise cadastral e exige garantias, em geral o próprio imóvel fica alienado, antes de liberar a carta. Nome limpo não garante aprovação. A ABAC descreve a exigência de garantias para usar o crédito. Se a contemplação chegar justamente no período em que a renda caiu, a etapa de análise pode ser a mais sensível de todas. Veja o que acontece nessa fase em depois da contemplação.
O ponto de não-retorno, portanto, não é um dia no calendário. É a combinação entre renda interrompida, espera sem data e uma decisão que ainda não foi estruturada. Cada um desses três fatores pode ser tratado antes de se juntar aos outros.
Como comprar o segundo imóvel com consórcio sem depender só da sua presença?
Dimensione a parcela pela renda do pior cenário, não do melhor, escolha o grupo olhando índice de contemplação e estrutura de taxa e deixe a documentação pronta. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera antes de contratar. Mesmo assim, contemplação não tem data nem garantia.
1. Faça a conta com a renda reduzida
Em vez de partir do que você ganha hoje, parta do que entra se você reduzir a carga pela metade. Se a parcela cabe nesse cenário, ela resiste a uma pausa. Se só cabe no cenário cheio, o desenho está frágil. O simulador de consórcio imobiliário ajuda a testar valores, sempre lembrando que taxa e regras variam entre administradoras e grupos.
2. Entenda a composição da parcela
A parcela tem fundo comum e taxa de administração, e pode ter fundo de reserva e seguro quando o contrato prevê. Consórcio não tem juros, mas a soma das parcelas é maior que o crédito. Confira o que o contrato prevê sobre cada item antes de assinar, e leia a página sobre taxa de administração.
3. Conheça as saídas antes de entrar
Se um dia não for possível continuar pagando, existe a cessão de cota, que transfere direitos e obrigações. Ela só vale com anuência prévia da administradora, como exige a Lei 11.795/2008, e a administradora avalia o cessionário e pode recusar. O valor recebido é negociado entre cedente e cessionário. Saber isso de antemão tira o medo de ficar preso, mas não é garantia de que a cessão será aceita. O caminho está descrito em sair do consórcio.
4. Pense em carteira, não em um único lance
O segundo imóvel não precisa ser uma aposta única. Algumas pessoas montam mais de uma cota, em grupos diferentes, para não depender de uma só contemplação. É o tema de carteira de cotas. Mais cotas significam mais parcelas: a conta do pior cenário vale para o conjunto.
O imóvel alugado paga a parcela se eu parar de trabalhar?
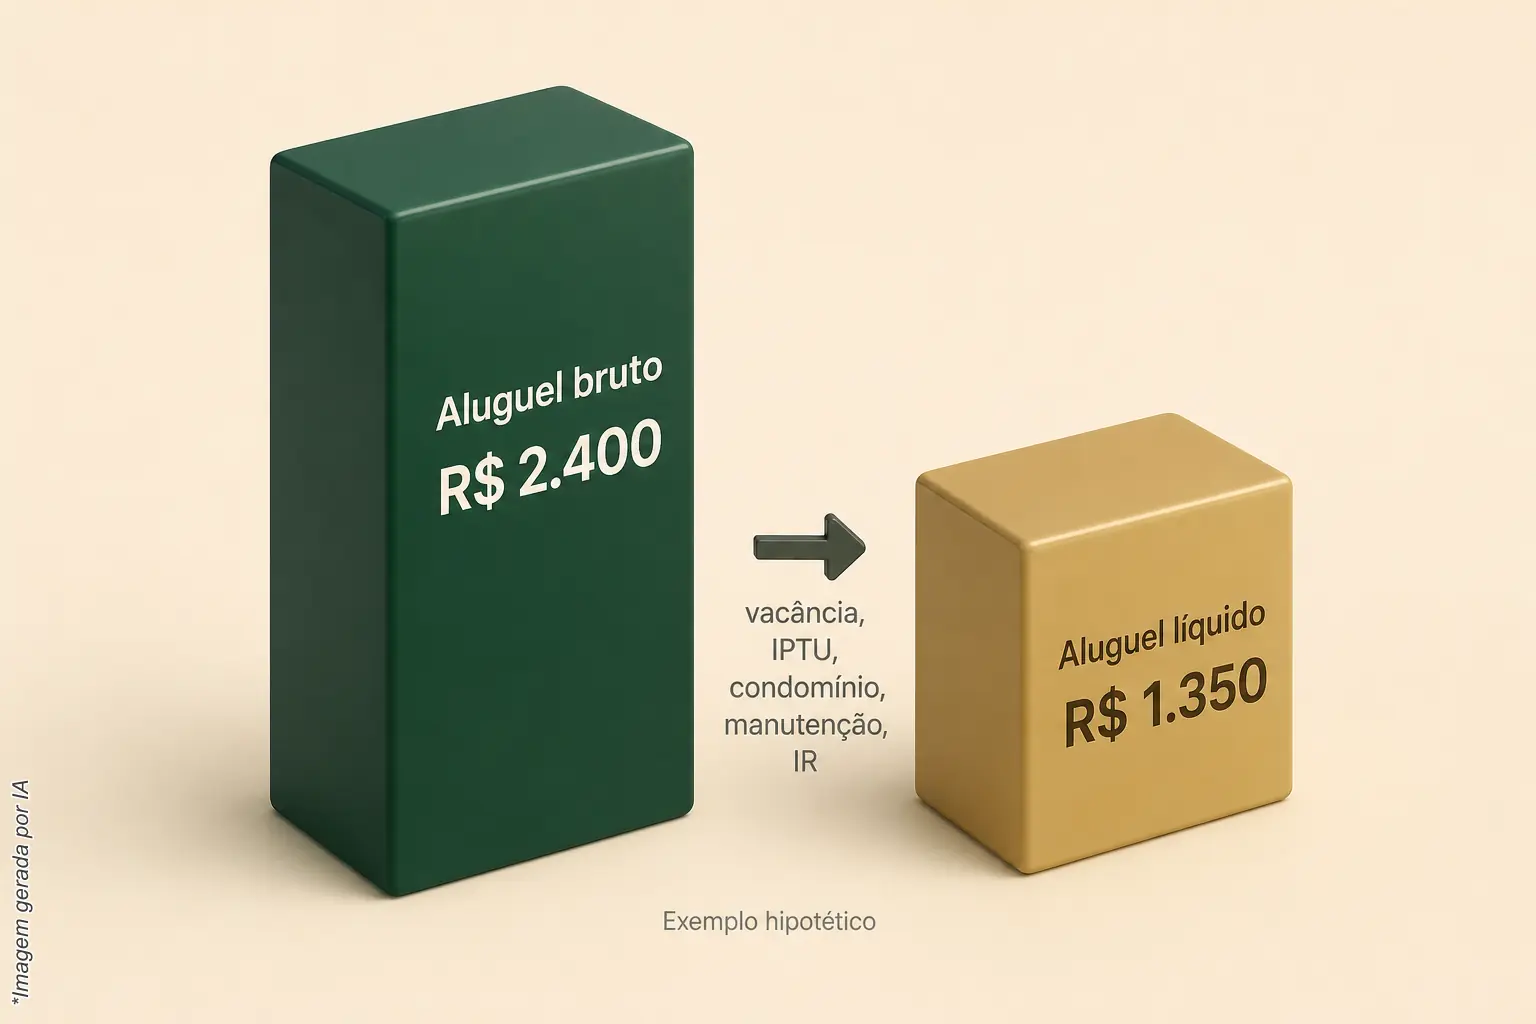
Não dá para afirmar. O aluguel bruto não é o que sobra: depois de vacância, IPTU, condomínio, manutenção e imposto de renda, o líquido fica bem abaixo, e ele pode ajudar a pagar parte da parcela, nunca garantir que a cobre. A conta do exemplo a seguir usa valores hipotéticos.
- Aluguel bruto: R$ 2.400 por mês.
- Vacância equivalente a um mês por ano: R$ 200 por mês.
- IPTU: R$ 150. Condomínio: R$ 350. Manutenção: R$ 100.
- Imposto de renda, que depende da sua faixa: R$ 250.
- Aluguel líquido: R$ 1.350 por mês, cerca de 56% do bruto.
Se a parcela do grupo for maior que isso, o aluguel ajuda, mas não cobre, e o restante sai da sua renda. Quando a conta fecha só com o aluguel bruto, ela está fechando no papel. A página imóvel que se paga detalha o raciocínio. O aluguel pode faltar por meses, e a renda do imóvel nunca é garantida.
Para quem esse caminho não serve?
Não serve para quem precisa do dinheiro no curto prazo, para quem só consegue pagar a parcela no melhor cenário de renda, nem para quem espera data certa de contemplação ou aluguel garantido. Também não serve se a decisão estiver sendo tomada por pressão, e não por conta feita com calma.
Se o objetivo é ter liquidez imediata, consórcio não é o instrumento: ele é um autofinanciamento coletivo, nos termos da Lei 11.795/2008, e a contemplação não tem data. E consórcio não é aplicação financeira, por isso não se compara a CDI, poupança ou fundos. Mais sobre o tema em alavancagem patrimonial.
Peça a análise do seu cenário
A Arruda Capital analisa o grupo, com índice de contemplação, forma de contemplação e estrutura de taxa, antes de indicar uma cota. A ideia é entregar a análise para você decidir, não uma conclusão pronta. Se quiser ver como o seu cenário se encaixa, fale com a Arruda Capital ou chame no WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.