
· Formação de patrimônio
Investir em imóveis na Baixada Santista: vale?
Investir em imóveis na Baixada Santista com consórcio: veja a conta do aluguel líquido, quando não compensa e como decidir. Fale com a Arruda Capital.
A dúvida costuma vir assim: se eu comprar um imóvel e alugar, isso me paga alguma coisa no mês em que eu não trabalhei, ou só troca um problema por outro? Para investir em imóveis na Baixada Santista, a resposta honesta é: pode ajudar, mas só depois de uma conta que muita propaganda pula, a do aluguel líquido. E não há garantia de renda, de prazo nem de valorização.
Este texto não tenta convencer ninguém. Mostra o que sustenta a dúvida, a conta com valores hipotéticos, os casos em que não compensa e o que conferir antes de decidir. Foi escrito para quem quer entender se um imóvel alugado pode virar uma renda que não dependa só de estar em atividade.
Por que a dúvida sobre renda de aluguel é legítima?
Porque aluguel não é salário. O imóvel pode ficar vazio entre inquilinos, o proprietário paga custos mesmo assim, e o que parece renda no anúncio é valor bruto. Além disso, no consórcio o imóvel só entra depois da contemplação, que não tem data. Cada ponto muda a conta.
Os pontos que sustentam a dúvida, um a um:
- Vacância. Entre um inquilino e outro, o imóvel não rende. Em cidades de litoral, como Santos, Guarujá e Praia Grande, parte da procura costuma ser de temporada, concentrada em férias e feriados, enquanto a locação anual segue outro ritmo. Os dois perfis têm vacância diferente.
- Custos do proprietário. IPTU, condomínio (principalmente nos meses sem inquilino), manutenção e imposto de renda saem do aluguel bruto. O que sobra é o líquido.
- Preço anunciado não é preço fechado. O FipeZAP acompanha preços anunciados nos portais OLX, ZAP e Viva Real e separa apartamentos residenciais de salas e conjuntos comerciais. São anúncios, não o valor efetivo de todas as transações.
- Dado local existe, mas é delimitado. A Fipe, em parceria com o Registro de Imóveis do Brasil, publica indicadores do registro imobiliário de municípios selecionados, entre eles Santos. Serve para conhecer a fonte, não para cravar o preço de hoje.
- Consórcio não é compra à vista. A parcela tem o fundo comum e a taxa de administração, e pode ter fundo de reserva e seguro, segundo a ABAC. A soma das parcelas é maior que o crédito, e a contemplação, por sorteio ou lance, não tem data.
Então investir em imóveis na Baixada Santista compensa?
Depende da conta do imóvel específico, não da região em geral. Se o aluguel líquido, depois de vacância, IPTU, condomínio, manutenção e imposto de renda, ajuda a sustentar parte da parcela e das despesas, a ideia faz sentido para o seu caso. Se a conta só fecha com o aluguel bruto, não faz.
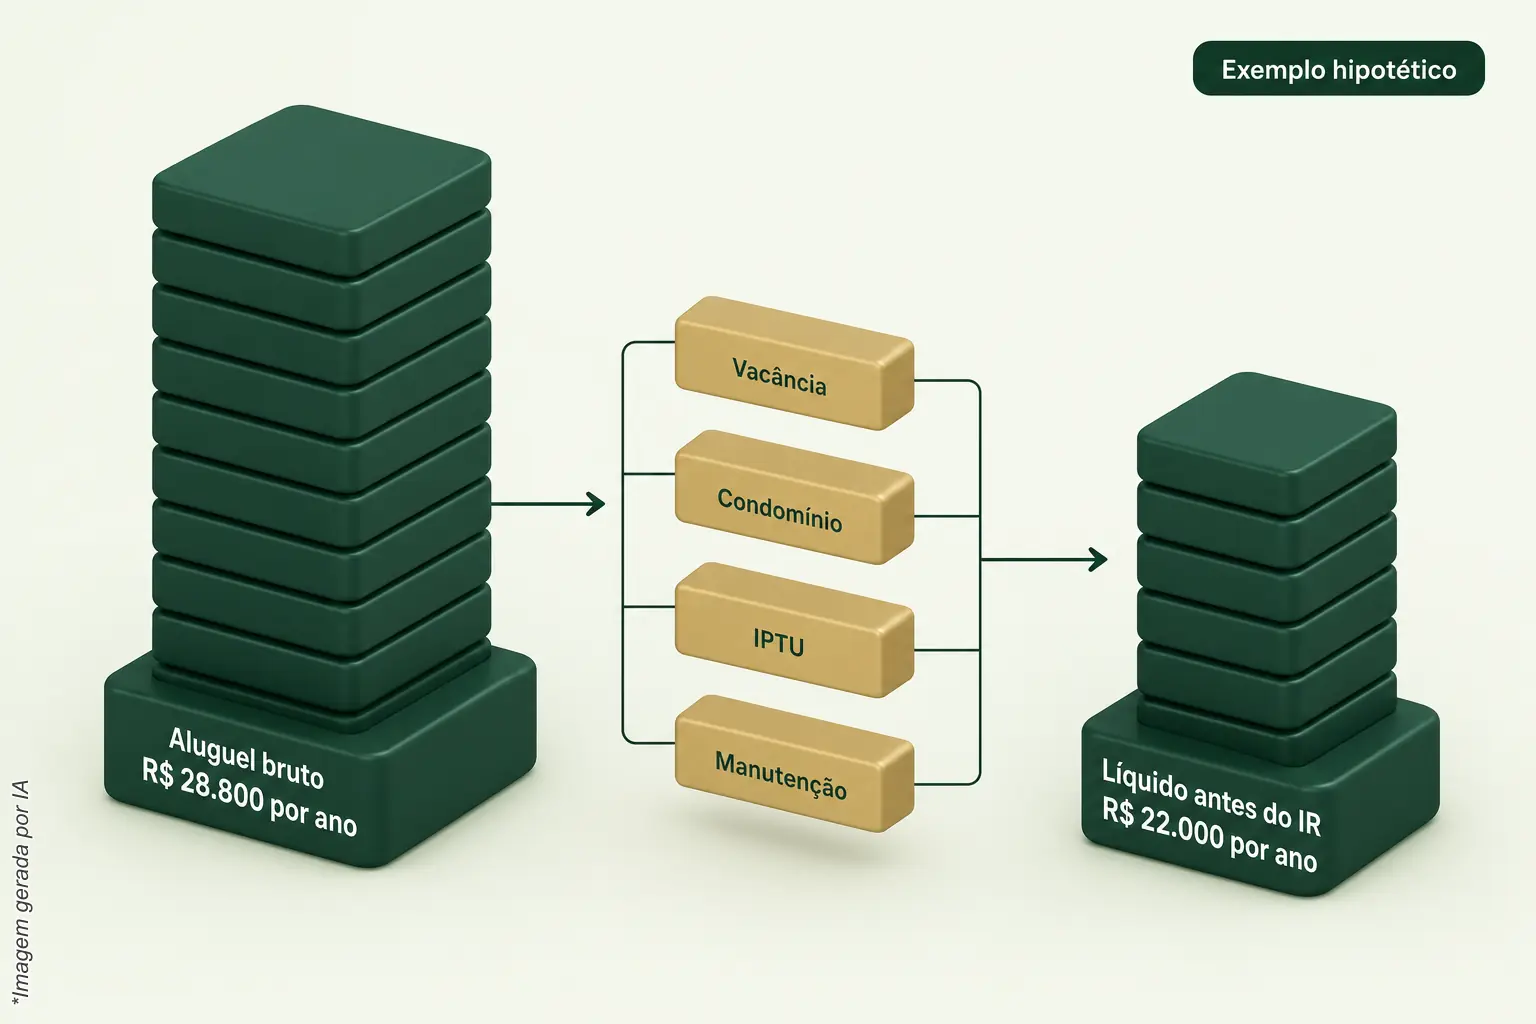
Um exemplo hipotético, só para mostrar o método (não é oferta, nem previsão de aluguel ou de valorização):
- Imóvel de R$ 400.000, comprado com uma carta de crédito desse valor.
- Aluguel bruto de R$ 2.400 por mês: R$ 28.800 por ano.
- Um mês vazio por ano: menos R$ 2.400.
- Condomínio desse mês vazio: menos R$ 600.
- IPTU pago pelo proprietário, por força do contrato: menos R$ 1.800.
- Manutenção do ano: menos R$ 2.000.
Conta: 28.800 − 2.400 − 600 − 1.800 − 2.000 = R$ 22.000 por ano, cerca de R$ 1.833 por mês, ainda antes do imposto de renda, que depende da sua situação e reduz esse número. Em relação ao preço do imóvel, o aluguel bruto equivale a 7,2% ao ano e o líquido, antes do IR, a 5,5%. A diferença entre os dois números é justamente o que o anúncio não mostra.
Agora o passo que decide: compare esse líquido com a parcela do grupo, que depende do crédito, do prazo e da taxa de administração. Use o simulador para ver a parcela. Se o líquido ficar longe dela, o restante sai do seu orçamento, e ele precisa fechar mesmo em um mês sem aluguel. A lógica completa está em imóvel que se paga.
Quando a dúvida procede: para quem esse caminho não serve?
Procede quando o orçamento só fecha com o aluguel entrando todo mês, quando você não tem reserva para meses de vacância, quando precisa do dinheiro em prazo curto ou quando não quer acompanhar um imóvel. Nesses casos, o consórcio de imóvel para renda não é o caminho.
- Prazo curto. Contemplação não tem data, e a renda só começa depois de contemplar, comprar e alugar.
- Tudo em um único imóvel, em uma única cidade. Um inquilino que sai ou uma obra no condomínio pesa de uma vez. Avalie quanto desse peso o seu orçamento aguenta.
- Expectativa de renda sem esforço nenhum. Imóvel alugado pede contrato, vistoria, reparos e cobrança, ainda que você delegue. Delegar tem custo, e ele entra na conta.
- Foco em valorização. Ninguém garante que o imóvel vai valorizar. Se essa é a única razão da compra, a conta não está fechada.
Como decidir se faz sentido para o seu caso?
Responda em ordem: qual renda líquida você precisaria que o imóvel ajudasse a gerar, quanto de parcela cabe no orçamento sem o aluguel, quanto tempo você consegue esperar pela contemplação e se o contrato e o grupo correspondem ao que foi dito. Se uma resposta faltar, adie.
- Defina o objetivo em reais. Quanto por mês, líquido, faria diferença real no seu orçamento? Compare com o líquido do exemplo acima, refeito com os valores do imóvel que você tem em mente.
- Teste a parcela sem aluguel. Simule com a taxa do grupo no simulador e veja se ela cabe sozinha no orçamento, inclusive em meses de renda menor.
- Conte o tempo de espera. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera. Entenda o índice de contemplação e o lance em consórcio, sem tratá-los como promessa.
- Compare administradoras e leia o contrato. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. Veja as administradoras de consórcio autorizadas.
- Pense no pós-contemplação. A administradora faz análise cadastral e exige garantias antes de liberar o crédito. Ter a documentação pronta evita atraso. Veja depois da contemplação.
Próximo passo: a conta do seu caso com a Arruda Capital
Se o seu cenário passou por esses testes, a Arruda Capital analisa o grupo (índice de contemplação, forma de contemplação e estrutura de taxa) antes de indicar uma cota, e mostra a conta com os números do seu caso. A decisão continua sendo sua, com os dados na mesa. Fale pelo contato ou, se preferir começar sozinho, leia sobre alavancagem patrimonial e use o simulador.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.