
· Formação de patrimônio
Consórcio imobiliário é um bom investimento?
Consórcio não é aplicação. Veja 6 critérios, do custo anual do seu caixa à parcela, para decidir com conta. Peça a análise à Arruda Capital.
Quem pergunta se consórcio imobiliário é um bom investimento costuma querer uma parte do patrimônio fora da própria empresa. A resposta curta: consórcio não é investimento nem aplicação financeira, é uma ferramenta de alavancagem patrimonial. Quem pode ou não render é o imóvel comprado com a carta de crédito. Por isso a pergunta certa é outra: a conta fecha para o seu caixa? Abaixo estão seis critérios para fazer essa conta com número, sem promessa.
Como saber se o consórcio imobiliário serve ao seu patrimônio?
Compare o custo do seu dinheiro hoje com o custo total do consórcio, teste a parcela no mês mais apertado e some o que o imóvel devolve, já descontados os custos. Contemplação não tem data e nada aqui é garantia de renda, de prazo ou de valorização. Os seis critérios a seguir seguem essa ordem.
1. O que você está comparando, de fato?
Consórcio é autofinanciamento coletivo, nos termos da Lei 11.795/2008: o grupo forma o crédito, e o contemplado usa a carta para comprar o bem. Não há rentabilidade no consórcio, então ele não se compara a CDI, poupança ou fundos. O que se avalia é o conjunto: quanto custa chegar ao imóvel e o que o imóvel passa a fazer pelo seu patrimônio. Para entender a lógica da ferramenta, leia sobre alavancagem patrimonial.
2. Quanto o caixa da sua empresa custa por ano?
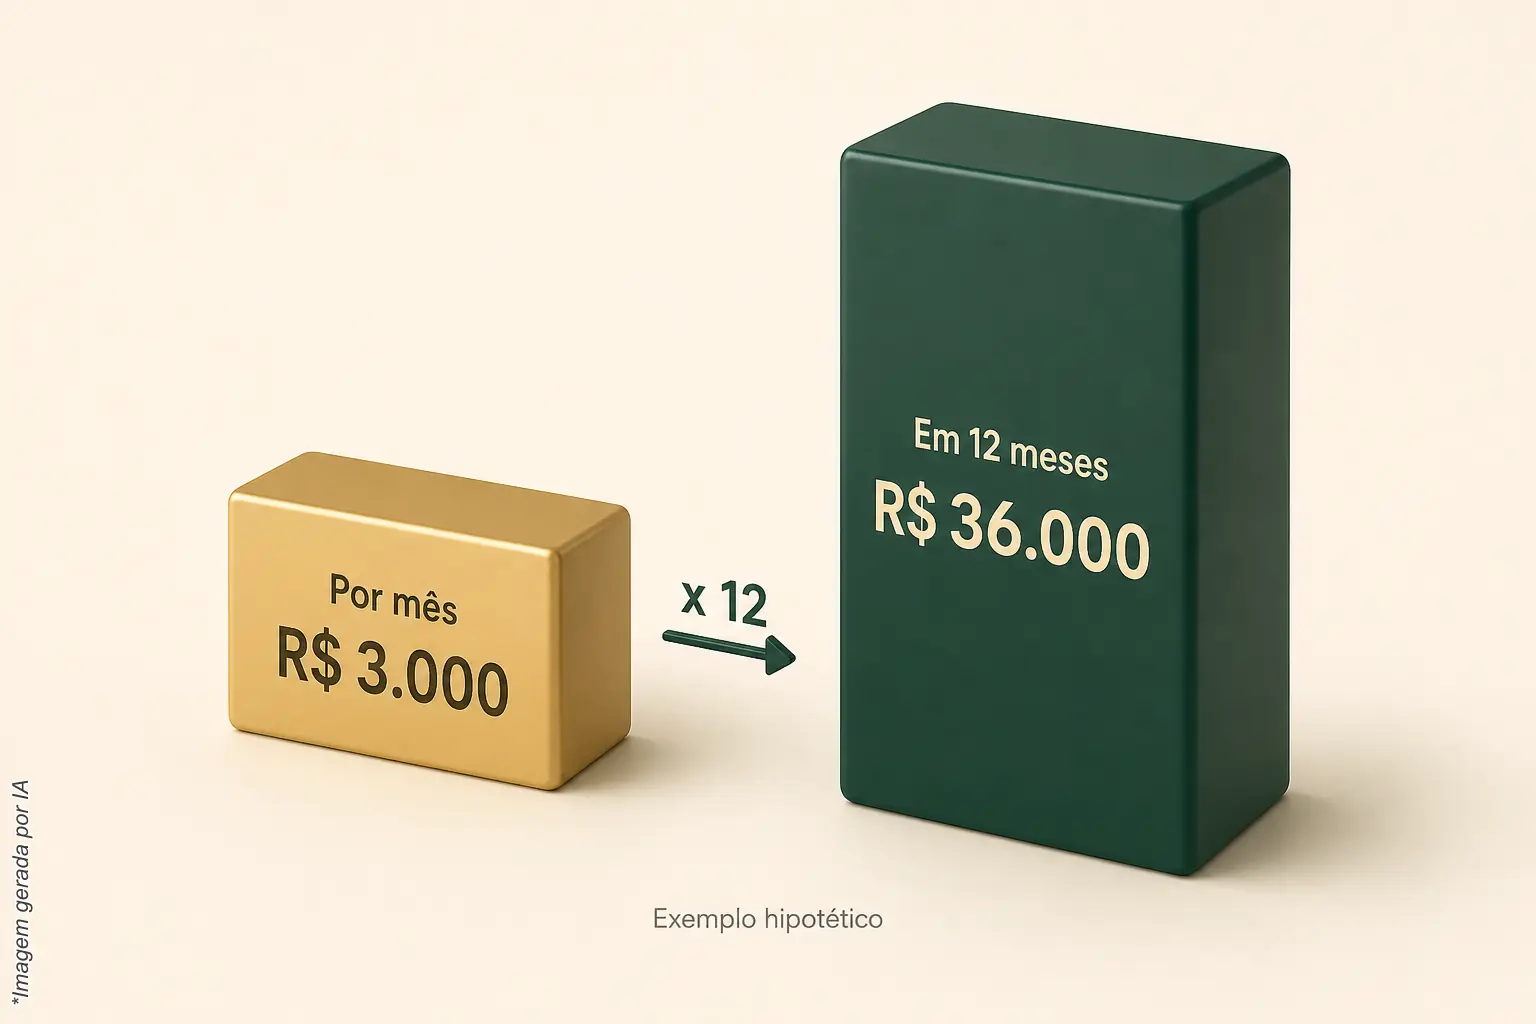
Quem antecipa recebível todo mês costuma saber a taxa de cabeça e raramente soma o ano. Faça a conta uma vez, com os seus números. Exemplo hipotético e redondo: a empresa antecipa R$ 150 mil por mês e paga 2% de desconto sobre esse valor. São R$ 3.000 por mês, ou R$ 36.000 em 12 meses, mantidos o volume e a taxa. Troque pelos seus valores e anote o total do ano.
Esse número não diz que o consórcio é melhor ou pior: são ferramentas diferentes. A carta de crédito serve para comprar o bem, na forma que o contrato e a administradora permitem, e não funciona como capital de giro. O que o número faz é dar uma régua: quanto você já gasta por ano para manter o caixa rodando e o que sobra para pagar uma parcela fora dele.
3. Quanto o consórcio custa no total?
Consórcio não tem juros, mas tem custo. A ABAC explica que a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados. Por isso a soma das parcelas é maior que o crédito, e a diferença é o custo. A conta é simples: some todas as parcelas, subtraia o valor do crédito e divida pelos meses do plano. O resultado mensal é o que você põe ao lado do número do critério 2.
A taxa varia entre administradoras e grupos, e você descobre a do grupo no simulador ou no contrato. O simulador de consórcio imobiliário ajuda a testar valores. Para entender cada item da taxa, veja a página sobre taxa de administração.
4. A parcela cabe no mês apertado?
Todo dono de negócio conhece o mês em que o caixa aperta. A parcela precisa caber nele, não só no mês bom. E ela não fica parada: crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e a periodicidade do contrato, como prevê a Resolução BCB 285/2023. A parcela de hoje será maior daqui a alguns anos, então teste a de hoje e uma maior.
Lembre também que pagar adiantado não contempla. Se a empresa tem meses em que sobra caixa, isso não encurta a espera: o prazo de contemplação continua sem data.
5. O que o imóvel devolve, descontados os custos?
Se o plano é alugar, use o aluguel líquido, nunca o bruto. Exemplo hipotético:
- Aluguel bruto: R$ 3.000 por mês.
- Vacância equivalente a um mês por ano: R$ 250 por mês.
- IPTU: R$ 200. Condomínio: R$ 400. Manutenção: R$ 150.
- Imposto de renda, que depende da sua faixa: R$ 300.
- Aluguel líquido: R$ 1.700 por mês, cerca de 57% do bruto.
Se a parcela do grupo for maior que isso, o aluguel ajuda, mas não cobre, e o resto sai da sua renda. A renda do imóvel pode faltar por meses e nunca é garantida. Se o plano é uma sede própria, a conta muda: o que entra é o aluguel que a empresa deixa de pagar, comparado ao custo do imóvel e da parcela. O raciocínio do aluguel está em imóvel que se paga.
6. Você sabe o que acontece depois da contemplação?
Contemplação só ocorre por sorteio ou lance, nas assembleias do grupo, e não tem data. E ser contemplado não libera o crédito na hora: a administradora faz análise cadastral e exige garantias, em geral o próprio imóvel fica alienado, antes de liberar a carta. Nome limpo não garante aprovação. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. Veja o que vem depois em depois da contemplação.
Qual é o critério mais crítico?
O que mais distorce a decisão é o primeiro: tratar o consórcio como aplicação e esperar rendimento da cota. A decisão sai pela pergunta errada. Logo depois vem o critério 2, porque o custo do caixa é pago em parcelas pequenas e a conta anual nunca aparece.
Checklist rápido antes de decidir
- Consórcio é ferramenta de alavancagem, não aplicação: anote o que o imóvel pode devolver, não a cota.
- Some o custo anual do seu caixa, com os seus números.
- Calcule o custo total do consórcio: soma das parcelas menos o crédito.
- Teste a parcela de hoje e uma maior no mês apertado.
- Use o aluguel líquido, ou o aluguel que a sede própria evita.
- Lembre que contemplação não tem data e o crédito passa por análise.
Para quem esse caminho não serve?
Não serve para quem precisa do dinheiro no curto prazo, para quem só consegue pagar a parcela no melhor mês do caixa, nem para quem espera data certa de contemplação ou renda garantida. Também não serve para quem busca capital de giro: isso se resolve em outra frente. Se a decisão está sendo tomada por pressão e não por conta, espere a conta ficar clara.
Faça a conta com quem analisa o grupo
A Arruda Capital analisa o grupo, com índice de contemplação, forma de contemplação e estrutura de taxa, antes de indicar uma cota. A ideia é entregar a análise para você decidir. Para ver como esses números ficam no seu caso, fale com a Arruda Capital ou chame no WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.