
· Formação de patrimônio
Como construir patrimônio com consórcio em 2026?
Cotas imobiliárias vendidas cresceram 40,8% até julho de 2026 (ABAC). Veja o que isso muda na sua conta e fale com a Arruda Capital sem pressa.
Como construir patrimônio com consórcio? Formando crédito sem juros e, depois de contemplado, comprando um imóvel que passa a fazer parte do seu patrimônio. É isso que a alavancagem patrimonial descreve: o consórcio é a ferramenta de compra, não uma aplicação financeira, e a contemplação não tem data. Partimos de um dado de 2026 para mostrar o que ele muda, e o que não muda, na sua conta.
O que os números de 2026 dizem sobre o consórcio imobiliário?
Segundo a ABAC, o segmento imobiliário registrou 979,67 mil cotas vendidas entre janeiro e julho de 2026, alta de 40,8% sobre o mesmo período de 2025. É dado de comercialização: mostra o volume de cotas vendidas, não a rentabilidade de imóvel nenhum, nem prazo de contemplação ou resultado individual.
No sistema inteiro, a mesma entidade informa R$ 331,60 bilhões em créditos comercializados no período, crescimento de 22,9%. Cotas vendidas e créditos comercializados são métricas de venda. Elas ajudam a entender o tamanho do consórcio de imóvel hoje, mas não dizem nada sobre o seu grupo, a sua cota ou o seu momento de contemplação.
O que esse dado muda na conta de quem quer comprar imóvel com consórcio?
Muda pouco na parcela e nada na data de contemplação. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, e não pelo volume de vendas do mercado. O dado serve de contexto; a conta que decide é a do seu grupo e a do seu contrato.
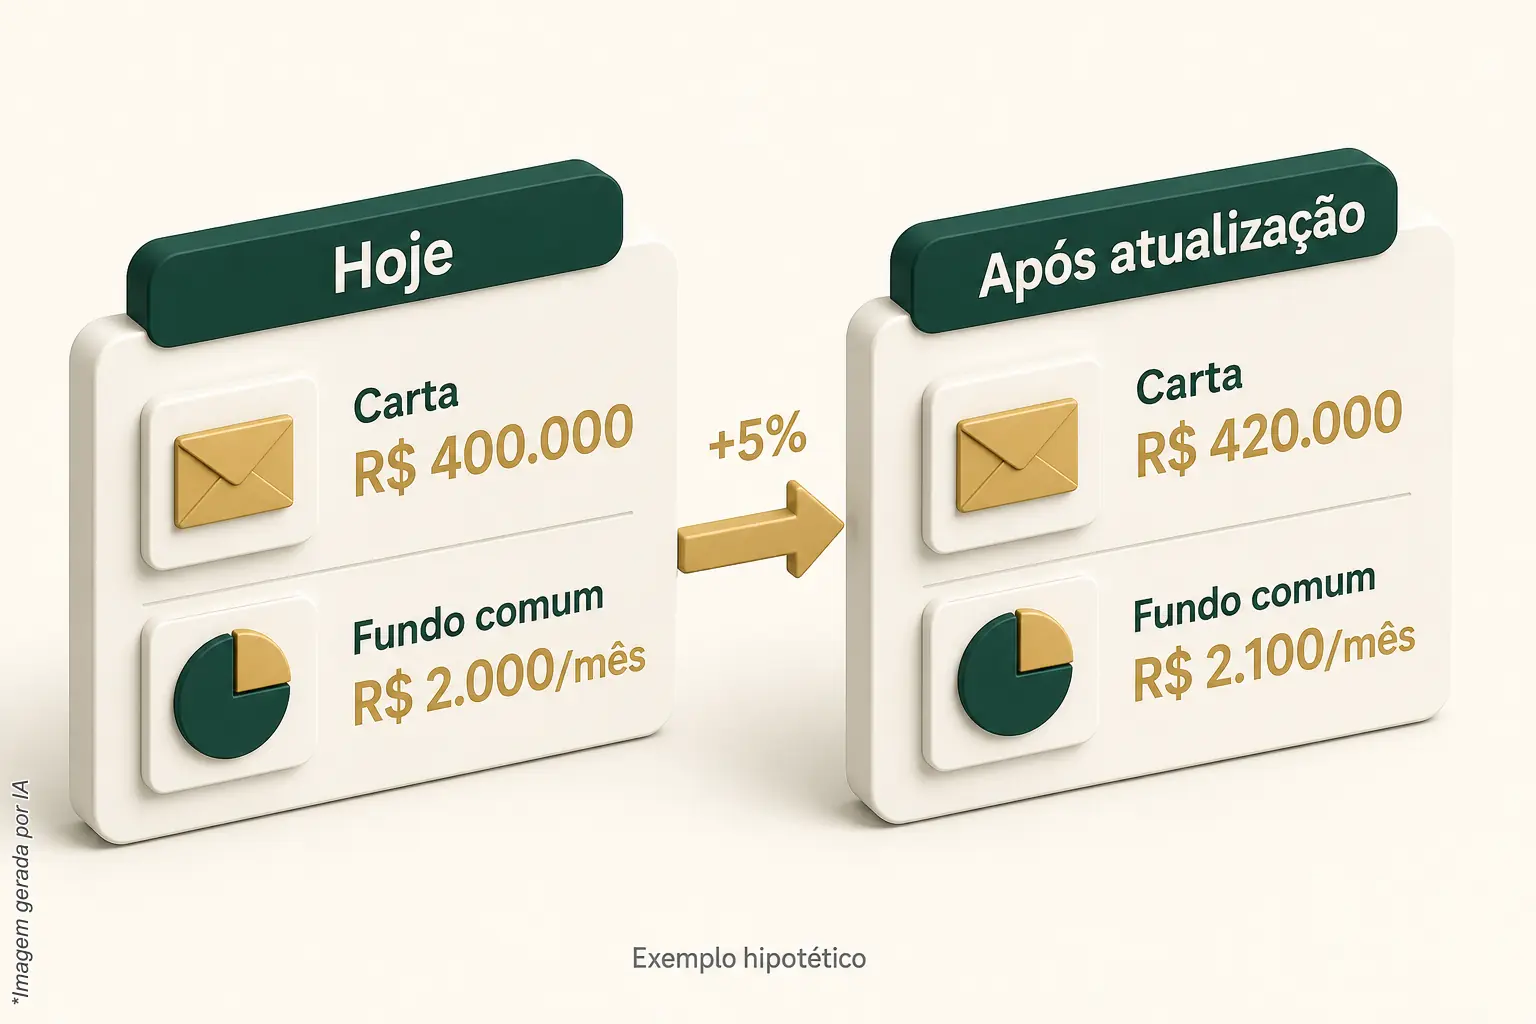
Veja um exemplo hipotético, que não corresponde a nenhum grupo real. Uma carta de R$ 400.000 em 200 parcelas tem, só de fundo comum, R$ 400.000 ÷ 200 = R$ 2.000 por mês. A taxa do grupo, e o fundo de reserva e o seguro, quando o contrato prevê, entram por cima disso. Se o contrato atualizar o crédito em 5% no ano (hipótese, não previsão), a carta passa a R$ 420.000, e o fundo comum, de forma simplificada, a R$ 420.000 ÷ 200 = R$ 2.100. Crédito e parcela sobem juntos.
O custo de esperar também aparece na conta, sem pressa: se o imóvel que você quer custa R$ 400.000 hoje e passa a R$ 420.000 (de novo, hipótese), uma carta ainda não contratada compra menos do que a mesma carta contratada antes. Só que contratar antes não antecipa a contemplação, e pagar parcela adiantada também não contempla. Por isso o custo de esperar é real, mas não é argumento para decidir sem analisar o grupo.
Quanto do que você já faturou virou patrimônio de verdade?
Faça essa conta antes de qualquer contrato: some o que entrou nos últimos anos, compare com o patrimônio líquido de hoje e veja quanto da renda virou ativo que existe mesmo quando você não está trabalhando. A diferença orienta o objetivo. O consórcio entra depois, como ferramenta para um objetivo definido.
Um exemplo hipotético, com números redondos: R$ 50.000 por mês durante 10 anos somam R$ 6.000.000 de faturamento bruto. Se o patrimônio líquido hoje é de R$ 1.800.000, ele equivale a 30% do que entrou. Impostos, custo de vida e despesas explicam boa parte dessa distância, e a proporção não é nota nem meta. Mas a conta tira o assunto do campo da sensação e mostra quanto da renda virou ativo.
O que observar antes de contratar uma cota?
Confira se o objetivo, a capacidade de pagamento e o tempo de espera cabem juntos, se a administradora é autorizada e se o contrato corresponde ao que foi apresentado. A ABAC recomenda definir esses três pontos e comparar administradoras autorizadas antes de contratar. Os itens abaixo detalham o que conferir no seu caso.
- Objetivo definido: comprar imóvel de renda, de uso próprio ou construir. Cada objetivo pede um uso diferente da carta de crédito, como mostra a página sobre como usar a carta depois de contemplar.
- Parcela que cabe sem o aluguel: o aluguel, se houver, é bônus de conta, nunca a condição para pagar a parcela.
- Forma de contemplação: sorteio, lance ou os dois, e o que cada uma exige de caixa. Lembre que o lance embutido usa parte da própria carta e reduz o valor disponível.
- Estrutura de taxa: taxa de administração, fundo de reserva e seguro variam entre administradoras e grupos; veja como funciona a taxa de administração e peça tudo por escrito.
- Índice de contemplação do grupo: entenda o que ele mede em índice de contemplação e o que ele não garante.
- Administradora: confirme se ela consta entre as administradoras autorizadas.
A regra que vale para qualquer item é conferir a fonte e o contrato antes de aceitar a explicação de quem vende. Consórcio é autofinanciamento coletivo, definido na Lei 11.795/2008, e o que vale é o que está no contrato do seu grupo.
O que muda quando a carta de crédito vira imóvel?
Contemplar não libera o crédito na hora. A administradora faz análise cadastral e exige garantias antes de liberar, e em geral o próprio imóvel fica alienado como garantia. Nome limpo não assegura aprovação. Planeje essa etapa com documentos prontos, porque ela leva tempo e não depende da data da contemplação.
No caso do imóvel de renda, a conta do aluguel precisa ser feita com o líquido. A InfoMoney relata que especialistas distinguem contemplação de liberação do crédito, sujeita à transferência aprovada, aos documentos e às garantias. A Lei 9.514/1997 define a alienação fiduciária, em que o credor mantém a propriedade resolúvel do imóvel como garantia até a quitação.
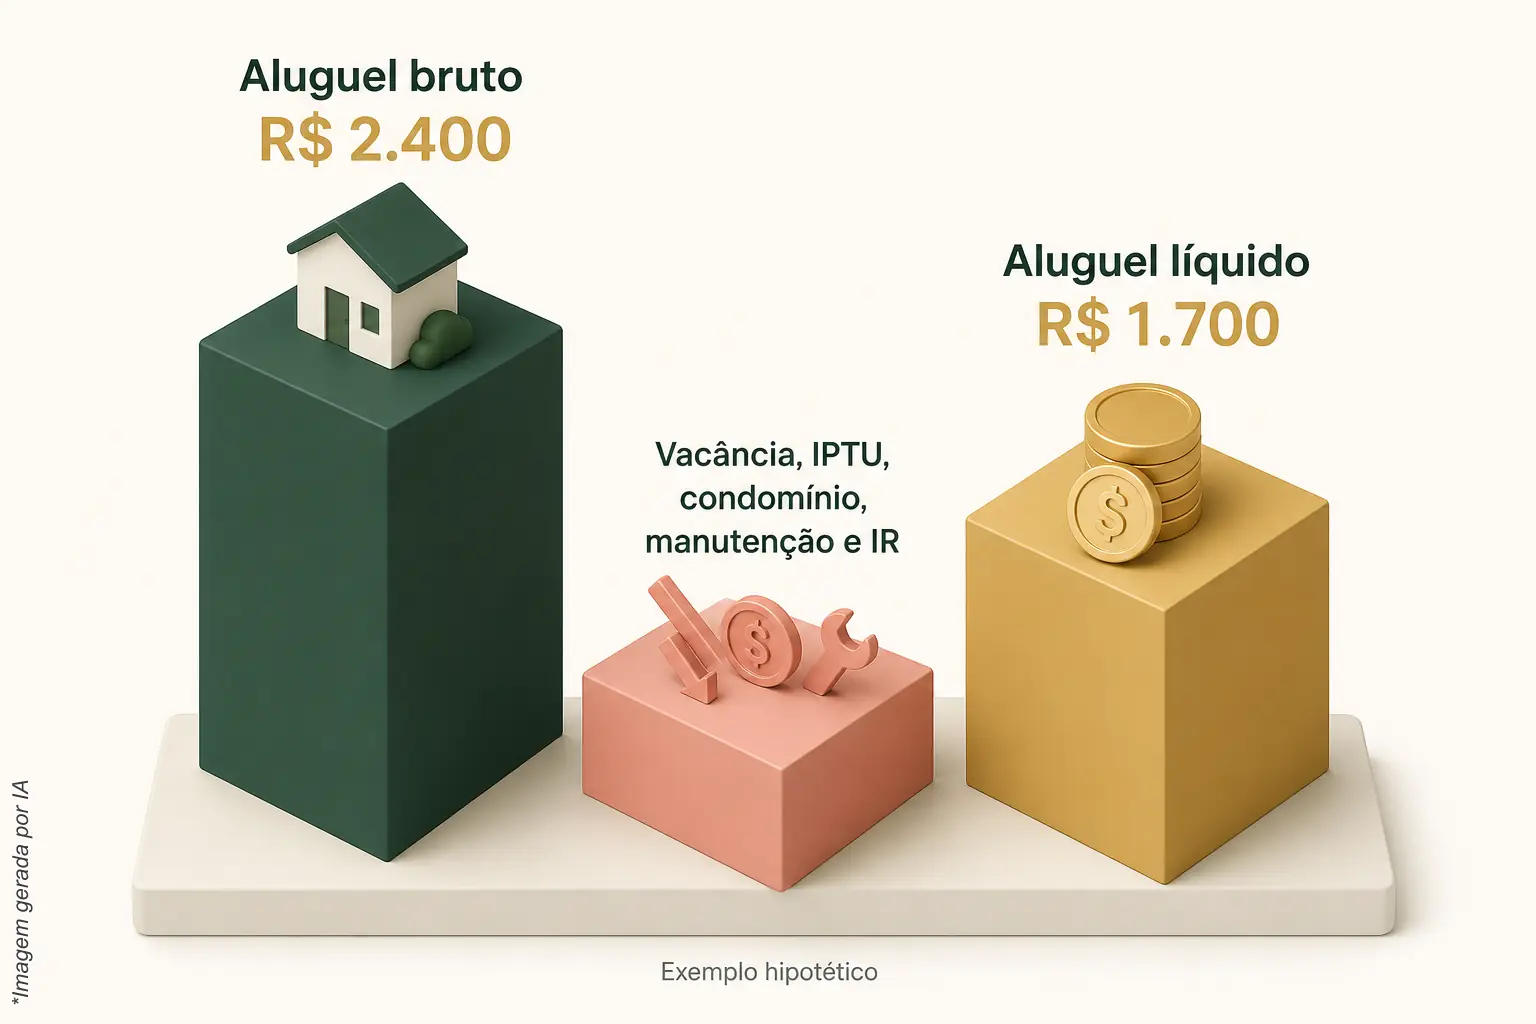
Exemplo hipotético, com o imóvel de R$ 400.000: um aluguel bruto de R$ 2.400 por mês. Depois de vacância, IPTU, condomínio, manutenção e imposto de renda, suponha que sobrem R$ 1.700 (líquido). No exemplo, esse valor ajuda a pagar parte da parcela de R$ 2.000 do fundo comum, e ainda há a taxa por cima. A diferença sai do seu caixa. Nada disso é garantido: nem a renda, nem a valorização do imóvel, nem o prazo de contemplação. A página sobre o imóvel que se paga detalha essa conta, e o simulador ajuda a refazê-la com os seus números.
Para quem esse caminho não serve?
Não serve para quem precisa do dinheiro ou do imóvel em data certa, porque a contemplação não tem data. Também não serve para quem busca rentabilidade de aplicação, porque consórcio não é investimento, nem para quem só consegue pagar a parcela contando com o aluguel. Veja os principais casos:
- quem precisa do imóvel ou do crédito em uma data fixa;
- quem só consegue pagar a parcela contando com o aluguel;
- quem espera comparar o consórcio com CDI, poupança ou fundos: não é a mesma coisa;
- quem prefere decidir sem ler o contrato e a taxa do grupo.
Quer analisar o seu caso com calma?
A Arruda Capital analisa o grupo, ou seja, o índice de contemplação, a forma de contemplação e a estrutura de taxa, antes de indicar uma cota. Você recebe a análise para comparar e decide no seu tempo, sem prazo e sem pressão. Se quiser conversar, fale com a Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.