
· Consórcio na prática
Como escolher administradora de consórcio?
Veja como escolher administradora de consórcio: o que ler no contrato, o que comparar e o que muda ao longo das parcelas. Simule com a Arruda Capital.
Para saber como escolher administradora de consórcio, comece pelo contrato, não pela parcela: compare administradoras autorizadas, confira se o que está escrito corresponde ao que foi explicado e veja como ficam a taxa, a atualização, o lance e as garantias. É uma escolha que dura anos, e por isso merece a conta feita com calma.
Quem cuida das finanças da casa costuma sentir o peso disso: se a escolha der errado, ela é paga por muito tempo e quase ninguém divide a conta. Este texto mostra o que pode acontecer quando a administradora é escolhida às pressas, como isso evolui, em que ponto fica difícil voltar atrás e o que dá para conferir agora. Aqui não há ranking de administradoras: a decisão é sua.
O que acontece se eu escolher a administradora só pela parcela menor?
Você pode assinar um contrato que cabe no orçamento hoje e descobrir, anos depois, que as regras de lance, de garantia ou de cessão não eram as que imaginava. A parcela menor sozinha não mostra isso: ela diz quanto sai do bolso por mês, não como o grupo e a administradora funcionam.
Imagine alguém que compara duas propostas de consórcio imobiliário, fica com a de parcela menor e guarda o contrato sem ler tudo. A parcela pode ser menor por causa de um prazo mais longo ou de uma condição que será recalculada mais adiante. Só o contrato mostra qual é o caso. Nada disso é defeito do consórcio: é a diferença entre decidir com a página inteira e decidir com um número só.
Também vale lembrar que consórcio é autofinanciamento coletivo e não tem juros. O custo está na taxa de administração e, quando o contrato prevê, no fundo de reserva e no seguro. Esses itens variam entre administradoras e grupos, e é justamente neles que a comparação precisa ser feita.
Como esse erro de escolha evolui com o passar dos anos?
No começo, quase nada aparece: a parcela é paga e o grupo segue. Com o tempo, o crédito e as parcelas são atualizados juntos, pelo preço do bem ou pelo índice do contrato, e a distância entre o que você entendeu e o que está escrito passa a pesar no orçamento a cada reajuste.
A ABAC explica que a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro, e que as parcelas acompanham a atualização do crédito. A regra de atualização está na Resolução BCB 285/2023, que vincula as contribuições ao crédito, atualizado pelo preço do bem ou pelo índice e periodicidade do contrato.
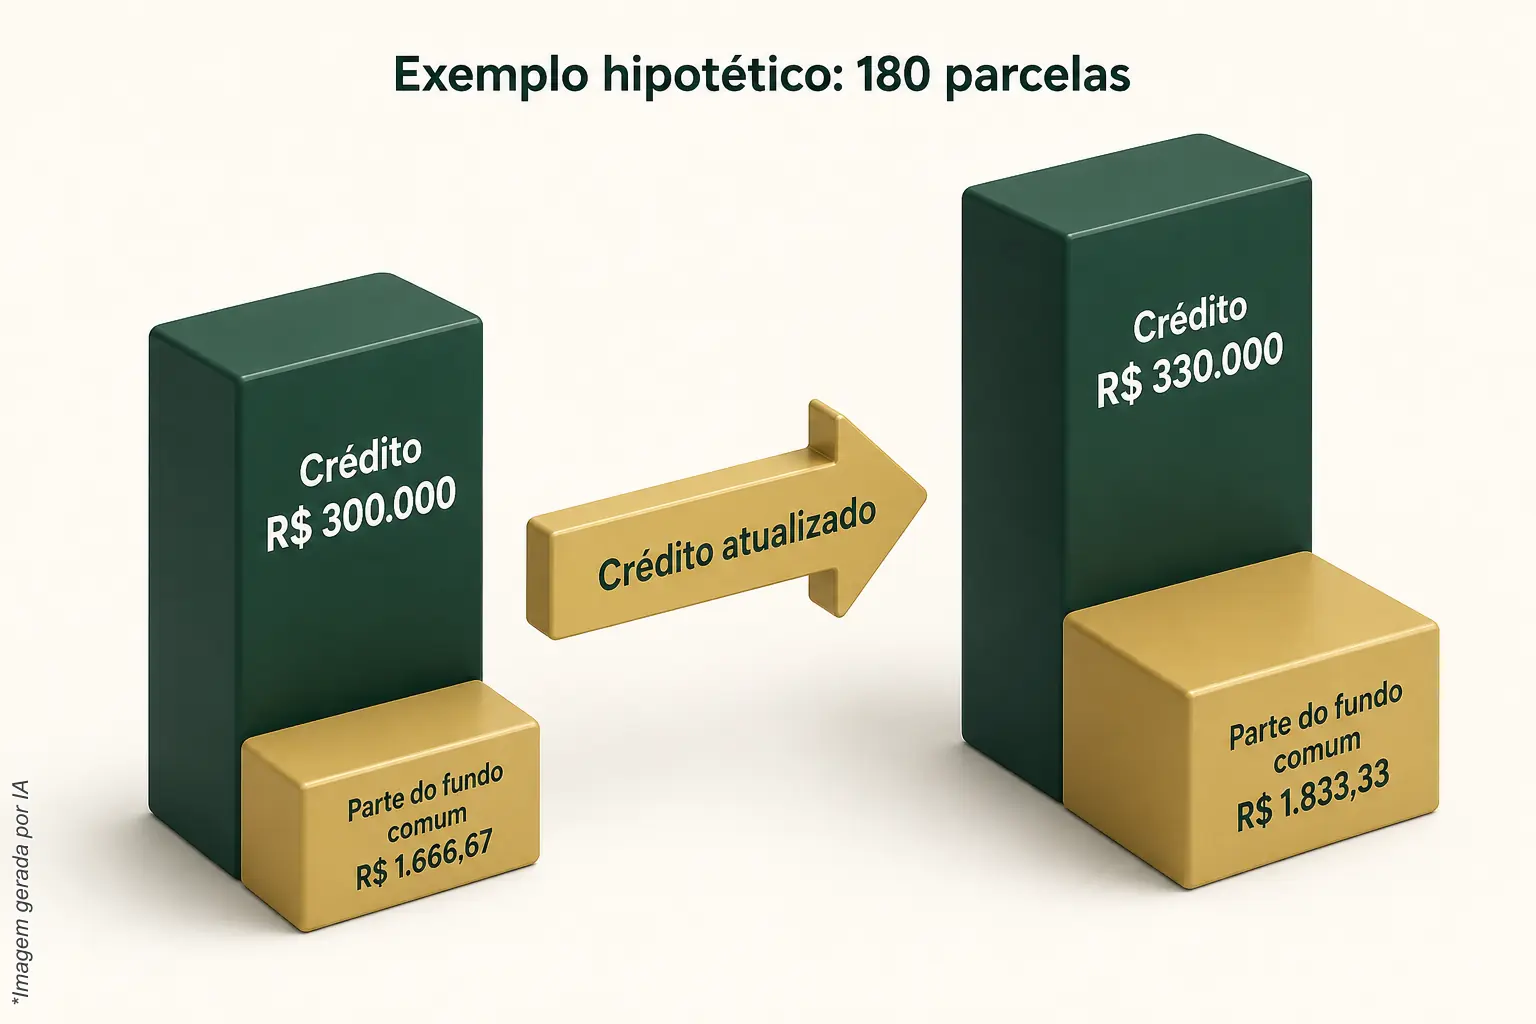
Um exemplo hipotético e simplificado, só para enxergar o mecanismo: crédito de R$ 300.000 em 180 parcelas. A parte do fundo comum é R$ 300.000 ÷ 180 = R$ 1.666,67 por mês, antes da taxa de administração e dos demais itens do contrato. Se o crédito for atualizado para R$ 330.000, a mesma parte passa a R$ 330.000 ÷ 180 = R$ 1.833,33. A taxa do grupo e o restante da parcela dependem do contrato; para o seu caso, use o simulador.
Há ainda o tempo de espera. A contemplação acontece por sorteio ou lance, nas assembleias do grupo, e não tem data. Pagar parcelas adiantadas não contempla, como a ABAC também explica. Quem mora de aluguel enquanto espera continua pagando o aluguel durante todo esse período, e isso entra na conta de qualquer escolha.
Qual é o ponto em que fica difícil voltar atrás?
Em geral, é depois da assinatura e de alguns anos de parcelas pagas. Voltar atrás dá mais trabalho do que comparar antes: a cessão de cota exige anuência prévia da administradora, que avalia quem entra e pode recusar, e a desistência segue regras do contrato.
A Lei 11.795/2008 prevê a anuência prévia da administradora na transferência de direitos e obrigações. Na prática, isso significa que a saída por cessão de cota não depende só de você e de quem quer comprar a cota. Se esse for o caminho, veja como funciona vender consórcio contemplado e o que muda em desistir do consórcio.
O segundo ponto aparece na contemplação. Ser contemplado não libera o crédito na hora: a administradora faz a análise cadastral e exige garantias, em geral o próprio bem alienado. A ABAC descreve essa exigência para disponibilizar o crédito, e ter o nome limpo não garante a aprovação. Descobrir isso só nessa hora é o momento mais incômodo de uma escolha feita sem ler as regras.
Como evitar a escolha errada: o que conferir antes de assinar?
Defina objetivo, capacidade de pagamento e tempo de espera; compare administradoras autorizadas; e confira se o contrato corresponde ao prometido. É o que a ABAC recomenda a quem vai contratar, e serve de ponto de partida antes de qualquer assinatura.
Com isso feito, leve esta lista para a conversa com cada administradora e peça as respostas por escrito:
- Autorização: confira se a administradora está entre as administradoras autorizadas.
- Composição da parcela: fundo comum, taxa de administração e, se houver, fundo de reserva e seguro, cada um discriminado.
- Atualização: qual índice ou preço do bem corrige o crédito e com que periodicidade.
- Lance: quais tipos existem e como funcionam. O lance embutido usa parte da própria carta e reduz o valor disponível para comprar o imóvel. Veja mais em lance em consórcio.
- Garantias: o que é exigido para liberar o crédito depois da contemplação.
- Cessão e saída: como é a anuência e quais regras valem para desistir.
- FGTS: se a ideia é usá-lo, lembre que só vale em consórcio de imóvel residencial urbano, para lance, complemento da carta, amortização ou quitação, dentro das regras do manual do FGTS.
Tudo isso está no contrato, e a taxa de administração e o fundo de reserva mudam de uma administradora ou grupo para outro. Se algo não estiver claro, o contrato é quem manda, não a explicação de balcão.
Como comparar duas administradoras de consórcio na mesma base?
Peça a mesma simulação às duas: mesmo crédito, mesmo prazo, mesmo tipo de bem. Depois coloque lado a lado a composição da parcela, o índice de atualização, as regras de lance e as garantias exigidas. Sem a mesma base, uma parcela menor pode apenas esconder uma regra diferente.
| O que comparar | O que perguntar | Por que importa |
|---|---|---|
| Parcela | O que compõe o valor mensal? | Fundo comum e taxa de administração sempre existem; reserva e seguro dependem do contrato. |
| Atualização | Qual índice e qual periodicidade? | Crédito e parcelas sobem juntos, então o índice pesa no orçamento ao longo dos anos. |
| Lance | Há lance embutido? Como é calculado? | O embutido reduz o valor da carta que sobra para comprar o imóvel. |
| Garantias | O que é exigido para liberar o crédito? | É a etapa que antecede a liberação do crédito contemplado. |
| Saída | Como funciona a cessão de cota? | Exige anuência prévia da administradora, que pode recusar. |
Esta tabela organiza as perguntas, não as respostas: os números de cada administradora e de cada grupo só existem no contrato dela. Para ver a ideia geral antes de comparar, vale reler o que é consórcio e como o grupo funciona.
Para quem essa escolha não é a melhor saída?
Para quem precisa do imóvel numa data certa. A contemplação acontece por sorteio ou lance e não tem data, então nenhuma administradora pode prometer quando o crédito sai. Quem precisa mudar em prazo fechado deve comparar com o financiamento antes de decidir.
O consórcio também pede fôlego para manter as parcelas até a contemplação, e a contemplação não depende só de quitar parcelas. Se o orçamento não comporta isso com folga, o ideal é rever o plano antes de assinar. A comparação entre os dois caminhos está em consórcio ou financiamento, e nenhum dos dois traz resultado garantido.
Quer ver essa comparação com os números do seu caso?
Dá para fazer: no simulador você testa crédito e prazo, e a equipe da Arruda Capital conversa sobre o seu caso, sem prometer prazo de contemplação nem aprovação de crédito. Se preferir, chame no WhatsApp ou use a página de contato.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.