
· Formação de patrimônio
Como investir em imóveis com pouco dinheiro?
Veja como investir em imóveis com pouco dinheiro usando parcelas: o que muda no consórcio, uma conta de exemplo e para quem não serve. Fale com a gente.
Quem quer saber como investir em imóveis com pouco dinheiro tem um caminho possível: trocar o valor cheio do imóvel por parcelas mensais. No consórcio, o crédito se forma no grupo, sem juros, e o imóvel só é comprado depois da contemplação, que não tem data. Não é atalho nem renda garantida: é uma conta de prazo e de caixa.
Um aviso antes de seguir: o consórcio não é o investimento. Ele é a ferramenta de pagamento. O investimento, se houver, é o imóvel que você compra com a carta de crédito, e o que ele rende depende de aluguel, vacância, custos e mercado. Nada disso é garantido.
Quanto dinheiro é "pouco" para começar?
Pouco é o que cabe na parcela do mês sem apertar o caixa da empresa nem as contas de casa. Você não precisa ter o valor do imóvel guardado: paga em parcelas e o crédito se forma no grupo. O que muda é o tempo, porque o crédito só sai quando você é contemplado.
Existem três caminhos comuns, e cada um cobra de um jeito. Juntar e comprar à vista não tem juros, mas pode levar anos, e o preço do imóvel pode mudar enquanto você junta. O financiamento antecipa a compra, mas tem juros e o banco analisa renda e imóvel. O consórcio não tem juros, mas tem taxa de administração e não tem data para o crédito sair.
Como funciona o consórcio para comprar imóvel?
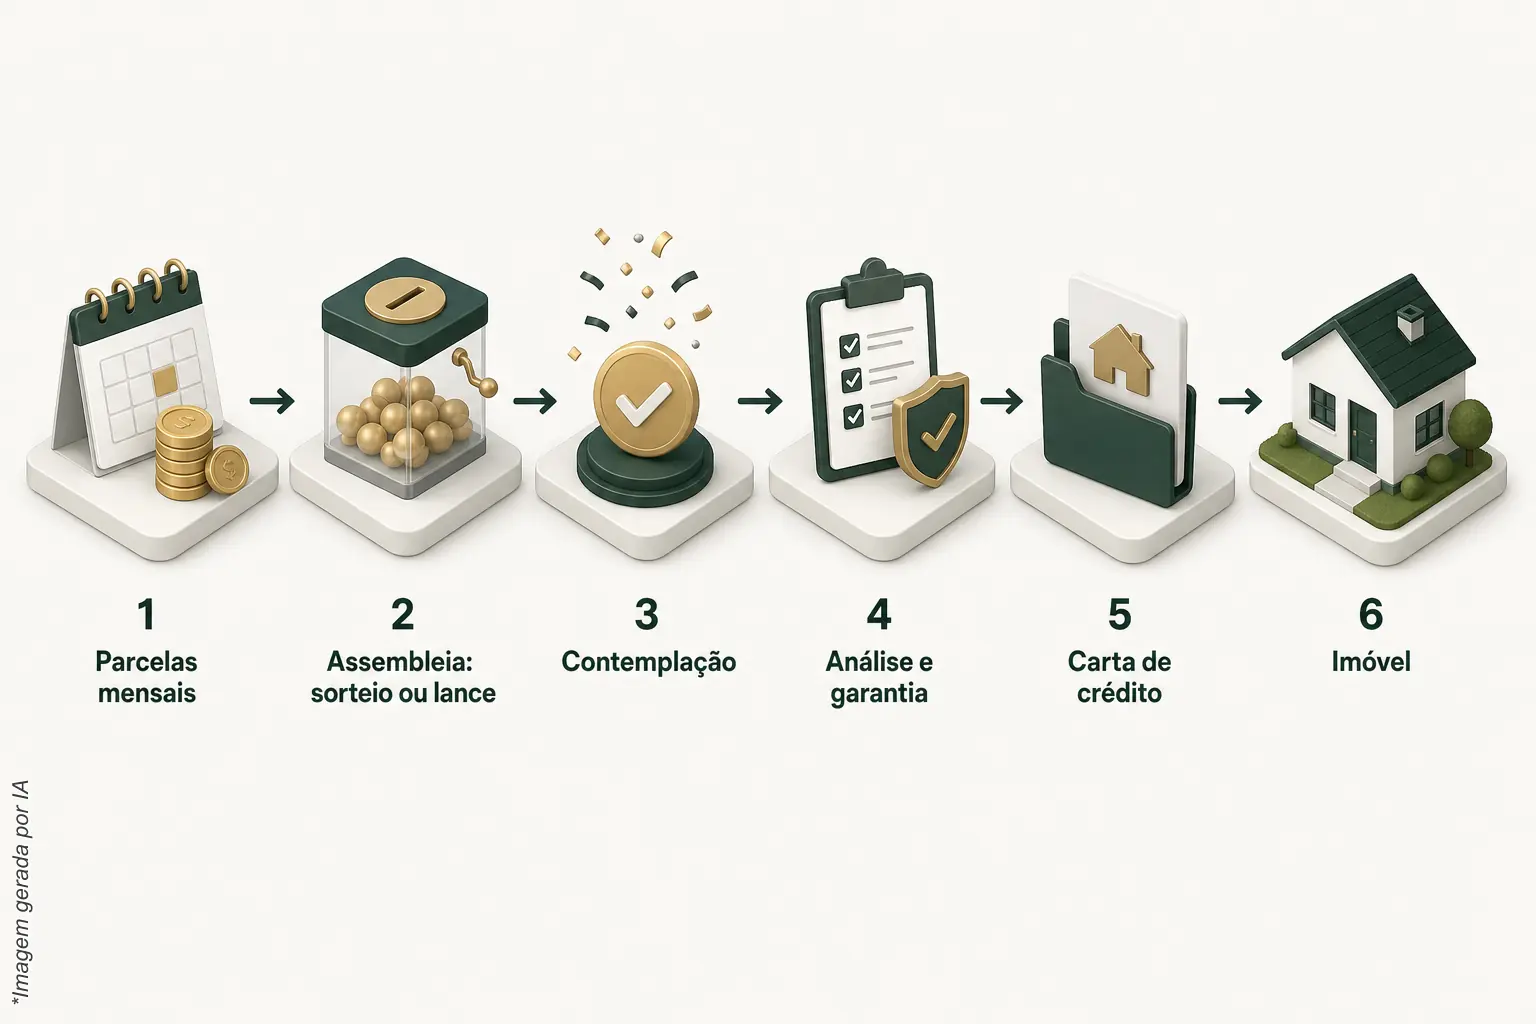
Consórcio é um autofinanciamento coletivo, previsto na Lei 11.795/2008: um grupo paga parcelas mensais e, a cada assembleia, uma ou mais cotas são contempladas por sorteio ou lance. Quem é contemplado, depois da análise da administradora, recebe a carta de crédito e escolhe o imóvel. Não há juros, mas há taxa de administração.
A parcela traz o fundo comum, que forma o crédito usado nas contemplações do grupo, e a taxa de administração. Pode ter também fundo de reserva e seguro, quando contratados, como explica a ABAC sobre o que é pago. Fundo comum e fundo de reserva são coisas diferentes. Se quiser o básico do zero, veja o que é consórcio e o consórcio de imóvel.
Outro ponto que pesa no planejamento: crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, conforme a Resolução BCB 285/2023. A parcela de hoje, portanto, não é a parcela de todo o período.
Quanto custa na prática, em um exemplo?
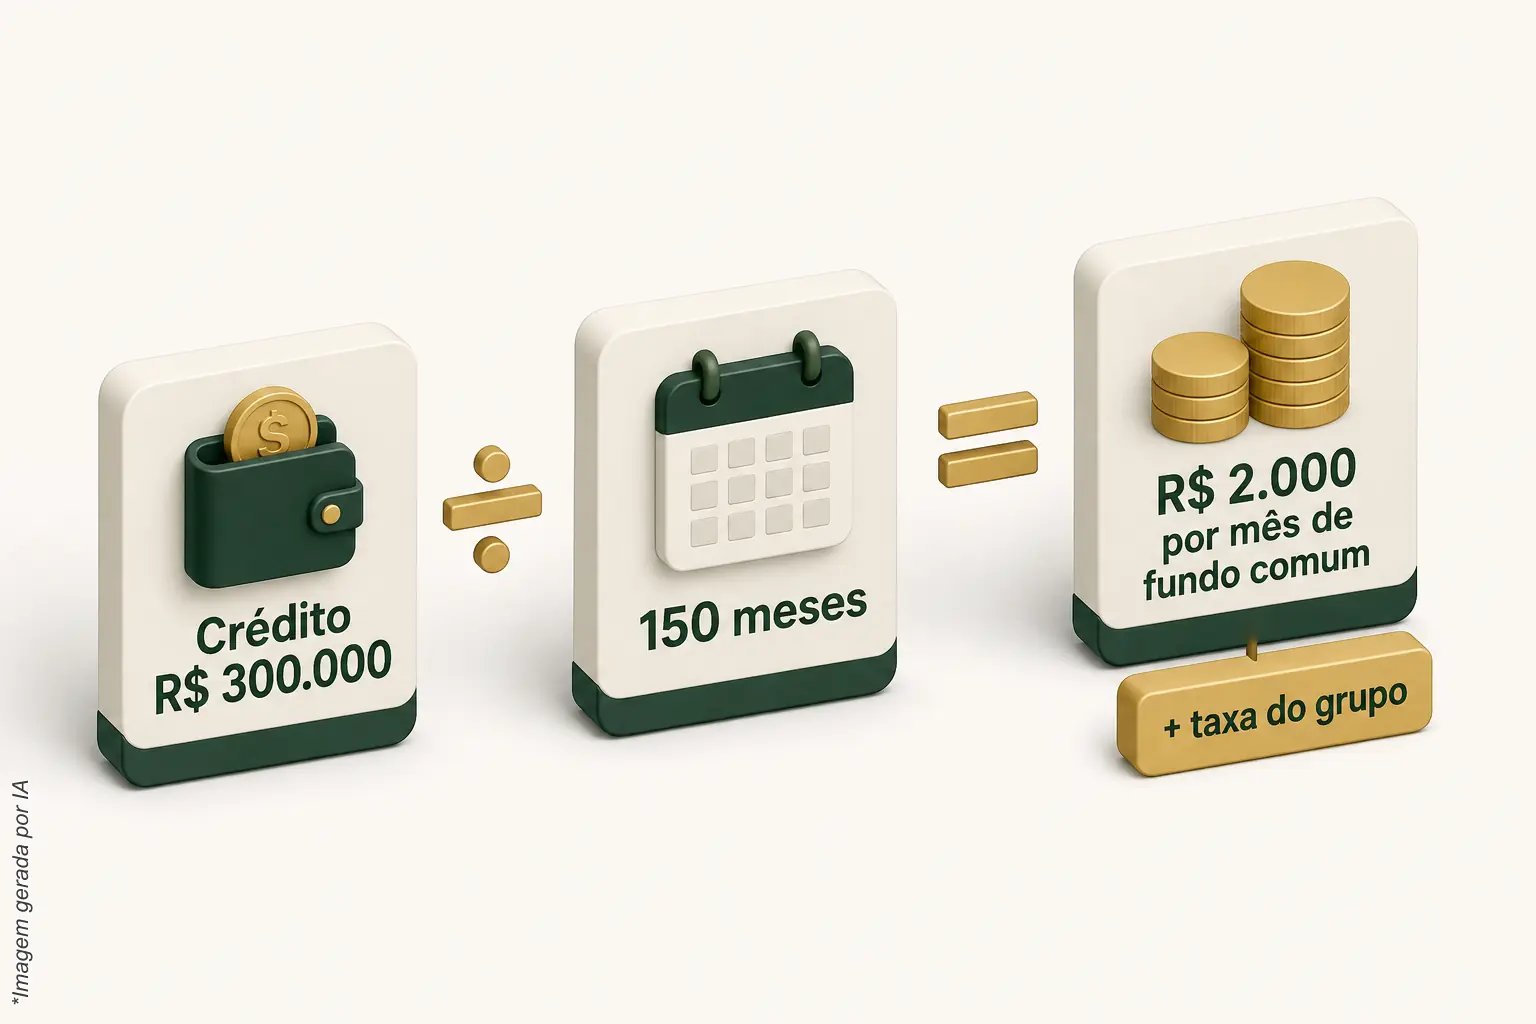
Depende da taxa do grupo e do prazo, que variam entre administradoras. Num exemplo hipotético, um crédito de R$ 300.000 em 150 meses tem fundo comum de R$ 2.000 por mês. A taxa de administração, o fundo de reserva e o seguro, quando previstos, entram por cima, e a soma das parcelas passa do crédito.
- Fundo comum: R$ 300.000 ÷ 150 meses = R$ 2.000 por mês.
- Taxa de administração do grupo: acrescenta um valor mensal sobre essa base. O percentual é o do grupo que você escolher.
- Fundo de reserva e seguro: só entram se o contrato prever.
- Reajuste: crédito e parcela mudam juntos ao longo do tempo.
Os números são hipotéticos, só para mostrar a conta. Para ver o seu caso, use o simulador de consórcio imobiliário e confira a taxa de administração de cada grupo.
Por que começar por parcela e não pelo caixa da empresa?
Porque a parcela é um valor conhecido que você encaixa no fluxo de caixa, enquanto tirar o valor do imóvel de uma vez pode comer o capital de giro. Com parcela, o patrimônio é formado aos poucos, separado do caixa da operação. O custo é o compromisso por muitos meses, inclusive nos anos apertados.
Para quem tem quase tudo dentro do próprio negócio, esse é o ponto: montar um patrimônio que exista fora da empresa sem travar o dinheiro que a empresa usa para girar. A lógica é a da alavancagem patrimonial: usar um crédito formado em grupo para comprar um bem, em vez de esperar ter o valor inteiro.
Se a ideia for alugar o imóvel, a conta que importa é a do aluguel líquido, depois de vacância, IPTU, condomínio, manutenção e imposto de renda. Não conte com o aluguel para cobrir a parcela inteira. Veja a conta em imóvel que se paga.
Como dar os próximos passos sem se enrolar?
Comece pelo que cabe no mês, depois compare grupos e só então pense no imóvel. A ordem evita o erro comum de escolher o bem primeiro e descobrir depois que a parcela não fecha. No passo a passo da ABAC, a recomendação é comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido.
- Defina quanto de parcela cabe no seu fluxo de caixa por todo o período, com folga para os meses ruins.
- Simule o crédito que você quer e veja a soma das parcelas, não só a primeira.
- Compare administradoras autorizadas e olhe o índice de contemplação, a forma de contemplação e a estrutura de taxas de cada grupo.
- Leia o contrato e confira se ele diz o que foi prometido a você.
- Entenda a garantia: depois da contemplação, em geral o próprio imóvel fica alienado, nos termos da Lei 9.514/1997, até a dívida ser paga.
Para quem esse caminho não serve?
Não serve para quem precisa do imóvel numa data certa, porque contemplação não tem data. Também não serve para quem não tem folga para pagar parcela por anos, nem para quem espera renda garantida de aluguel ou valorização prometida. Nesses casos, o melhor é rever o plano antes de entrar em qualquer grupo.
Fale com a Arruda Capital
Se você quer conferir se essa conta fecha para o seu fluxo de caixa, a Arruda Capital analisa o grupo antes de indicar uma cota: índice de contemplação, forma de contemplação e estrutura de taxas. Fale pela página de contato ou chame pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.