
· Formação de patrimônio
Comprar imóvel de leilão com carta de crédito?
Imóvel de leilão ou venda comum: compare garantia, prazo e custo total ao usar a carta de crédito do consórcio e fale com a Arruda Capital.
Posso comprar imóvel de leilão com carta de crédito? Em alguns casos, sim, mas não por padrão. Depende de a administradora do seu consórcio aceitar aquele imóvel como garantia e de o prazo do edital caber no tempo que ela leva para liberar o crédito. Neste comparativo, posso comprar imóvel de leilão com carta de crédito vira uma conta de documentação, prazo e custo total, ao lado da compra comum.
O que é cada opção: imóvel de leilão e imóvel de venda comum?
Imóvel de leilão é vendido em disputa pública, com as regras do edital: quem dá o maior lance arremata e paga no prazo fixado. Imóvel de venda comum é negociado direto com o proprietário, com tempo para conferir documentos. Nos dois casos, a carta de crédito é um crédito liberado pela administradora, não dinheiro na sua conta.
Parte dos imóveis de leilão vem de dívidas garantidas pelo próprio imóvel. Na alienação fiduciária, se a dívida vence e não é paga, a propriedade se consolida em nome do credor, que promove o leilão público (Lei 9.514/1997, arts. 26 e 27). O preço pode sair abaixo do avaliado, mas isso não é regra.
Do lado da carta, vale lembrar que ser contemplado não é o mesmo que ter o crédito liberado: a liberação depende de transferência aprovada, documentos e garantias, como lembram especialistas ouvidos pelo InfoMoney. Sem contemplação, nem existe carta para levar ao leilão, e a contemplação não tem data.
Qual das duas opções dá menos trabalho para liberar a carta?
A venda comum costuma dar menos trabalho, porque vendedor, matrícula e escritura estão à vista antes de qualquer pagamento. No leilão, parte da conferência acontece depois do lance, e a administradora pode recusar um imóvel com pendência. Nos dois casos ela analisa o seu cadastro e pede garantia, em geral o próprio imóvel.
Por isso, o primeiro critério é a garantia. Ao liberar a carta, a administradora quer o imóvel alienado a ela, e isso exige documentação em ordem. Em imóvel de leilão, conferir matrícula, ocupação e dívidas anteriores antes de dar o lance é o que separa um bom negócio de um problema que você herda.
O que conferir sobre a documentação antes do lance
- Se a administradora do seu consórcio aceita aquele tipo de imóvel e de venda, por escrito.
- Se a matrícula está regular e o que o edital diz sobre dívidas e ocupação.
- Quem paga o que vier junto com o imóvel, segundo o edital.
O prazo do leilão cabe no prazo da carta de crédito?
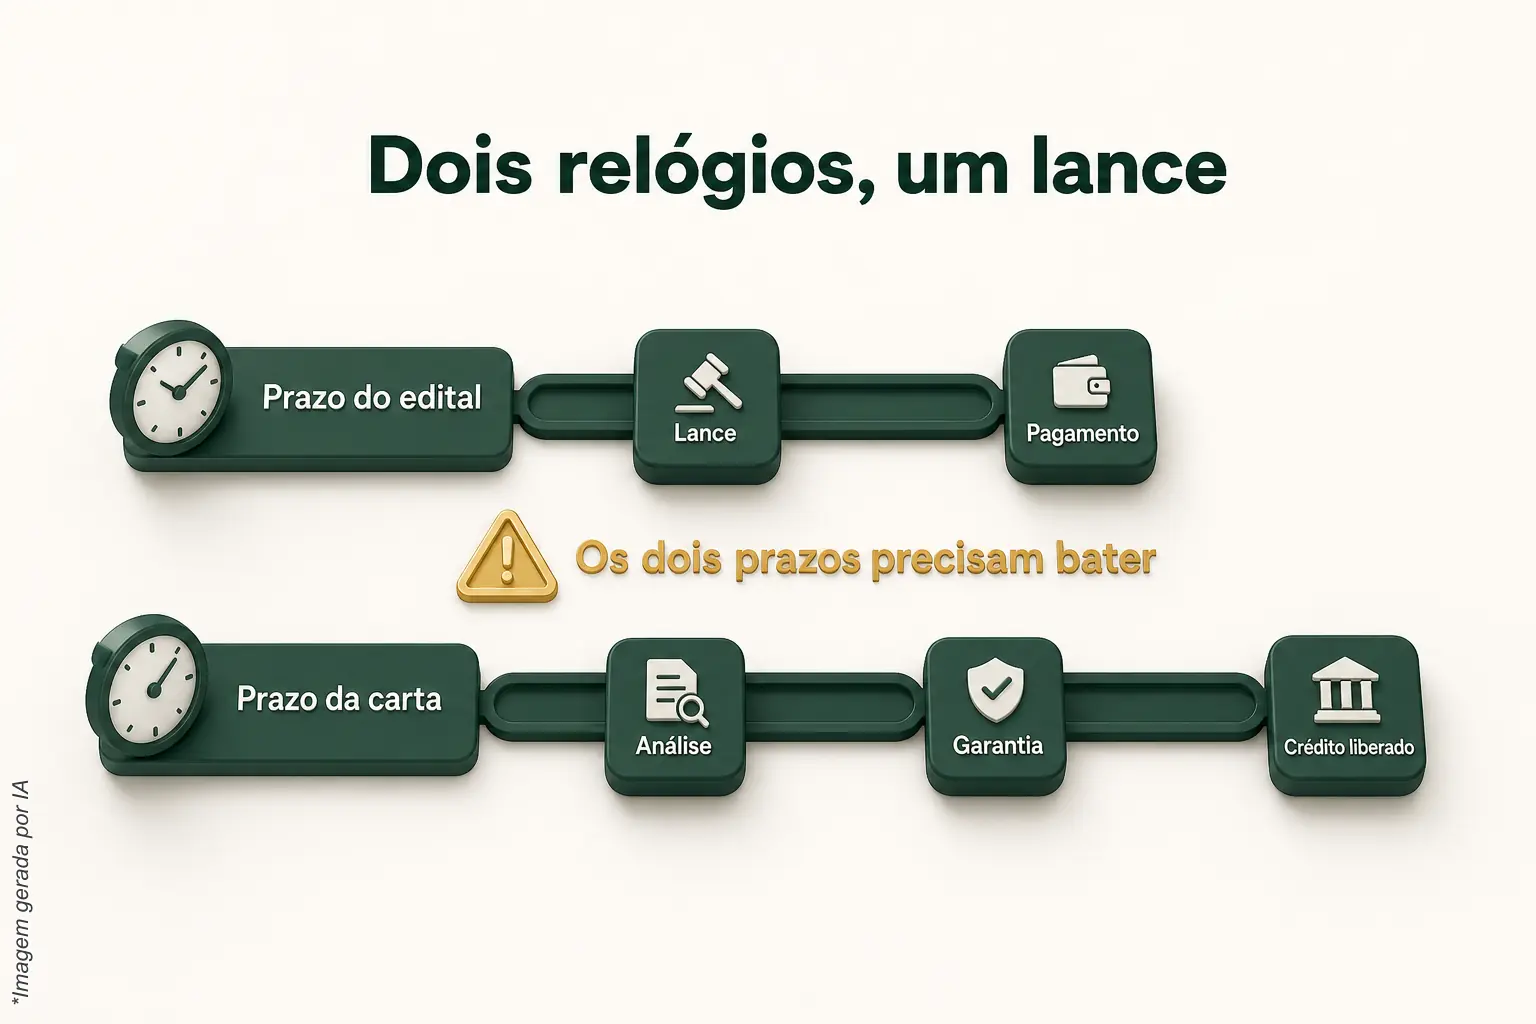
Muitas vezes, não. O edital define quando e como pagar, e esse prazo não espera a análise da administradora. Já a carta passa por análise cadastral, aprovação da transferência e registro da garantia antes de sair. Se os dois relógios não batem, o risco é arrematar e não conseguir pagar no prazo, com as consequências que o edital prevê.
Esse é o segundo critério e o que mais pesa para quem tem o caixa apertado. Na venda comum, o prazo é negociado com o vendedor e pode acompanhar o da administradora. No leilão, quem dita o ritmo é o edital. Antes de dar o lance, pergunte à administradora quanto tempo ela leva na etapa depois da contemplação (a página depois da contemplação mostra o caminho) e compare com o prazo do edital.
Quanto custa de verdade o imóvel de leilão frente à venda comum?
O preço do arremate é só uma parte da conta. Entram comissão do leiloeiro, imposto de transmissão, registro, eventuais dívidas que o edital deixe para o comprador, reforma e, se houver ocupante, o custo de desocupar. Já a venda comum tem despesas previsíveis. Some tudo, compare com o valor da carta e veja quanto sai do seu bolso.
Exemplo hipotético, só para mostrar a conta (não é previsão de preço): você tem uma carta de R$ 400.000 e olha dois imóveis equivalentes, avaliados em R$ 450.000.
- Leilão: arremate de R$ 380.000 + R$ 40.000 de custos (comissão, impostos, registro e reforma) = R$ 420.000. A carta cobre R$ 400.000, e os R$ 20.000 restantes saem do seu caixa.
- Venda comum: compra por R$ 450.000 + R$ 20.000 de custos = R$ 470.000. A carta cobre R$ 400.000, e os R$ 70.000 restantes saem do seu caixa.
Na teoria, o leilão sai R$ 50.000 mais barato. Mas basta uma dívida de condomínio ou uma desocupação demorada para a diferença encolher. E o que a carta cobre além do preço do imóvel varia conforme o contrato e a administradora, então não conte com ela para pagar custos. Para ver a carta que cabe no seu caso, use o simulador de consórcio imobiliário.
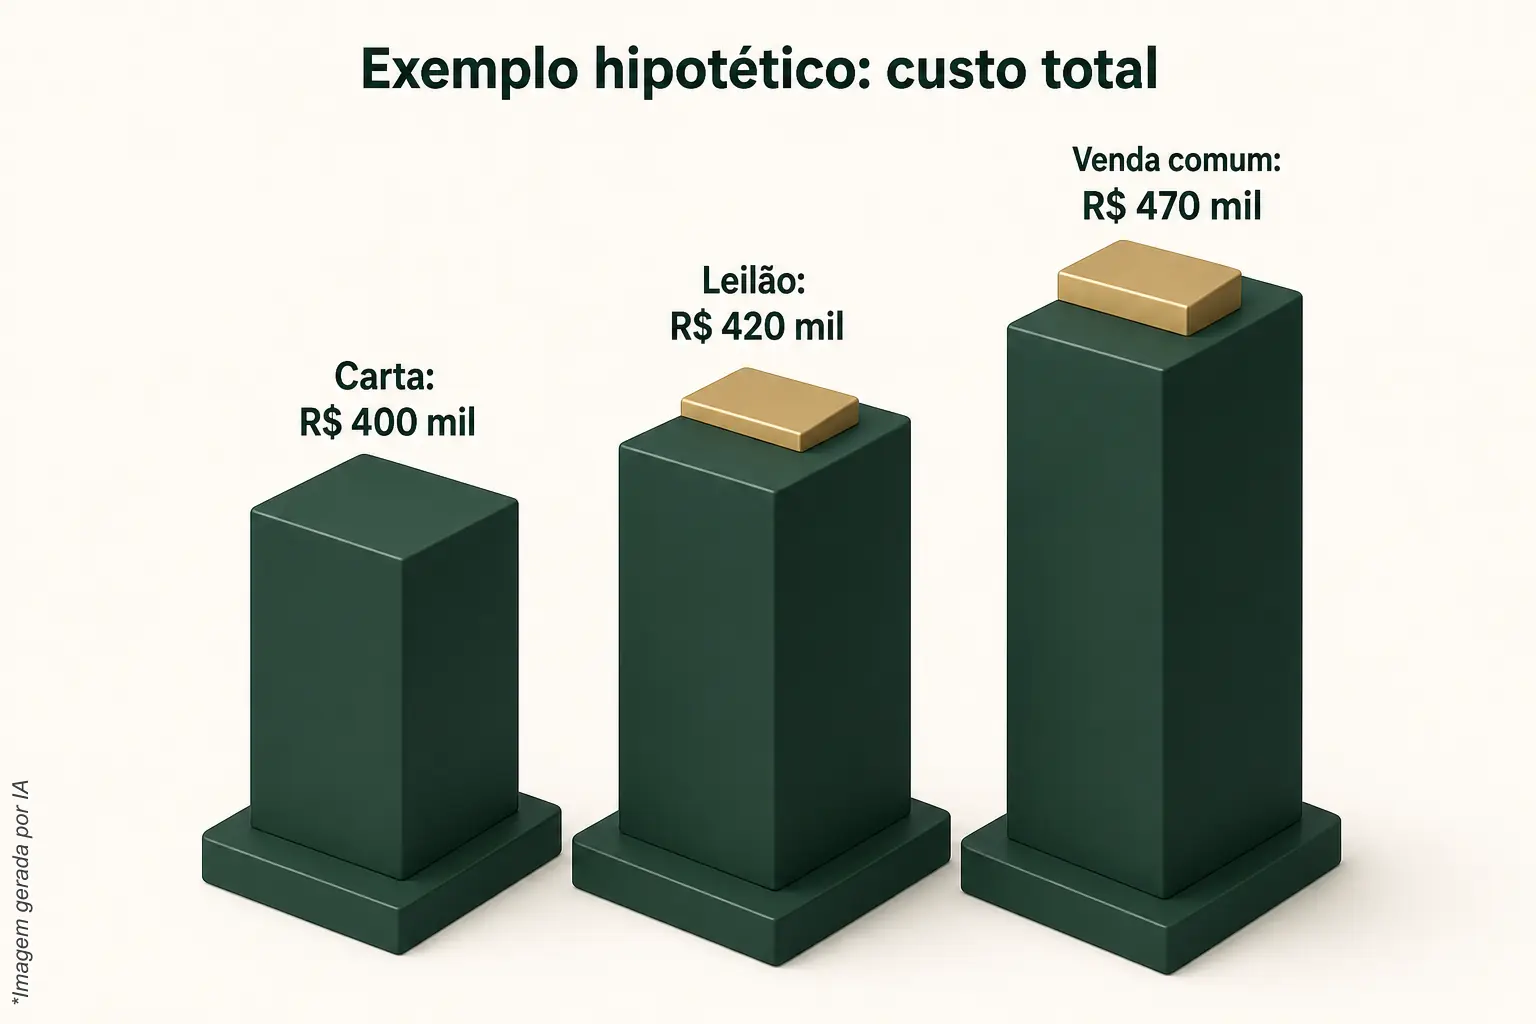
Tabela-resumo: leilão x venda comum com carta de crédito
| Critério | Imóvel de leilão | Imóvel de venda comum |
|---|---|---|
| Quem define o prazo | O edital | Você e o vendedor |
| Conferência dos documentos | Parte depois do lance | Antes do pagamento |
| Aceite da administradora | Precisa ser confirmado antes do lance | Mais simples de confirmar antes de fechar |
| Preço de partida | Pode ser menor que o avaliado, sem garantia | Valor negociado |
| Custos além do preço | Comissão, impostos, dívidas do edital, reforma | Impostos e registro |
| Risco principal | Arrematar e não pagar no prazo | Pagar mais caro pelo imóvel |
Qual escolher entre leilão e venda comum com a carta?
A venda comum é o caminho mais previsível para quem usa carta de crédito, porque o prazo se negocia. O leilão só entra se a administradora confirmar por escrito que aceita aquele imóvel e se o prazo do edital couber no dela. Sem essas duas confirmações, o leilão fica de fora da conta.
- Quer previsibilidade e tem pouco caixa para imprevisto: venda comum.
- Já tem a carta liberada e a administradora confirmou o imóvel: o leilão pode entrar na comparação.
- Está esperando a contemplação: sem carta em mãos, não dá para arrematar contando com ela. Compare as opções, mas decida só depois.
- Quer comprar de quem arrematou: vira venda comum, com prazo negociado, e é preciso conferir matrícula e dívidas do mesmo jeito.
Para quem comprar em leilão com carta de crédito não serve?
Não serve para quem ainda não foi contemplado, para quem precisa fechar o negócio sem margem de prazo e para quem não tem caixa para custos fora da carta. Também não serve a quem não tem como ler o edital e conferir matrícula com calma. Nesses casos, a venda comum costuma ser mais segura.
Fale com a Arruda Capital antes de dar o lance
Se você tem uma cota ou está montando a estratégia para ter um imóvel fora do caixa do seu negócio, a conversa certa vem antes do lance. A Arruda Capital analisa o grupo, a forma de contemplação e a estrutura de taxa antes de indicar uma cota, e ajuda a organizar as perguntas para a administradora. Se preferir, chame pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.