
· Formação de patrimônio
Comprar imóvel no nome da empresa: 6 passos
Passo a passo para comprar imóvel no nome da empresa com carta de consórcio: titular, caixa, garantia e contrato. Veja a ordem e fale com a Arruda Capital.
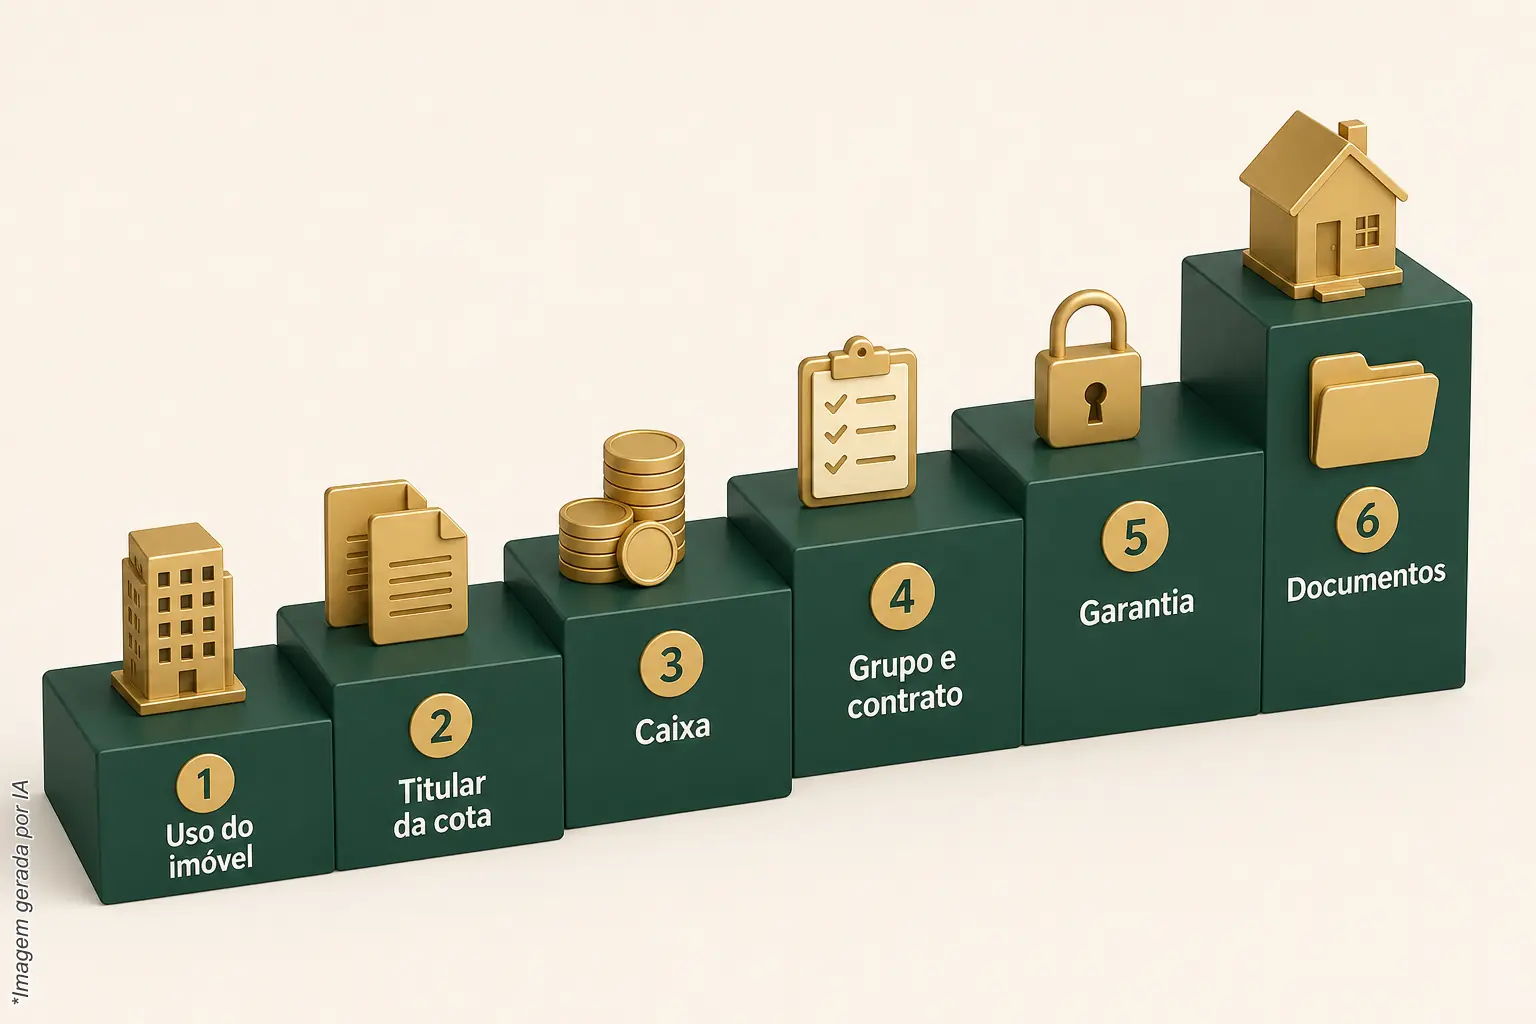
Para comprar imóvel no nome da empresa com carta de consórcio, a ordem importa: primeiro se define quem será o titular da cota, depois quanto o caixa suporta, e só então se escolhe o grupo e se confere a garantia. Este passo a passo coloca essas seis decisões em sequência, com a memória de cálculo à vista, para você levar tudo pronto ao contador e à administradora.
Para que serve este guia
Ele serve para organizar a decisão, não para decidir por você. Ao final, você saberá escrever em uma página o objetivo do imóvel, o titular escolhido, a parcela que o caixa da empresa comporta, o que perguntar à administradora e qual garantia entra na operação. Não há aqui promessa de contemplação, de prazo, de valorização ou de aprovação de crédito: contemplação não tem data e depende de sorteio ou lance nas assembleias do grupo.
Também não há regra tributária nem societária neste texto. Como a escolha entre CPF e CNPJ muda de caso para caso, esse ponto fica registrado como pergunta para o contador e o advogado, e não como resposta pronta.
O que separar antes de começar?
Separe quatro itens: o objetivo do imóvel em uma frase, o fluxo de caixa mensal da empresa nos últimos meses, a lista de obrigações fixas já existentes e o contato de quem vai orientar você sobre tributos e contratos. Com isso, cada passo seguinte vira uma conferência de números, e não uma opinião.
- Objetivo em uma frase: o imóvel será sede ou espaço de uso da própria empresa, ou será um imóvel de renda?
- Caixa: quanto sobra todo mês depois de impostos, folha e despesas fixas, e como esse número se comporta nos meses fracos.
- Obrigações já assumidas: financiamentos, contratos e compromissos que continuam correndo.
- Profissionais: contador e advogado que conheçam a estrutura da empresa.
Como comprar imóvel no nome da empresa com carta de consórcio?
O caminho tem seis passos: definir o uso do imóvel, escolher o titular da cota, montar a conta do caixa, avaliar o grupo e o contrato, entender a garantia e documentar tudo antes de assinar. A carta de crédito do consórcio de imóvel não tem juros, mas tem taxa de administração, e a contemplação não tem data.
Passo 1: Para que a empresa quer o imóvel?
Escreva a resposta em uma frase e guarde-a. Imóvel para a operação da própria empresa e imóvel de renda pedem contas diferentes. No primeiro caso, a pergunta é quanto custa ocupar o imóvel comparado ao custo atual do espaço. No segundo, a conta passa pelo aluguel, e aluguel só entra na conta como valor bruto se isso estiver dito: para saber quanto sobra, use o líquido, depois de vacância, IPTU, condomínio, manutenção e imposto de renda. Nunca parta do princípio de que o aluguel paga a parcela, nem de que a renda é garantida.
Passo 2: Quem será o titular da cota, você ou a empresa?
Essa é a decisão central do tema, e ela não se resolve com regra geral. Leve a pergunta por escrito ao contador e ao advogado: o que muda, para a empresa e para o patrimônio da família, se a cota e o imóvel ficarem no CNPJ ou no CPF? Pergunte também à administradora se ela aceita o titular escolhido e quais documentos pede dele. Anote as respostas com data. Trocar o titular depois significa ceder a cota, e a transferência de direitos e obrigações só acontece com anuência prévia da administradora, como prevê a Lei 11.795/2008.
Passo 3: Quanto o caixa da empresa suporta pagar por mês?
Monte a memória de cálculo com premissas à mostra. Exemplo hipotético: uma carta de crédito de R$ 300.000 com parcela inicial de R$ 2.500 por mês. Em doze meses, são R$ 30.000 saindo do caixa. Esse número é só ilustração; a parcela real depende da taxa do grupo, e você pode testá-la no simulador.
Três cuidados fazem a conta ficar honesta. Primeiro, crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, conforme a Resolução BCB 285/2023; portanto a parcela de hoje não é a parcela de daqui a alguns anos. Segundo, teste a parcela contra o pior mês do caixa, não contra a média. Terceiro, se houver intenção de dar lance, defina de onde o recurso sairia: o lance embutido usa parte da própria carta e reduz o valor disponível para comprar o imóvel.
Passo 4: O grupo e o contrato combinam com o objetivo?
A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido, conforme o passo a passo da ABAC. Aplique isso ao caso da empresa: veja o índice de contemplação, a forma de contemplação do grupo e a estrutura de taxas. A parcela contém fundo comum e taxa de administração, e pode incluir fundo de reserva e seguro quando contratados, segundo a ABAC sobre o que é pago. Taxas e regras variam entre administradoras e grupos; por isso, nenhum percentual deve entrar na sua conta sem estar no contrato do grupo que você examina.
Passo 5: Qual garantia entra na operação?
Ser contemplado não libera o crédito na hora. A administradora faz análise cadastral e exige garantias, e em geral o próprio imóvel fica alienado. Na alienação fiduciária, regulada pela Lei 9.514/1997, o devedor transfere ao credor a propriedade resolúvel do imóvel como garantia, constituída com o registro do contrato no Registro de Imóveis; paga a dívida, a propriedade fiduciária se resolve. Se a dívida vence e não é paga, e o devedor é constituído em mora, a propriedade se consolida em nome do credor, que promove leilão do imóvel. A lei também diz que o devedor só transmite seus direitos sobre o imóvel com anuência expressa do credor.
Para a empresa, isso vira um ponto de conferência: pergunte à administradora quem constará como devedor e como proprietário no registro, e se isso muda conforme o titular escolhido. Registre a resposta na sua página de premissas e leve-a ao advogado.
Passo 6: Tudo está documentado antes de assinar?
Feche a página de premissas: objetivo, titular, conta do caixa com o pior mês, condições do grupo, garantia e dúvidas que ficaram para o contador e o advogado. Pergunte à administradora a lista de documentos do titular que você escolheu e organize-os com antecedência, porque a análise cadastral leva o tempo que levar e não depende da sua pressa. Guarde por escrito as respostas, para conferir depois se o contrato corresponde ao que foi explicado.
Quais erros comuns evitar em cada etapa?
Os erros mais comuns são decidir o titular pelo hábito e não pela conta, testar a parcela só contra o caixa médio, esquecer que o crédito e as parcelas são atualizados e tratar a contemplação como uma data. A lista abaixo associa cada erro à etapa em que costuma aparecer.
- Passo 1: misturar objetivos. Imóvel de uso e imóvel de renda não se medem com o mesmo indicador.
- Passo 2: escolher o titular sem ouvir o contador e o advogado, e depois descobrir que mudar exige ceder a cota, com anuência da administradora.
- Passo 3: usar a média do caixa e ignorar a atualização da parcela; ou contar com o aluguel do imóvel para pagar a parcela, sem calcular o líquido.
- Passo 4: comparar só a parcela e deixar de ler índice de contemplação, forma de contemplação e taxas do contrato.
- Passo 5: supor que a contemplação libera o crédito de imediato, quando ainda há análise cadastral e garantias.
- Passo 6: assinar com dúvida em aberto, sem registro escrito das respostas.
Para quem esse caminho não serve?
Não serve para quem precisa do imóvel numa data certa, porque contemplação não tem data. Não serve para quem pretende tratar o consórcio como aplicação financeira, pois ele não é investimento nem tem rentabilidade. E não serve para quem tem caixa que só fecha a conta na média: nos meses fracos, a parcela continua.
O que fazer depois de concluir os passos?
Com a página de premissas pronta, simule cenários, compare as condições de mais de um grupo e volte ao contador com os números. Se houver contemplação, a etapa seguinte está em como usar a carta depois de contemplar. A lógica do crédito sem juros para formar patrimônio está em alavancagem patrimonial. Não há garantia de contemplação, de prazo nem de valorização do imóvel.
Fale com a Arruda Capital
A Arruda Capital analisa o grupo antes de indicar uma cota: índice de contemplação, forma de contemplação e estrutura de taxas. Se quiser conferir a sua página de premissas com quem faz essa análise, fale com a Arruda Capital ou chame no WhatsApp. A decisão continua sua, e a conversa é para abrir a conta, não para fechar negócio.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.