
· Formação de patrimônio
Comprar imóvel para alugar ou aplicar o dinheiro
Comprar imóvel para alugar ou aplicar o dinheiro: veja o que é mito, a conta do aluguel líquido e fale com a Arruda Capital para analisar seu caso.
Nem sempre é uma escolha de um lado só. Quem busca comprar imóvel para alugar ou aplicar o dinheiro costuma tratar as duas coisas como caminhos que se excluem, e essa crença é o mito deste post. Imóvel alugado e dinheiro aplicado cumprem funções diferentes, e o consórcio não é nenhum dos dois: é uma ferramenta de alavancagem para chegar ao imóvel. Abaixo, o que é fato, a conta do aluguel líquido e o que conferir antes de decidir.
O mito: "ou eu compro imóvel para alugar, ou eu aplico o dinheiro"
A frase costuma aparecer em conversas sobre patrimônio, com a mesma lógica: o dinheiro é um só, então ou vai para o imóvel, ou fica aplicado. Para quem tem renda alta, mas que depende da própria presença para existir, a conta parece fechar: o que vai para um lado sai do outro, e a decisão vira um cabo de guerra.
Só que a pergunta está mal formulada. Ela mistura três coisas distintas: o imóvel, que gera aluguel e custos; o dinheiro aplicado, que serve de reserva; e o consórcio, que é só o meio de formar crédito para comprar o imóvel.
Por que esse mito se espalha?
Porque a conta mental é simples: um valor, duas finalidades. Além disso, as comparações costumam olhar só o aluguel bruto, que parece grande diante do valor investido, e deixam de fora vacância, IPTU, condomínio e manutenção. A conta incompleta reforça a ideia de que é preciso escolher um lado.
Outra origem é tratar o consórcio como se fosse uma terceira aplicação. Não é. Quando o consórcio entra na conversa como "mais um investimento", a comparação deixa de fazer sentido, porque ele não tem rentabilidade para ser comparada.
O que é verdade sobre comprar imóvel para alugar com consórcio?
O consórcio é autofinanciamento coletivo, definido pela Lei 11.795/2008, e não tem juros: o custo está na taxa de administração e, quando o contrato prevê, no fundo de reserva e no seguro. Ele não é aplicação. É um meio de formar crédito para comprar o imóvel, sem data para a contemplação.
Alguns pontos técnicos ajudam a separar o que o consórcio faz do que ele não faz:
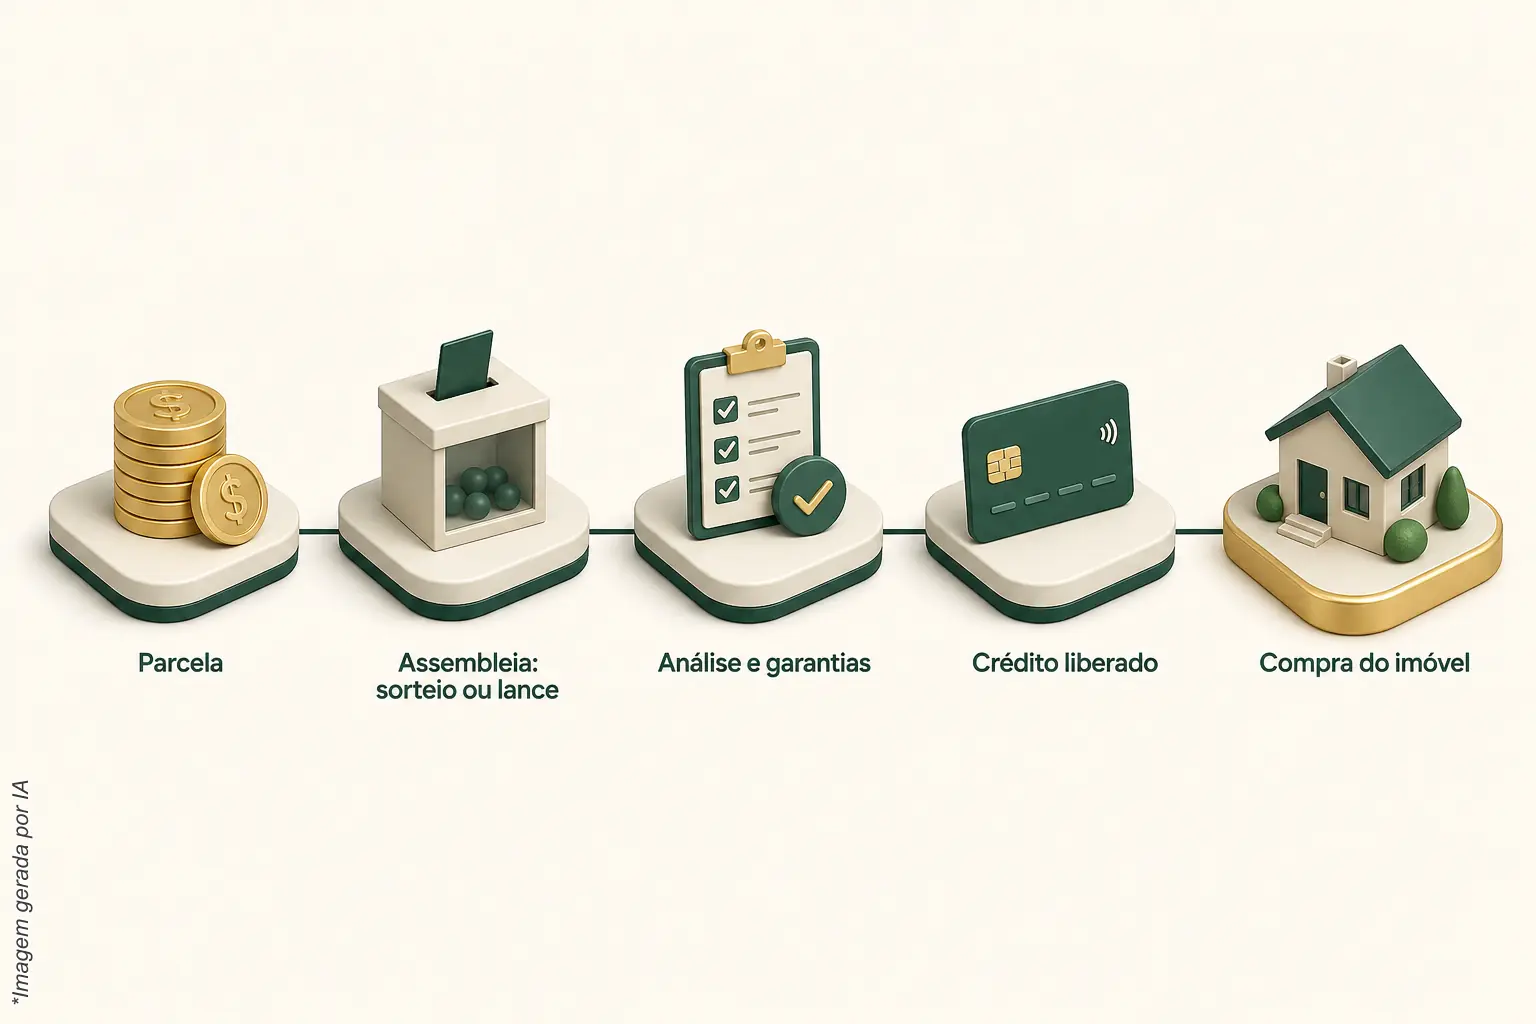
- A parcela tem mais de uma parte. Segundo a ABAC, a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados. Por isso a soma das parcelas é maior que o crédito.
- A contemplação não tem data. Ela acontece por sorteio ou lance, nas assembleias do grupo. Pagar adiantado não contempla.
- Contemplar não é liberar. O passo a passo da ABAC descreve assembleias, sorteios, lances e a exigência de garantias para usar o crédito. A administradora faz análise cadastral antes de liberar.
- O imóvel costuma ser a garantia. Pela Lei 9.514/1997, na alienação fiduciária o comprador transfere ao credor a propriedade resolúvel do imóvel como garantia e fica com a posse direta. Paga a dívida, resolve-se a propriedade fiduciária.
Nada disso garante renda, prazo de contemplação ou valorização do imóvel. É a base técnica para você decidir sem depender de promessa.
Quanto sobra do aluguel depois dos custos?
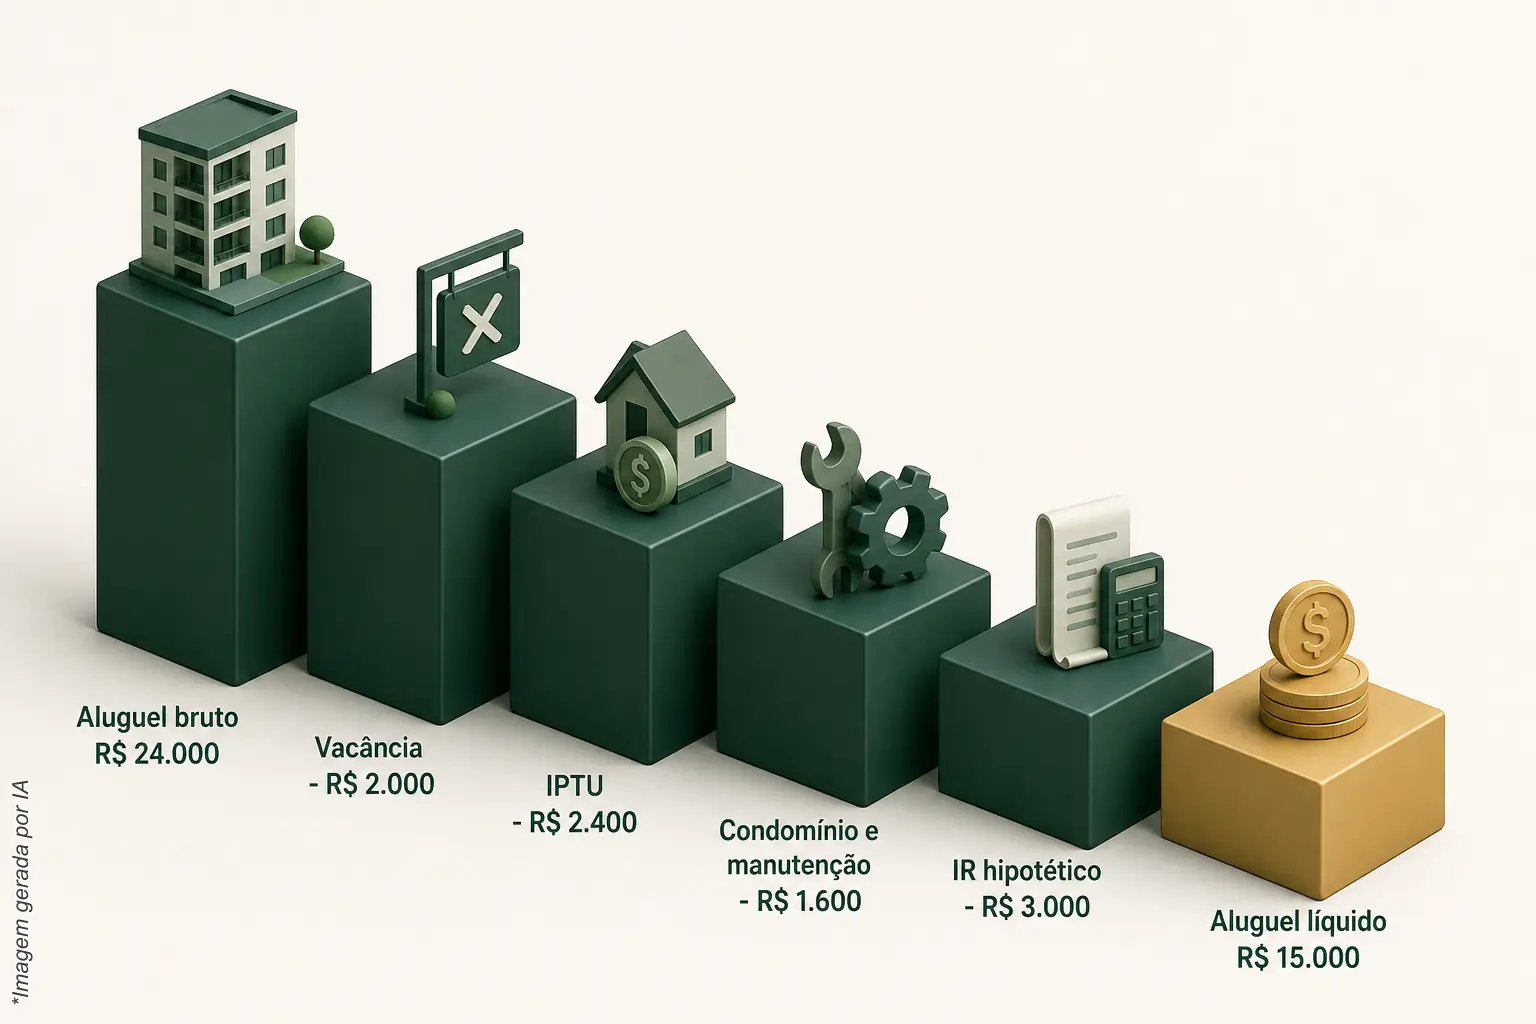
Sobra menos que o aluguel bruto. Do valor que entra, saem vacância, IPTU, condomínio nos meses sem inquilino, manutenção e imposto de renda. O quanto sobra depende do imóvel, do contrato e da sua situação tributária. Veja abaixo um exemplo hipotético, com a conta à vista.
Imagine um imóvel de R$ 400.000 alugado por R$ 2.000 por mês (aluguel bruto). Em um ano, a conta pode ficar assim:
- Aluguel bruto: R$ 24.000 no ano (12 x R$ 2.000)
- Um mês sem inquilino: menos R$ 2.000
- IPTU pago pelo proprietário: menos R$ 2.400
- Condomínio do mês vago e manutenção: menos R$ 1.600
- Imposto de renda sobre o aluguel (valor hipotético; depende da situação de cada um): menos R$ 3.000
- Aluguel líquido: R$ 15.000 no ano, ou R$ 1.250 por mês
Nesse exemplo, o líquido é 62,5% do bruto: pouco mais de um terço do que entrou ficou pelo caminho. Os números são ilustrativos. Mudam o imóvel, o contrato, o tempo de vacância e o imposto do seu caso. A parcela do consórcio depende do grupo e da taxa de administração; para ver a sua, use o simulador. E o imóvel pode ficar vago por mais tempo do que o exemplo supõe.
Qual o risco de acreditar no mito?
O risco é decidir por uma conta incompleta. Quem trata o consórcio como aplicação espera um retorno que ele não tem. Quem olha só o aluguel bruto superestima o que sobra. E quem coloca todo o dinheiro em um lado pode ficar sem reserva líquida para as parcelas e para os imprevistos.
Para quem a renda depende da própria presença, existe um risco a mais: montar o plano supondo que o aluguel já substitui o trabalho. Como o aluguel líquido é menor que o bruto e pode ter meses sem inquilino, a parcela continua saindo do seu fluxo de caixa. É esse desequilíbrio que a conta precisa mostrar antes da decisão, e não depois.
O que fazer com essa informação?
Separe as funções: uma reserva líquida para imprevistos e o imóvel como projeto de longo prazo, sem data para contemplar. Antes de decidir, monte a conta com o aluguel líquido, simule a parcela e leia o contrato do grupo. A decisão é sua; o papel de quem assessora é entregar a análise, não a conclusão.
A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. Na prática, o caminho fica assim:
- Defina o objetivo: renda complementar, reduzir a dependência do trabalho ou formar patrimônio.
- Calcule o que cabe na parcela sem contar com o aluguel.
- Monte a conta do aluguel do bruto ao líquido, como no exemplo acima.
- Compare administradoras autorizadas e leia o contrato do grupo.
- Mantenha uma reserva líquida fora do imóvel. Quanto, é decisão sua.
Se o assunto for como o aluguel entra na estratégia, a página sobre imóvel que se paga mostra a conta completa.
Para quem esse caminho não serve?
Não serve para quem precisa do dinheiro em prazo curto, para quem não consegue manter a parcela sem contar com o aluguel, e para quem espera renda garantida ou data certa de contemplação. Também não serve para quem procura aplicação financeira: consórcio não é isso, e comparar os dois como se fossem iguais leva a uma decisão errada.
Fale com a Arruda Capital
A Arruda Capital analisa o grupo, o índice de contemplação, a forma de contemplação e a estrutura de taxa antes de indicar uma cota. Se quiser ver essa análise aplicada ao seu caso, sem pressa e sem conclusão pronta, fale com a Arruda Capital ou chame pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.