
· Formação de patrimônio
Comprar imóvel para alugar vale a pena?
Comprar imóvel para alugar vale a pena? Veja o antes e o depois de trocar o aluguel bruto pelo líquido, com a conta aberta. Simule seu caso.
Comprar imóvel para alugar vale a pena? Depende de qual aluguel entra na conta. Pelo valor bruto do contrato, quase sempre parece que sim. Pelo líquido, depois de vacância, IPTU, condomínio, manutenção e imposto de renda, o número encolhe, e a resposta passa a depender do seu objetivo, não do anúncio. Este texto mostra o antes e o depois dessa troca de número, com a memória de cálculo à vista.
Antes: como parece a decisão quando só se olha o aluguel bruto?
Parece simples: o preço do imóvel de um lado, o aluguel do contrato do outro, e a divisão entrega um percentual atraente. O problema é que o aluguel bruto é o teto, não o resultado. Ele pressupõe imóvel ocupado o ano inteiro, sem conserto, sem imposto e sem nenhuma despesa do proprietário.
Veja um exemplo hipotético, com valores redondos. Um imóvel de R$ 400.000 alugado por R$ 2.000 por mês gera R$ 24.000 por ano. Dividido pelo preço, dá 6% ao ano. É essa conta, de uma linha só, que costuma sustentar a decisão de comprar. Ela não é falsa: é incompleta. Quem já acompanhou o que realmente entra na conta de um imóvel alugado sabe que o número do contrato e o número que sobra raramente coincidem.
Nessa fase, a pergunta que se faz é "quanto o aluguel rende?". A pergunta mais útil é outra: "quanto sobra, de quê isso depende e o que eu aceito como risco?".
O que muda quando a conta passa do bruto para o líquido?
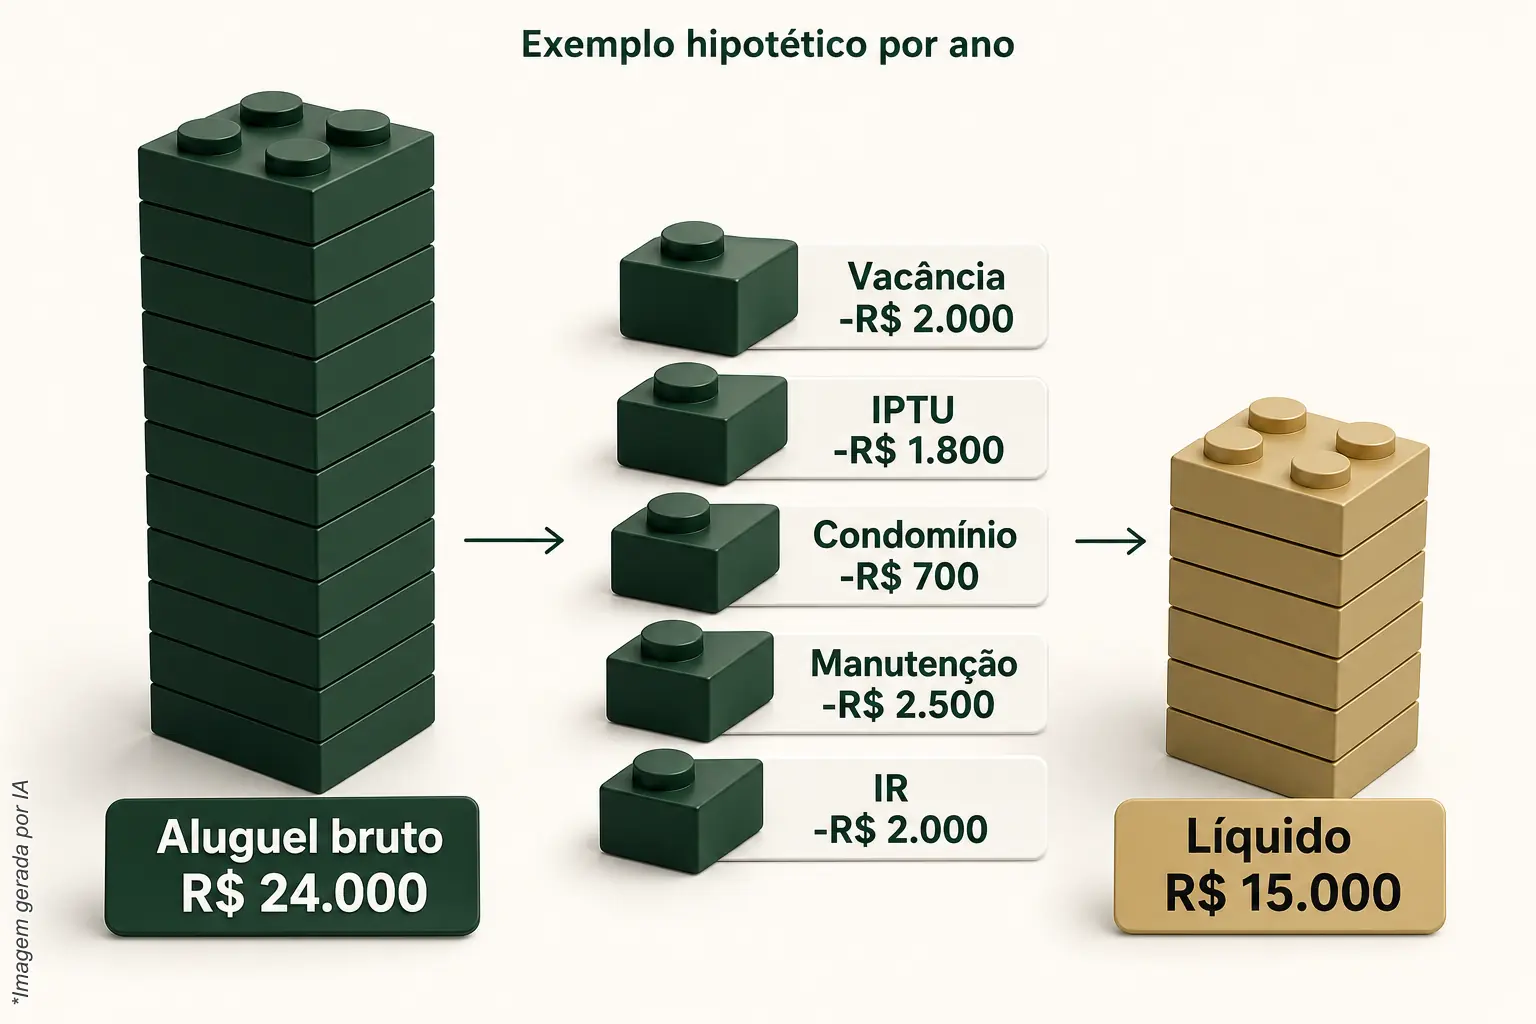
Muda o que entra na conta. O líquido desconta o que o proprietário paga ou deixa de receber: meses sem inquilino (vacância), IPTU, condomínio do período vago, manutenção e reparos, e imposto de renda sobre o aluguel. Cada linha é pequena sozinha; somadas, mudam o resultado.
Refazendo o mesmo exemplo hipotético, com valores ilustrativos que variam de imóvel para imóvel:
| Item (por ano) | Valor hipotético | Acumulado |
|---|---|---|
| Aluguel bruto (12 meses x R$ 2.000) | R$ 24.000 | R$ 24.000 |
| Vacância de 1 mês | - R$ 2.000 | R$ 22.000 |
| IPTU | - R$ 1.800 | R$ 20.200 |
| Condomínio do mês vago | - R$ 700 | R$ 19.500 |
| Manutenção e reparos | - R$ 2.500 | R$ 17.000 |
| Imposto de renda (valor ilustrativo) | - R$ 2.000 | R$ 15.000 |
No exemplo, o aluguel líquido fica em R$ 15.000 por ano, ou R$ 1.250 por mês, contra os R$ 2.000 do contrato. Sobre o preço do imóvel, o percentual cai de 6% para 3,75% ao ano. O imposto de renda depende da sua situação tributária e deve ser confirmado com um contador; o valor da tabela serve só para mostrar que ele entra na conta.
Repare que nada aqui é raro: um mês vago, um reparo, um imposto. A conta não fecha quando só o cenário perfeito é considerado. Por isso, quando o assunto é imóvel que se paga, o número que importa é sempre o líquido.
Depois: como fica a decisão com o aluguel líquido na mão?
Fica menos emocional e mais conferível. Em vez de "o aluguel rende X", a decisão passa a ser "sobram cerca de Y por mês no cenário de referência, e a parcela precisa caber no meu orçamento mesmo nos meses sem aluguel". Você troca uma promessa implícita por uma memória de cálculo que pode revisar quando quiser.
É aqui que o consórcio entra, e é importante dizer o que ele é e o que não é. Consórcio é autofinanciamento coletivo, regido pela Lei 11.795/2008, e não cobra juros. O custo está na taxa de administração, e a prestação, segundo a ABAC, tem fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados. Ele não é investimento financeiro e não tem rentabilidade: é uma ferramenta de alavancagem patrimonial. O que pode gerar aluguel é o imóvel comprado com a carta de crédito, e isso depende do imóvel, do inquilino e do mercado.
Comparando as duas situações, sem falar em resultado financeiro:
- Antes: uma conta de uma linha, com o aluguel do contrato como protagonista e a parcela medida contra um número que talvez nunca chegue inteiro.
- Depois: uma conta com todas as linhas, em que a parcela é avaliada contra o aluguel líquido, o aluguel líquido é visto como uma possível ajuda, e não como a fonte da parcela, e o orçamento aguenta os meses vazios.
O aluguel líquido pode ajudar a pagar parte da parcela, mas nunca se deve assumir que cobre a parcela inteira, nem que a renda é garantida. Quanto a parcela custa depende do grupo; para ver os números reais, use o simulador de consórcio imobiliário.
Qual é a linha do tempo realista de comprar imóvel para alugar pelo consórcio?
É uma sequência com etapas, mas sem datas garantidas. A única parte que você controla é o início: fazer a conta do líquido e escolher o grupo. O restante depende de assembleias, análise da administradora e do mercado de locação. Veja a ordem em que as coisas costumam acontecer.
- A conta, antes de tudo. Defina o objetivo e a capacidade de pagamento, como a ABAC recomenda, e monte a conta do líquido com cenários de vacância.
- Entrada no grupo. Começam as parcelas, atualizadas junto com o crédito pelo preço do bem ou pelo índice e periodicidade do contrato, conforme a Resolução BCB 285/2023.
- Espera sem data. A contemplação ocorre por sorteio ou lance, nas assembleias do grupo, e não tem prazo. Pagar adiantado não contempla. Entenda como funciona o lance em consórcio.
- Contemplação não é crédito na mão. Há análise cadastral e exigência de garantias, em geral com o próprio bem alienado. Especialistas ouvidos pela reportagem do InfoMoney distinguem contemplação de liberação do crédito, que depende de documentos e garantias.
- Compra do imóvel. Com o crédito liberado, vem a escolha e a compra. Veja o que fazer nessa etapa em depois da contemplação.
- Primeira locação. Pode levar tempo até aparecer inquilino. Esse período já estava na conta como vacância.
- Rotina. IPTU, condomínio, manutenção e imposto de renda voltam todo ano. Revise a memória de cálculo com os valores reais.
Para quem comprar imóvel para alugar não serve?
Não serve para quem precisa que o aluguel pague a parcela inteira, para quem precisa do imóvel ou da renda em data certa e para quem não quer lidar com inquilino, vacância e reparos. Em qualquer desses casos, a conta do líquido provavelmente não fecha com o seu objetivo.
- Se o orçamento só fecha com o aluguel entrando todo mês, a parcela está grande demais para esse plano.
- Se há uma data-limite para ter o imóvel ou a renda, a contemplação sem data não combina com ela.
- Se a ideia é um ativo que não dê trabalho, lembre que imóvel alugado exige gestão, ainda que terceirizada.
- Se você procura renda garantida ou valorização prometida, nenhum cálculo honesto entrega isso.
Faça a conta com o seu caso
Se a sua dúvida é saber se comprar imóvel para alugar vale a pena no seu cenário, a Arruda Capital analisa o grupo (índice de contemplação, forma de contemplação e estrutura de taxa) antes de indicar uma cota, e ajuda a montar a conta do líquido com as suas premissas. Fale com a Arruda Capital pela página de contato ou pelo WhatsApp. Se preferir começar sozinho, veja o consórcio de imóvel e use o simulador.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.