
· Consórcio na prática
Consórcio de máquinas pesadas: parcela fixa?
No consórcio de máquinas pesadas a parcela é fixa? Entenda como funcionam os reajustes e por que produtor com receita sazonal precisa saber disso.
O mito
"No consórcio de máquinas pesadas, a parcela fica fixa o ano todo, sem nenhuma variação, mesmo para quem recebe apenas na safra."
Este é um dos mitos mais comuns entre produtores rurais que avaliam consórcio como alternativa para renovar o parque de máquinas. A crença repousa em uma comparação superficial com o financiamento bancário tradicional, onde de fato a parcela mensal é uniforme. Mas consórcio segue outra lógica estrutural — e essa diferença é invisível para quem nunca leu um contrato.
Por que é espalhado
O mito circula porque consultores de consórcio apresentam apenas o valor base da parcela, sem explicar os reajustes contratuais. Produtores confundem consórcio com financiamento (estruturas diferentes), e ouvem histórias de vizinhos sem confirmação dos termos reais. Desinformação é o combustível.
A origem está em três causas:
1. Apresentação incompleta do produto. Quando um consultor de consórcio apresenta uma proposta, ele normalmente cita três números: o valor da parcela, o prazo total e a taxa de administração. Raramente explica o quarto fator — como e quando essa parcela se altera. É preguiça de vendedor ou falta de preparo; o resultado é um leitor que sai da conversa com apenas metade da informação.
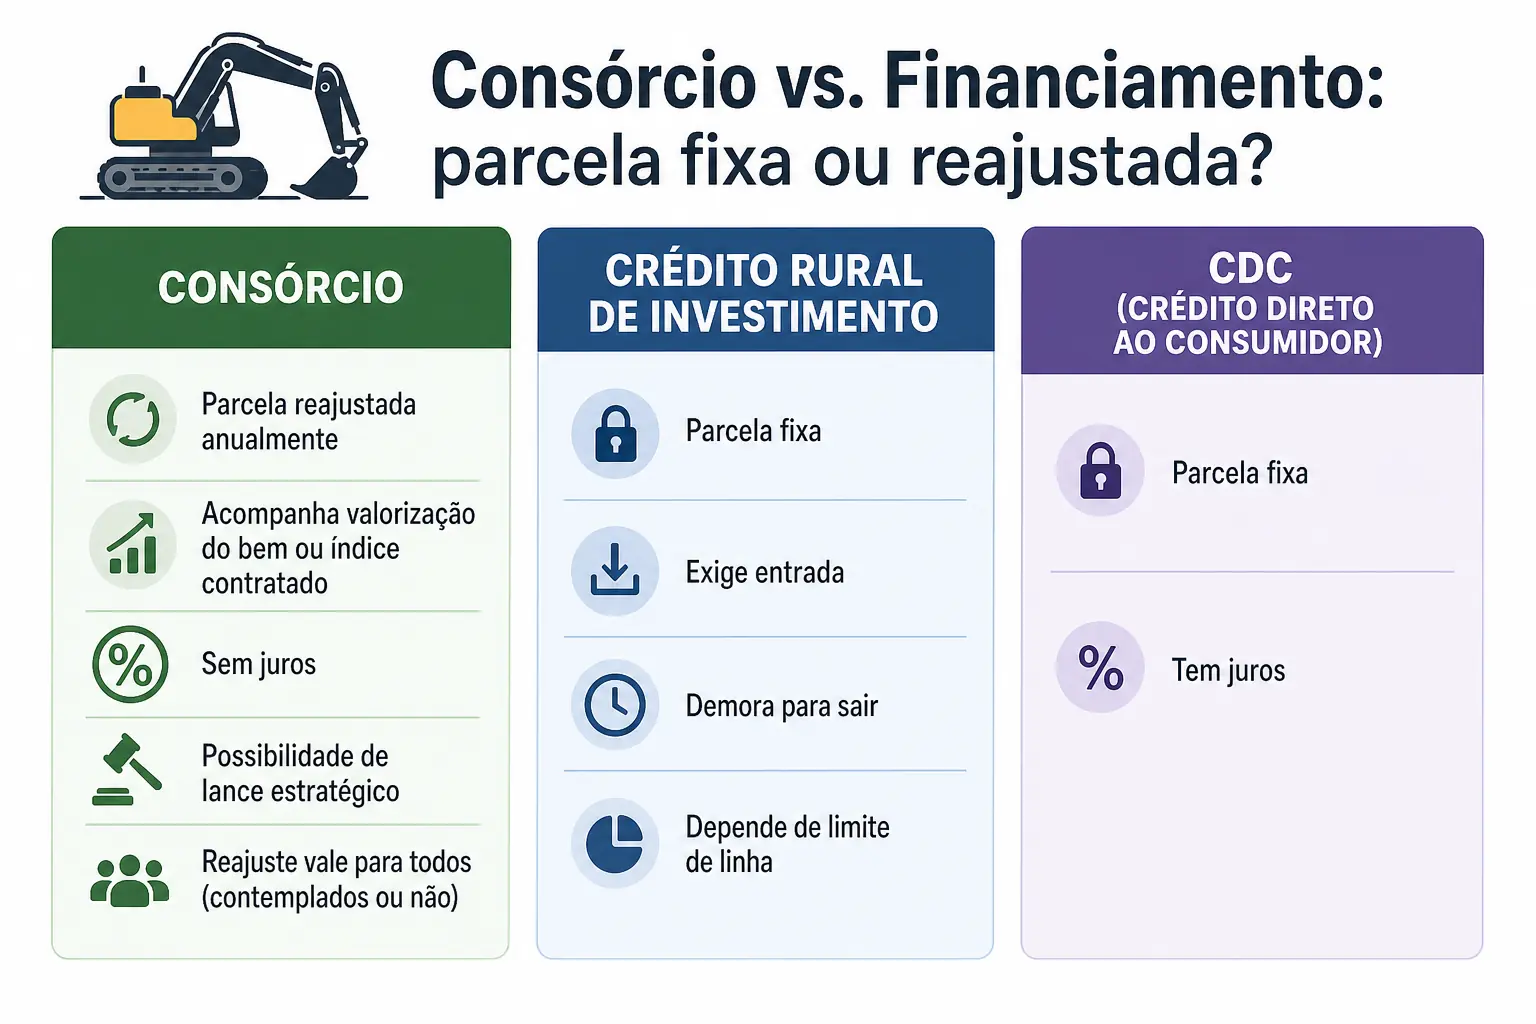
2. Confusão com financiamento tradicional. Crédito rural de investimento e CDC (crédito direto ao consumidor) realmente têm parcela fixa por contrato. O produtor que usou financiamento uma vez e deu certo naturalmente espera o mesmo do consórcio. A diferença estrutural entre os dois não é óbvia — e ninguém a explica até surgir surpresa.
3. Prova social errada. Quando o produtor ouve de um vizinho "usei consórcio e funcionou", ele quer acreditar. Mas o vizinho raramente descreve os reajustes que viu ao longo do prazo — ele fala de quando a máquina chegou e quanto foi a parcela no dia da contratação. A história é verdadeira, só não é completa.
A verdade técnica
A parcela no consórcio de máquinas pesadas não é fixa. As parcelas são reajustadas anualmente, acompanhando a valorização do bem — normalmente pela tabela de preço do fabricante ou índice de inflação contratado. Todos os participantes recebem o reajuste, contemplados ou não.
Aqui estão os fatos verificados:
1. Reajuste anual é obrigatório. As parcelas podem ser ajustadas com o passar dos meses, de acordo com fatores como a valorização do bem a ser adquirido e os índices de inflação. A Lei 11.795/2008 exige que a administradora mantenha o crédito alinhado com o valor de mercado do bem. Se a colheitadeira da tabela sobe em valor num período, a parcela sobe proporcionalmente. Não é juros — é correção de valor.
2. O reajuste é universal. Independentemente de serem contemplados ou não, todos os participantes arcam com as atualizações do valor do crédito. Você pode ter recebido sua máquina no mês 3, mas continua pagando as parcelas mensais até o final do contrato — e essas parcelas incluem os reajustes aplicados depois de sua contemplação.
3. Isso muda o fluxo de caixa ao longo do prazo. Se você contrata uma parcela em janeiro, não espere pagar exatamente o mesmo valor em dezembro. Dependendo do reajuste, que acompanha a valorização do bem ou um índice contratado, você pode estar pagando um valor diferente. Multiplicado por vários anos de contrato, essa diferença é material.
4. O índice varia por administradora. Algumas usam a tabela da marca do fabricante (FIPE para carros, listas de preço do fabricante para tratores e colheitadeiras). Outras usam INPC, IGP-M ou combinações. Isso não é regulado uniforme — é definido no contrato. A Lei 11.795/2008 exige que a administradora mantenha transparência sobre a escolha do índice, conforme previsto no regulamento do grupo.
O risco de acreditar
Quem acredita que a parcela é fixa pode assinar um contrato esperando um valor mensal, mas descobrir alguns meses depois que está pagando mais. Para quem tem caixa concentrado (receita em períodos específicos da safra), essa surpresa não é incômodo — é risco real. Orçamento feito errado vira aperto.
Os riscos concretos:
Risco 1: Descompasso entre previsão orçamentária e realidade. Um produtor que faz o orçamento da safra em dezembro espera desembolsos de consórcio constantes. Se a parcela subir em janeiro (primeiro reajuste do ano), o produtor que não sabia disso já começou o ano com uma obrigação maior do que a planejada. Multiplicado por vários anos de contrato, esse erro composto é material.
Risco 2: Confusão com planejamento de fluxo de caixa sazonal. Produtor que recebe em períodos concentrados da safra (por exemplo, março-abril e julho-agosto) precisa dimensionar toda obrigação de 12 meses em apenas esses períodos. Se a parcela sobe antes de um período de receita, o caixa desse período precisa absorver um pagamento maior do que o previsto. Para quem já opera no limite, isso é perigoso.
Risco 3: Crença de que "consórcio é como financiamento". Essa assimilação incorreta leva o produtor a comparar consórcio com crédito rural de investimento — que realmente tem parcela fixa — e concluir que são instrumentos intercambiáveis. Não são. A estrutura de consórcio pressupõe reajustes; crédito rural tem juros, mas parcela contratada não muda. O risco é escolher o instrumento errado para o calendário da receita.
O que fazer
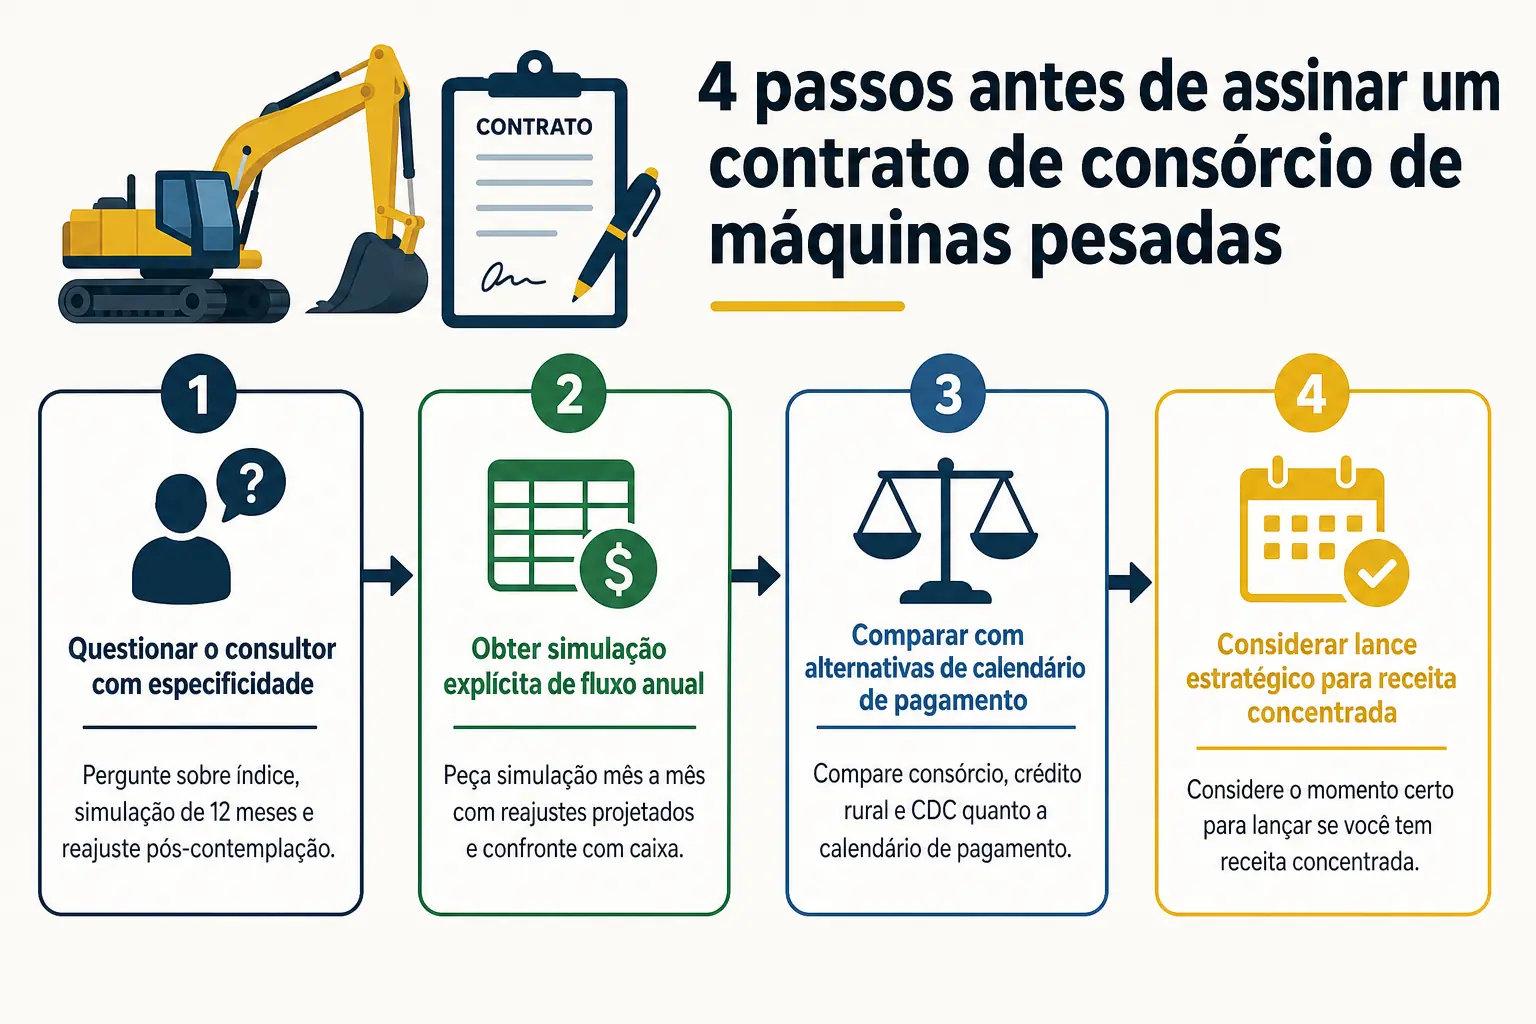
Antes de assinar contrato de consórcio de máquinas pesadas, solicite à administradora: 1) qual é o índice de reajuste (nome exato); 2) simulação das parcelas de vários períodos, com reajustes já aplicados; 3) demonstração do valor total desembolsado ao longo do prazo. Confronte com seu caixa de agosto do ano mais difícil. Se não couber, é sinal.
Passo 1: Questionar o consultor com especificidade. Não pergunte "como funciona o reajuste?" — essa pergunta genérica recebe resposta genérica. Pergunte: "Qual índice reajusta minha parcela? Me mostre a simulação de 12 meses. O reajuste vale para mim também depois que eu for contemplado?" Consultor bom responde com dados. Consultor sem preparo fica confuso — e esse é o feedback que você precisa.
Passo 2: Obter simulação explícita de fluxo anual. Peça à administradora uma planilha mostrando a parcela mês a mês durante 12 meses — não a base, mas já com reajustes projetados. Leve essa planilha para casa, multiplique pelo prazo total do contrato, e faça a pergunta real: "Meu caixa de agosto aguenta isso?" Se a resposta for não, nem assine.
Passo 3: Comparar com alternativas de calendário de pagamento. Crédito rural de investimento tem parcela fixa — mas exige entrada, demora para sair e depende de limite de linha no momento que você precisa. CDC tem juros, mas parcela fixa. Consórcio tem reajustes, mas sem juros e com possibilidade de lance estratégico (usar o caixa de abril para comprar em maio, sem mensalidades). Cada ferramenta serve a um calendário diferente. Escolha pela estrutura do seu, não pelo nome.
Passo 4: Considerar o momento certo para lançar. Se você tem receita concentrada e vai usar lance em consórcio, ignore os reajustes futuros — você não vai precisar deles. Lança em abril, recebe a máquina, continua pagando as parcelas mensais regulares até o fim, mas o grosso do investimento foi feito uma vez. O risco de reajuste surpresa diminui porque você planejou por caixa real, não por suposição de parcela.
Para quem não serve
Consórcio de máquinas pesadas não é recomendado se você:
- Precisa da máquina urgentemente. Consórcio é compra programada. Se sua colheitadeira quebrou em setembro e você precisa dela em outubro, crédito rural ou CDC são mais rápidos. Consórcio depende de contemplação (sorteio ou lance), e não há garantia de prazo.
- Tem orçamento que não suporta aumentos. Se cada centavo de receita já está alocado, uma parcela que suba em qualquer momento é problema real. Consórcio pressupõe flexibilidade para absorver reajustes anuais.
- Confunde reajuste com juros. Se você acha que reajuste é "enganação" ou "juros escondido", não entre. Reajuste é matemático: se um bem vale mais, o crédito para comprá-lo também. Não é penalidade, é atualização. Se isso não faz sentido para você, consórcio não é a ferramenta.
- Não consegue confirmar a informação localmente. O maior fator de confiança para produção rural é prova local — um vizinho que fez, que você pode ligar e perguntar. Se ninguém na sua região usou consórcio de máquinas pesadas com a administradora que estão oferecendo, o risco de informação errada é alto.
Resumo prático para o produtor
A parcela no consórcio de máquinas pesadas não é fixa. Ela é reajustada anualmente, acompanhando a valorização do bem ou um índice contratado. Isso não é oculto — está na lei e no regulamento do grupo. Mas é frequentemente omitido na conversa inicial de vendedor.
Para produtor com receita sazonal (que recebe em períodos concentrados por ano), a consequência é real: o desembolso evolui ao longo do contrato, e precisa ser planejado no caixa do pior período, não na média. Se você quer usar consórcio de máquinas agrícolas como ferramenta de renovação planejada, o reajuste é um detalhe — contável, previsível, gerenciável. Se você espera que ele não exista, você vai se decepcionar.
CTA — Fale com a Arruda Capital
Se você ainda tem dúvida sobre como os reajustes de consórcio encaixam no seu calendário de receita — ou se quer explorar consórcio de máquinas pesadas como opção real e honesta — fale com a equipe da Arruda Capital. A Arruda Capital trabalha com administradoras autorizadas pelo Banco Central e publica abertamente o método de escolha de grupo e simulação de reajustes. Sem tabela escondida, sem promessa de prazo. Só cálculo.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.