
· Consórcio na prática
Consórcio para viagens internacionais é furada?
Consórcio para viagens internacionais é furada ou legítimo? Veja como diferenciar e fale com a Arruda Capital antes de decidir.
Não, consórcio para viagens internacionais não é furada — mas o mercado tem casos reais de fraude que alimentam essa desconfiança. A diferença entre um consórcio para viagens internacionais legítimo e um golpe está em pontos concretos: quem administra o grupo, para onde vai o boleto e o que está escrito no contrato. Este texto responde direto, sem rodeio, às dúvidas mais comuns antes de fechar.
A objeção: "consórcio para viagens internacionais é furada"
Resposta direta: a objeção nasce de casos reais, mas confunde dois problemas diferentes — o modelo de consórcio, que é regulado e fiscalizado, e a fraude aplicada em cima dele, que existe em qualquer forma de pagamento. Um golpe não invalida o modelo.
Quem já ouviu falar de consórcio para viagens internacionais e ficou com o pé atrás geralmente escutou uma destas frases: "paguei e nunca fui contemplado", "o boleto era falso", "a empresa sumiu". São queixas legítimas — mas quase sempre apontam para uma empresa não autorizada, um intermediário sem vínculo real com a administradora, ou um boleto fraudulento, não para o consórcio em si enquanto forma de comprar um bem ou serviço parcelado, sem juros, com taxa de administração diluída no prazo.
Vale separar bem: o consórcio vale a pena quando o grupo é gerido por administradora autorizada e as regras do contrato são respeitadas. A objeção sobre furada normalmente mira o golpe, não o instrumento.
Por que existe essa desconfiança sobre consórcio para viagens internacionais?
Resposta direta: a desconfiança vem de golpes reais documentados — boletos fraudulentos, empresas que se passam por parceiras de administradoras autorizadas e promessas de contemplação imediata usadas para pressionar o consumidor a pagar rápido.
Casos assim já foram registrados: uma defensoria pública relatou um consumidor que perdeu quase R$ 100 mil ao pagar boletos fraudulentos emitidos por uma empresa que, apesar de ser parceira autorizada de uma administradora, direcionava os pagamentos para si mesma em vez de repassá-los. O golpe não estava no consórcio — estava no desvio do dinheiro entre o consumidor e a administradora.
Outro padrão comum, descrito por bancos e associações do setor, é a promessa de contemplação imediata ou garantida, típica de quem quer vender rápido e sumir antes que o consumidor perceba a irregularidade. Contemplação em consórcio não tem data marcada — nenhuma empresa séria promete prazo, porque ela não controla sorteio nem lance de terceiros.
Essa combinação — boleto fora do padrão, pressa para fechar, promessa de resultado certo — é o que alimenta a fama de "furada" em torno do consórcio para viagens internacionais e de outros bens vendidos por esse modelo.
Como diferenciar consórcio legítimo de golpe?
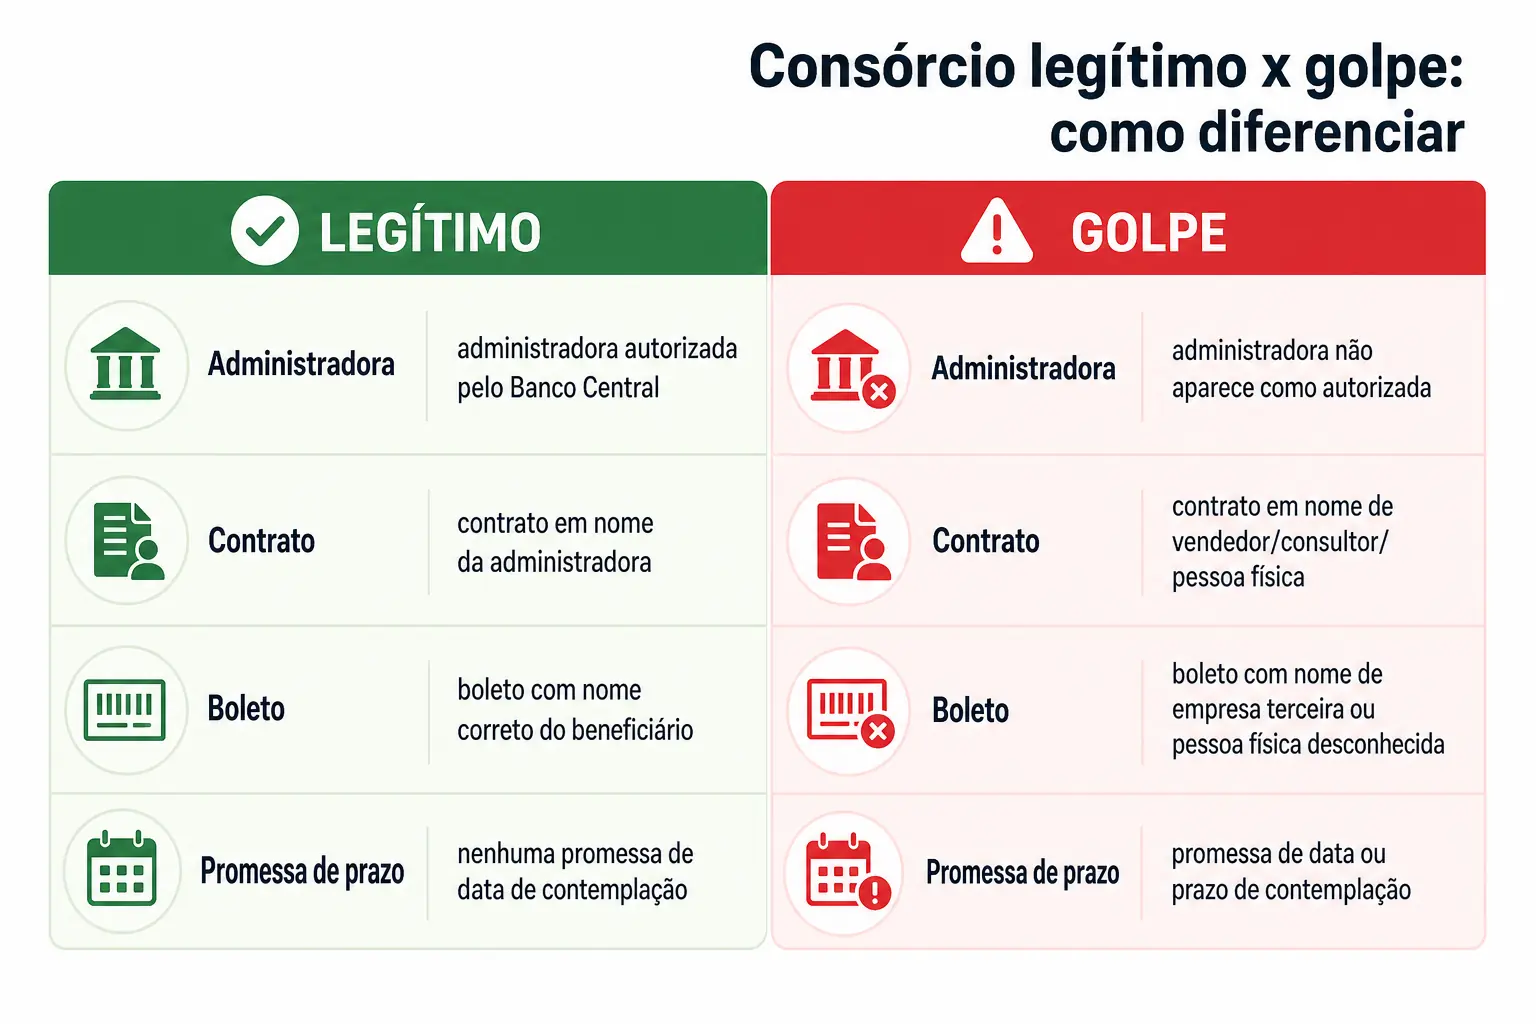
Resposta direta: consórcio legítimo tem administradora autorizada pelo Banco Central, contrato em nome dela (não do vendedor), boleto identificado com o nome correto no pagamento, e nenhuma promessa de data de contemplação. Golpe inverte um ou mais desses pontos.
Uma checagem simples resolve a maior parte do risco: confirmar se a administradora está autorizada a operar consórcio no Encontre uma Instituição, ferramenta oficial do Banco Central. Se a empresa que está vendendo o consórcio para viagens internacionais não aparecer como administradora autorizada — ou como correspondente de uma que seja —, isso já é motivo para não seguir adiante sem checar mais.
A Lei 11.795/2008 atribui ao Banco Central a normatização, supervisão e fiscalização de todo o sistema de consórcios no país, incluindo o poder de fiscalizar as operações e aplicar sanções às administradoras que descumprem a legislação. Isso significa que existe um órgão regulador acompanhando o setor — diferente de esquemas informais sem qualquer supervisão.
Outro ponto que separa o legítimo do golpe: o nome que deve constar no contrato é sempre o da administradora, mesmo quando a venda passa por um correspondente ou consultor. Se o contrato, o boleto ou o comprovante trazem o nome de uma pessoa física, de uma empresa que não é a administradora, ou de um "intermediário" que não se identifica claramente, o sinal de alerta está aceso.
Quais são os sinais de confiança para verificar antes de contratar?
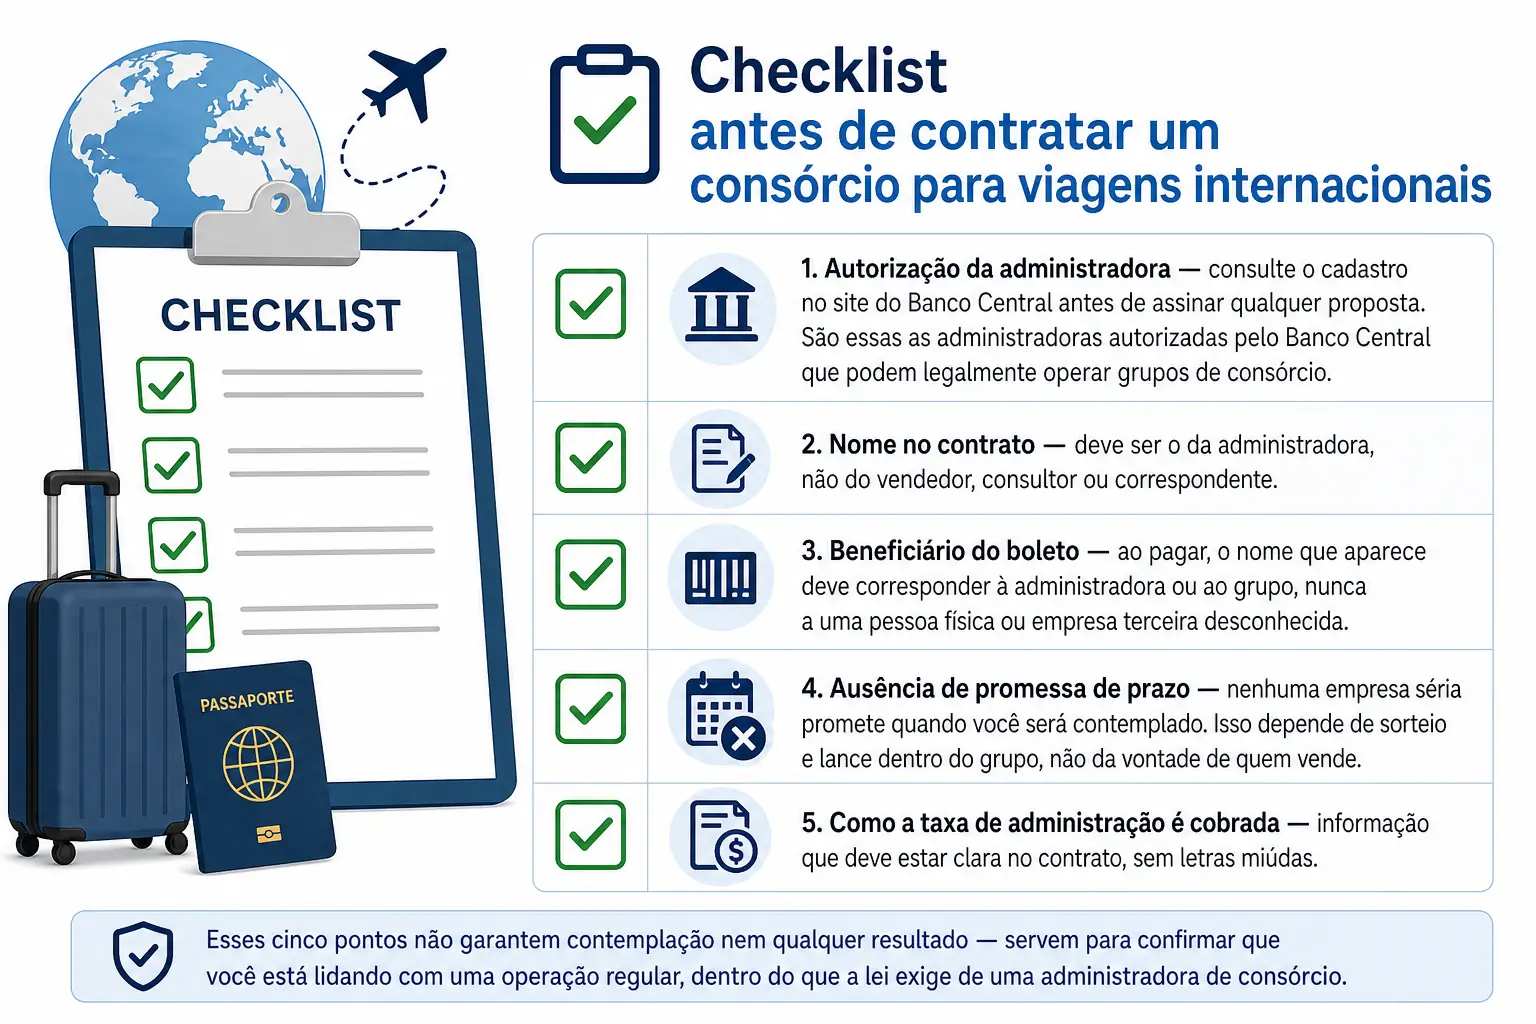
Resposta direta: antes de fechar, verifique se a administradora está no cadastro do Banco Central, se o contrato traz o nome dela (não do vendedor), se o boleto identifica o beneficiário correto no pagamento, e se ninguém promete prazo de contemplação ou desconto impossível.
Uma lista prática do que checar, com o documento ou canal certo para cada item:
- Autorização da administradora — consulte o cadastro no site do Banco Central antes de assinar qualquer proposta. São essas as administradoras autorizadas pelo Banco Central que podem legalmente operar grupos de consórcio.
- Nome no contrato — deve ser o da administradora, não do vendedor, consultor ou correspondente.
- Beneficiário do boleto — ao pagar, o nome que aparece deve corresponder à administradora ou ao grupo, nunca a uma pessoa física ou empresa terceira desconhecida.
- Ausência de promessa de prazo — nenhuma empresa séria promete quando você será contemplado. Isso depende de sorteio e lance dentro do grupo, não da vontade de quem vende.
- Como a taxa de administração é cobrada — informação que deve estar clara no contrato, sem letras miúdas. Veja como funciona a taxa de administração do consórcio antes de comparar propostas.
Esses cinco pontos não garantem contemplação nem qualquer resultado — servem para confirmar que você está lidando com uma operação regular, dentro do que a lei exige de uma administradora de consórcio.
Para quem o consórcio para viagens internacionais não serve?
Resposta direta: não serve para quem precisa da viagem em data certa, nem para quem busca crédito imediato sem planejamento prévio. Consórcio é formação de patrimônio programada, sem juros, mas sem promessa de quando a carta de crédito sai.
Se a viagem tem data fixa e inadiável — um evento, um compromisso profissional marcado — o consórcio não é a ferramenta certa, porque a contemplação depende de sorteio ou lance, sem prazo garantido. Da mesma forma, quem está buscando algo comparável a uma aplicação financeira com rendimento também não encontra isso aqui: consórcio não é investimento, não compete com poupança, CDI ou fundo, e não deve ser comparado a essas opções.
Fale com a Arruda Capital sobre consórcio para viagens internacionais
Se depois de checar esses pontos você ainda tem dúvidas específicas sobre o seu caso, o caminho mais direto é conversar com quem trabalha com administradoras autorizadas pelo Banco Central e pode mostrar as condições reais de um grupo, sem promessa de prazo. Fale com a Arruda Capital e tire suas dúvidas antes de decidir.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.