
· Formação de patrimônio
Custo de imóvel alugado: 7 contas do 1º ano
Custo de imóvel alugado no primeiro ano: 7 contas que aparecem antes e depois do primeiro aluguel, com exemplo. Converse com a Arruda Capital.
O custo de imóvel alugado não começa no dia em que o inquilino entra. Para quem compra um imóvel de renda com carta de consórcio, as primeiras contas chegam antes de qualquer aluguel: parcelas pagas antes da contemplação, papelada da compra, ajustes no imóvel e meses vazios. Esta lista reúne as sete contas do primeiro ano, em ordem de chegada, com um exemplo hipotético no fim para mostrar quanto sobra de verdade.
A ideia é simples: pôr no papel o que costuma ficar de fora da conta de quem só olha o valor do aluguel anunciado. É com esses números que dá para saber se o custo de imóvel alugado cabe no seu plano de formar patrimônio fora do negócio, sem tirar dinheiro de onde ele faz falta.
As 7 contas do custo de imóvel alugado no primeiro ano
1. As parcelas que você paga antes de ter o imóvel
No consórcio, a contemplação acontece só por sorteio ou lance, nas assembleias do grupo, e não tem data. Até lá, você paga parcelas sem receber aluguel nenhum. Segundo a ABAC, a prestação tem o fundo comum e a taxa de administração, e pode incluir fundo de reserva e seguro quando contratados. Não há juros: o custo do consórcio é a taxa de administração e os demais itens previstos no contrato.
Por isso, a primeira conta é de prazo, não de valor: por quantos meses a parcela sai do seu bolso sem nenhuma entrada do outro lado? A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera antes de contratar.
2. O tempo entre a contemplação e a compra
Ser contemplado não libera o crédito na hora. A ABAC explica que a administradora exige garantias para disponibilizar o crédito contemplado. Além disso, há análise cadastral antes da liberação. Enquanto isso, as parcelas continuam. Conte esses meses na sua planilha como meses de parcela sem aluguel.
3. Os custos da compra em si
Escritura, registro no cartório de registro de imóveis e o imposto municipal de transmissão (ITBI) são pagos na compra, e usar a carta de crédito para eles depende das regras da administradora e do contrato. Até confirmar, conte com esses valores à parte. Os valores mudam de município para município e de cartório para cartório. Peça os orçamentos antes de escolher o imóvel, para não ser surpreendido no fim.
4. Deixar o imóvel pronto para alugar
Imóvel usado costuma pedir pintura, reparo hidráulico ou elétrico, troca de algum acabamento e uma vistoria detalhada antes do primeiro contrato de locação. Essa conta sai do seu bolso, de uma vez, antes do primeiro aluguel. Separe esse valor junto com os custos da compra.
5. Os meses vazios
Entre a compra e o primeiro inquilino, e depois entre um inquilino e outro, o imóvel fica vazio. Nesses meses, condomínio, IPTU e as contas mínimas de luz e água ficam com o dono, e a parcela do consórcio continua. Na sua conta, use um número de meses vazios por ano, mesmo que torça para não precisar dele.
6. Administração e manutenção depois que o inquilino entra
Se o imóvel for administrado por uma imobiliária, a taxa dela sai do aluguel todo mês. Mesmo com inquilino, há manutenção que é do dono, como reparos estruturais e desgaste de itens fixos. Reserve um valor por mês para isso, em vez de esperar o conserto aparecer.
7. O imposto de renda sobre o aluguel
Aluguel recebido é renda e paga imposto, conforme a faixa de quem recebe. Esse desconto vem por último, mas pesa: só depois dele você tem o aluguel líquido, que é o número que interessa para saber quanto ajuda a pagar a parcela.
Quanto sobra do aluguel no primeiro ano?
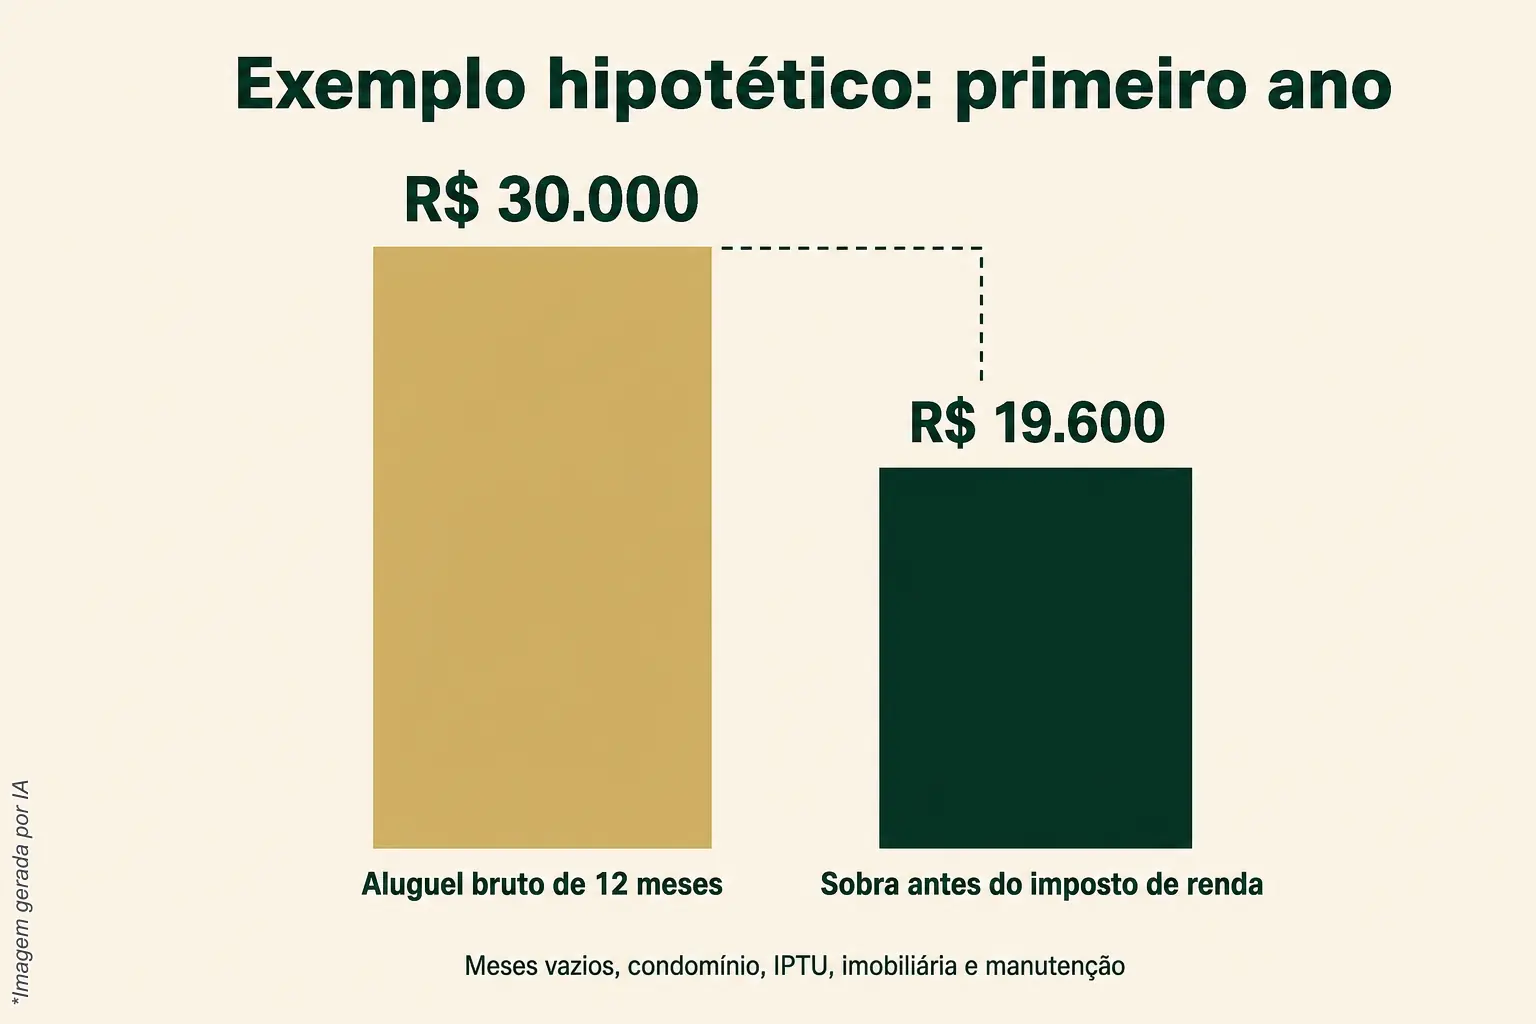
Num exemplo hipotético, com aluguel bruto de R$ 2.500 e dois meses vazios, sobram R$ 19.600 antes do imposto de renda, e não os R$ 30.000 que o aluguel bruto de doze meses sugere. A diferença vem de meses sem inquilino, condomínio, IPTU, imobiliária e manutenção. Veja a conta abaixo.
- Aluguel bruto recebido: 10 meses × R$ 2.500 = R$ 25.000.
- Condomínio e IPTU nos 2 meses vazios: 2 × (R$ 450 + R$ 100) = R$ 1.100.
- Imobiliária nos 10 meses alugados: 10 × R$ 250 = R$ 2.500.
- Reserva de manutenção: 12 × R$ 150 = R$ 1.800.
- Sobra antes do imposto: R$ 25.000 − R$ 1.100 − R$ 2.500 − R$ 1.800 = R$ 19.600.
Desse valor ainda sai o imposto de renda, pela sua faixa. Ficam de fora da conta os custos de compra e de preparação do imóvel, que são de uma vez só. Com o líquido em mãos, compare com a parcela do consórcio do mesmo período: o aluguel ajuda a pagar parte dela, mas não há garantia de que cubra a parcela inteira, nem de que o imóvel fique alugado o ano todo. A página sobre o imóvel que se paga mostra essa conta com mais detalhe.
Qual é a conta mais crítica do custo de imóvel alugado?
A mais crítica é a primeira: as parcelas pagas antes da contemplação, porque a contemplação não tem data e, até ela, não existe aluguel nenhum. Quem planeja contando com o aluguel desde o primeiro mês aperta o orçamento. A conta mais esquecida, porém, é a dos meses vazios, que se repete a cada troca de inquilino.
Para quem este caminho não serve
- Para quem precisaria do aluguel desde o primeiro mês para pagar a parcela.
- Para quem não tem reserva para os custos de compra e de preparação do imóvel.
- Para quem tiraria do negócio um dinheiro que faz falta na operação.
- Para quem procura rendimento financeiro: consórcio não é aplicação, é uma forma de formar crédito para comprar o imóvel.
Checklist rápido do primeiro ano
- Quantos meses de parcela posso pagar sem aluguel nenhum?
- Quanto custam escritura, registro e ITBI no município onde vou comprar?
- Quanto separo para deixar o imóvel pronto para alugar?
- Quantos meses vazios por ano coloco na conta?
- Quanto vai para imobiliária e manutenção por mês?
- Quanto sobra depois do imposto de renda?
- Lembrei que crédito e parcela são atualizados pelo índice do contrato, como prevê a Resolução BCB 285?
Faça a conta do seu caso com a Arruda Capital
Antes de indicar uma cota, a Arruda Capital analisa o grupo, com índice de contemplação, forma de contemplação e estrutura de taxa, e monta com você a conta do primeiro ano com os seus números, sem prometer prazo de contemplação, aprovação de crédito nem valorização do imóvel. Fale com a gente pela página de contato ou pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.