
· Mercado imobiliário
Imóvel na planta com consórcio é seguro?
Como conferir administradora, grupo e obra antes de comprar imóvel na planta com consórcio, sem promessa de prazo. Fale com a Arruda Capital.
A desconfiança é razoável: imóvel na planta com consórcio junta duas coisas que o comprador ainda não consegue ver, uma obra que não está pronta e uma carta de crédito que só existe depois da contemplação. A resposta curta: o formato é legítimo quando cada peça se confere em documento, mas nenhuma delas vem com garantia de prazo, de entrega ou de renda. Abaixo está o que verificar, na ordem, antes de assinar qualquer coisa.
Por que o imóvel na planta com consórcio desperta desconfiança?
Porque o comprador paga antes de ter o bem, e dois prazos que ninguém controla se encontram: a obra, que pode atrasar, e a contemplação, que não tem data. Soma-se a isso quem vende a combinação como atalho. A desconfiança nasce dessa distância entre a promessa e o que está em contrato.
Há ainda um detalhe que costuma ficar escondido: o consórcio não tem juros, mas as parcelas existem desde o primeiro mês, e a renda do imóvel só aparece depois da entrega, se aparecer. Quem não coloca essa defasagem na conta sente, mais tarde, que foi enganado, mesmo sem ter havido golpe.
O que é consórcio e o que é a obra: onde cada risco mora?
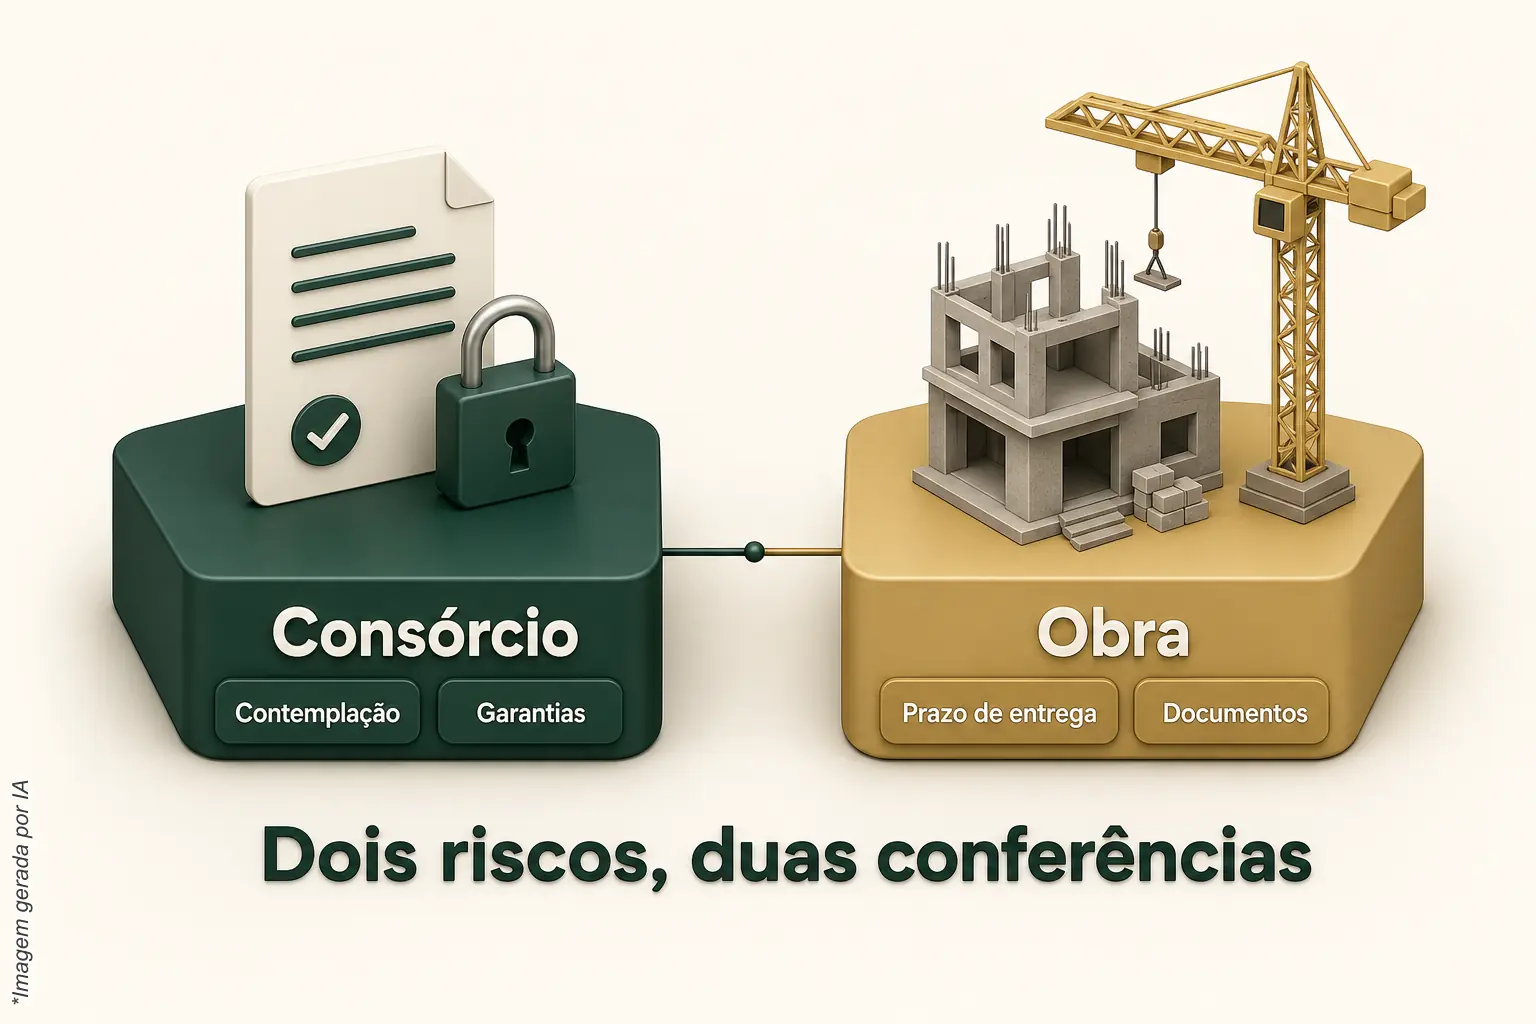
O consórcio é autofinanciamento coletivo, nos termos da Lei 11.795/2008: o risco dele está na contemplação, que não tem data, e na liberação do crédito, que depende de análise e de garantias. O risco da obra é outro: atraso, mudança de projeto, problema da construtora. Cada um se confere em documentos diferentes.
Isso importa porque a pergunta "é seguro?" costuma misturar os dois. O consórcio pode estar em ordem e a obra não estar, e o inverso também vale. Trate como duas verificações, cada uma com a sua lista.
Como diferenciar uma proposta legítima de um golpe?
A proposta legítima separa o que é consórcio do que é imóvel, mostra os documentos dos dois e admite que não controla prazo. O golpe mistura tudo num pacote: promete contemplação rápida, pede pagamento a uma pessoa ou empresa que não é a administradora e evita documento escrito. Desconfie de pressa e de promessa de data.
Alguns sinais objetivos de alerta:
- prazo de contemplação prometido, em qualquer forma. Contemplação não tem data, e pagar parcelas adiantadas não contempla;
- pagamento de parcela ou de taxa para conta de pessoa física ou de empresa que não seja a administradora do grupo;
- recusa em mostrar contrato, regulamento do grupo e documentos da obra antes do pagamento;
- garantia de aluguel, de valorização ou de que o "aluguel paga a parcela";
- urgência: "últimas unidades", desconto que acaba hoje, reserva que só vale se pagar agora.
Que sinais de confiança conferir antes de assinar?
Confira, por escrito: a administradora é autorizada, o grupo tem as regras à vista, a construtora e o empreendimento têm documentos regulares e a carta de crédito pode ser usada na compra de imóvel ainda em construção. O que não estiver no papel não vale como combinado. Cada item abaixo se verifica sem depender da palavra do vendedor.
Sobre o consórcio
- Administradora autorizada. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao que foi prometido. Veja a página de administradoras de consórcio.
- Grupo e regras. Índice e forma de contemplação, taxa de administração e reajuste do grupo precisam estar no regulamento. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e a periodicidade do contrato, conforme a Resolução BCB 285/2023.
- Liberação do crédito. Ser contemplado não libera o dinheiro na hora. A administradora faz análise cadastral e exige garantias antes de liberar. Pergunte, antes de entrar no grupo, como isso funciona quando o bem é um imóvel ainda em construção.
Sobre a obra
- Documentação do empreendimento. Peça os documentos da obra e do terreno e confirme o registro do empreendimento no cartório de imóveis. Quem tem tudo em ordem entrega a pasta sem rodeio.
- Histórico da construtora. Veja obras anteriores entregues, de preferência visitando uma. Os indicadores Abrainc-Fipe acompanham lançamentos, vendas, entregas e distratos do mercado primário, o que ajuda a enxergar o ambiente em que a obra está sendo vendida, mas não diz nada sobre uma construtora específica.
- Prazo e penalidade por atraso. O contrato de compra diz o que acontece se a obra atrasar. Leia antes, não depois.
Quanto custa, na conta, um atraso de obra?
Se a obra atrasa, a parcela do consórcio continua e o aluguel não começa. Num exemplo hipotético e redondo, uma parcela de R$ 2.500 por mês, com seis meses de atraso, soma R$ 15.000 pagos sem imóvel pronto. É o custo de esperar, e deve entrar na decisão como entra qualquer outro custo.
Agora o outro lado da mesma conta, também hipotético: se o imóvel rendesse R$ 2.000 brutos por mês, seis meses de atraso adiam R$ 12.000 brutos. O líquido seria menor, depois de vacância, IPTU, condomínio, manutenção e imposto de renda. Nada disso é previsão: serve para o leitor trocar pelos seus números e ver se a conta aguenta o pior mês, não o melhor. Para ver como essa conta evolui, veja a estratégia do imóvel que se paga, sem esquecer que ninguém pode afirmar que o aluguel cobre a parcela.
O imóvel na planta com consórcio serve para qualquer pessoa?
Não. Serve a quem tem renda para pagar a parcela durante a obra e depois dela, mesmo sem aluguel, e aceita que prazo de contemplação e de entrega não são garantidos. Quem precisa do imóvel pronto ou da renda em data certa deve avaliar outro caminho.
Para quem esse caminho não serve:
- quem precisa de moradia ou de renda numa data marcada;
- quem só consegue pagar a parcela se o aluguel começar logo;
- quem procura aplicação financeira. Consórcio não é investimento, e a cota não tem rentabilidade;
- quem não quer lidar com mais um ativo para acompanhar durante a obra.
Existe também o caminho de usar o consórcio em imóvel já pronto, em que a defasagem entre parcela e uso é menor. Vale comparar as duas rotas antes de decidir.
Quer conferir o grupo e a proposta antes de decidir?
A Arruda Capital analisa o grupo, o índice de contemplação, a forma de contemplação e a estrutura de taxa antes de indicar uma cota, e deixa a decisão com você. Para tirar dúvidas sobre o seu caso, use a página de contato ou faça uma conta inicial no simulador de consórcio imobiliário.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.