
· Mercado imobiliário
INCC no consórcio: juros disfarçados ou não?
A correção pelo INCC sobe a parcela, mas também o crédito. Veja como separar correção legítima de armadilha no contrato e fale com a Arruda Capital.
A correção pelo INCC no consórcio de imóvel não é juros disfarçados. Ela atualiza o crédito e as parcelas juntos, para que o poder de compra da carta não fique para trás em relação ao custo da construção. A parcela sobe, sim, mas o crédito sobe na mesma regra. O que separa o contrato legítimo da armadilha é se o índice, a periodicidade e a forma de atualização estão escritos e você consegue conferir. Para quem usa o consórcio como ferramenta de INCC e alavancagem patrimonial, a pergunta certa não é "a parcela vai subir?", e sim "o meu crédito vai continuar valendo o mesmo imóvel?".
Por que a correção pelo INCC parece juros disfarçados?
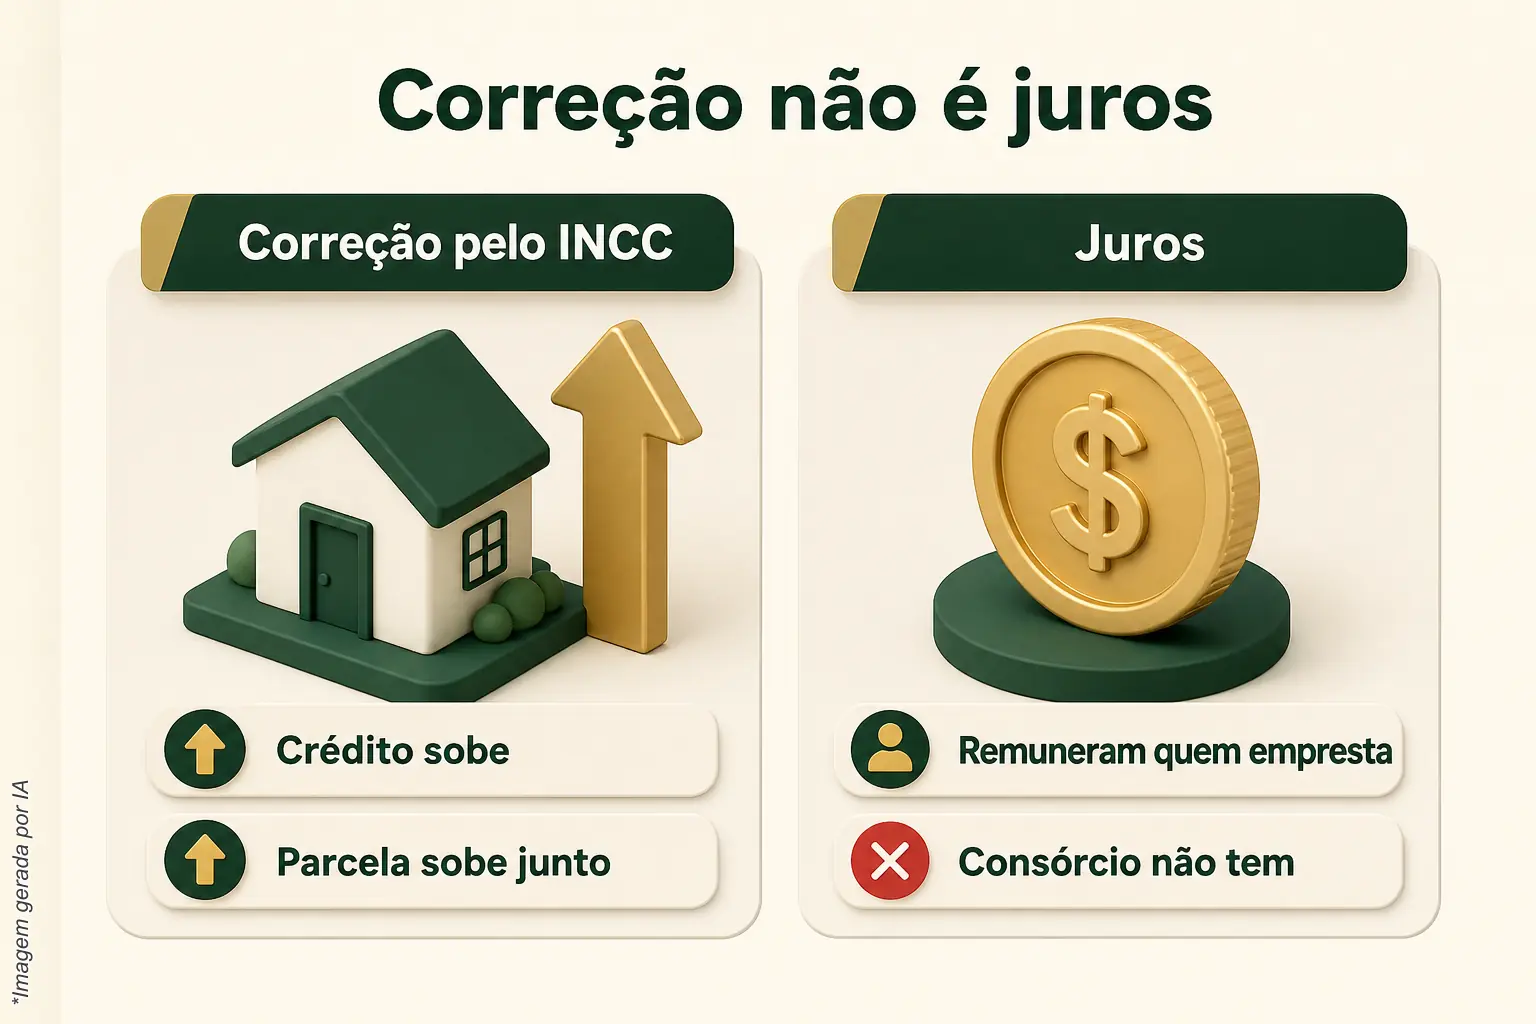
Porque o efeito no bolso é parecido: todo ano, ou na periodicidade do contrato, a parcela fica maior. Quem compara só o valor do boleto vê a conta crescer e conclui que paga juros. A diferença está no outro lado: o crédito também é atualizado, na mesma proporção, e é ele que compra o imóvel.
Juros remuneram alguém que emprestou dinheiro. No consórcio ninguém empresta: é um autofinanciamento coletivo, definido na Lei 11.795/2008. O grupo forma um fundo comum, e esse fundo paga as cartas de quem é contemplado. O custo do consórcio é a taxa de administração, mais o fundo de reserva e o seguro quando o contrato prevê. Por isso a soma das parcelas é maior que o crédito, mas essa diferença vem das taxas, não da correção.
A desconfiança tem origem real. Muita gente ouviu a venda de um consórcio como "parcela que cabe no bolso" e só descobriu o reajuste no primeiro aniversário do contrato. A sensação de ter sido enganado é legítima; o mecanismo é que foi mal explicado.
O que o INCC mede e por que ele aparece no consórcio de imóvel?
O INCC é o Índice Nacional de Custo da Construção, calculado pelo FGV IBRE. Ele acompanha o custo de construir: materiais, serviços e mão de obra. Faz sentido usar um índice da construção num consórcio de imóvel, porque o que o crédito precisa acompanhar é o preço do bem, não a inflação do supermercado.
O índice tem metodologia pública. O FGV IBRE comunicou a atualização da estrutura de ponderação do INCC nas sete cidades que o compõem, aplicada a partir de julho de 2023 nas versões INCC-10, INCC-M e INCC-DI. Ou seja: existem versões diferentes do mesmo índice, e o seu contrato precisa dizer qual delas vale.
Nem todo consórcio de imóvel usa o INCC; alguns contratos usam outro índice. O que define é o contrato do grupo. A Resolução BCB 285/2023 vincula as contribuições ao crédito, atualizado pelo preço do bem ou pelo índice e pela periodicidade previstos no contrato.
Como fica a conta na prática?
Na prática, a correção aplica o mesmo percentual ao crédito e à parcela, na data prevista no contrato. A parcela sobe alguns reais por mês; o crédito sobe alguns milhares de reais de uma vez. O que você paga a mais está ligado diretamente ao que a carta passa a valer.
Um exemplo hipotético, só para mostrar o mecanismo. Suponha uma carta de R$ 400.000 e uma parcela de R$ 2.500. Suponha também uma correção de 5% no aniversário do contrato (número hipotético, não a variação real do INCC):
- crédito: R$ 400.000 × 1,05 = R$ 420.000;
- parcela: R$ 2.500 × 1,05 = R$ 2.625.
A parcela subiu R$ 125 por mês. O crédito subiu R$ 20.000. Se o custo da construção subiu nesse período, a carta subiu junto, na regra do contrato. Sem a correção, você estaria pagando uma parcela menor por um crédito que compra cada vez menos imóvel.
Para quem planeja uma data, e não um imóvel qualquer, essa é a medida que importa: o poder de compra da carta no dia da contemplação, não o valor nominal em reais. Contemplação não tem data, e por isso mesmo um crédito que perde poder de compra a cada ano empurra o plano para frente sem ninguém perceber.
Um detalhe que pouca gente conhece: quando o preço muda entre a emissão da cobrança e a assembleia, a diferença tem regra. A Resolução BCB 362/2023 determina que ela seja cobrada ou compensada até a segunda prestação seguinte à verificação.
Como diferenciar a correção legítima de uma armadilha?
A correção legítima está escrita no contrato, com índice, versão e periodicidade, e atinge crédito e parcelas na mesma regra. A armadilha aparece quando o vendedor esconde o reajuste, promete parcela fixa até o fim ou apresenta o índice como rendimento. Se só a parcela sobe e o crédito fica parado, algo está errado.
Três sinais de alerta merecem atenção redobrada:
- "Parcela fixa, sem reajuste." Em consórcio, crédito e parcelas são atualizados juntos. Uma promessa dessas ou não é verdade, ou não é consórcio.
- "Seu crédito rende pelo INCC." Consórcio não é investimento nem aplicação financeira. A correção preserva poder de compra; ela não remunera ninguém. Quem vende assim descreve mal o produto.
- Carta contemplada "barata" sem conferência. Existem golpes com cotas falsas. Antes de pagar por uma carta de crédito contemplada, confirme com a administradora titularidade, contemplação, crédito, saldo e garantias.
Na nossa página sobre pegadinhas do consórcio há outros pontos que costumam ser mal explicados na venda.
Quais sinais de confiança você consegue verificar?
Você consegue verificar no contrato o índice, a versão e a periodicidade da correção; na administradora, a autorização do Banco Central; e na simulação, crédito e parcela atualizados juntos. Se qualquer um desses três pontos não estiver claro por escrito, peça antes de assinar, não depois.
- Índice e versão no contrato. INCC qual? INCC-M, INCC-DI? E a partir de quando a correção começa a valer.
- Periodicidade. Anual, no aniversário do grupo, ou outra regra prevista.
- Crédito e parcela na mesma regra. A ABAC explica o que é pago no consórcio: fundo comum e taxa de administração, com fundo de reserva e seguro quando contratados, e parcelas que acompanham a atualização do crédito.
- Como a correção continua depois da contemplação. Em regra, as parcelas seguem acompanhando o índice até o fim do plano. Confira como o seu contrato trata isso, porque é o que define o custo do imóvel já comprado.
- Administradora autorizada. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. A lista está na nossa página de administradoras autorizadas pelo Banco Central.
Se quiser ver crédito e parcela lado a lado antes de conversar com alguém, use o simulador.
Para quem a correção pelo INCC não serve
O consórcio corrigido por índice não é para quem precisa de parcela imutável até o fim: ela vai mudar. Também não serve para quem já está no limite do orçamento hoje, porque cada correção aumenta o compromisso mensal. E não é para quem procura rendimento: se a meta é fazer o dinheiro render, procure um investimento. Ele serve a quem quer formar crédito sem juros para comprar imóvel e aceita pagar a parcela corrigida para manter o poder de compra da carta.
Quer conferir o índice do seu contrato com alguém de fora?
A Arruda Capital analisa o grupo antes de indicar uma cota: índice de correção, forma de contemplação, índice de contemplação e estrutura de taxa, com a conta à vista para você conferir. Se você já tem um contrato ou uma proposta em mãos, fale com a Arruda Capital ou chame no WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.