
· Mercado imobiliário
IGP-M no consórcio: você está perdendo dinheiro?
Reajuste pelo IGP-M significa perda no consórcio? Entenda a conta com fontes oficiais e fale com a Arruda Capital para analisar seu caso.
Mito ou verdade: reajustar a parcela pelo IGP-M significa que você está perdendo dinheiro no consórcio de imóvel? Não. O reajuste acompanha a atualização do crédito e da parcela, prevista no contrato — não é um desconto, não é um ganho de terceiro e não é sinal de que a conta "não fecha". É a mecânica que mantém o crédito com poder de compra equivalente ao combinado, dentro da lógica de alavancagem patrimonial do consórcio, e não um indicador de rentabilidade — consórcio não é investimento financeiro.
O mito: "se a parcela subiu pelo IGP-M, estou perdendo dinheiro"
A crença é simples: a parcela sobe, o saldo não parece diminuir no mesmo ritmo, e a sensação é de estar pagando mais sem avançar. Quem pensa por indicador — entrada, saída, saldo — olha o boletim, vê o valor maior que no mês anterior e conclui que o índice "comeu" o que havia sido acumulado.
Por que essa ideia se espalha
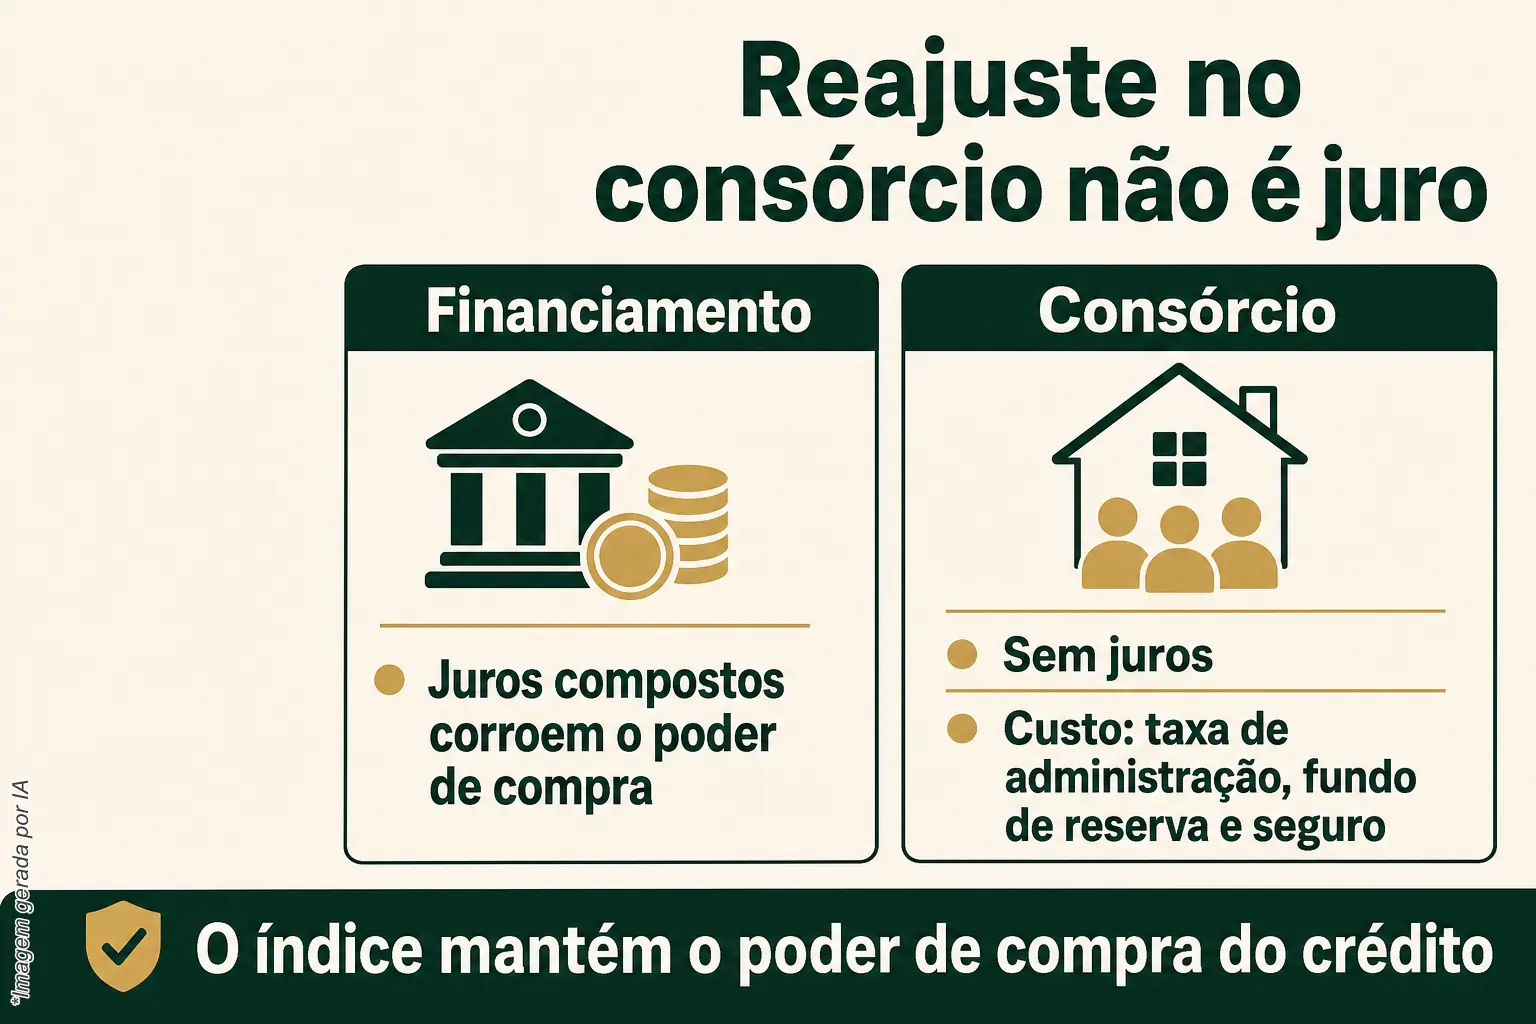
A origem é a comparação errada com financiamento bancário, onde juros compostos de fato erodem o poder de compra do tomador. No consórcio não há juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê (ABAC — o que é pago no consórcio). Como o índice de reajuste também aparece em contratos de aluguel e financiamento — onde de fato existe custo embutido —, o consorciado associa qualquer reajuste a perda, mesmo quando a lógica é outra: manter o crédito com o mesmo poder de compra do bem, não cobrar juro.
A verdade técnica: o reajuste atualiza o crédito, não "cobra" nada a mais
Pela Resolução BCB 285/2023, o crédito e as contribuições são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade definidos em contrato (Resolução BCB 285/2023). A Resolução BCB 362/2023 detalha que diferenças de prestação por mudança de preço entre a emissão da cobrança e a assembleia devem ser cobradas ou compensadas até a segunda prestação seguinte à verificação — ou seja, é ajuste de defasagem, não cobrança extra discricionária (Resolução BCB 362/2023).
Vale registrar: o índice usado não é necessariamente o IGP-M. Alguns grupos corrigem pelo preço do próprio bem (tabelas do setor), outros usam índice contratual como o INCC, que teve sua estrutura de ponderação atualizada pela FGV IBRE nas sete cidades integrantes ao índice (FGV IBRE — INCC). Qual índice vale para a sua carta está escrito no contrato — não dá para generalizar qual índice ou percentual se aplica sem checar a cláusula.
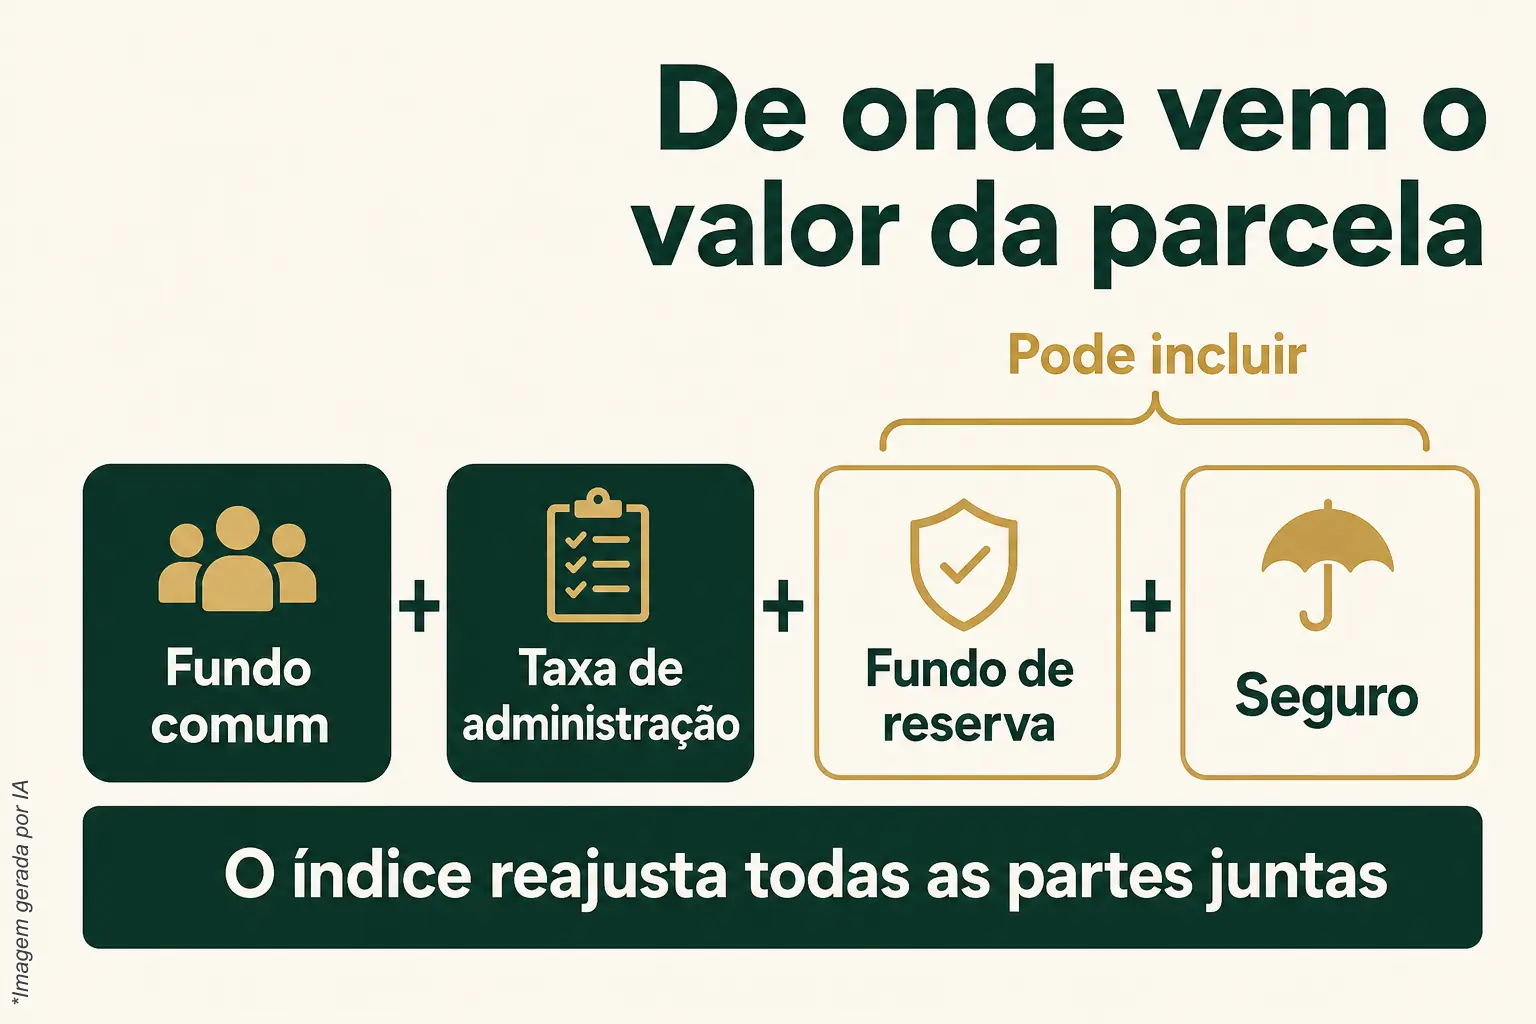
Para quem pensa por memória de cálculo: a parcela tem duas partes — fundo comum (forma o crédito que contempla o grupo) e taxa de administração, podendo ter fundo de reserva e seguro (ABAC, fonte citada acima). O índice reajusta as duas, porque ambas são referenciadas ao mesmo crédito. Se o crédito sobe 100 e a parcela sobe na mesma proporção, a relação entre o que você deve e o que vai receber permanece — não há "vazamento" de valor para a administradora por causa do índice.
O risco real de acreditar no mito
O risco não é perder dinheiro por causa do índice — é tomar decisão errada por não entender o mecanismo: parar de pagar, tentar renegociar uma cláusula que é regra do sistema (não há negociação comercial aqui — isso se trata no atendimento com a administradora), ou desistir do consórcio achando que "a conta não fecha", quando na verdade o crédito também subiu. Outro risco é tratar qualquer reajuste como se fosse igual a juro de financiamento e comparar os dois caminhos (veja a diferença em consórcio ou financiamento) usando a métrica errada.
O que fazer com a informação correta
Antes de assinar ou de seguir pagando, abra o contrato e confira: qual índice corrige o crédito, com que periodicidade, e o que compõe a taxa de administração — itens que variam entre administradoras e grupos, por isso vale comparar antes (administradoras autorizadas; ver também taxa de administração do consórcio). A ABAC recomenda, no passo a passo de contratação, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido (ABAC — passo a passo).
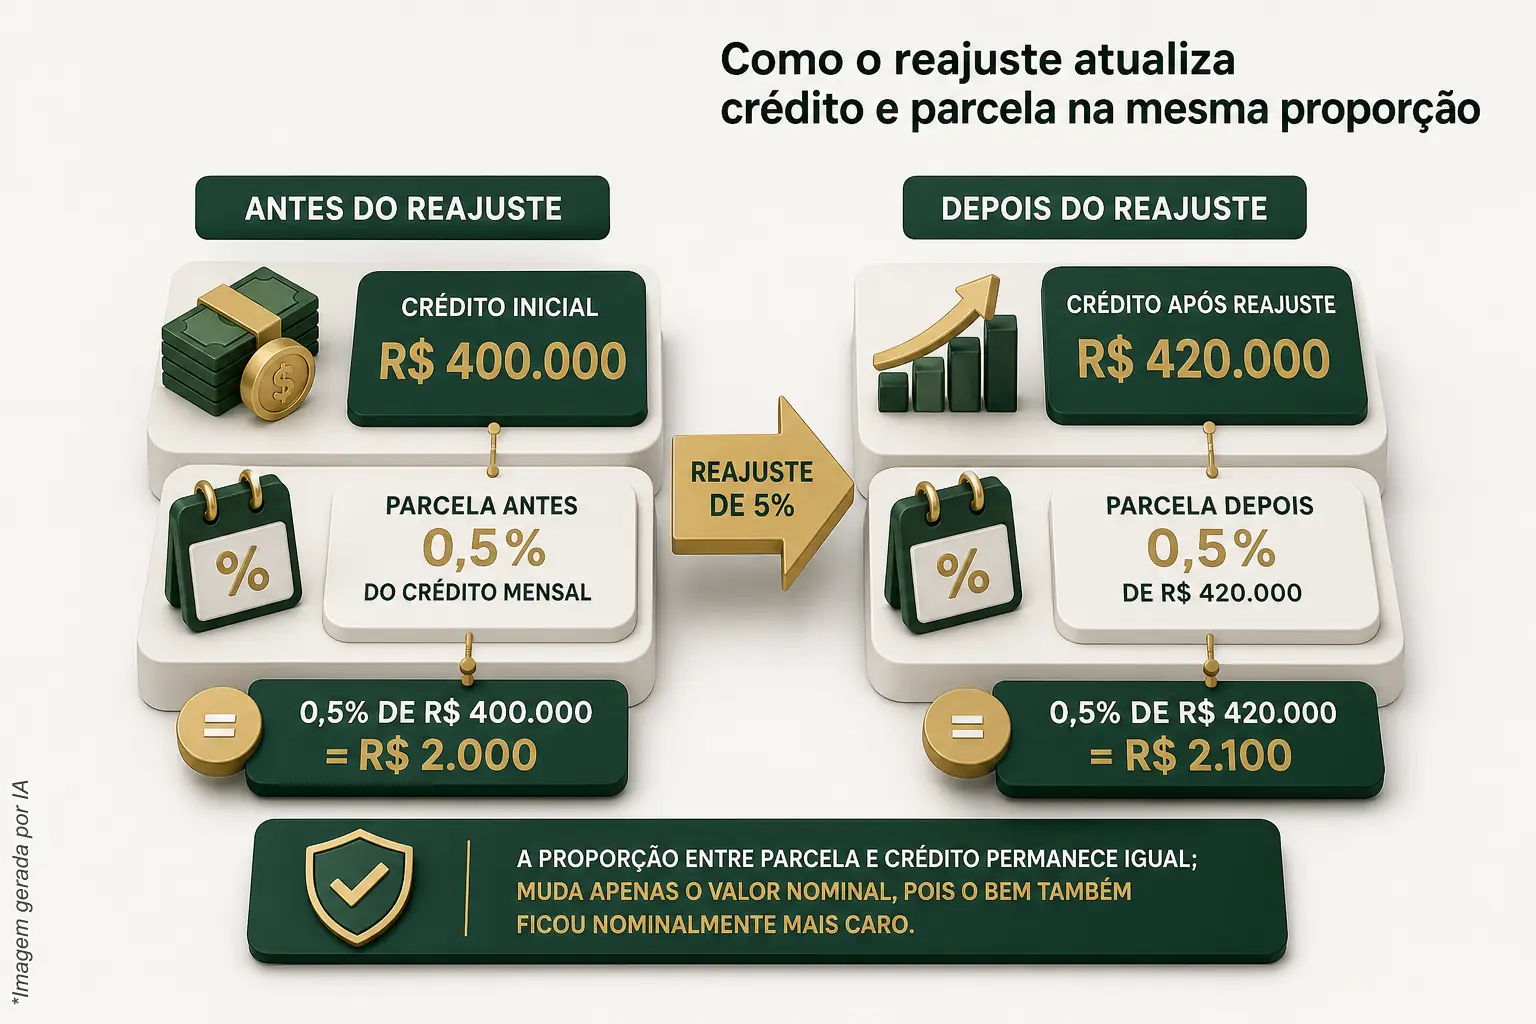
Exemplo hipotético, só para entender a mecânica: um crédito de R$ 400.000 reajustado em 5% passa a R$ 420.000; a parcela que antes representava, digamos, 0,5% do crédito mensal passa a representar 0,5% de R$ 420.000. A proporção não muda — o que muda é o valor nominal, porque o bem também ficou nominalmente mais caro. Isso não é perda; é a carta de crédito acompanhando o preço do que ela compra. Para termos como fundo comum, fundo de reserva e assembleia, o dicionário do consórcio ajuda a situar cada peça. Quem quer simular esse comportamento com números do próprio caso pode usar o simulador de consórcio imobiliário.
Para quem já pensa em alavancagem patrimonial — crédito formado sem juros, usado para ampliar patrimônio, não para gerar rendimento — entender o reajuste é pré-requisito antes de comparar grupos ou decidir entrar.
Para quem esse raciocínio não resolve
Se a dúvida real não é sobre o índice, mas sobre se vale a pena entrar num consórcio no seu caso — renda, horizonte, uso do crédito —, este post não substitui essa análise. Também não serve para quem busca garantia de prazo de contemplação: isso não existe em nenhum grupo.
Fale com quem analisa o grupo antes de indicar uma cota
A Arruda Capital analisa índice de contemplação, forma de contemplação e estrutura de taxa de cada grupo antes de indicar uma cota — sem prometer rentabilidade, prazo ou valorização. Se você quer abrir essa conta com os seus próprios números, fale com a Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.