
· Mercado imobiliário
Juros do financiamento imobiliário são aluguel?
Veja quando os juros do financiamento imobiliário pesam como um aluguel, o que muda no consórcio e como fazer a conta. Fale com a Arruda Capital.
Em parte, sim: os juros do financiamento imobiliário são o preço de usar o dinheiro do banco, assim como o aluguel é o preço de usar o imóvel de outra pessoa. A diferença é que a parcela do financiamento também devolve uma parte do valor emprestado, e você já mora no imóvel que está comprando. Abaixo, o que essa comparação mostra, onde ela engana e como fazer a conta no seu caso.
Os juros do financiamento imobiliário funcionam como aluguel do dinheiro?
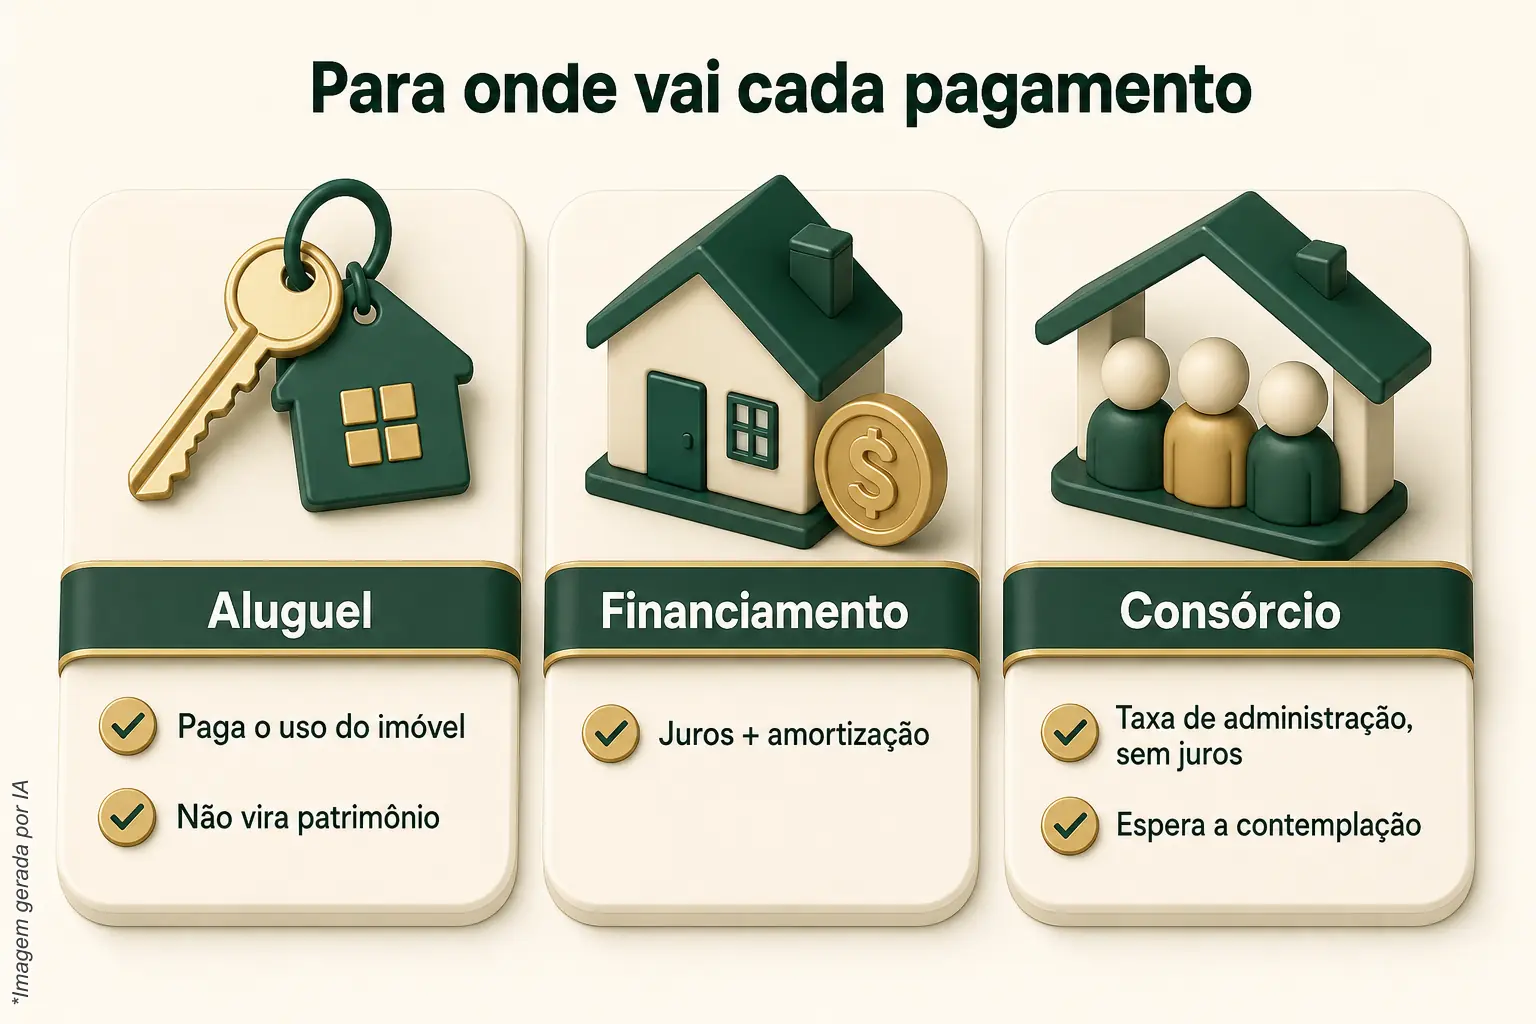
Funcionam de forma parecida. Quem financia paga ao banco, todo mês, um valor pelo dinheiro que ainda deve; quem aluga paga ao proprietário pelo imóvel que usa. Nos dois casos, essa parte não vira patrimônio. A diferença está no resto da parcela do financiamento, a amortização, que reduz a dívida mês a mês, coisa que o aluguel nunca faz.
Por isso a frase "trocar o aluguel pela parcela" conta só metade da história. A parcela do financiamento tem duas partes: os juros, que remuneram o banco, e a amortização, que diminui o saldo devedor. Os juros são calculados sobre o que ainda falta pagar; então, enquanto a dívida está alta, eles ocupam uma fatia grande da parcela. Quem compara o valor da parcela com o boleto do aluguel enxerga dois números parecidos, mas não vê quanto daquilo é custo e quanto é imóvel.
Além dos juros, o contrato costuma ter seguros e tarifas. O banco reúne juros e esses encargos num indicador chamado Custo Efetivo Total (CET), que aparece na simulação. É o CET, e não só a taxa de juros, que mostra quanto o dinheiro emprestado custa de verdade. Fora dele ainda podem ficar despesas da compra, como cartório e impostos, que valem para qualquer caminho.
O que os juros compram que o aluguel não compra?
Compram tempo. Com o financiamento aprovado, você se muda agora e paga juros pelos anos em que o banco espera para receber de volta. No aluguel, você paga para morar sem acumular nada. No consórcio, a Arruda Capital trabalha com uma alternativa sem juros, mas a mudança espera a contemplação, que não tem data, e o aluguel continua até lá.
Do outro lado dessa conta está uma rotina simples: pintar a sala da cor que quiser, instalar uma prateleira onde fizer sentido, planejar uma reforma sem depender do sim do proprietário e escolher onde ficar pelos próximos anos sem olhar para a data de renovação do contrato de locação. Para muita gente, é isso que está por trás da busca por juros: não é a taxa em si, é parar de morar com prazo de validade.
Vale um ajuste de expectativa. No financiamento com alienação fiduciária, o imóvel fica em garantia do banco até a quitação, mas quem compra fica com a posse direta, como prevê a Lei 9.514/1997, e é quem mora no imóvel. No consórcio, a garantia também existe: para liberar o crédito, a administradora faz análise cadastral e, em geral, o próprio imóvel fica alienado. Nenhum dos dois caminhos entrega o imóvel "livre" no primeiro dia; os dois entregam o direito de morar e decidir dentro de casa.
Casos em que a resposta muda
A comparação entre juros e aluguel muda bastante conforme o ponto em que você está. Três situações comuns:
Ainda paga aluguel e não comprou nada
Aqui a escolha é entre pagar juros para mudar já ou esperar sem juros. No consórcio imobiliário, a parcela é formada pelo fundo comum e pela taxa de administração e pode incluir fundo de reserva e seguro, quando o contrato prevê, como explica a ABAC. Esse custo existe: a soma das parcelas fica maior que o crédito. Crédito e parcelas são atualizados juntos, pelo índice do contrato. O que não existe é o juro cobrado sobre um saldo emprestado. Em troca, você não sabe quando vai mudar: a contemplação acontece por sorteio ou lance, nas assembleias, e pagar adiantado não contempla (veja o índice de contemplação).
Já tem um financiamento em andamento
Quem já paga juros pode usar o consórcio como plano de saída. A Lei 11.795/2008 permite ao contemplado quitar totalmente um financiamento de sua titularidade, dentro das condições do contrato e com a anuência da administradora. Enquanto a contemplação não vem, as duas parcelas correm juntas, e isso precisa caber no orçamento. Os detalhes estão na página sobre como quitar financiamento.
Prefere juntar dinheiro e comprar à vista
Juntar também não tem juros, mas tem o mesmo problema da espera: o aluguel segue, e o preço do imóvel pode mudar enquanto o dinheiro cresce. A diferença para o consórcio é que, juntando sozinho, não há contemplação: a data depende só de quanto você consegue guardar todo mês.
Para quem essa comparação não serve
- Quem precisa se mudar numa data certa. Se a mudança tem prazo fixo, o financiamento ou a compra à vista chegam mais perto disso, porque não dependem de sorteio nem de lance; o consórcio não dá data.
- Quem não tem folga para aluguel e parcela ao mesmo tempo. No consórcio, o aluguel continua até a contemplação e a liberação do crédito.
- Quem procura rendimento. Consórcio não é investimento nem aplicação; é um jeito de chegar ao imóvel sem pagar juros sobre um empréstimo.
- Quem decide pelo valor da parcela. Parcela parecida com o aluguel não diz nada sobre o custo total; sem olhar o CET e a soma das parcelas, a comparação engana.
Como confirmar no seu caso?
Ponha os três caminhos na mesma folha, com números da sua realidade: quanto você paga de aluguel, quanto o banco cobra de juros e encargos (pelo CET da simulação) e quanto custa o consórcio na taxa do grupo. Depois, some cada coluna pelo mesmo número de meses e veja qual espera ou qual custo cabe na sua vida.
- Peça a simulação completa do financiamento. Não só a primeira parcela: peça o CET e a planilha de evolução, que separa juros e amortização mês a mês.
- Some os juros de um período. Por exemplo, os primeiros 60 meses. Esse é o "aluguel do dinheiro" que você pagaria nesse tempo.
- Faça a conta do aluguel no mesmo período. Exemplo hipotético: um aluguel bruto de R$ 2.000 por mês, sem reajuste, soma R$ 2.000 × 60 = R$ 120.000 em cinco anos. Ponha esse número ao lado da soma dos juros.
- Simule o consórcio. Use o simulador para ver a parcela e o custo na taxa do grupo, e lembre que, enquanto não houver contemplação, o aluguel do passo 3 continua.
- Confira quem administra. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao que foi prometido. A lista está em administradoras autorizadas.
- Decida junto com quem divide as contas. Uma escolha que vai durar anos fica mais firme quando todo mundo entendeu a mesma folha.
Com isso na mão, a pergunta deixa de ser "juros é igual a aluguel?" e vira outra, mais útil: quanto vale, para você, mudar agora em vez de daqui a algum tempo, e quanto custa cada caminho até lá.
Ponha juros, aluguel e consórcio na mesma folha
Se quiser ajuda para montar essa comparação com os seus números, a equipe da Arruda Capital faz a conta com você, mostra onde cada custo aparece e deixa a decisão nas suas mãos. É só chamar pela página de contato da Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.