
· Mercado imobiliário
INCC, IGP-M e o preço do metro quadrado
INCC, IGP-M e o preço do metro quadrado avançam todo mês, mesmo com seu dinheiro parado. Entenda o que isso custa e fale com a Arruda Capital.
INCC, IGP-M e o preço do metro quadrado sobem juntos, mês após mês, enquanto o dinheiro parado — em caixa, em poupança ou represado dentro do próprio negócio — não acompanha esse movimento. O resultado é simples de descrever e difícil de sentir no dia a dia: o mesmo valor compra, a cada ano, um pedaço menor do imóvel que você queria. Não é um evento único nem uma crise pontual — é um processo contínuo. É isso que este texto detalha, sem prometer prazo, sem prometer valorização e sem alarme.
O que acontece se eu esperar para comprar um imóvel?
Enquanto você espera "o momento certo", o custo de construir e o preço de venda dos imóveis seguem corrigidos mês a mês por índices que não param — o INCC e o IGP-M — e o dinheiro parado não tem o mesmo mecanismo de correção. A distância entre os dois cresce de forma silenciosa.
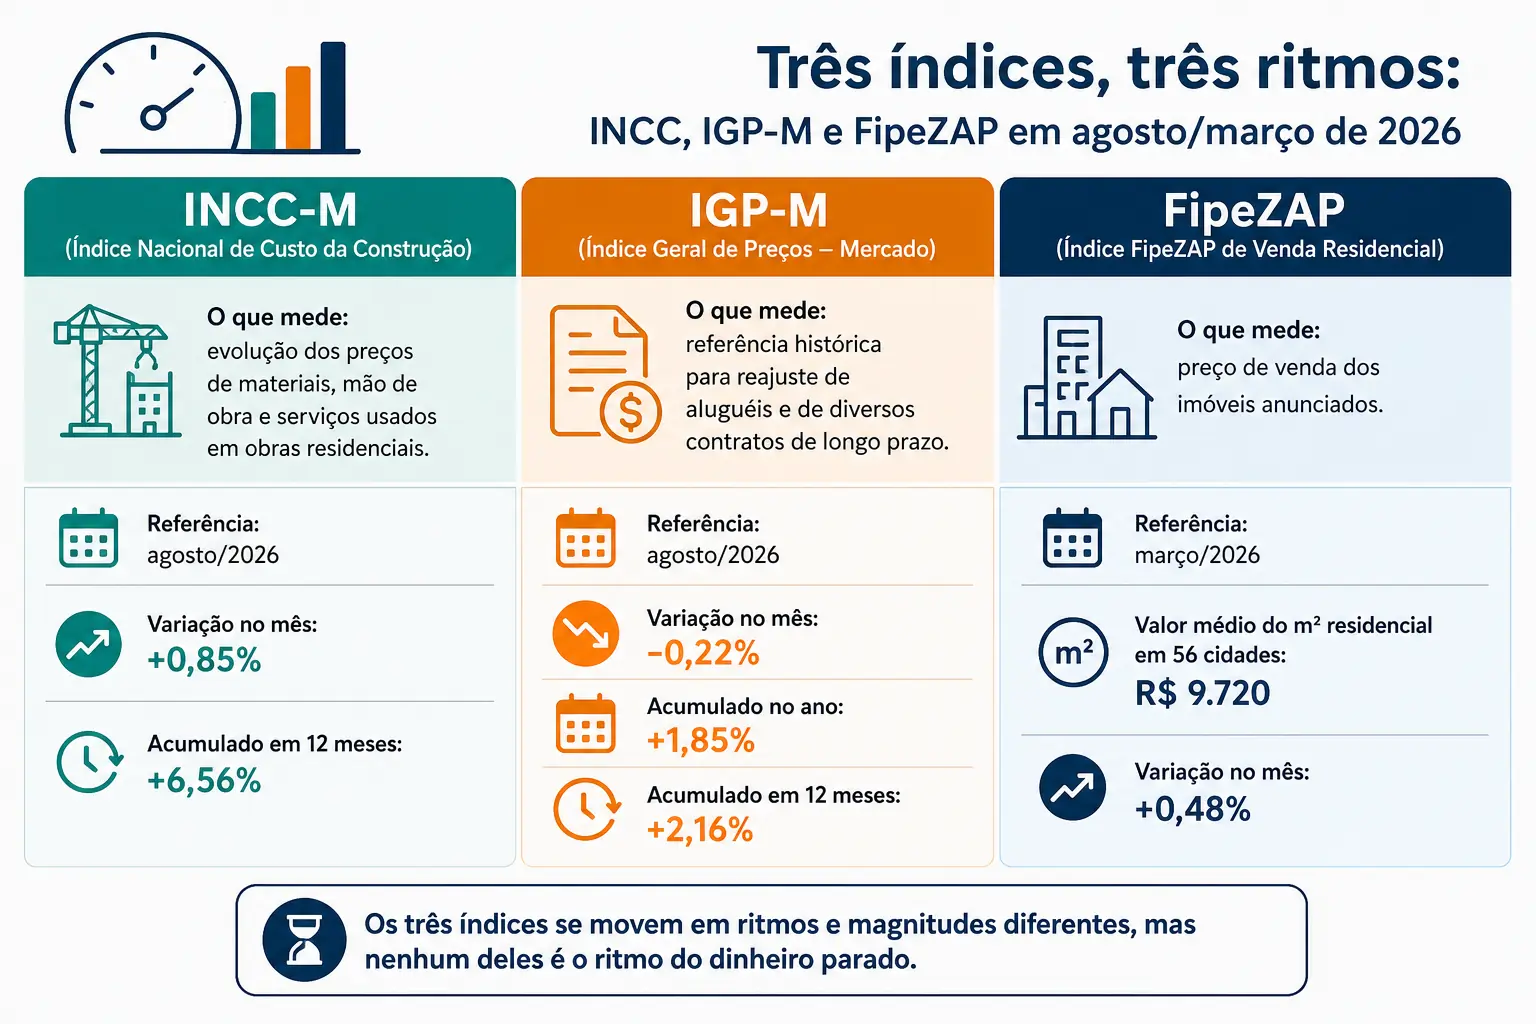
O Índice Nacional de Custo da Construção é o indicador que capta a evolução dos preços de materiais, mão de obra e serviços usados em obras residenciais, calculado mensalmente pela FGV IBRE. Em agosto de 2026, o INCC-M registrou alta de 0,85% no mês, com acumulado de 6,56% em 12 meses. É esse índice que reajusta boa parte dos contratos de imóveis na planta e de construção — quanto mais a obra demora a sair do papel, mais o valor final se distancia do que foi orçado no início.
O IGP-M, por sua vez, é o índice usado como referência histórica para reajuste de aluguéis e de diversos contratos de longo prazo, também calculado pela FGV IBRE. Em agosto de 2026, o indicador recuou 0,22% no mês, mas acumula 1,85% no ano e 2,16% em 12 meses. Ele entra nesta conta porque parte da sua composição é justamente o custo da construção civil — os dois índices se alimentam do mesmo fenômeno, sob ângulos diferentes.
Enquanto isso, o preço de venda dos imóveis anunciados segue seu próprio ritmo. Segundo o Índice FipeZAP, o valor médio do metro quadrado residencial em 56 cidades brasileiras chegou a R$ 9.720 em março de 2026, com alta mensal de 0,48% — um movimento que, sozinho, parece pequeno, mas se acumula mês após mês, ano após ano.
Como INCC e IGP-M elevam o preço do metro quadrado com o tempo?
Isoladamente, cada variação mensal é pequena — menos de 1%. O problema não é o mês isolado, é o efeito composto: doze, vinte e quatro, trinta e seis meses de reajuste sobre o mesmo saldo parado transformam uma diferença que parecia irrelevante em uma diferença estrutural de poder de compra.
Pense em três pontos separados no tempo em vez de um só número. O custo da construção sobe conforme o INCC. O aluguel e outros contratos de referência sobem conforme o IGP-M. E o preço de venda anunciado — que reflete tanto o custo de construir quanto a demanda do mercado — segue uma terceira curva, medida por indicadores como o FipeZAP. Nenhuma das três anda no ritmo da poupança nem no ritmo de um saldo de caixa parado em conta corrente. É esse descompasso, sustentado por muitos meses seguidos, que corrói o poder de compra de quem decide "esperar para ver".
Vale registrar: nenhum desses índices garante direção única para sempre. Eles sobem em alguns períodos, desaceleram em outros, como mostram as próprias divulgações da FGV IBRE mês a mês. O que não muda é o mecanismo — construção e correção contratual seguem indexadas, e o dinheiro parado, isoladamente, não tem esse mesmo mecanismo trabalhando a seu favor.
Até quando dá para reverter a perda de poder de compra do imóvel?
Não existe uma data exata de "não retorno" — o processo é gradual, não um precipício. O ponto em que fica mais difícil reverter é quando o valor represado deixa de crescer numa velocidade parecida com a do custo de construção e do preço de venda, e essa distância passa a se acumular ciclo após ciclo sem nenhum mecanismo de compensação.
É aqui que mora o risco de quem tem patrimônio concentrado em um único lugar — muitas vezes dentro do próprio negócio, como capital de giro, estoque ou saldo de caixa. O dinheiro está lá, "seguro", mas não está indexado a nada que acompanhe o custo de um metro quadrado. Cada trimestre que passa sem alocar parte desse patrimônio para fora da operação é um trimestre em que o custo de construir e comprar segue subindo, enquanto o saldo parado permanece nominalmente igual. Não é urgência para decidir amanhã — é entender que esperar tem um custo que normalmente não aparece em nenhuma planilha de fluxo de caixa.
Como evitar que INCC e IGP-M corroam meu poder de compra agora?
Formando crédito para um imóvel aos poucos, dentro de um instrumento que não exige o capital todo de uma vez — em vez de esperar juntar o valor à vista enquanto o valor do imóvel segue subindo. É o que o consórcio imobiliário faz: parcelas mensais formam uma carta de crédito, sem cobrança de juros.
O consórcio de imóvel é regulado pela Lei 11.795/2008, que rege o Sistema de Consórcios no Brasil, e só pode ser operado por administradoras autorizadas pelo Banco Central. Não é uma aplicação financeira, não tem rentabilidade e não deve ser comparado com CDB, poupança ou fundo — quem apresenta consórcio dessa forma está vendendo, não explicando. O que existe, de fato, é a formação de um crédito corrigido contratualmente, que pode ser usado para comprar um imóvel quando a cota é contemplada — sem data garantida para isso acontecer.
É exatamente por não haver data garantida que a escolha do grupo importa mais do que a escolha da marca. Duas cotas com o mesmo nome de administradora podem ter índice de contemplação, forma de contemplação e estrutura de taxa de administração completamente diferentes. É esse conjunto — não o discurso comercial — que determina se aquele grupo específico faz sentido para quem está tentando destravar patrimônio parado. A Arruda Capital analisa esses três pontos antes de indicar qualquer cota, porque tabela de parcela e prazo, sozinha, não diz nada sobre o grupo.
Para quem já entende o mecanismo básico, vale entender também como funciona o consórcio e como ele se compara a outras formas de destravar capital para alavancagem patrimonial — sem prometer valorização do imóvel nem prazo de contemplação, apenas descrevendo o mecanismo.
Para quem esse caminho não serve
Não serve para quem precisa do imóvel com data certa, para quem não pode comprometer parte do fluxo de caixa por um período longo, nem para quem busca uma aplicação que renda — consórcio não é isso e não deve ser tratado como isso.
Também não serve para quem pensa em alugar o imóvel contemplado e já conta com esse aluguel para cobrir a parcela: qualquer conta de aluguel precisa incluir vacância, IPTU, condomínio, manutenção e Imposto de Renda antes de qualquer comparação — nunca só a receita bruta do contrato de locação. E não serve para quem quer decidir sob pressão: contemplação não tem prazo prometido, e qualquer discurso que sugira o contrário merece desconfiança.
Fale com a Arruda Capital sobre consórcio imobiliário
Se o que você quer é entender, com números do seu próprio caso, como funciona a formação de crédito para imóvel sem travar o capital que sua operação usa no dia a dia, o próximo passo é uma conversa — não uma tabela genérica. Fale com a Arruda Capital e leve suas próprias perguntas sobre grupo, índice de contemplação e estrutura de taxa antes de qualquer decisão.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.