
· Formação de patrimônio
Imposto de renda sobre aluguel da sede própria
Vai comprar a sede no CPF e alugar para a empresa? Veja como o imposto de renda sobre aluguel entra na conta e quando vale. Fale com a Arruda Capital.
Quem pensa em comprar a sede no próprio CPF e alugar para a empresa costuma travar numa conta: o imposto de renda sobre aluguel não come o que sobra? A resposta curta: o imposto existe e entra na conta, mas incide sobre o aluguel recebido, não sobre o imóvel. O que decide se vale é quanto fica líquido com você, fora do CNPJ, e se a sua renda pessoal aguenta a parcela do consórcio enquanto a sede não chega.
Este texto é para quem já decidiu que quer sair do aluguel pago a terceiros sem mexer no capital de giro, e agora quer saber se o imposto estraga o plano. Vamos à conta, com honestidade, inclusive sobre os casos em que não vale.
Quem aluga imóvel para a própria empresa paga imposto de renda sobre aluguel?
Paga. O aluguel que a empresa transfere ao dono do imóvel é rendimento de quem recebe, mesmo quando o dono é o sócio. O imposto não incide sobre o valor do imóvel, e sim sobre o aluguel recebido, e a forma de recolher depende de quem paga e de quem recebe. A conta exata é do seu contador.
Ou seja: não existe caminho em que a empresa pague aluguel ao sócio e esse dinheiro chegue inteiro, sem imposto. Quem promete isso está vendendo outra coisa. O ponto é comparar cenários com o imposto já descontado, e não fingir que ele não existe.
Por que essa dúvida é legítima
A desconfiança tem fundamento. Três coisas pesam ao mesmo tempo:
- O dinheiro sai duas vezes do bolso, em tese. A empresa paga o aluguel, e você ainda declara esse aluguel como renda. Parece pagar imposto sobre um dinheiro que já era seu.
- Existem outras contas além do imposto. IPTU, manutenção, seguro do imóvel e uma reserva para imprevistos. Somadas, reduzem o que sobra do aluguel bruto.
- Até a sede chegar, nada disso acontece. No consórcio, a contemplação só vem por sorteio ou lance, nas assembleias do grupo, e não tem data. Enquanto ela não vem, a empresa continua pagando aluguel ao proprietário atual e você paga as parcelas.
Quem acompanha o próprio fluxo de caixa de perto sabe que a pergunta não é só "quanto custa", mas "de onde sai o dinheiro em cada mês". É essa conta que precisa ficar de pé.
Então vale comprar a sede no CPF com consórcio?
Pode valer; o imposto não decide sozinho. Se a empresa já paga aluguel, esse dinheiro vai para um terceiro. Com a sede no seu nome, o mesmo aluguel sai da empresa e, depois do imposto e das despesas, uma parte fica com você, fora do CNPJ. A pergunta certa é quanto sobra líquido e se você aguenta a parcela.
O consórcio entra como forma de chegar à sede sem entrada que trave o caixa: é um autofinanciamento coletivo, como define a Lei 11.795/2008, e não tem juros. O custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê, por isso a soma das parcelas fica acima do crédito. Se quiser rever o básico, veja como funciona o consórcio.
A conta num exemplo hipotético
Os números abaixo são hipotéticos e redondos, só para mostrar a lógica. Os seus vêm do seu contador e do grupo escolhido.
- Aluguel de mercado da sede: R$ 8.000 por mês (bruto).
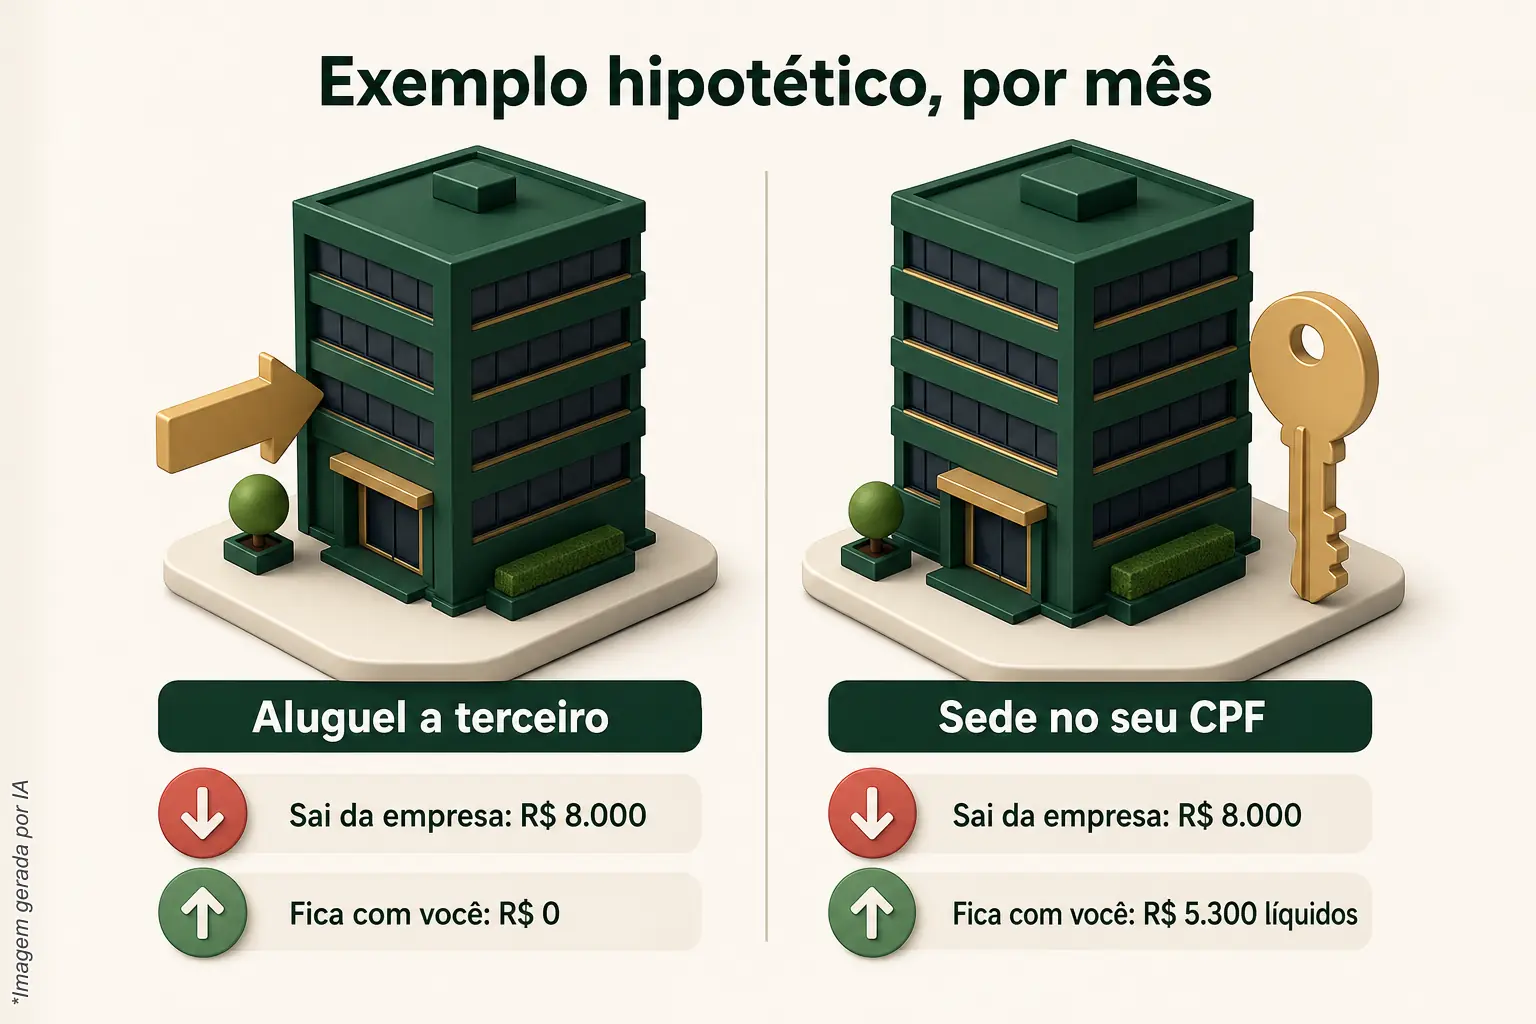
- Imposto de renda sobre esse aluguel, na faixa do dono: suponha R$ 1.700 por mês.
- IPTU, manutenção, seguro e reserva para imprevistos, se ficarem com o dono: suponha R$ 900 por mês.
- Líquido que fica com o dono: 8.000 − 1.700 − 900 = R$ 5.300 por mês.
Compare com o cenário de hoje. A empresa já tira R$ 8.000 do caixa todo mês para pagar aluguel, e nada disso fica com você. Depois da contemplação e da compra, a empresa continua tirando os mesmos R$ 8.000, mas R$ 5.300 voltam para o seu CPF. Esse líquido ajuda a pagar a parcela do consórcio; se a parcela do seu grupo for maior, a diferença sai da sua renda pessoal. Nunca conte com o aluguel cobrindo a parcela inteira. A lógica completa está em imóvel que se paga, e o simulador de aluguel ajuda a testar os seus números.
Repare no papel do imposto: ele reduz o que fica com você. Mas, sem a sede própria, o que fica com você desse mesmo aluguel é zero.
Imóvel no CPF ou no CNPJ: o que muda no imposto?
Muda quem é o dono e, por isso, como a renda é tributada. No CPF, a empresa paga aluguel ao sócio, que declara esse rendimento. No CNPJ, a empresa não paga aluguel a si mesma, mas o imóvel fica dentro do negócio, sujeito aos riscos dele. Qual pesa menos depende do regime tributário da empresa e da sua faixa de imposto.
Para quem tem a maior parte do patrimônio no próprio negócio, essa diferença importa mais do que o imposto em si. Com a sede no CNPJ, tudo continua num único ativo: se a empresa passa por uma fase difícil, a sede está no mesmo barco. Com a sede no CPF, ela é patrimônio seu, fora do caixa da operação. Há outras estruturas, com tributação própria, que só fazem sentido avaliadas com contador e advogado. Para entender a ideia por trás, veja alavancagem patrimonial e a página para empresários.
Para quem não serve: quando a dúvida procede
Em alguns casos, a desconfiança está certa e o plano não fecha:
- Precisa da sede numa data certa. Contemplação não tem data. Se a mudança de endereço tem prazo, o consórcio sozinho não resolve.
- Sua renda pessoal não suporta a parcela. Até a contemplação, a parcela sai do seu bolso, não do aluguel. Se para pagar você teria de tirar dinheiro do capital de giro, o problema que você queria evitar volta.
- O aluguel só fecha acima do valor de mercado. Se a conta só funciona com a empresa pagando um aluguel inflado ao sócio, ela não fecha. Combine com o contador um valor coerente com o mercado.
- O imóvel é tão específico que só serve à sua operação. Se um dia a empresa mudar, um galpão adaptado demais pode ser difícil de alugar a outro inquilino.
- O líquido, na sua faixa de imposto, fica pequeno demais. Se depois de imposto e despesas sobra pouco, comprar no CNPJ ou continuar no aluguel pode fazer mais sentido.
Como decidir no seu caso
A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera antes de contratar, e comparar administradoras autorizadas. Na prática, para a sede própria, a sequência fica assim:
- Peça ao contador a conta do imposto sobre o aluguel que a empresa pagaria a você, na sua faixa, e o efeito desse aluguel no imposto da empresa.
- Calcule o líquido (aluguel menos imposto, IPTU, manutenção, seguro e reserva), como no exemplo acima.
- Simule a parcela no simulador de consórcio imobiliário e veja quanto da sua renda pessoal ela ocupa antes da contemplação.
- Avalie o grupo, não só a parcela. Forma de contemplação, índice de contemplação e estrutura de taxas pesam no tempo e no custo. Lembre que o crédito só é liberado depois da análise e das garantias que a administradora exige.
- Decida com as duas colunas na frente: continuar pagando aluguel a terceiro ou pagar parcela agora para, depois da compra, receber o líquido no CPF.
Faça a conta com a Arruda Capital
A Arruda Capital analisa o grupo de consórcio antes de indicar uma cota (índice de contemplação, forma de contemplação e estrutura de taxa) e monta com você a comparação entre o aluguel de hoje e a sede própria, com o imposto já na conta. Fale com a gente pela página de contato ou pelo WhatsApp da Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.