
· Formação de patrimônio
Investir em sala comercial vale a pena?
Investir em sala comercial vale a pena? Veja a conta do aluguel líquido, quando a dúvida procede e como decidir. Simule seu caso com a Arruda Capital.
Investir em sala comercial vale a pena? Depende de três contas que quase ninguém faz antes de comprar: quanto sobra do aluguel depois dos meses vazios e das despesas, se o ponto atrai inquilino e se a parcela cabe no seu fluxo de caixa mesmo sem o aluguel entrando. Quando as três fecham, a sala pode ser um patrimônio fora do CNPJ. Quando uma não fecha, esperar é decisão razoável.
Se você chegou aqui com a desconfiança de quem já viu muita promessa de "renda fácil", a dúvida é legítima, e este texto responde com a conta à vista, com números hipotéticos, e não com entusiasmo.
Por que a dúvida sobre sala comercial é legítima?
Porque o aluguel comercial não chega todo mês nem inteiro. A sala pode ficar vazia entre um inquilino e outro, e nesse período condomínio e IPTU saem do bolso do dono. Além disso, o preço de anúncio, que o mercado mostra, não é o preço fechado, e isso distorce a conta de quem compra olhando só a vitrine.
O FipeZAP, da FIPE, acompanha os preços anunciados nos portais OLX, ZAP e Viva Real e separa os apartamentos residenciais das salas e conjuntos comerciais. Dois recados vêm daí: sala comercial é um mercado com características próprias, e o que o índice mostra são preços pedidos, não o valor efetivo de todas as transações. Nenhum desses números diz quanto o seu imóvel vai render.
Há ainda a dúvida de quem tem a empresa como principal patrimônio: anos de trabalho, caixa girando, e quase nada fora dela. Um imóvel de renda é uma das saídas para ter patrimônio que não dependa da operação. Mas só ajuda se a conta fechar sem apertar o capital de giro.
Quanto sobra do aluguel de uma sala comercial?
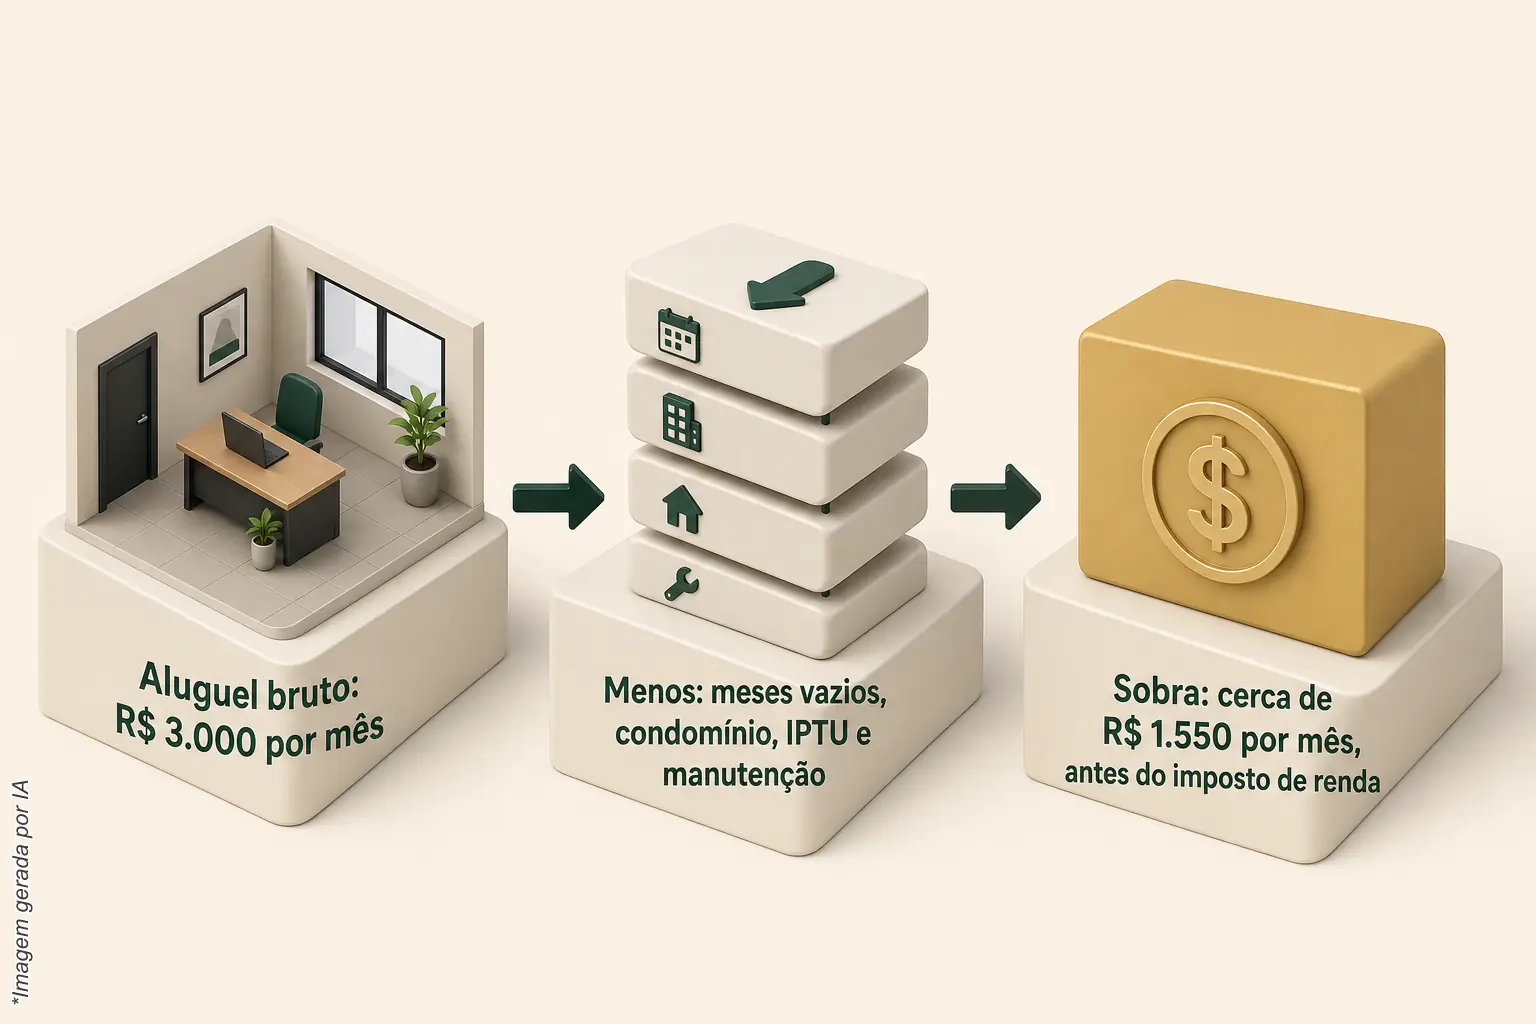
Sobra menos do que o aluguel bruto sugere. A conta honesta desconta meses vazios, condomínio, IPTU, manutenção e imposto de renda. No exemplo hipotético abaixo, uma sala com aluguel bruto de R$ 3.000 por mês deixa cerca de R$ 1.550 por mês antes do imposto de renda, e o resultado muda com cada premissa.
Exemplo hipotético, em um ano, para uma sala de R$ 400.000:
- Aluguel bruto: R$ 3.000 x 12 meses = R$ 36.000.
- Menos 2 meses com a sala vazia: R$ 36.000 - R$ 6.000 = R$ 30.000 recebidos.
- Menos condomínio (R$ 600 por mês, R$ 7.200), IPTU (R$ 2.400) e manutenção (R$ 1.800): R$ 11.400.
- Sobra: R$ 30.000 - R$ 11.400 = R$ 18.600 no ano, ou cerca de R$ 1.550 por mês, antes do imposto de renda.
Para simplificar, o exemplo deixa condomínio e IPTU com o dono o ano inteiro; no contrato de locação, parte disso pode ficar com o inquilino nos meses alugados. O imposto de renda sobre o aluguel depende de quem recebe (CPF ou CNPJ) e do enquadramento, então a conta com o seu contador fecha o líquido de verdade.
O número que interessa não é o R$ 3.000. É o líquido, comparado com a parcela da simulação do seu grupo. Para chegar à parcela, use o simulador de consórcio imobiliário. Quem quer ir mais fundo no raciocínio de um imóvel que ajuda a pagar a própria cota encontra o passo a passo em imóvel que se paga. Não há garantia de renda: o aluguel pode demorar, vir menor ou não vir.
Investir em sala comercial vale a pena com consórcio?
Pode fazer sentido para quem não quer tirar o capital da empresa de uma vez, porque o consórcio é autofinanciamento coletivo, sem juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. Mas a contemplação não tem data, e a carta só é liberada depois da análise e das garantias.
A Lei 11.795/2008 define o consórcio como autofinanciamento coletivo. Isso muda a lógica da compra: em vez de tirar o valor cheio do caixa, o investidor forma crédito em parcelas e, quando contemplado, usa a carta para comprar o imóvel. O consórcio é ferramenta de alavancagem patrimonial, não aplicação financeira. Quem rende, ou não, é o imóvel, e é nele que a conta acima se aplica.
Três pontos pedem atenção na sala comercial:
- Contemplação sem data. Ela acontece por sorteio ou lance, nas assembleias, e pagar adiantado não contempla. O plano precisa funcionar se a contemplação demorar.
- Parcela e aluguel não necessariamente sobem no mesmo ritmo. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato (Resolução BCB 285/2023). O aluguel segue o que estiver no contrato de locação.
- Garantia no próprio imóvel. A administradora exige garantias antes de liberar o crédito, como descreve a ABAC. Em geral, o bem comprado fica em alienação fiduciária, com a propriedade resolúvel em nome do credor até a quitação.
Outro cuidado: o FGTS só se usa em imóvel residencial urbano, então não entra na compra de uma sala comercial (manual do FGTS). Não há garantia de renda, de prazo, de contemplação nem de valorização.
Investir em sala comercial não vale a pena para quem?
Não vale para quem precisa do aluguel para pagar a parcela, para quem não tem reserva para meses de sala vazia e para quem compra sem conhecer a região e a demanda por aquele tipo de ponto. Nesses casos, esperar e organizar o caixa antes é uma decisão razoável.
A dúvida procede, de verdade, nestes casos:
- O plano só fecha com a sala sempre alugada. Um mês vazio vira buraco no fluxo de caixa. Se esse buraco aperta a empresa, o risco pesa mais do que o benefício.
- Depender de um único inquilino. Se ele sai, a renda para. Quanto mais específico o ponto, mais difícil é trocar de inquilino.
- Comprar pela promessa de valorização. Ninguém garante valorização, e o preço de anúncio não é o preço de venda.
- Usar o capital de giro como reserva da parcela. Se a parcela passa a competir com folha, estoque e fornecedor, o patrimônio fora do CNPJ custou caro demais.
- Querer o dinheiro de volta em pouco tempo. Imóvel é ativo de prazo longo, e pode levar tempo para vender ou alugar.
Como decidir se a sala comercial cabe no seu caso?
Faça quatro contas antes de qualquer cota: o aluguel líquido num cenário com meses vazios, a parcela da simulação, a reserva para cobrir a sala parada e o que acontece com o caixa da empresa se a contemplação demorar. Se uma delas não fecha, ajuste o plano antes de assinar.
- Aluguel líquido: refaça a conta do exemplo com os valores do ponto que você está olhando, e use um cenário ruim (mais meses vazios, não menos).
- Parcela: simule o consórcio de imóvel e compare o líquido com a parcela. O aluguel pode ajudar a pagar a parcela, mas não pode ser a única fonte para ela.
- Reserva: defina quantos meses de sala parada você aguenta sem mexer no caixa da empresa.
- Caixa da empresa: confirme que a parcela cabe no mês apertado, não só no mês bom.
Se as quatro fecham, a sala comercial passa a ser uma decisão com conta, não um palpite. Se não fecham, a alternativa pode ser outro tipo de imóvel, uma cota menor ou esperar um ano melhor. A escolha é sua.
Quer conferir a conta da sua sala comercial?
Na Arruda Capital, analisamos o grupo (índice de contemplação, forma de contemplação e estrutura de taxa) antes de indicar uma cota, e fazemos a conta do líquido junto com você, sem pressa e sem promessa de resultado. Fale pelo contato e leve os números da sala que você está avaliando.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.