
· Formação de patrimônio
Renda passiva com imóveis: promessa ou conta?
Renda passiva com imóveis é promessa ou conta? Veja do aluguel bruto ao líquido, como separar proposta legítima de golpe e fale com a Arruda Capital.
A dúvida de quem já desconfia é justa: renda passiva com imóveis existe ou é conversa de vendedor? O aluguel existe e pode ajudar a pagar uma parcela, mas não é passivo e, depois dos custos, fica abaixo do valor bruto anunciado. A diferença entre uma proposta séria e uma promessa está na conta aberta, do bruto ao líquido, com as premissas à vista. É isso que este texto mostra, sem prometer contemplação, prazo nem resultado.
Renda passiva com imóveis existe ou é só discurso de venda?
Existe o aluguel, que é um rendimento real do imóvel. Passivo, nem tanto: há vacância, manutenção, imposto e, às vezes, inquilino inadimplente. E garantido, nunca. Quem fala em renda garantida ou sem trabalho está vendendo uma expectativa. O que dá para fazer é medir quanto sobra do aluguel depois de todos os custos, antes de decidir.
Vale separar duas coisas que costumam ser misturadas. O consórcio é uma ferramenta de compra: autofinanciamento coletivo, como define a Lei 11.795/2008, e sem juros. O custo é a taxa de administração, mais o fundo de reserva e o seguro quando o contrato prevê. O consórcio em si não rende: não é rendimento, é outra coisa. O que pode render é o imóvel que a carta de crédito compra, e só depois da contemplação, que não tem data. Até lá, existe parcela e não existe aluguel.
Por que tanta gente desconfia dessa promessa?
Porque o discurso costuma esconder a conta. O anúncio mostra o aluguel bruto, ignora vacância, IPTU, condomínio, manutenção e imposto de renda, e trata a renda como certa. Soma-se a pressa de quem vende: prazo curto, oportunidade única, pouca documentação. Desconfiar de quem não mostra a memória de cálculo é uma reação razoável, não pessimismo.
Há três motivos recorrentes para essa perda de confiança:
- Bruto apresentado como líquido. O valor que entra não é o valor que sobra.
- Consórcio vendido como investimento. Quando alguém atribui rentabilidade ao consórcio, está misturando a ferramenta de compra com o imóvel.
- Prazo prometido. Contemplação acontece por sorteio ou lance, nas assembleias do grupo; nenhum vendedor controla a data.
Até os números de mercado têm limite. O FipeZAP, da Fipe, acompanha preços anunciados nos portais OLX, ZAP e Viva Real, e preço de anúncio não é o valor efetivo de todas as transações. Um indicador serve para ter uma ideia do mercado, não para garantir o resultado do seu imóvel.
Como diferenciar uma proposta legítima de um golpe?
A proposta legítima mostra a conta, cita a administradora e admite que contemplação não tem data. O golpe promete o que ninguém pode prometer: contemplação em data certa, renda garantida, desconto irreal, pagamento antes de qualquer conferência. Se o argumento é pressa e o documento não aparece, pare e confira antes de qualquer pagamento.
Sinais de alerta que merecem ser tratados com ressalva:
- promessa de contemplação em prazo definido ou de aluguel que "cobre tudo";
- pedido de pagamento antes de a transferência da cota ser aprovada pela administradora (o pagamento só deve vir depois da transferência aprovada; veja como verificar uma cota contemplada);
- pressão emocional, escassez ("últimas cotas") ou prazo inventado;
- recusa em mostrar o contrato, a titularidade e o saldo da cota;
- conversa sobre rentabilidade do consórcio, como se ele fosse uma aplicação.
Na carta contemplada, o risco é maior. Em reportagem do InfoMoney, especialistas entrevistados alertam para ágio, custo total, reajustes e risco de revenda, e distinguem contemplação de liberação do crédito, que depende da transferência aprovada, de documentos e de garantias. Existem golpes com cotas falsas, e por isso titularidade, contemplação, crédito, saldo e garantias se confirmam com a administradora antes de pagar.
Quais sinais de confiança dá para conferir?
Dá para conferir cinco pontos: se a administradora é autorizada, se o contrato corresponde ao que foi dito, quais custos formam a parcela, qual garantia será exigida e se a conta do aluguel mostra o líquido. Cada ponto tem documento ou fonte. Quem não entrega algum deles ainda não merece a sua confiança.
- Administradora autorizada. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. Veja também a página sobre administradoras de consórcio.
- Composição da parcela. Segundo a ABAC, a prestação contém fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro quando contratados. Percentuais variam entre administradoras e grupos; peça o valor por escrito.
- Atualização do crédito e da parcela. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e pela periodicidade do contrato. Leia no contrato qual índice vale para o seu grupo.
- Garantia. Ser contemplado não libera o crédito na hora: há análise cadastral e exigência de garantias. Em geral o próprio bem fica alienado, e nesse caso a propriedade resolúvel fica com o credor como garantia até o pagamento da dívida, nos termos da Lei 9.514/1997.
- Conta aberta. Uma boa proposta mostra o aluguel líquido, com as premissas, e deixa você alterar cada número.
Quanto sobra de um aluguel? A conta do bruto ao líquido
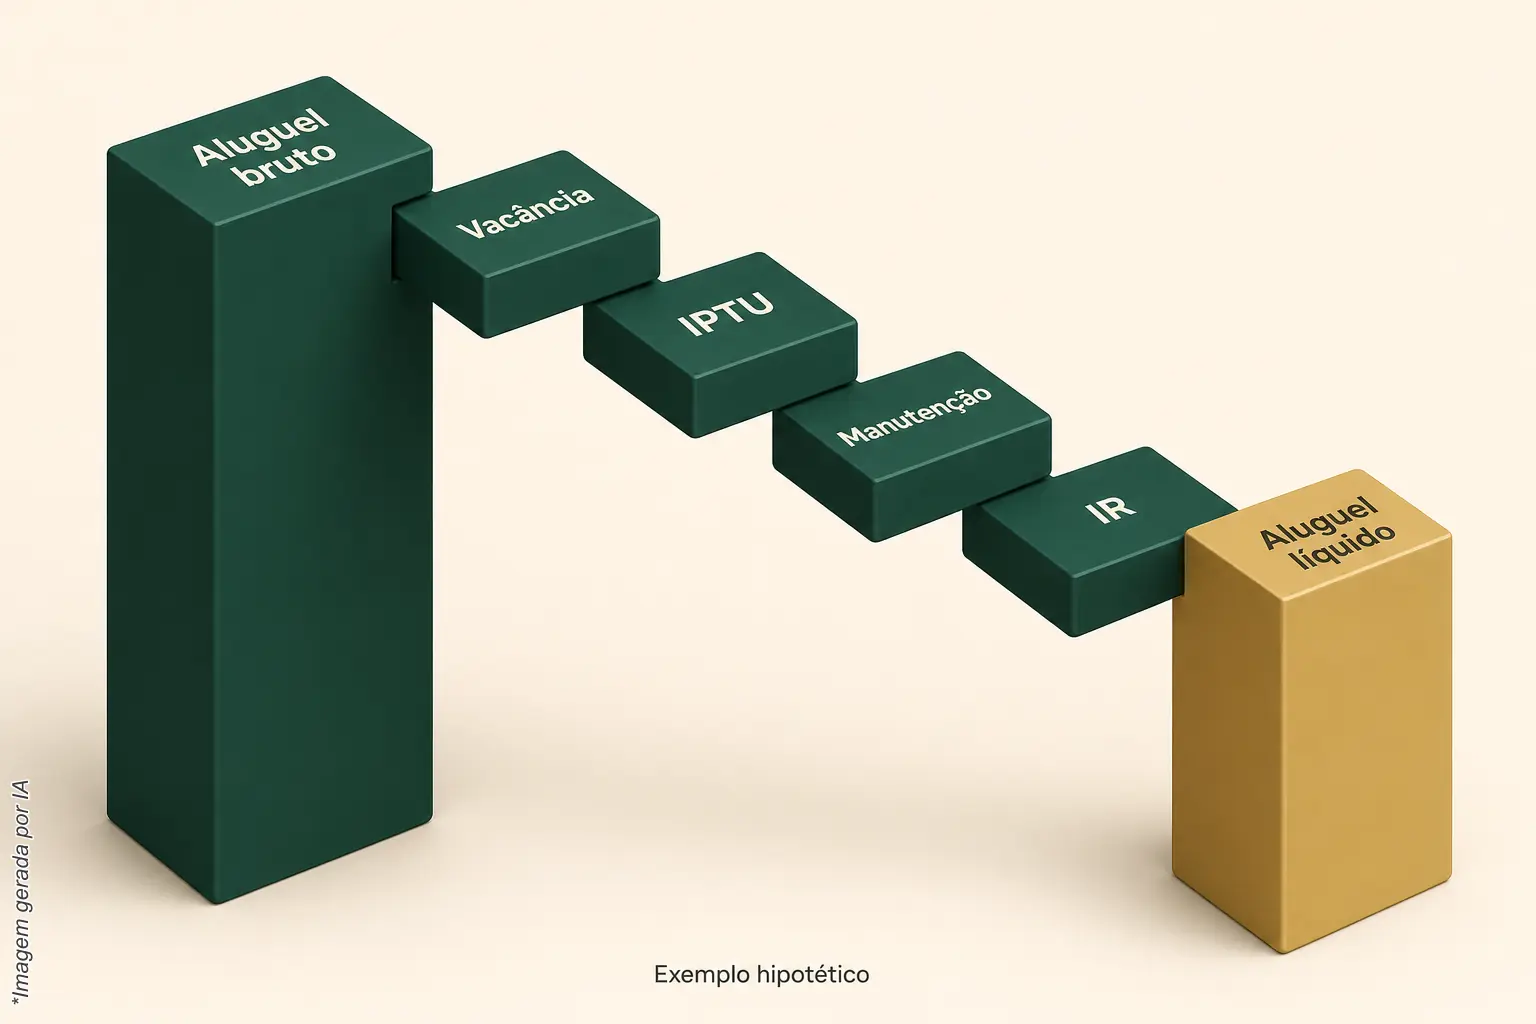
Depende de vacância, IPTU, condomínio, manutenção e imposto de renda. No exemplo hipotético abaixo, um aluguel bruto de R$ 2.000 por mês num imóvel de R$ 400.000 deixa, depois dos custos, cerca de R$ 1.333 por mês em média, ou 4% do preço ao ano. O seu caso muda os números.
| Item (exemplo hipotético, por ano) | Valor |
|---|---|
| Aluguel bruto: R$ 2.000 × 12 meses | R$ 24.000 |
| Vacância: 1 mês sem inquilino | − R$ 2.000 |
| IPTU (valor hipotético) | − R$ 1.800 |
| Manutenção (valor hipotético) | − R$ 2.400 |
| Imposto de renda sobre o aluguel (valor hipotético) | − R$ 1.800 |
| Aluguel líquido | R$ 16.000 (média de R$ 1.333 por mês) |
Os R$ 16.000 divididos pelos R$ 400.000 do preço dão 4% ao ano. Esse número é o rendimento do imóvel (aluguel líquido ÷ preço), e não rendimento do consórcio. O condomínio não entrou na conta: se o proprietário pagar parte dele, sobra menos. Imposto, IPTU e manutenção mudam de caso para caso.
Agora compare o líquido com a parcela do grupo que você está avaliando; o simulador de consórcio imobiliário mostra o valor. Se a parcela for maior que os R$ 1.333 médios do exemplo, a diferença sai de outra renda sua. O aluguel ajuda a pagar parte da parcela; afirmar que cobre tudo seria prometer o que a conta não mostra.
Para quem essa estratégia não serve?
Não serve para quem precisa de renda em data certa, para quem não aceita pagar parcela sem receber aluguel durante a espera da contemplação, nem para quem não quer lidar com inquilino, reparo e vacância. Também não serve se a parcela só cabe no orçamento contando com um aluguel que talvez não venha.
Imóvel alugado dá trabalho de gestão, e pode ser mais trabalho do que parece numa planilha. Se a prioridade é um ativo sem nenhuma atividade, o imóvel físico provavelmente não é o caminho. Se a prioridade é saber exatamente o custo de cada premissa, a conta aberta ajuda a decidir.
Próximo passo: conferir a conta do seu caso
A Arruda Capital analisa o grupo antes de indicar uma cota: índice de contemplação, forma de contemplação e estrutura de taxas. Antes disso, você pode montar a conta do líquido com os números do seu imóvel e rodar a simulação. Se quiser conferir o cálculo com quem não vende promessa, fale com a Arruda Capital pelo contato ou pelo WhatsApp. A decisão fica com você.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.