
· Consórcio na prática
Taxa de administração do consórcio: o que muda
Entenda a taxa de administração do consórcio na parcela, o que muda frente ao financiamento da obra e o que conferir. Faça a conta no simulador.
A taxa de administração do consórcio é o custo combinado em contrato que remunera a administradora do grupo e entra na parcela, no lugar dos juros do financiamento. Para quem já tem o terreno e quer construir, o que muda é como esse custo aparece na planilha e quando o crédito fica disponível.
Este texto mostra o antes e o depois dessa decisão: o que a conta do financiamento revela, o que muda com o consórcio, como fica a linha do tempo e o que conferir no contrato. Não há promessa de prazo nem de aprovação de crédito: contemplação não tem data.
Antes: como o custo do crédito aparece na planilha do financiamento de obra?
No financiamento, o custo principal são os juros, cobrados todo mês sobre o saldo devedor, somados a seguros e tarifas, que o banco resume no CET. A parcela muda conforme o sistema de amortização, Price ou SAC. Para quem monta cronograma físico-financeiro, o que importa é enxergar essa conta inteira antes de assinar, e não só a primeira parcela.
O estado de antes costuma ser este: a simulação do banco mostra uma parcela, mas o custo real está espalhado em juros, seguros, tarifas e no ritmo em que o saldo devedor cai. Quem aluga enquanto planeja continua pagando o aluguel todo mês, e a obra, que já está desenhada, espera uma decisão que ainda não tem conta fechada. Quem entende de obra sabe o que é tocar uma etapa sem conferir o que vem depois.
O que muda: o que é a taxa de administração e onde ela aparece na parcela do consórcio?
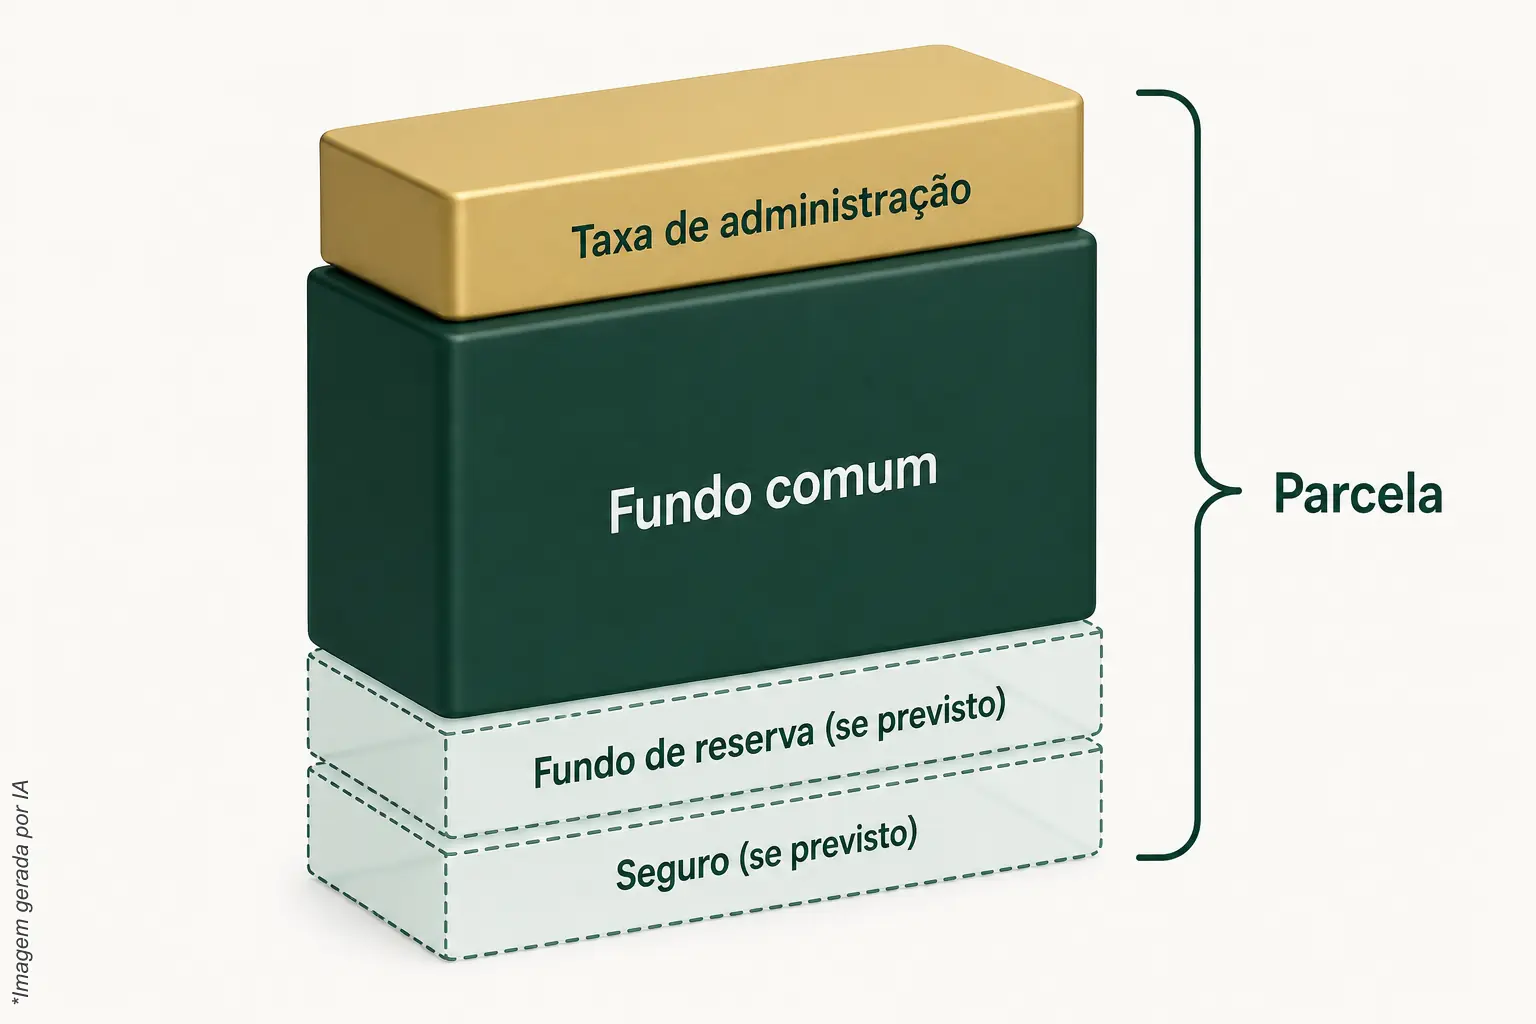
O consórcio é autofinanciamento coletivo, conforme a Lei 11.795/2008, e não tem juros. A parcela reúne o fundo comum, que forma o crédito do grupo, e a taxa de administração, podendo incluir fundo de reserva e seguro quando contratados, segundo a ABAC (o que é pago). Por isso a soma das parcelas é maior que o crédito.
Um exemplo hipotético, só para mostrar a conta: uma carta de R$ 240.000 em 120 meses. O fundo comum sozinho, sem contar a atualização, dá R$ 240.000 ÷ 120 = R$ 2.000 por mês. A taxa do grupo entra por cima desse valor, e o fundo de reserva e o seguro também, se o contrato os tiver. Não escrevo percentual aqui porque taxa e regras variam entre administradoras e grupos: o número certo está no contrato ou no simulador de consórcio imobiliário.
Há ainda a atualização. Crédito e parcelas andam juntos: a Resolução BCB 285/2023 vincula as contribuições ao crédito, atualizado pelo preço do bem ou pelo índice e pela periodicidade do contrato. Em obra, isso pede uma pergunta direta: qual índice o contrato usa e a cada quanto tempo a parcela é reajustada?
Fundo comum, fundo de reserva e seguro são a mesma coisa?
Não. O fundo comum forma o crédito usado nas contemplações do grupo. Fundo de reserva e seguro são cobranças à parte, só entram se o contrato os prevê, e vão na parcela junto com a taxa. Somar tudo é o que mostra o custo real, e a página sobre a taxa de administração do consórcio explica o tema por inteiro.
A taxa é a mesma em todos os grupos?
Não. Taxa, fundo de reserva e regras variam entre administradoras e grupos. A ABAC (passo a passo) recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. A lista das administradoras de consórcio ajuda nessa checagem.
Depois: o que fica diferente para quem constrói em terreno próprio?
Muda a forma de pagar e a de chegar ao crédito. Em vez de juros sobre o saldo devedor, há taxa combinada em contrato. Em vez de crédito definido na aprovação do banco, há contemplação por sorteio ou lance, sem data, e depois análise cadastral e garantias. Dá para comparar as duas situações, não para prometer qual sai mais barata.
| O que se compara | Antes: financiamento | Depois: consórcio |
|---|---|---|
| Como o custo aparece | Juros sobre o saldo devedor, seguros e tarifas, resumidos no CET | Taxa de administração na parcela, mais fundo de reserva e seguro quando o contrato prevê |
| O que acontece com a parcela | Depende do sistema de amortização e do indexador do contrato | Acompanha a atualização do crédito, pelo preço do bem ou pelo índice contratual |
| Quando o crédito fica disponível | Depende da aprovação e da análise do banco | Depende de contemplação por sorteio ou lance, que não tem data, e da análise com garantias |
| O que você confere antes de assinar | CET, sistema de amortização, seguros e liberação das etapas | Taxa, fundo de reserva, seguro, índice de atualização e regras do grupo |
O que continua sendo seu é o projeto, o padrão de acabamento, a escolha da equipe e o ritmo da obra. O contrato define apenas as condições para o crédito ser liberado, e é por isso que ele deve ser lido antes, não depois da contemplação. Pergunte à administradora como o contrato prevê o uso da carta numa construção e leia a página sobre consórcio para construção com essa lista de perguntas na mão.
Uma conta que vale fazer é a do custo de esperar. Quem aluga segue pagando o aluguel enquanto o grupo não contempla, e contemplação não tem data nem é antecipada por parcela paga. Pôr na mesma folha o aluguel, a parcela e a taxa do grupo tira a decisão do palpite. A decisão continua sendo sua.
Como é a linha do tempo de quem entra no consórcio para construir?
Sem data fixa. A sequência é contratar, pagar as parcelas, disputar a contemplação nas assembleias por sorteio ou lance, passar pela análise cadastral e oferecer as garantias antes de o crédito ser liberado. Cada etapa tem regra própria no contrato, e nenhuma delas permite prometer quando a obra começa ou termina.
- Antes de assinar. Defina o objetivo, a capacidade de pagamento e o tempo de espera, e compare administradoras autorizadas. É o que a ABAC recomenda no passo a passo já citado.
- Parcelas e assembleias. As assembleias fazem o sorteio e a apuração dos lances. Pagar adiantado não contempla: a ABAC (quitar não garante contemplação) explica que a contemplação ocorre por sorteio ou lance, e que eventual desconto na taxa depende da administradora.
- Lance. O lance embutido usa parte da própria carta e reduz o valor disponível para a obra. O FGTS pode entrar no lance, dentro das regras do fundo, conforme a ABAC (FGTS no consórcio). Veja o que muda em cada tipo na página sobre lance em consórcio.
- Contemplação. Ser contemplado não libera o crédito na hora. A administradora faz análise cadastral e exige garantias, como explica a ABAC (garantias), e qual garantia será aceita depende do contrato e da análise.
- Uso da carta. Só depois dessas etapas o crédito é usado conforme o contrato. Confirme com a administradora, antes de assinar, como esse uso funciona numa construção.
Para quem o consórcio não serve?
Não serve para quem precisa do dinheiro numa data certa, porque contemplação não tem data. Também não serve para quem não consegue manter a parcela até o fim, nem para quem espera que ele renda como aplicação: consórcio é ferramenta de alavancagem patrimonial, não investimento. Se a obra tem prazo fechado, compare com outras saídas antes de decidir.
Veja a taxa na conta da sua obra
A conta que importa é a sua: carta, prazo, taxa do grupo, fundo de reserva, seguro e índice, lado a lado com a planilha do financiamento. Use o simulador ou fale com a Arruda Capital para montar essa comparação com os números do contrato. Se preferir, chame no WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.