Invista em imóveis no Brasil com estratégia de alavancagem patrimonial
- Cuidamos de tudo do início ao fim: planejamento, aquisição
e geração de renda com aluguel dos imóveis. - Estratégias sem juros e de forma planejada, sempre
de acordo com a sua intenção e necessidade.
- Análise do grupo antes de qualquer recomendação
- Simulações sem pedir seus dados financeiros
- A metodologia do índice de contemplação, publicada
- Mais de 30 anos de experiência em negócios
Se você parar de trabalhar amanhã, por quanto tempo consegue manter seu padrão de vida?
A maioria das pessoas que ganha bem descobre tarde que renda e patrimônio são coisas diferentes. Uma acaba quando você para. A outra, não.
Consórcio de imóvel é uma das formas de transformar a primeira na segunda — sem juros e sem precisar do dinheiro todo imediatamente — mas só funciona se o grupo for bom.
As calculadoras disponíveis no mercado respondem à pergunta errada. Elas perguntam quanto você quer de crédito e devolvem uma parcela — o que serve a quem já escolheu o imóvel. Quem está construindo patrimônio pensa no sentido oposto: tem um valor mensal disponível e quer saber quanto de crédito ele sustenta.
Transformar renda em patrimônio dá trabalho.Mas a gente faz esse trabalho com você!
Prazo longo é problema para quem precisa do imóvel amanhã. Para quem está construindo patrimônio, é o contrário — é o que torna a parcela viável. Estas são as estruturas que mais usamos.
Não existe consórcio bom. Existe grupo bom.
Enquanto o mercado vende tabela, antes de recomendar qualquer coisa, a gente analisa o índice de contemplação, a forma como o grupo contempla e a estrutura de taxa.
Nosso lema é cliente em primeiro lugar! Grande parte das empresas de assessoria recomendam grupos de acordo com a comissão. A gente escolhe ao contrário — porque cliente que não contempla não volta, não indica e não constrói nada.
- 1
Primeiro, o índice de contemplação.
Quantos participantes o grupo tem, quantas contemplações acontecem por mês e por qual forma. É o que determina a chance real de quem entra.
- 2
Depois, o faturamento.
A facilidade de receber o dinheiro depois de contemplado. Administradora que aprova rápido e libera devagar transforma conquista em transtorno.
- 3
Por último, a comissão.
É a única variável que não gera recorrência. Entra na conta, mas não decide.
Que tal parar de depender do seu salário?
Ganha bem, mas o patrimônio não acompanha. O objetivo não é um imóvel — é chegar a um ponto em que a renda não dependa de continuar trabalhando.
 EmpresárioPatrimônio concentrado na própria operação. Se a empresa desacelera, o patrimônio desacelera junto. Construir fora dela, sem descapitalizar o caixa.Ver como funciona para PJ →
 Profissional de alta rendaVocê foi treinado para gerar renda. Ninguém te ensinou a transformar renda em patrimônio.Ver como funciona →
 Brasileiro morando foraRenda em moeda forte, patrimônio no Brasil. A parte difícil costuma ser a comprovação de renda — e é aí que a escolha da administradora deixa de ser preferência e vira viabilidade.Ver como funciona →
Todo imóvel tem um preço.Financiado, tem três!
Consórcio e financiamento servem para a mesma coisa: comprar um imóvel sem ter o valor à vista. A diferença está em custo e em tempo.
No financiamento, um banco empresta o dinheiro e cobra juros por isso. De cada R$ 100 pagos no primeiro ano de um financiamento, aproximadamente R$ 76 foram juros — e não abatimento da dívida. Não é armadilha nem letra miúda — é como funciona qualquer sistema de amortização. Nos primeiros anos, a maior parte da parcela remunera o capital emprestado. A dívida só começa a cair de forma perceptível depois.
“No consórcio não há empréstimo — e onde não há empréstimo, não há juros. Há taxa de administração e fundo de reserva, diluídos ao longo do prazo.”
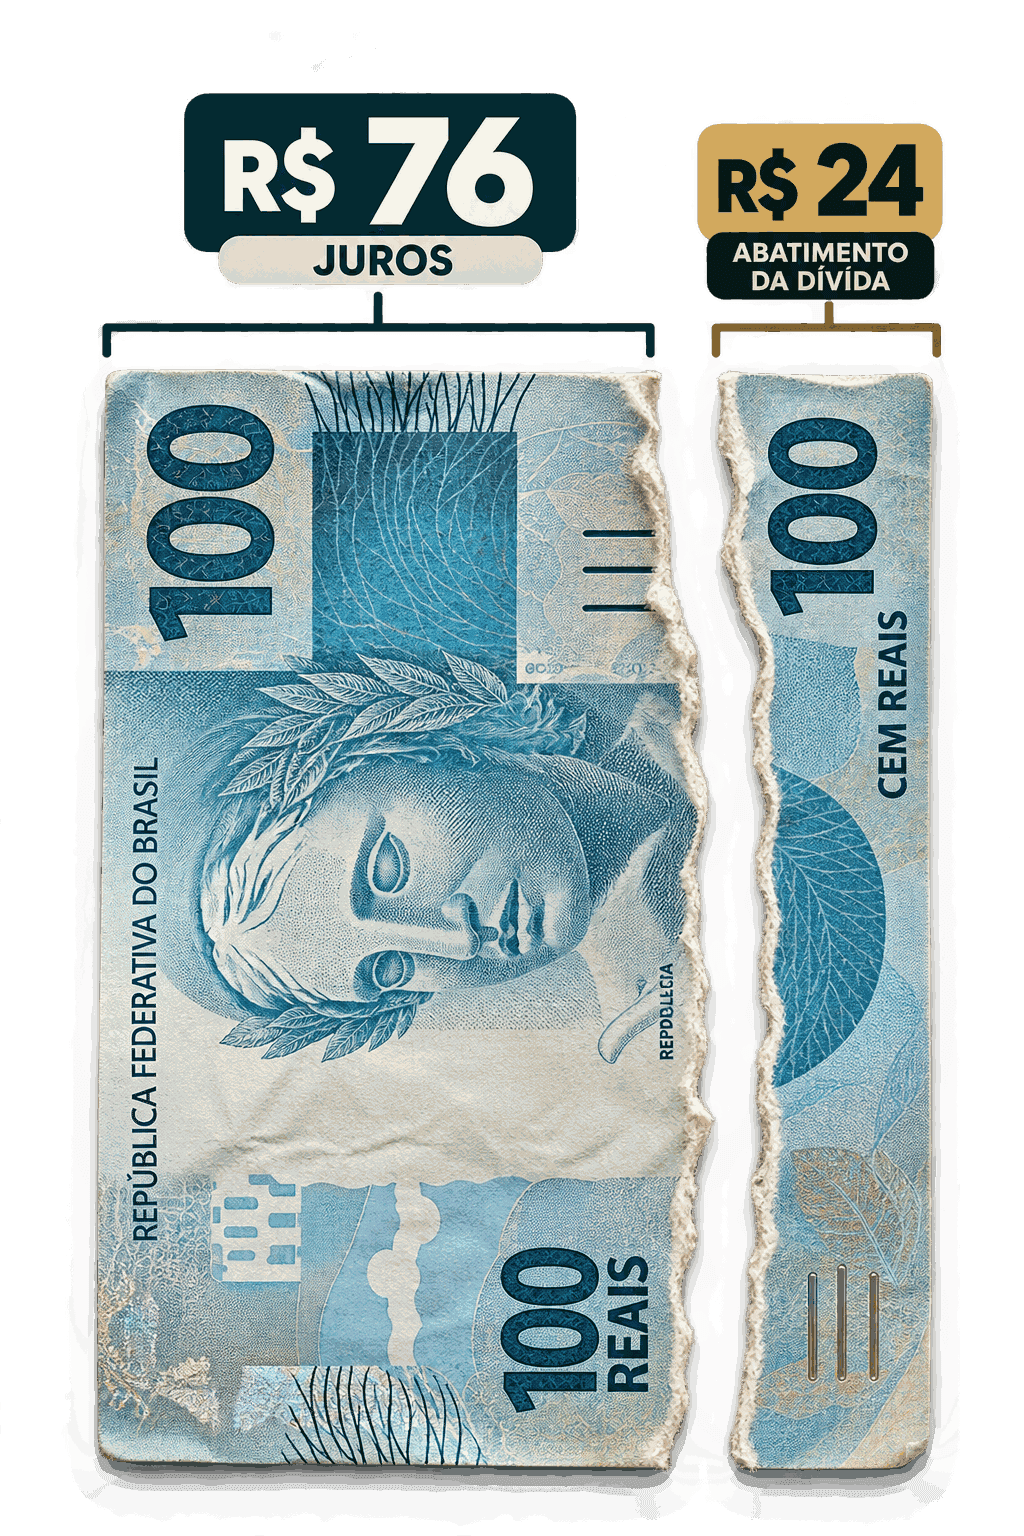
A cada 100 reais que você paga na parcela de financiamento do primeiro ano, cerca de 76 reais são juros. Vale dizer com clareza, porque quase ninguém diz: em algumas situações o financiamento é a decisão certa, mesmo custando mais no total. Quem tem data marcada — mudança, casamento, fim de contrato de aluguel — não pode depender de sorteio. Não faz sentido vender um produto que não resolve o seu caso. O número acima vem de cálculo próprio sobre um financiamento imobiliário padrão, e as premissas ficam à vista, e editáveis, na página de comparação.
Conheça a Arruda Capital
Somos uma empresa que oferece consultoria e assessoria especializada em planejamento e alavancagem patrimonial para clientes de todo o Brasil e do litoral de São Paulo, onde estamos baseados. Nos diferenciamos por dizer sempre a verdade, mesmo que isso custe a venda.
A Arruda Capital é mais uma empresa do HUB ARRUDA, fundado e conduzido por Luiz Dória, no mercado desde 1994. Luiz traz a bagagem acumulada ao longo da sua trajetória profissional, com experiência nos “três” lados da moeda: cliente, empresário e consultor.
“Investir em tijolo é, e sempre será, uma das formas mais sólidas de proteger o seu capital.”
Aquilo que ninguém te conta sobre consórcio e alavancagem patrimonial
Escrevemos sobre o que costuma ficar de fora da conversa de venda: como o grupo é montado, o que a taxa de administração cobre de verdade, por que dois grupos com a mesma parcela têm chances diferentes, e em quais situações a resposta honesta é não fazer consórcio.
Publicamos o que administradora nenhuma publicaria — inclusive quando a resposta honesta não ajuda a vender.
Perguntas frequentes
Não encontrou a sua pergunta? Fale com um especialista
Estamos aqui para ajudar você!
Você pode começar sozinho. Os simuladores rodam no seu navegador, mostram o resultado na hora e não pedem os seus dados para isso — dá para testar quantos cenários quiser antes de falar com qualquer pessoa.
Se preferir conversar, um consultor especializado analisa o seu caso, mostra quais grupos estão abertos e o que muda entre eles, e monta a estratégia de lance junto com você. Inclusive para dizer quando a resposta honesta é não fazer consórcio agora.