
· Financiamento e crédito imobiliário
Como sair do financiamento imobiliário? 4 saídas
Quitar, portar, vender ou usar a carta de consórcio contemplada: veja como sair do financiamento imobiliário e o papel de cada saída. Fale com a Arruda Capital.
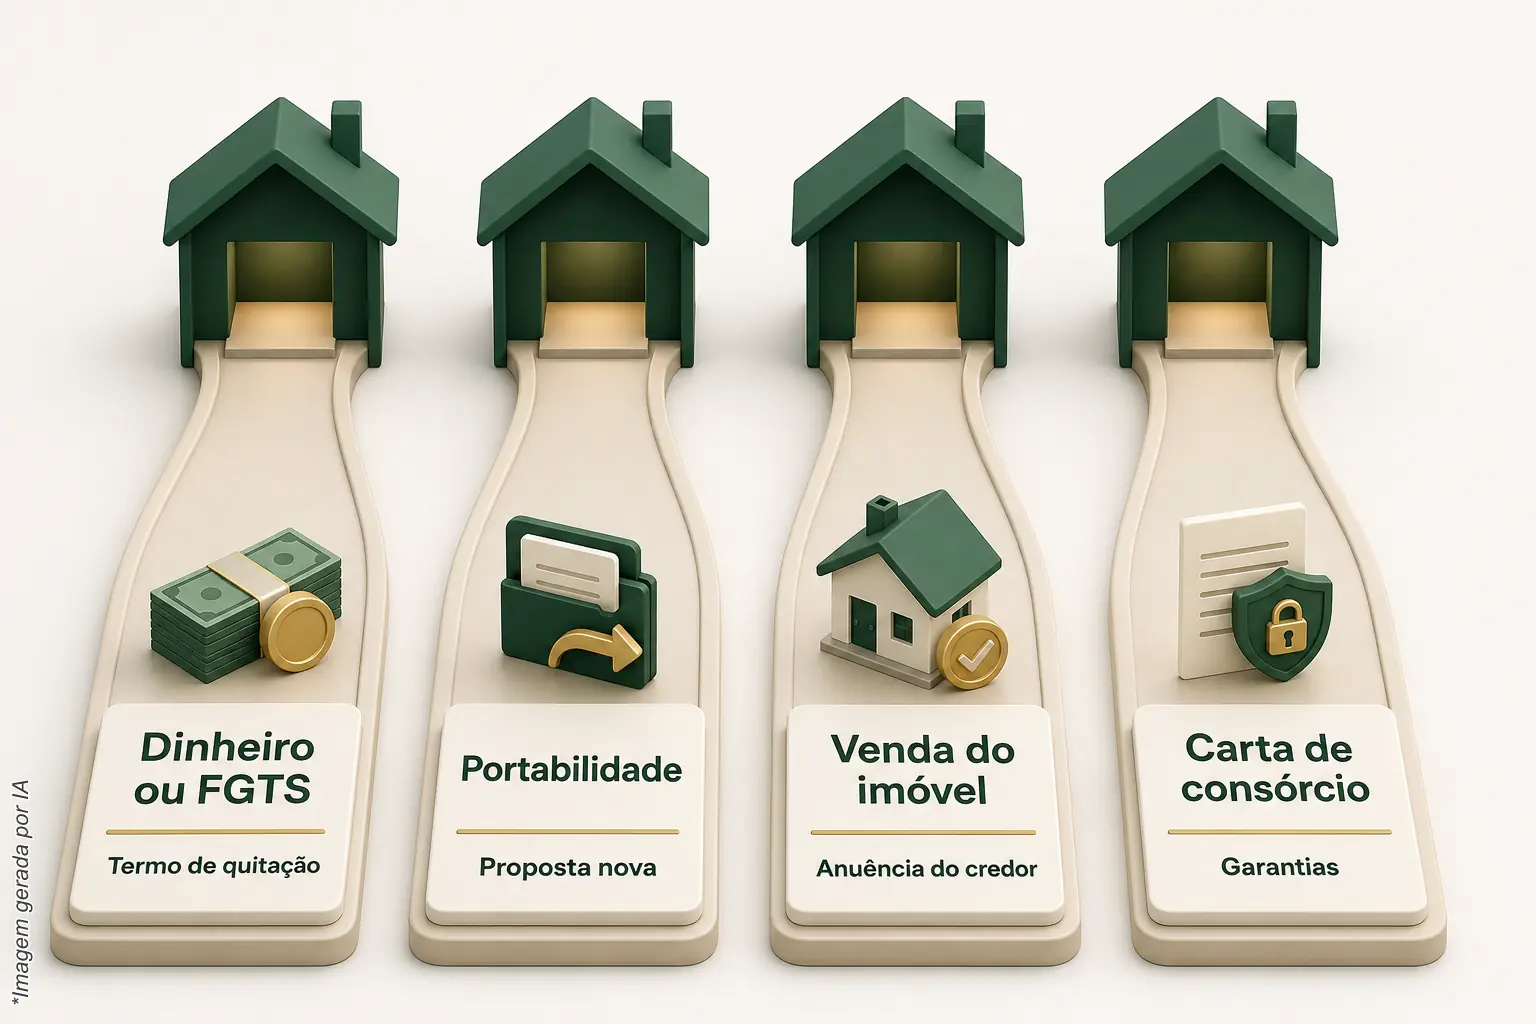
A dúvida de como sair do financiamento imobiliário tem quatro respostas: quitar com dinheiro próprio ou FGTS, levar a dívida para outra instituição (a portabilidade), vender o imóvel ou, para quem tem uma cota já contemplada, quitar com a carta de consórcio. Cada saída termina num papel diferente, e é nos papéis, mais do que na conta, que a maioria trava.
Em obra, nenhuma etapa é liberada sem o documento certo. Com a dívida do imóvel é igual: a conta pode fechar e, mesmo assim, a saída empacar porque faltou uma certidão, uma anuência ou um termo de quitação. Este texto põe as quatro saídas lado a lado e diz qual papel fecha cada uma.
Quais são as formas de sair de um financiamento imobiliário?
Há quatro: quitar de uma vez com reserva ou FGTS, transferir a dívida para outra instituição pela portabilidade, vender o imóvel e pagar o saldo com o valor da venda, ou usar a carta de uma cota de consórcio já contemplada. Em todas, o ponto de partida é o mesmo: saber o saldo devedor de hoje.
Saldo devedor não é o que você já pagou: é o que falta amortizar, atualizado até a data em que o pagamento vai cair. Peça por escrito à instituição o valor para quitação numa data certa. Esse número é a base de toda a comparação.
Enquanto a dívida existe, o imóvel fica como garantia. Pela Lei 9.514/1997, na alienação fiduciária o devedor transfere ao credor a propriedade resolúvel do imóvel e fica com a posse direta. Paga a dívida, a propriedade fiduciária se resolve e o credor fornece o termo de quitação em até 30 dias. É esse termo o papel que encerra o assunto, qualquer que seja a saída escolhida.
Como quitar o financiamento imobiliário com dinheiro próprio ou FGTS?
Peça à instituição o saldo para quitação em uma data, pague na forma indicada e guarde o comprovante. O FGTS pode amortizar ou liquidar o saldo devedor dentro das regras do próprio fundo, o que depende do enquadramento do trabalhador e do imóvel. Depois do pagamento, o credor fornece o termo de quitação.
O manual de utilização do FGTS na moradia própria prevê amortização e liquidação de saldo devedor, só para imóvel residencial urbano. Antes de contar com o fundo, confirme na instituição se o seu caso se enquadra.
Os papéis desta saída são poucos: o demonstrativo do saldo, o comprovante do pagamento e o termo de quitação. Com o termo em mãos, o próximo passo é levá-lo ao Registro de Imóveis para dar baixa na garantia que consta da matrícula. Sem essa baixa, a matrícula continua mostrando o imóvel como garantia de uma dívida que já não existe.
Como funciona a portabilidade do financiamento imobiliário?
Na portabilidade, outra instituição paga o saldo devedor à atual e a dívida passa a ser dela, com novas condições. Na prática, é uma troca de credor, não uma saída. Vale quando a nova condição reduz o custo total, e isso só se prova comparando o custo efetivo total, o prazo e a garantia das duas propostas lado a lado.
O papel central aqui é a proposta formal da nova instituição, com o custo efetivo total e o prazo por escrito, junto com o saldo devedor atualizado da atual. A nova instituição faz a própria análise de crédito, então a aprovação não é certa de antemão.
Posso vender o imóvel financiado para sair da dívida?
Pode, com um cuidado: enquanto a alienação fiduciária estiver registrada, quem financiou só transmite seus direitos sobre o imóvel com anuência expressa do credor, segundo a Lei 9.514/1997. Na prática, a venda e a quitação andam juntas: o saldo é pago com o valor da venda e a garantia é baixada.
Os papéis são a certidão atualizada da matrícula, o saldo para quitação na data prevista e a anuência do credor. Combine com o comprador, por escrito, em que ordem acontecem o pagamento do saldo e a baixa da garantia, antes de qualquer sinal. Venda e quitação precisam caminhar no mesmo cronograma, como medição e liberação de etapa.
Dá para sair do financiamento com a carta de consórcio?
Dá, se a cota já foi contemplada. A Lei 11.795/2008 permite ao contemplado quitar totalmente financiamento de sua titularidade, dependendo da anuência da administradora e das condições do contrato. Antes da contemplação, que acontece por sorteio ou lance e não tem data, a carta não existe para esse uso.
Consórcio é autofinanciamento coletivo, sem juros. O custo está na taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. A contemplação é por sorteio ou lance nas assembleias do grupo, e pagar parcelas adiantado não dá direito imediato ao crédito. Quem escolhe este caminho segue pagando o financiamento enquanto espera, e nada garante prazo nem contemplação.
Depois de contemplado, o crédito não sai na hora. A administradora faz análise cadastral e exige garantias antes de liberar, e nome limpo não garante aprovação. Em geral, o próprio imóvel fica alienado. Confirme com a administradora, antes de contar com a carta, como ela trata a quitação de um financiamento já existente.
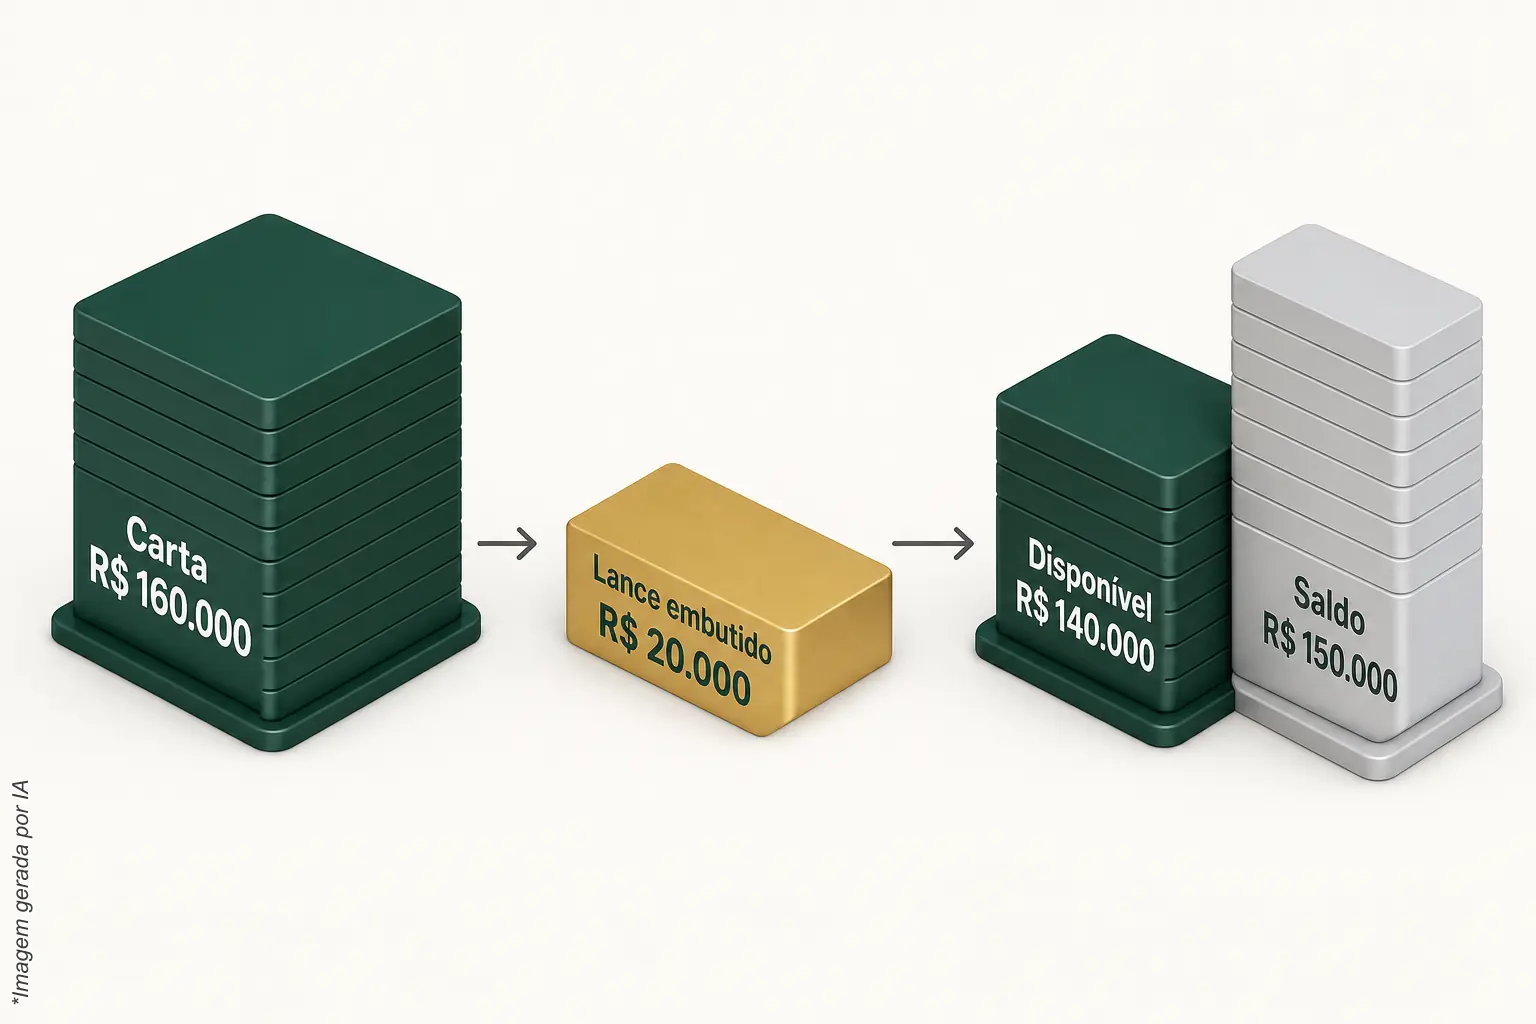
Um exemplo hipotético mostra por que a conta precisa de atenção. Imagine um saldo devedor de R$ 150.000 e uma carta de R$ 160.000. Se, para ser contemplado, você usar R$ 20.000 de lance embutido, esse valor sai da própria carta e o crédito disponível cai para R$ 140.000. Faltariam R$ 10.000 para zerar a dívida, que teriam de vir de recurso próprio. O lance embutido reduz o valor disponível, e é por isso que saldo e carta devem entrar na mesma folha. Para testar os seus números, use o simulador de consórcio imobiliário.
Se a ideia é comparar os dois caminhos desde o começo, a página consórcio ou financiamento mostra as diferenças, e a de cotas contempladas explica o que conferir numa cota já contemplada.
Por que o papel decide mais do que a parcela?
Porque cada saída só se completa com um documento específico: termo de quitação, contrato novo, anuência do credor ou aprovação da administradora. Quem escolhe só pela conta descobre a exigência no meio do caminho, e o caminho para. Conferir os papéis antes evita parar numa etapa que dependia de um documento que você não tinha.
| Saída | Papel que fecha | Quem precisa dizer sim |
|---|---|---|
| Dinheiro próprio ou FGTS | Termo de quitação e baixa na matrícula | Credor (e as regras do FGTS, se usado) |
| Portabilidade | Proposta formal da nova instituição | Nova instituição |
| Venda do imóvel | Certidão da matrícula e anuência do credor | Credor e comprador |
| Carta de consórcio | Cota contemplada e garantias aceitas | Administradora |
Que papéis reunir antes de escolher a saída?
Reúna quatro: o contrato do financiamento, a certidão atualizada da matrícula, o saldo devedor para quitação numa data e o demonstrativo de parcelas pagas. Com eles na mão, você compara as saídas com número real, não com estimativa, e sabe de antemão qual instituição precisa dizer sim em cada uma.
- Peça à instituição o saldo para quitação numa data, por escrito.
- Peça a certidão atualizada da matrícula no Registro de Imóveis.
- Coloque as quatro saídas na mesma folha: valor a pagar, prazo e quem precisa aprovar.
- Pergunte a cada instituição quais documentos ela exige antes de assinar, e não depois.
- Só então decida, com o saldo, o prazo e a garantia à vista.
Para quem essas saídas não servem?
A carta de consórcio não serve a quem precisa sair do financiamento numa data fixa: a contemplação não tem data. A portabilidade não serve a quem busca ficar sem dívida, porque só troca de credor. E a venda não serve a quem não quer se desfazer do imóvel.
Se há parcelas em atraso, o assunto muda de natureza. A Lei 9.514/1997 prevê que, vencida e não paga a dívida e constituído em mora o devedor, a propriedade se consolida em nome do credor, que promove o leilão público do imóvel. Nesse caso, converse primeiro com a instituição credora e, se for o caso, com um advogado: o post não orienta caso concreto.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.