
· Financiamento e crédito imobiliário
Consórcio pode comprar terreno? Confira antes
Consórcio pode comprar terreno? Veja como separar oferta legítima de golpe, o que conferir e como contar duas parcelas juntas. Fale com a Arruda Capital.
Se você pesquisa se o consórcio pode comprar terreno, a resposta honesta é: depende do que o contrato do grupo prevê para o uso da carta de crédito, e isso se confere por escrito, antes da primeira parcela. Promessa dita de boca não vale. Neste post você vê por que a desconfiança existe, como separar uma oferta legítima de um golpe e quais sinais verificar, inclusive o medo de pagar duas parcelas ao mesmo tempo.
Consórcio pode comprar terreno ou é conversa de vendedor?
Depende do que o contrato do grupo prevê para o uso da carta de crédito, e isso se confere por escrito, não por promessa verbal. O consórcio é autofinanciamento coletivo e não tem juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. Peça o uso da carta por escrito.
A Lei 11.795/2008 define o consórcio como autofinanciamento coletivo. Mas o uso da carta de cada grupo está no contrato, não na propaganda. Por isso, quando alguém afirma "pode, sim" sem mostrar o contrato, trate a frase como pergunta em aberto, não como resposta. A decisão é sua, e ela fica mais segura com o documento na mão.
Por que existe tanta desconfiança com consórcio e terreno?
Porque o consórcio mistura espera e burocracia. A contemplação só acontece por sorteio ou lance, sem data, e o crédito não sai na hora: a administradora faz análise cadastral e exige garantias antes de liberar. Quem promete terreno rápido ignora essas etapas, e existem golpes com cotas falsas.
A ABAC explica as garantias como a exigência da administradora para disponibilizar o crédito contemplado e proteger o grupo contra inadimplência. Quando a garantia é a alienação fiduciária do imóvel, a Lei 9.514/1997 diz que o devedor transfere ao credor a propriedade resolúvel como garantia, que ela se constitui com o registro do contrato no Registro de Imóveis e que, paga a dívida, a propriedade fiduciária se resolve. A desconfiança nasce do choque entre a propaganda ("é só contemplar") e essa sequência real.
Outro motivo é a pressa que o vendedor tenta criar. Prazo inventado e "últimas cotas" não fazem parte de uma conversa honesta sobre consórcio. Se a pressão aparece antes de o contrato ser mostrado, esse é o primeiro alerta.
Como separar uma oferta legítima de um golpe?
Compare o que prometem com o que o contrato e a administradora confirmam. Oferta legítima não marca data de contemplação, não diz que pagar adiantado contempla e tem contrato igual ao que foi dito. Pedido de pagamento antes de confirmar titularidade e garantias é um sinal de alerta.
| O que você ouve | Oferta legítima | Sinal de golpe |
|---|---|---|
| Prazo | A contemplação é por sorteio ou lance, nas assembleias, e não tem data. | "Você sai contemplado em poucos meses." |
| Parcelas adiantadas | Antecipar parcelas não dá direito imediato ao crédito (ABAC). | "Pague adiantado e contempla." |
| Contrato | O contrato corresponde ao que foi prometido (ABAC). | Condição só verbal, sem papel. |
| Administradora | Administradora autorizada, comparada com outras (veja as administradoras de consórcio). | Ninguém diz quem administra o grupo. |
| Cota contemplada à venda | Titularidade, contemplação, crédito, saldo e garantias confirmados com a administradora antes de pagar. | Pagamento exigido antes de qualquer confirmação. |
Na cessão de cota, que transfere direitos e obrigações, a administradora precisa dar anuência prévia, conforme a Lei 11.795/2008, e pode recusar o cessionário. Se alguém vende uma cota dizendo que a transferência "é só formalidade", desconfie. O pagamento só deve acontecer depois da transferência aprovada. Para conferir uma cota antes de pagar, veja como verificar uma cota contemplada.
Que sinais de confiança conferir antes de assinar?
Cinco sinais concretos: administradora autorizada, contrato igual ao prometido, garantia explicada, nenhuma data de contemplação e, na compra de cota contemplada, titularidade confirmada com a administradora. Se algum faltar, pare e pergunte. Resposta evasiva é motivo para esperar.
- Administradora autorizada. A ABAC recomenda comparar administradoras autorizadas antes de contratar.
- Contrato igual ao prometido. Leia o que foi escrito sobre o uso da carta e confirme que ele corresponde ao que o vendedor disse sobre terreno.
- Garantia explicada. Pergunte qual garantia a administradora exige e como ela se aplica ao imóvel que você pretende comprar.
- Sem data de contemplação. Quem fala em data está prometendo o que ninguém controla.
- Documentos do terreno. Peça a matrícula atualizada do terreno e confira quem consta como proprietário antes de comprometer dinheiro.
Parte desses pontos aparece no caminho que a ABAC descreve para contratar: definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir o contrato. Taxas e regras variam entre administradoras e grupos, então a conferência é caso a caso.
E se eu ainda pago financiamento: as parcelas se sobrepõem?
Sim, enquanto você aguarda a contemplação, a parcela do consórcio corre junto com a do financiamento, e ninguém sabe por quanto tempo, porque a contemplação não tem data. Por isso a conta deve usar o intervalo mais longo que o orçamento aguenta, não o mais otimista.
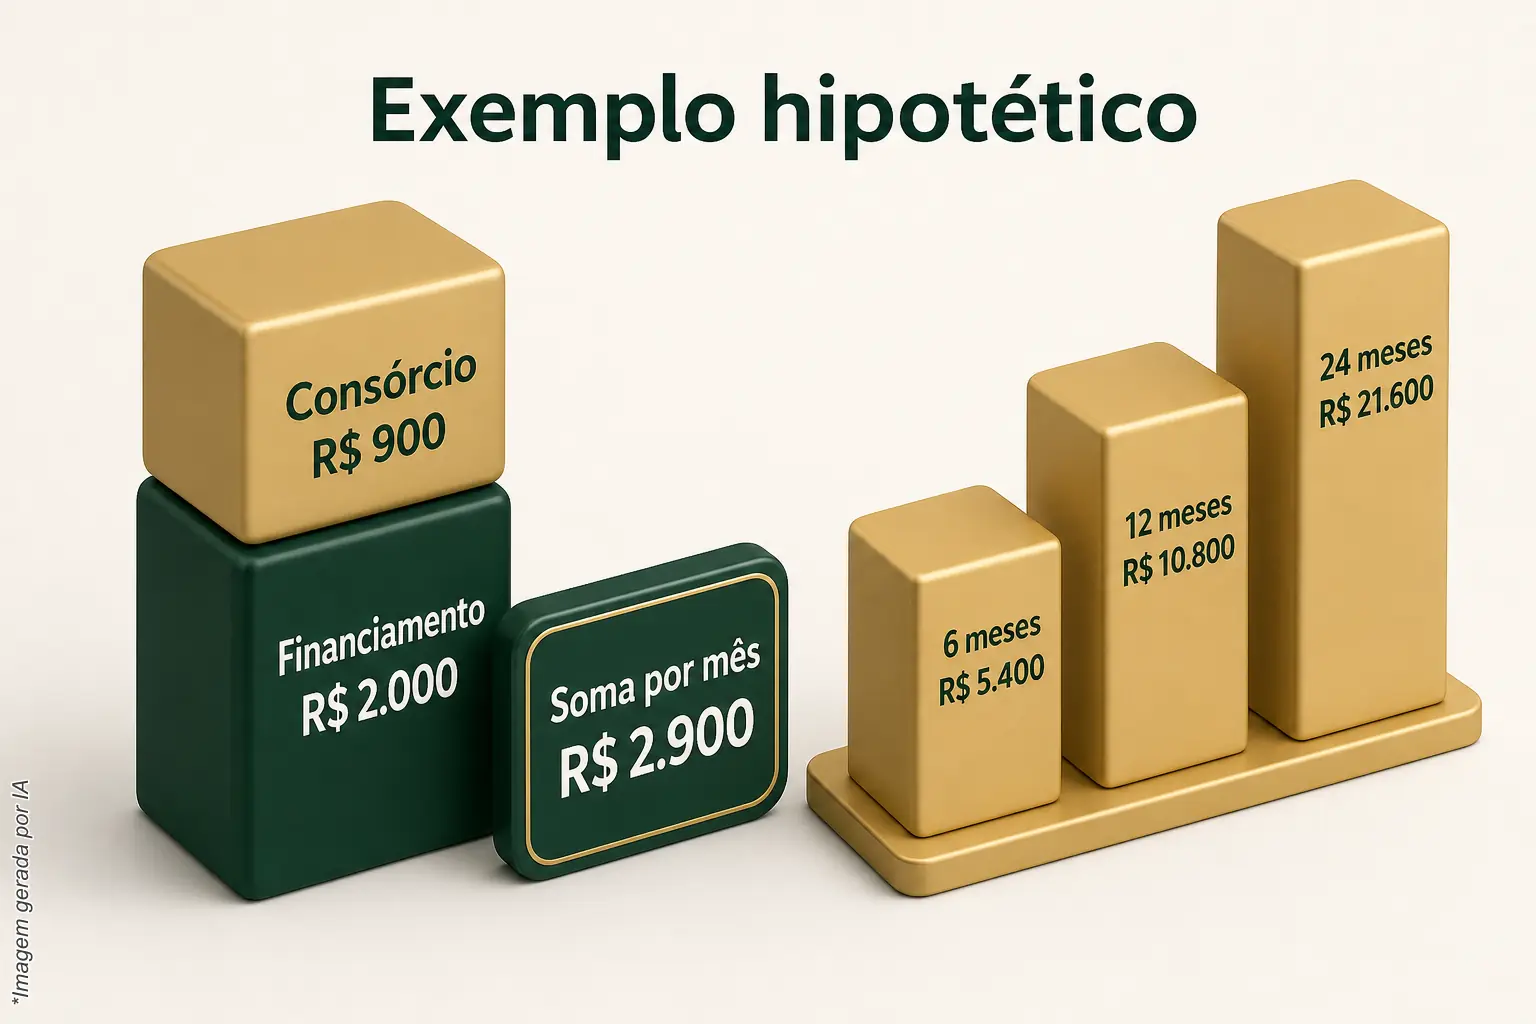
Um exemplo hipotético, só para mostrar a conta: uma parcela de financiamento de R$ 2.000 e uma parcela de consórcio de R$ 900 somam R$ 2.900 por mês. Se a espera for de 6 meses, a parcela do consórcio soma R$ 5.400 (900 × 6). Em 12 meses, R$ 10.800. Em 24 meses, R$ 21.600. Esses prazos não são previsão: servem para você testar quanto aguenta.
Há um detalhe que a planilha simples esquece: crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e periodicidade do contrato, como mostram a ABAC sobre o que é pago e a Resolução BCB 285/2023. Então a parcela de R$ 900 do exemplo tende a mudar ao longo da espera. Refaça a conta com a atualização que o seu contrato prevê. Não há garantia de prazo de contemplação nem de aprovação de crédito: quem desenha o intervalo é o seu orçamento, não uma promessa.
Para montar a primeira conta, use o simulador de consórcio imobiliário e coloque a parcela do consórcio ao lado da que você já paga, na mesma folha.
Para quem esse caminho não serve?
Não serve para quem precisa do terreno numa data certa, porque a contemplação não tem data. Também não serve para quem não consegue pagar a parcela do consórcio somada ao que já paga, nem para quem espera que a carta resolva sozinha dívida, obra e documentação do terreno.
Se o terreno é só o primeiro passo de uma obra, vale ler antes a página sobre consórcio de imóvel e comparar com outras formas de pagar. A escolha certa é a que cabe no seu orçamento no pior intervalo, não no melhor.
Leve o contrato e a conta para uma conversa
Se quiser conferir um contrato, uma proposta de cota contemplada ou montar a conta da sobreposição de parcelas, a Arruda Capital pode olhar o material com você, com a conta à vista e sem prazo inventado. Fale com a Arruda Capital ou chame no WhatsApp da Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.