
· Financiamento e crédito imobiliário
Tabela Price ou SAC: 6 erros na sua planilha
Antes de decidir entre tabela Price ou SAC, confira 6 erros comuns da planilha de financiamento e valide a conta. Fale com a Arruda Capital.
Na hora de entender a tabela Price ou SAC, a conta quase sempre sai de uma planilha feita em casa, e um erro pequeno de taxa, prazo ou saldo muda o resultado inteiro. Na Price a parcela é fixa e, no começo, a maior parte dela paga juros; no SAC a amortização é constante e a parcela cai mês a mês. Esta lista traz seis erros comuns nessa conta e o teste que mostra se ela está certa.
Quem já financia não escolhe mais a tabela: ela está no contrato. A planilha serve para outra coisa: ver quanto do saldo devedor cai de verdade, testar uma amortização extra e comparar com alternativas, como o consórcio. Para isso a conta precisa estar certa, e o receio de errar é comum. Use a lista como um roteiro de conferência, do erro mais simples ao mais decisivo.
1. Usar uma taxa que não é a do contrato
A taxa de juros do contrato consta no documento e na simulação do banco, e entra na planilha na mesma periodicidade do prazo: prazo em meses pede taxa ao mês. Converter ou dividir a taxa de cabeça, sem conferir, é uma das origens mais comuns de parcela que não bate.
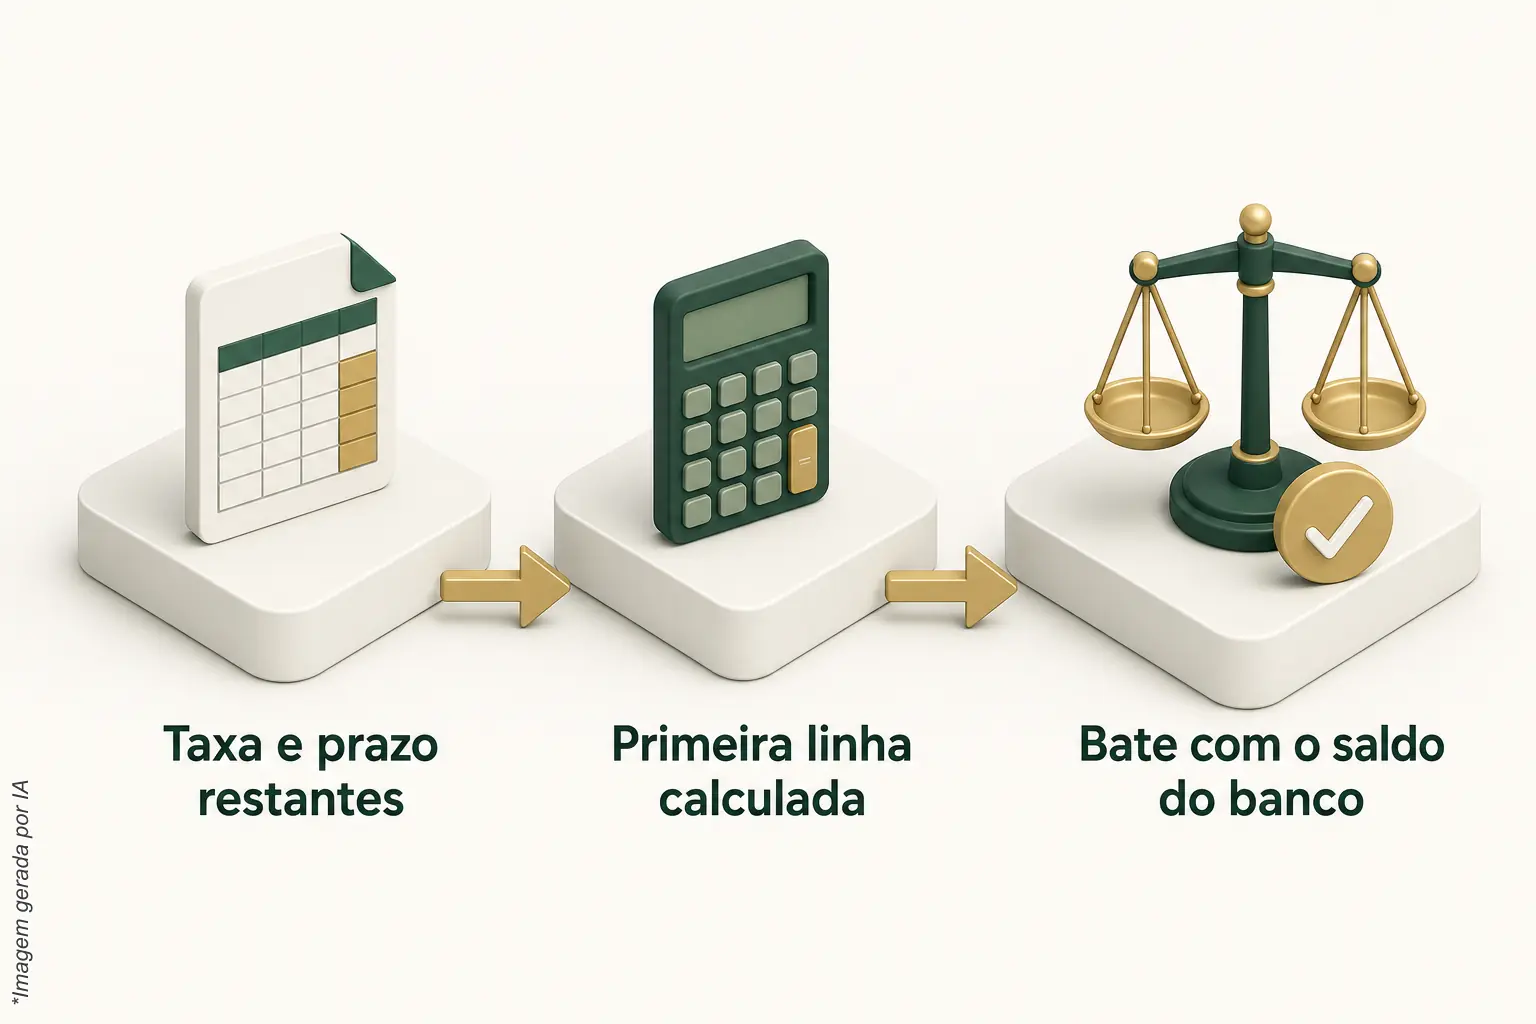
O teste é simples: com o saldo, a taxa e o prazo restantes, a primeira linha calculada deve ficar próxima da parcela atual, descontados os acessórios do item seguinte. Se a diferença é grande, o erro está na taxa ou no prazo, e não no método.
2. Esquecer o que não é juro nem amortização
A parcela cobrada costuma trazer, além de juros e amortização, seguros e tarifas previstos no contrato. Se você compara o valor do boleto com a parcela calculada, a diferença pode ser exatamente isso, e não um defeito da planilha.
Separe as colunas: juros, amortização e acessórios. O custo efetivo total (CET) reúne esses custos; confira no documento do banco quais deles se aplicam ao seu caso.
3. Misturar prazo original com prazo restante
Exemplo hipotético, só para mostrar a conta: saldo devedor de R$ 120.000 e 240 meses restantes no SAC. A amortização mensal é R$ 120.000 ÷ 240 = R$ 500. Se a planilha usar o prazo original de 360 meses com o saldo atual, ela calcula R$ 120.000 ÷ 360 = R$ 333,33 e subestima a amortização.
No mesmo exemplo, os juros do primeiro mês são R$ 120.000 × i, em que i é a taxa mensal do contrato. No segundo mês o saldo é R$ 119.500, então os juros caem R$ 500 × i, e a parcela cai o mesmo tanto a cada mês. Se a sua planilha não reproduz esse padrão, volte ao prazo.
4. Comparar a primeira parcela em vez do custo ao longo do prazo
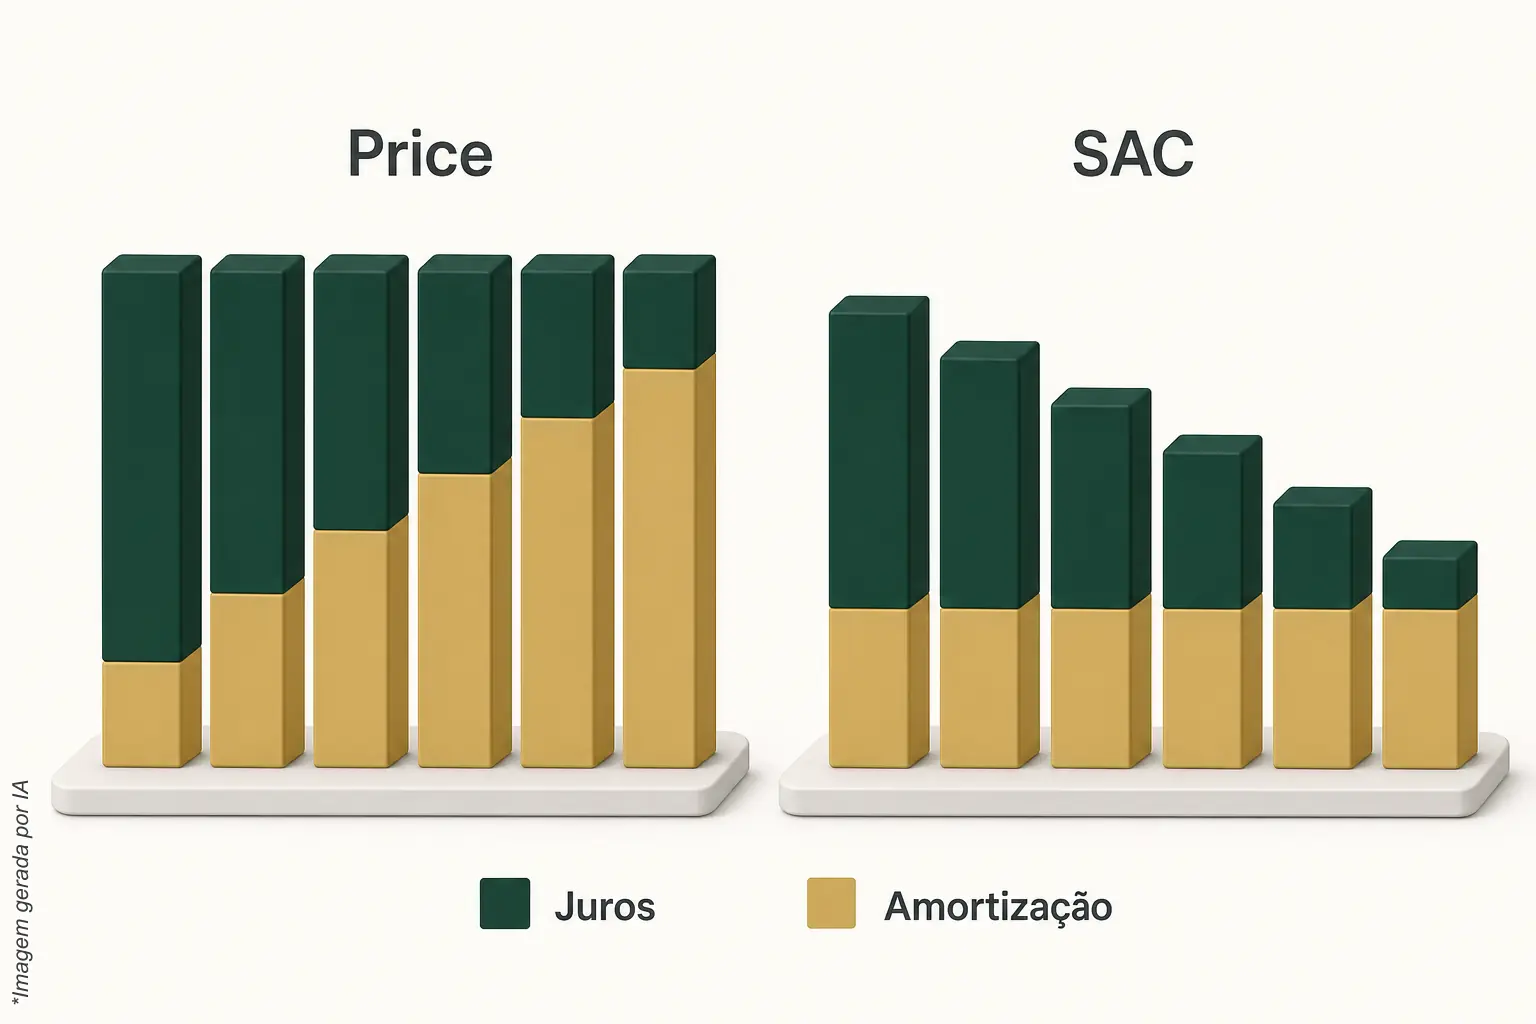
O SAC começa com parcela maior e cai; a Price começa com parcela menor e fixa. Olhar só a parcela inicial faz a Price parecer mais barata sem que ela necessariamente seja. A comparação honesta usa a soma dos juros pagos até o fim e a evolução do saldo devedor.
Na Price, como a amortização começa pequena, o saldo cai devagar nos primeiros anos. Por isso vale perguntar à planilha quanto do saldo terá caído daqui a 12, 24 e 60 meses, e não apenas quanto custa a parcela de hoje.
5. Ignorar a correção do saldo devedor
Se o contrato prevê correção do saldo por um índice, uma planilha com o saldo "congelado" mostra um saldo futuro menor que o real. Confira no contrato qual é o índice e a periodicidade, e registre isso como premissa da planilha, em uma célula separada, em vez de embutir um número que você não confirmou.
Essa célula também permite testar cenários: o que acontece com o saldo se o índice for maior ou menor do que você supôs. Testar um intervalo de valores é mais útil do que buscar uma resposta única.
6. Pôr o consórcio na mesma folha com a lógica do financiamento
Consórcio é autofinanciamento coletivo e não tem juros, conforme a Lei 11.795/2008. Por isso a Price e o SAC não se aplicam a ele. A prestação contém o fundo comum e a taxa de administração, podendo incluir fundo de reserva e seguro quando contratados, segundo a ABAC, e acompanha a atualização do crédito, como prevê o art. 6º da Resolução BCB 285/2023.
Na planilha, isso vira colunas próprias: fundo comum, taxa de administração e atualização do crédito. A soma das parcelas é maior que o crédito, e isso deve aparecer na conta. A contemplação ocorre por sorteio ou lance, não tem data e não há garantia de prazo; em vez de uma data fixa, monte cenários. Quem pensa em usar a carta para quitar financiamento precisa considerar que a lei permite ao contemplado quitar financiamento de sua titularidade, sujeito à anuência e às condições contratuais. Para um cálculo inicial, use o simulador.
O erro mais crítico: nunca conferir a planilha com o banco
Os seis erros têm um ponto em comum: a planilha parece certa até ser comparada com um número real. O mais crítico é não fazer essa comparação. Peça ao banco a posição do saldo devedor e, se houver, a planilha de evolução do saldo, e compare com a sua em alguns meses diferentes.
Diferença de centavos é arredondamento. Diferença maior aponta para taxa, prazo ou acessórios fora da conta, ou seja, para os itens 1 a 3. Quando a sua planilha bate com o banco, o método está validado e só então faz sentido usá-la para testar amortização extra ou comparar alternativas.
Para quem esta lista não serve
- Quem busca uma resposta pronta sobre qual tabela é melhor: isso depende do contrato, do prazo restante e do orçamento de cada caso.
- Quem quer revisão jurídica do contrato: a lista ajuda a conferir contas, não a analisar cláusulas.
- Quem precisa do imóvel já: o consórcio depende de contemplação, que não tem data.
Checklist rápido
- A taxa usada é a do contrato, na mesma periodicidade do prazo?
- Juros, amortização e acessórios estão em colunas separadas?
- O prazo usado é o restante, e não o original?
- A comparação usa o custo total e a evolução do saldo, e não só a primeira parcela?
- A correção do saldo está registrada como premissa?
- O consórcio tem colunas próprias, sem juros nem tabela de financiamento?
- A primeira linha confere com a posição do saldo informada pelo banco?
Quer conferir sua planilha com alguém?
A Arruda Capital ajuda a colocar financiamento e consórcio na mesma folha, com as premissas à vista. Fale pela página de contato ou pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.