
· Financiamento e crédito imobiliário
Amortizar financiamento com FGTS: quando pode?
Veja quando dá para amortizar financiamento com FGTS, o que muda no consórcio imobiliário e como conferir as regras. Fale com a Arruda Capital.
Dá para amortizar financiamento com FGTS, desde que o imóvel seja residencial urbano e o trabalhador se enquadre nas regras do fundo. No consórcio imobiliário, a amortização do saldo vem depois da contemplação e da compra do imóvel; antes disso, o FGTS pode entrar no lance ou no complemento da carta de crédito.
Quem tem dinheiro parado no FGTS costuma fazer a mesma pergunta: em que momento ele pode abater a dívida e o que precisa estar pronto antes? Este texto separa as etapas, mostra uma conta hipotética e lista o que conferir antes de assinar qualquer coisa.
Dá para amortizar financiamento com FGTS?
Sim, dentro das regras do fundo. O Manual de Utilização na Moradia Própria, do agente operador, lista a aquisição de imóvel residencial urbano, o pagamento de parte das prestações, a amortização e a liquidação de saldo devedor, inclusive no Sistema de Consórcios. Vale só para moradia própria.
Amortizar é pagar uma parte da dívida de uma vez, o que reduz o saldo devedor. Listar a possibilidade não dispensa o enquadramento do trabalhador e da operação nas regras do FGTS: é isso que se confere antes de o dinheiro sair, e vale perguntar ao banco ou à administradora quem faz essa conferência no seu caso.
Como fica a conta de um abatimento com FGTS?
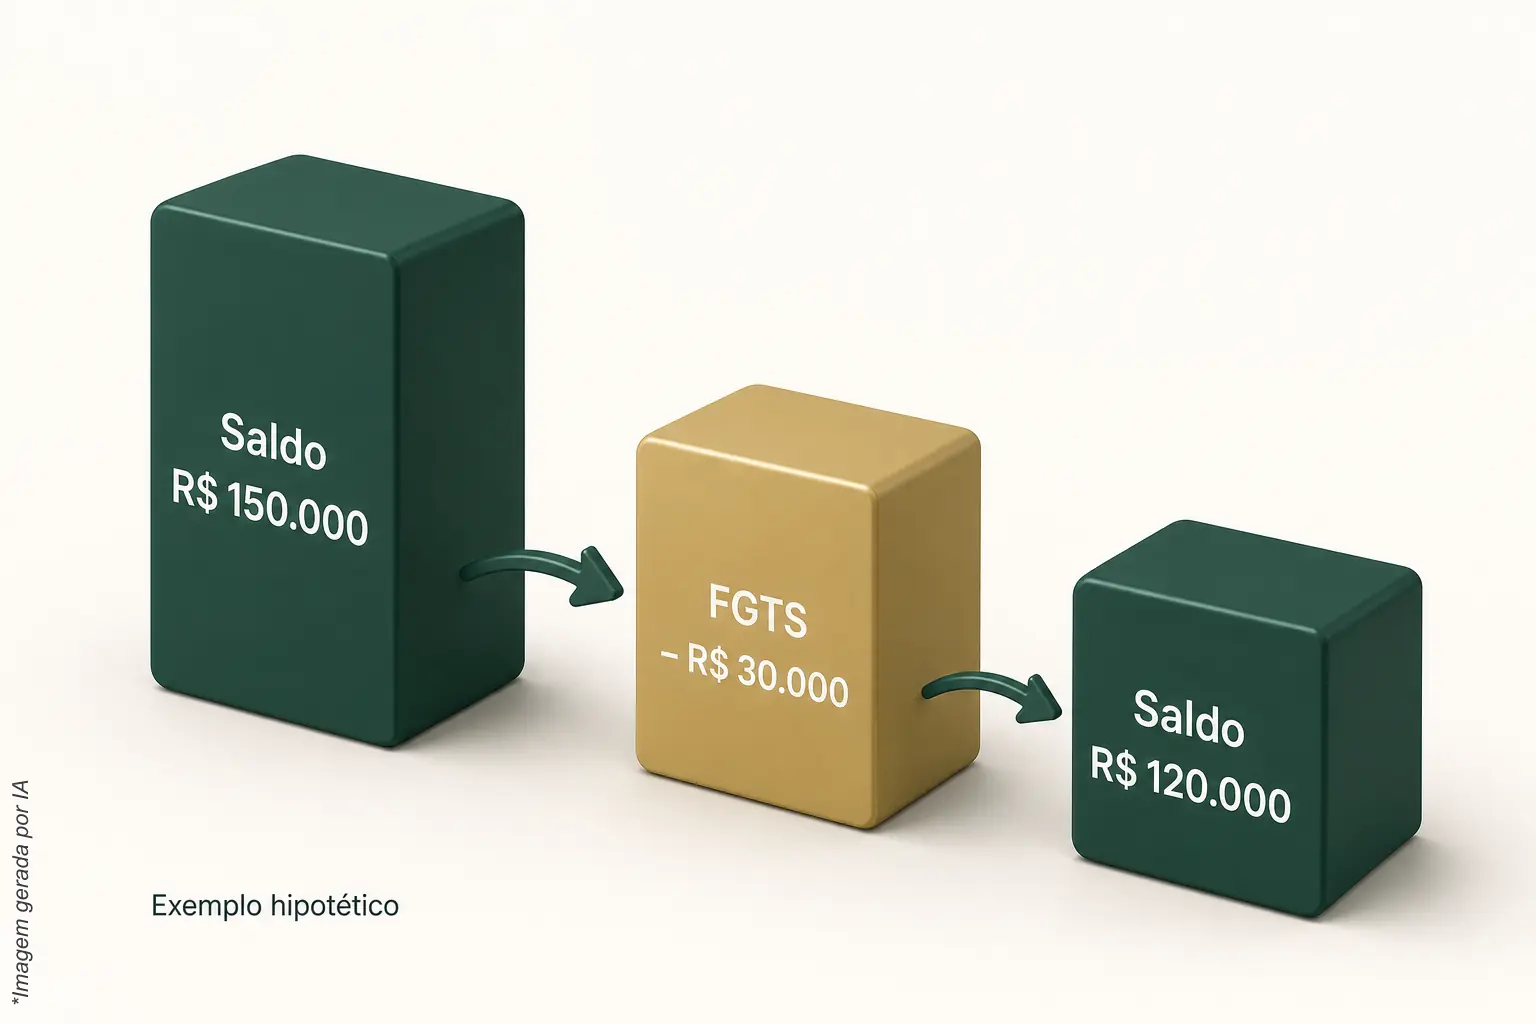
A conta é uma subtração: o valor do FGTS usado reduz o saldo devedor. Exemplo hipotético: um saldo de R$ 150.000 menos R$ 30.000 de FGTS deixa R$ 120.000, uma queda de 20%. Como esse abatimento vira parcela menor ou prazo menor depende das regras do contrato e de quem concede o crédito.
O que essa subtração não mostra é o custo da dívida que continua. Num financiamento, o juro incide sobre o saldo devedor; por isso, a conta completa pede a simulação do banco, com o custo efetivo total à vista. Já o consórcio não tem juros: é autofinanciamento coletivo, regido pela Lei 11.795/2008, e o custo está na taxa de administração, com fundo de reserva e seguro quando o contrato prevê. Para colocar os dois lados na mesma folha, use o simulador e compare com o que o banco entregar.
Quando o FGTS pode amortizar o saldo de um consórcio imobiliário?
Só com a cota contemplada e o imóvel já adquirido. Segundo a ABAC, a amortização e a liquidação de saldo com FGTS exigem essas duas condições. Antes disso, o FGTS pode entrar no lance e na complementação da carta de crédito, sempre dentro das regras do fundo e do contrato.
A contemplação acontece só por sorteio ou lance, na assembleia do grupo, e não tem data. A ABAC explica que antecipar parcelas não dá direito imediato ao crédito. Em outras palavras, pagar adiantado, com FGTS ou sem ele, não contempla. Não há garantia de prazo de contemplação nem de aprovação do crédito.
E ser contemplado não libera o dinheiro na hora: a administradora faz a análise cadastral e exige garantias antes de liberar, e em geral o próprio bem fica alienado. Nome limpo, sozinho, não garante a aprovação.
Em que ordem o FGTS entra no consórcio imobiliário?
O FGTS entra em momentos diferentes. Antes da contemplação, pode compor o lance. Depois dela, pode completar a carta de crédito na aquisição do imóvel. Só com o imóvel adquirido ele serve para amortizar ou liquidar saldo. Como cada etapa tem a sua condição, a ordem pesa e vale conferir no contrato.
- Antes da contemplação: o FGTS pode ser usado no lance, se o contrato e as regras do fundo permitirem.
- Contemplação: acontece por sorteio ou lance, sem data marcada.
- Análise e garantias: a administradora confere o cadastro e exige as garantias do contrato antes de liberar o crédito.
- Compra do imóvel: o FGTS pode complementar a carta de crédito.
- Imóvel adquirido: aqui, e só aqui, entram a amortização e a liquidação do saldo com FGTS.
Se o crédito for para construir, e não para comprar um imóvel pronto, pergunte por escrito à administradora e ao agente operador do FGTS como a operação é enquadrada e como o crédito é liberado, de uma vez ou em etapas. Veja também a página sobre consórcio para construção.
Dá para quitar um financiamento com a carta de consórcio?
Pode, em condições previstas. A Lei 11.795/2008 permite ao contemplado quitar totalmente financiamento de sua titularidade. A quitação depende da anuência e das condições contratuais, e a lei não autoriza o pagamento irrestrito de qualquer dívida. A rota existe, mas pede conferência do contrato antes de contar com ela.
Usar o FGTS nessa quitação é outra camada de regra: o manual do fundo e a administradora definem o que vale em cada caso. Para o passo a passo da quitação em si, veja a página sobre quitar financiamento.
Para quem amortizar com FGTS não serve?
Não serve para quem ainda não tem financiamento nem imóvel adquirido, porque não há saldo para abater; para quem busca imóvel que não seja residencial urbano; e para quem espera que o FGTS adiante a contemplação. O fundo só vale para moradia própria, dentro das regras dele.
- Quem ainda não comprou: o FGTS pode ajudar no lance ou no complemento da carta, mas a amortização espera o imóvel adquirido.
- Quem quer contemplar mais rápido: o FGTS não muda a regra do sorteio ou do lance.
- Quem não se enquadra nas regras do fundo: sem o enquadramento do trabalhador e da operação, a conta com FGTS não fecha.
- Quem precisa do dinheiro com data certa: contemplação não tem data, e a liberação depende de análise e garantias.
Como conferir antes de usar o FGTS?
Confira por escrito quatro pontos: se o imóvel e o trabalhador se enquadram, em que momento o contrato aceita o fundo, como a administradora libera o crédito e que garantias ela exige. Fazer a conta sobre o saldo real evita descobrir uma exigência no meio do caminho.
- Peça o saldo atualizado. Do financiamento, ao banco; da cota, à administradora.
- Leia a parte de moradia própria do manual do FGTS e confirme o enquadramento.
- Pergunte como o crédito é liberado: de uma vez ou em etapas, e quais documentos a administradora pede a cada liberação.
- Pergunte quais garantias serão exigidas. Segundo a ABAC, a administradora exige garantias para disponibilizar o crédito, proporcionais ao saldo devedor, e as complementares precisam estar previstas no contrato.
- Simule os dois caminhos na mesma folha: financiamento com o abatimento do FGTS e consórcio de imóvel com a taxa do grupo.
Próximo passo: conferir o seu caso
A Arruda Capital ajuda a montar essa conta sem prometer prazo: você leva o saldo, o contrato e as dúvidas, e a conversa parte daí. Fale com a Arruda Capital ou chame pelo WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.