
· Financiamento e crédito imobiliário
Alienação de imóvel: garantia legítima ou golpe?
Alienação de imóvel no consórcio é garantia prevista em lei. Veja como separar exigência legítima de golpe e fale com a Arruda Capital antes de assinar.
A alienação de imóvel pedida para liberar a carta de consórcio é uma garantia prevista em lei, não um golpe: o imóvel fica registrado como garantia em favor do credor até a dívida acabar, e a posse continua com você. Golpe é outra coisa: pedir transferência para o nome de alguém, pagamento por fora ou promessa de contemplação em troca de uma assinatura.
Em obra, a surpresa que custa caro é a exigência que aparece no meio do caminho. Este texto separa a exigência legítima do sinal de golpe, mostra o que a lei diz sobre a garantia e lista o que conferir, e o que perguntar sobre cada liberação, antes de assinar qualquer coisa.
Alienação de imóvel no consórcio é golpe?
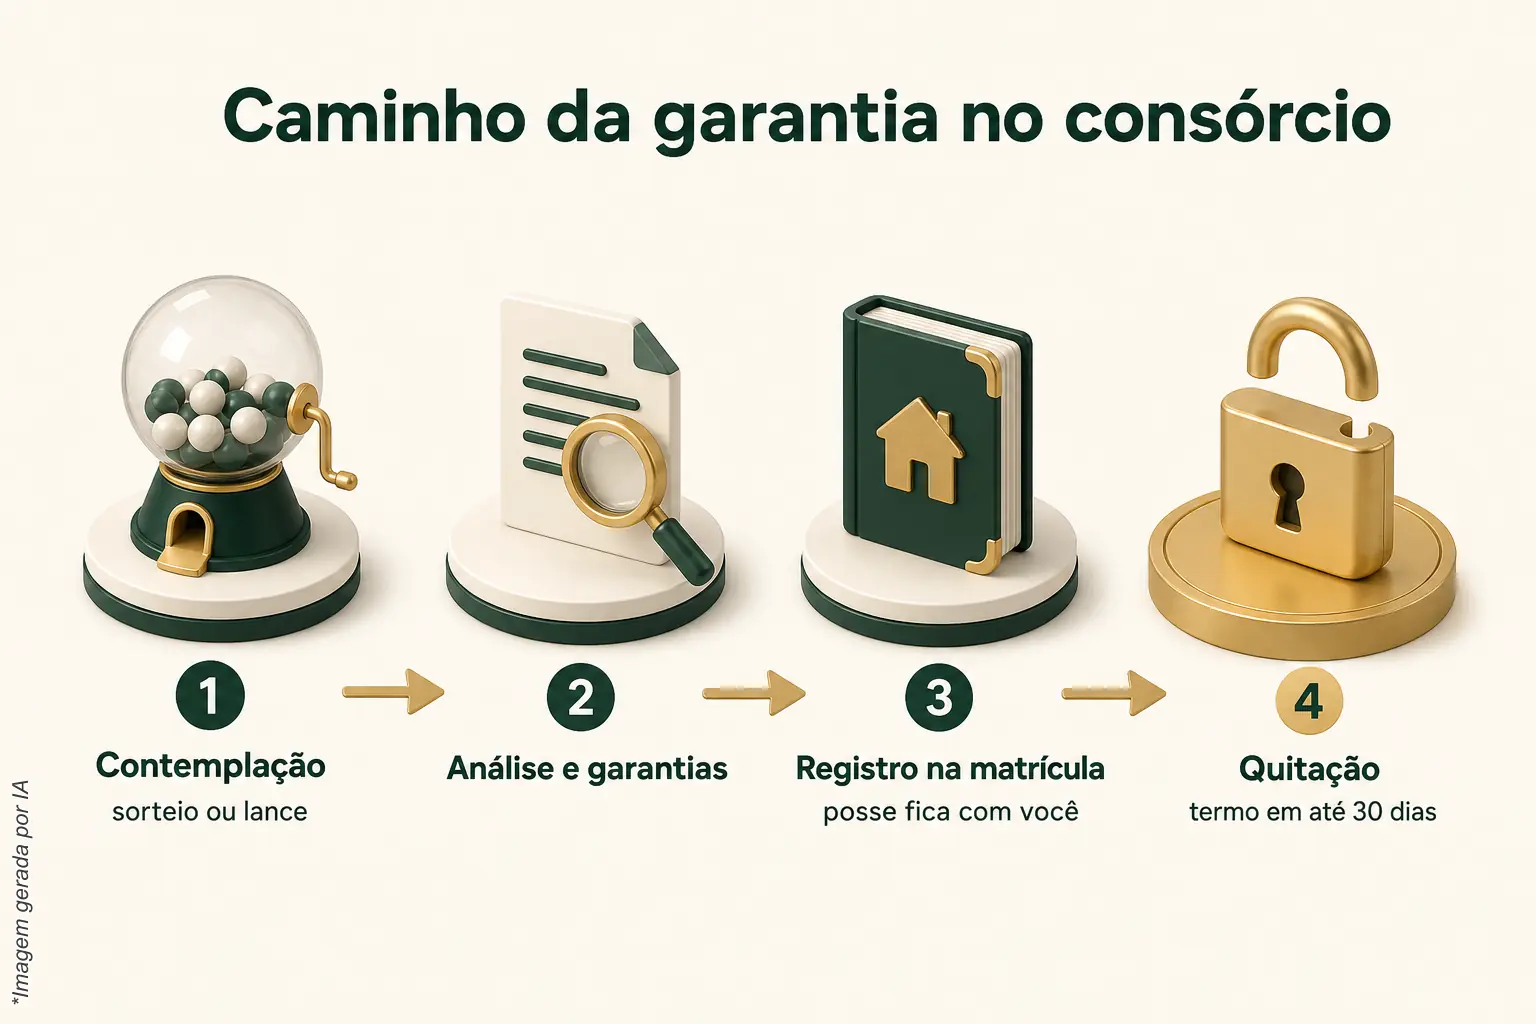
Não. Quando a administradora pede a alienação fiduciária do imóvel para liberar o crédito contemplado, a operação segue a Lei 9.514/1997: o imóvel vira garantia registrada na matrícula, o devedor fica com a posse direta e, paga a dívida, a propriedade fiduciária se resolve. O sinal de golpe é a garantia pedida por quem não é o credor do contrato.
A exigência não é invenção de uma administradora específica. A ABAC explica que a administradora exige garantias para disponibilizar o crédito contemplado e proteger o grupo contra inadimplência, e que pode haver garantias complementares previstas no contrato e proporcionais ao saldo devedor. A lógica é simples: o consórcio é um autofinanciamento coletivo, como define a Lei 11.795/2008, e o dinheiro da carta sai do fundo comum, formado pelas parcelas de todo o grupo. Quem recebe o crédito antes de terminar de pagar deixa uma garantia para os outros participantes.
Em geral, o próprio bem fica alienado. A mesma garantia costuma aparecer no financiamento imobiliário; o que muda entre os dois caminhos é o custo e o momento em que o crédito sai, não a existência da alienação.
Por que a alienação de imóvel gera tanta desconfiança?
Porque mistura três medos reais: assinar um documento que fala em transferir a propriedade, ouvir falar de leilão quando a dívida não é paga e saber de golpes com cotas de consórcio falsas. A palavra assusta, mas o que decide se a operação é segura é quem está do outro lado e o que fica registrado.
"Vou passar o imóvel para o nome da administradora?"
Alienar, no dia a dia, soa como vender. Na alienação fiduciária, a Lei 9.514/1997 diz que o fiduciante transfere ao credor a propriedade resolúvel do imóvel como garantia (art. 22). Resolúvel quer dizer que ela tem fim: paga a dívida, a propriedade fiduciária se resolve e o credor fornece o termo de quitação em até 30 dias (art. 25). Enquanto isso, o fiduciante fica com a posse direta (art. 23).
"E se eu atrasar, perco tudo?"
O risco existe e precisa ser dito sem rodeio. Pela mesma lei, vencida e não paga a dívida e constituído o devedor em mora, a propriedade se consolida em nome do credor (art. 26), que promove leilão público do imóvel (art. 27). É o outro lado de qualquer crédito com alienação fiduciária de imóvel, no consórcio e no financiamento. Por isso a pergunta certa não é só "a garantia é legal?", mas também "a parcela cabe até o fim, mesmo com a obra correndo?".
"Já ouvi falar de golpe com consórcio"
Existem golpes com cotas contempladas falsas e com promessas de contemplação rápida. Eles não dependem da alienação para acontecer, mas podem usar a palavra "garantia" para parecer sérios. É aí que a conferência faz diferença.
Como diferenciar a alienação de imóvel legítima de um golpe?
Olhe para três coisas: quem recebe a garantia, quando ela é pedida e por onde passa o dinheiro. Na operação legítima, a garantia vai para o credor do contrato, é pedida depois da contemplação para liberar o crédito e fica registrada no Registro de Imóveis. No golpe, alguma dessas três peças está fora do lugar.
| Ponto | Operação legítima | Sinal de golpe |
|---|---|---|
| Quem recebe a garantia | A administradora da sua cota, nomeada no contrato como credora | Uma pessoa física, um "parceiro" ou uma empresa que não aparece no contrato da cota |
| Quando é pedida | Depois da contemplação, como condição para liberar o crédito | Antes de qualquer contemplação, para "garantir" o sorteio ou "reservar" a carta |
| Onde fica registrada | Na matrícula, no Registro de Imóveis | Contrato de gaveta, procuração ampla ou recibo no lugar do registro |
| Posse do imóvel | Continua com quem deu a garantia | Pedido para entregar a chave ou desocupar |
| Dinheiro | Só para a administradora, pelos canais do contrato, e para o cartório | Pix para conta de terceiro para "liberar" a carta ou "baixar" a garantia |
| Promessa | Nenhuma data de contemplação: só sorteio ou lance | "Contemplação garantida" em troca de pagamento ou assinatura |
A linha da promessa é a mais fácil de testar. Contemplação só acontece por sorteio ou lance, nas assembleias do grupo, e não tem data. A ABAC lembra que nem antecipar todas as parcelas dá direito imediato ao crédito. Quem vende contemplação certa está vendendo o que não existe.
Quais sinais de confiança conferir antes de assinar a alienação?
Cinco conferências resolvem a maior parte das dúvidas: a administradora está autorizada pelo Banco Central, o contrato nomeia quem é a credora, a garantia pedida está prevista no contrato, a cota existe e foi contemplada de verdade e todo pagamento vai para a administradora ou para o cartório. Cada uma se confere por documento.
- Administradora autorizada. Confira o nome na lista de administradoras autorizadas. A ABAC recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao que foi prometido.
- Credora nomeada. O instrumento de alienação fiduciária diz quem é o credor. Tem de ser a administradora com quem você tem a cota, e não um intermediário.
- Garantia prevista no contrato. Se pedirem um segundo imóvel, um avalista ou outra garantia complementar, peça a cláusula que prevê isso. Garantia que não está no contrato não deveria aparecer na hora da liberação.
- Cota real. Se a carta for comprada já contemplada, confirme direto com a administradora a titularidade, a contemplação, o crédito, o saldo e as garantias antes de pagar. O passo a passo está em verificar cota contemplada. A transferência da cota depende de anuência prévia da administradora, que avalia quem compra e pode recusar.
- Dinheiro no canal certo. Pagamento vai para a administradora, pelos meios do contrato, e para o cartório. Pedido de depósito em conta de terceiro, com urgência, é motivo para parar.
Na construção, o que pode travar cada liberação?
Depende do contrato, e é isso que precisa estar por escrito antes de contratar. Na carta para construir, a administradora analisa cadastro e garantias antes de liberar, e o contrato pode prever liberação de uma vez ou por etapa, com vistoria. Peça a lista do que cada liberação exige antes de abrir a fundação.
Nome limpo não garante aprovação, e a análise acontece depois da contemplação, não antes. Por isso, as perguntas abaixo valem mais do que qualquer simulação bonita. Leve-as à administradora e peça as respostas por escrito:
- Qual imóvel entra como garantia: o terreno, a construção ou os dois? Vai haver garantia complementar?
- Que documentos do terreno e da obra a análise pede antes da primeira liberação? A matrícula precisa estar em nome de quem contratou a cota?
- O crédito sai de uma vez ou por etapa? Se for por etapa, quantas são e o que a vistoria confere em cada uma: fundação, alvenaria, laje, cobertura, acabamento?
- Quem faz a vistoria, como ela é pedida e quanto tempo costuma levar entre a medição e o dinheiro na conta?
- O que acontece se a vistoria encontrar a etapa abaixo do previsto no cronograma?
- A comprovação da etapa pede nota fiscal de material ou de mão de obra?
- O dinheiro da etapa sai antes ou depois de ela ser executada? Se for depois, quanto dinheiro próprio a obra precisa para seguir até a liberação seguinte?
Com as respostas em mãos, o cronograma físico-financeiro se monta em cima das regras da liberação, e não ao contrário. Assim, a exigência aparece na conversa antes da fundação, e não com a obra parada esperando liberação. Os detalhes do caminho estão em consórcio para construção.
Para quem a carta com alienação de imóvel não serve
- Para quem não aceita deixar o imóvel como garantia até a última parcela.
- Para quem precisa do crédito numa data certa: contemplação não tem data, e o lance também não assegura vitória.
- Para quem não tem folga para manter a parcela durante toda a obra. A inadimplência pode levar à consolidação da propriedade e ao leilão.
- Para quem planeja vender o imóvel no meio do caminho sem combinar antes: pela Lei 9.514/1997, o fiduciante só transmite seus direitos sobre o imóvel com anuência expressa do credor.
- Para quem espera pagar no total o mesmo valor do crédito. No consórcio não há juros, mas há taxa de administração, e fundo de reserva e seguro quando o contrato prevê; a soma das parcelas fica maior que o crédito.
Converse com a Arruda Capital antes de assinar
Se a ideia é construir ou comprar com carta de crédito e você quer entender o que a garantia vai exigir em cada etapa antes de escolher o grupo, fale com a Arruda Capital. Sem promessa de prazo de contemplação nem de aprovação de crédito: a conversa é para você chegar à administradora com as perguntas certas. Se preferir começar pelos números, use o simulador.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.