
· Financiamento e crédito imobiliário
Amortização de financiamento: guia de leitura
Passo a passo para ler a amortização de financiamento na simulação do banco e comparar com o consórcio. Tire dúvidas com a Arruda Capital.
Amortização de financiamento é a parte de cada parcela que de fato diminui o que você deve ao banco. O restante da parcela vai para juros, seguros e tarifas. Por isso, a primeira coisa a ler numa simulação não é o valor da parcela, e sim quanto dela abate o saldo devedor mês a mês. Este guia mostra como fazer essa leitura em casa, em seis passos, e como colocar o resultado lado a lado com o consórcio imobiliário.
Ele foi pensado para quem ainda paga aluguel, quer sair dele e prefere que a escolha seja feita por todos que vão dividir a conta da casa, com os números na mesa, e não por quem insiste mais no assunto. Se a dúvida maior é entre os dois caminhos, comparar a amortização de financiamento com a forma como o consórcio forma o crédito é um bom ponto de partida.
Para que serve este guia
Ao final, você vai saber localizar a coluna de amortização na simulação do banco, calcular quanto o saldo devedor cai no primeiro ano, testar o que uma amortização extra faz com o prazo ou com a parcela e fazer a mesma pergunta ao consórcio. O guia não diz qual caminho é o certo para você: ele organiza a leitura para que a decisão seja tomada com a conta à vista.
O que separar antes de começar
- A simulação completa do financiamento, com a evolução das parcelas e do saldo devedor mês a mês, e não só a primeira parcela.
- O custo total que o banco informa na simulação, com juros, seguros e tarifas.
- O valor do aluguel que você paga hoje e o orçamento da casa.
- O extrato do FGTS, se pretende usá-lo.
- Uma simulação de consórcio para o mesmo valor de imóvel, feita no simulador.
- Uma hora sem interrupção com quem vai dividir a parcela, para os dois lerem juntos.
Como ler a amortização de financiamento passo a passo
Passo 1: ache a coluna de amortização, não a da parcela
A tabela de evolução costuma trazer, em cada mês, a parcela, os juros, a amortização, os encargos e o saldo devedor. Marque a coluna de amortização: ela é o que sai do saldo. A parcela é a soma de amortização, juros e encargos. No sistema SAC, a amortização é igual todo mês e a parcela vai caindo. Na tabela Price, a parcela começa estável e a amortização começa pequena e cresce com o tempo.
Passo 2: some quanto o saldo devedor cai no primeiro ano
Exemplo hipotético: um financiamento de R$ 300.000 em 360 meses pelo SAC. A amortização mensal é R$ 300.000 ÷ 360 = R$ 833,33. Em 12 meses, o saldo cai R$ 833,33 × 12 = R$ 10.000 e termina o ano em R$ 290.000. Tudo o que você pagou acima desses R$ 10.000 no ano foi juros (calculados pela taxa do contrato), seguros e tarifas. Anote os dois números: quanto saiu do saldo e quanto foi custo.
Passo 3: compare o total pago com o valor financiado
Procure na simulação a soma de todas as parcelas até o fim do prazo. Subtraia o valor financiado. A diferença é o custo do financiamento no cenário que o banco simulou. Escreva esse número em destaque: ele vai servir de régua quando você olhar o consórcio.
Passo 4: teste uma amortização extra nas duas opções
Quando você antecipa um valor, em geral o contrato deixa escolher entre reduzir o prazo ou reduzir a parcela. Continuando o exemplo hipotético: depois de 12 meses, o saldo é R$ 290.000 e faltam 348 parcelas. Um aporte extra de R$ 10.000 leva o saldo a R$ 280.000.
- Reduzir o prazo: mantendo a amortização de R$ 833,33, faltam R$ 280.000 ÷ 833,33 = 336 parcelas, ou seja, 12 a menos.
- Reduzir a parcela: mantendo as 348 parcelas, a nova amortização é R$ 280.000 ÷ 348 = R$ 804,60, R$ 28,73 a menos por mês só na amortização; os juros também caem, porque passam a incidir sobre um saldo menor.
O Manual de Utilização na Moradia Própria do FGTS prevê o uso do fundo para amortização e liquidação de saldo devedor de imóvel residencial urbano, dentro das regras do fundo. Confira no seu contrato como a amortização extraordinária é feita.
Passo 5: faça a mesma pergunta ao consórcio
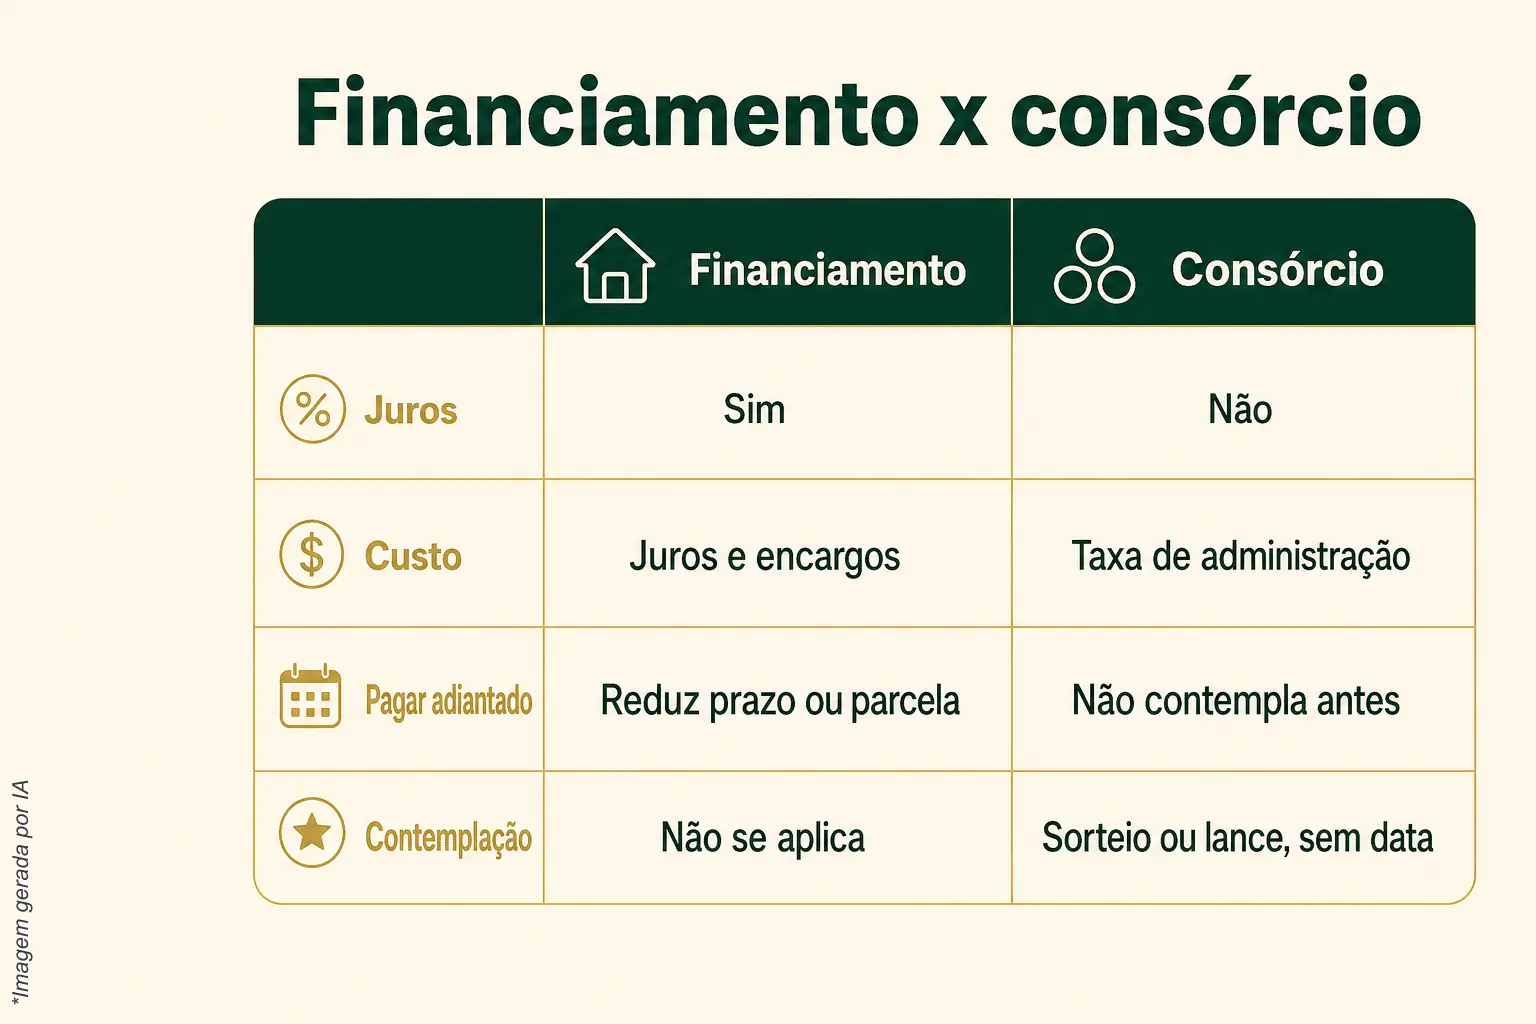
No consórcio não há juros. Segundo a ABAC, a prestação tem o fundo comum e a taxa de administração, e pode incluir fundo de reserva e seguro quando contratados. O fundo comum é a parte que forma o crédito do grupo; a taxa de administração é o custo (veja a taxa de administração). Por isso a soma das parcelas é maior que a carta de crédito. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice do contrato, como prevê a Resolução BCB 285.
A diferença que mais pesa é o tempo: a contemplação acontece só por sorteio ou lance, nas assembleias, e não tem data. A ABAC explica que antecipar todas as parcelas não dá direito imediato ao crédito. Enquanto não há contemplação, o aluguel continua. Faça a conta do seu caso: com um aluguel hipotético de R$ 2.000, cada ano de espera custa R$ 2.000 × 12 = R$ 24.000 em aluguel. Esse número entra na folha, ao lado do custo do financiamento.
Passo 6: ponha tudo numa folha só e leiam juntos
Monte duas colunas, financiamento e consórcio, com as mesmas linhas: quanto sai do saldo ou vai para o crédito no primeiro ano, custo total (juros e encargos de um lado, taxa de administração e demais itens do outro), quando o imóvel chega, quanto de aluguel corre até lá e o que acontece se a renda da casa apertar. Leiam a folha juntos, linha por linha, antes de qualquer conversa sobre preferência. Quando a conversa parte da mesma folha, ninguém precisa convencer ninguém.
Erros comuns em cada etapa
- Olhar só a primeira parcela e não a evolução do saldo devedor.
- Confundir saldo devedor com o total que ainda será pago: o total inclui os juros futuros.
- Escolher entre reduzir prazo ou parcela sem simular as duas opções.
- Comparar consórcio e financiamento só pelo valor da parcela, esquecendo que a contemplação não tem data.
- Achar que pagar adiantado no consórcio faz ser contemplado antes.
- Contar o lance embutido como dinheiro a mais: conforme o Sicredi, ele usa parte do próprio crédito e reduz o valor disponível para comprar o imóvel.
- Planejar FGTS em consórcio que não seja de imóvel residencial urbano.
- Decidir sozinho e tentar convencer a casa depois.
Depois de concluir: o que fazer com a sua folha
Guarde a folha e refaça a conta sempre que a simulação mudar. A ABAC recomenda definir objetivo, capacidade de pagamento e tempo de espera, comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. A lista de administradoras autorizadas ajuda nessa etapa. Lembre que ser contemplado não libera o crédito na hora: a administradora faz análise cadastral e exige garantias antes de liberar.
Se você já tem um financiamento em curso, a Lei 11.795/2008 permite ao contemplado quitar totalmente financiamento de sua titularidade, conforme a anuência e as condições do contrato. A página sobre como quitar financiamento detalha esse caminho.
Para quem este caminho não serve
- Para quem precisa do imóvel agora e não tem como esperar uma contemplação sem data.
- Para quem não consegue pagar a parcela do consórcio e o aluguel ao mesmo tempo sem desmontar o orçamento.
- Para quem não tem nenhuma reserva para imprevistos durante a espera.
- Para quem ainda não conversou em casa sobre o assunto: a folha ajuda a conversa, mas não substitui o acordo.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.