
· Consórcio na prática
Consórcio de caminhonete: 6 pontos a conferir
Veja 6 pontos para conferir no consórcio de caminhonete: parcela, taxa, atualização, contemplação e garantias. Fale com a Arruda Capital e tire dúvidas.
Quem pensa em consórcio de caminhonete precisa saber o que olhar no contrato antes de assinar, para a parcela não virar problema no meio do caminho. A resposta curta: confira seis pontos, que são a carta de crédito, a parcela no mês mais apertado, a taxa de administração, a atualização do crédito, a contemplação, que não tem data, e a análise com garantias.
A lista não compara administradora nem grupo, porque cada contrato tem as suas regras. Ela serve para você chegar à conversa com as perguntas prontas. O consórcio é autofinanciamento coletivo, conforme a Lei 11.795/2008, e não tem juros: o custo está na taxa de administração e nos demais itens que o contrato prever. Não há promessa de prazo, porque contemplação não tem data.
1. Que carta de crédito cobre a caminhonete que você quer?
A carta precisa cobrir o preço do veículo que você pretende comprar, e esse preço muda com o tempo. Como crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice do contrato, a carta acompanha esse preço e a parcela sobe com ela. Confira o valor da carta e o bem previsto no contrato.
Pergunte também se o contrato aceita o tipo de veículo de que você precisa, por exemplo cabine simples ou dupla, tração, novo ou seminovo. Essa regra é do grupo e da administradora, e não vale a resposta de balcão: peça por escrito. A página sobre consórcio de carros explica como a carta funciona para veículos.
2. A parcela cabe no mês mais apertado do ano?
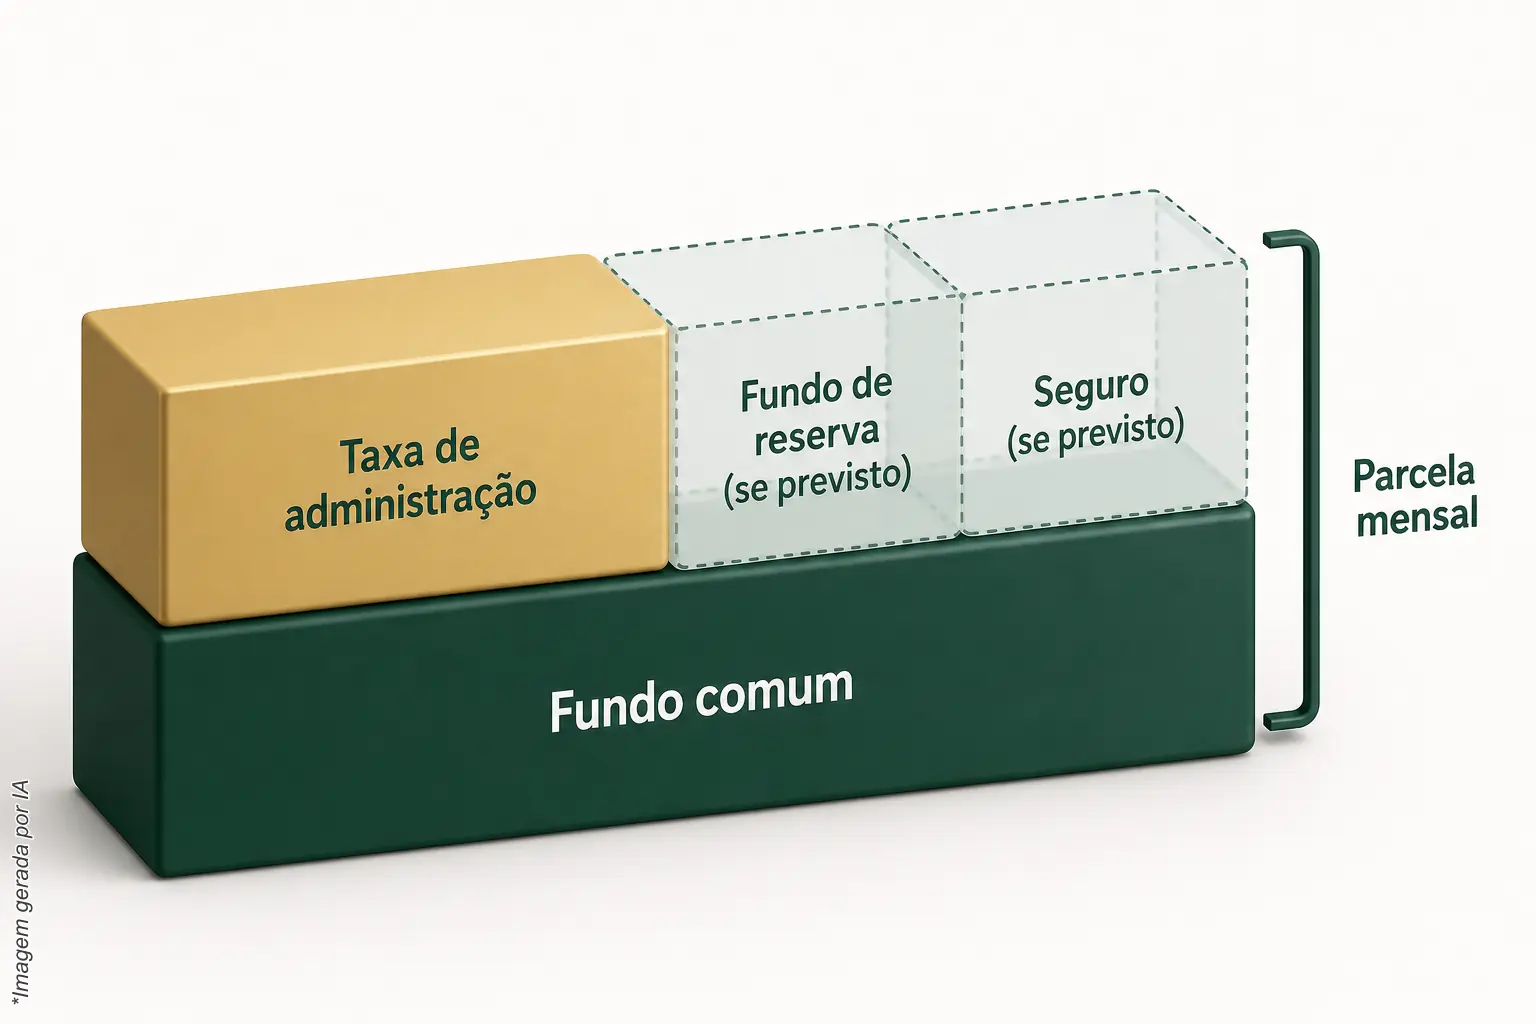
A parcela reúne fundo comum e taxa de administração e pode ter fundo de reserva e seguro quando o contrato prevê, segundo a ABAC (o que é pago). Some tudo e compare com o mês de menor caixa do ano, não com a média. O calendário de cobrança é o do contrato: peça por escrito.
Um exemplo hipotético, só para mostrar a conta: uma carta de R$ 180.000 em 90 meses. O fundo comum sozinho, sem contar a atualização, dá R$ 180.000 ÷ 90 = R$ 2.000 por mês. A taxa do grupo entra por cima desse valor, e o fundo de reserva e o seguro também, se o contrato os tiver. Por isso a soma das parcelas é maior que o crédito. O teste é simples: esse total cabe no mês de menor caixa, depois das despesas fixas da operação? Se não cabe, a carta é grande demais ou o prazo é curto demais, e o ajuste se faz antes de assinar.
3. Quanto custam a taxa de administração, o fundo de reserva e o seguro?
O consórcio não tem juros. O custo está na taxa de administração e, quando o contrato prevê, no fundo de reserva e no seguro. Esses valores variam entre administradoras e grupos, por isso não existe percentual único: o número certo está no contrato ou na simulação, e deve ser pedido por escrito.
A ABAC (passo a passo) recomenda comparar administradoras autorizadas e conferir se o contrato corresponde ao prometido. A página sobre taxa de administração do consórcio explica o tema por inteiro, e a lista de administradoras de consórcio ajuda a checar quem é autorizada.
4. Como a parcela é atualizada com o tempo?
Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice e pela periodicidade previstos no contrato, conforme a Resolução BCB 285/2023. Se o preço da caminhonete sobe, a carta sobe e a parcela acompanha. Pergunte qual índice vale, a cada quanto tempo ocorre o reajuste e a que preço ele se refere.
A Resolução BCB 362/2023 trata da diferença de prestação quando o preço muda entre a emissão da cobrança e a assembleia: ela deve ser cobrada ou compensada até a segunda prestação seguinte à verificação. Vale perguntar à administradora como isso aparece no boleto.
5. O que muda se a contemplação não vier quando você precisa?
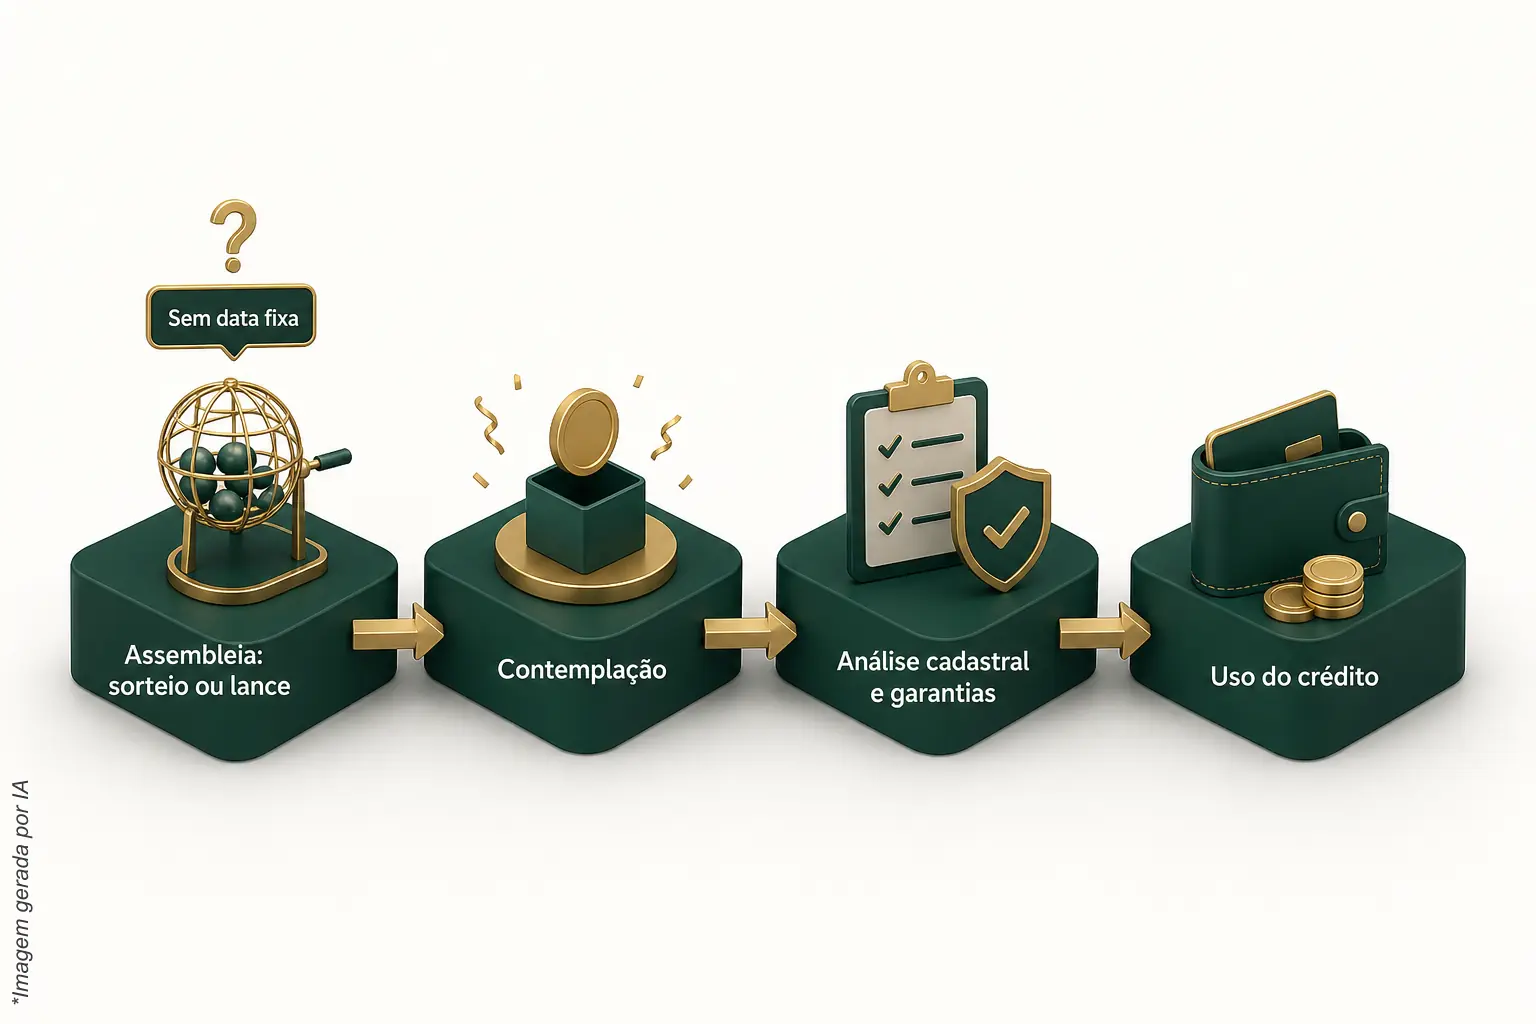
Ela fica para depois, sem data marcada: a contemplação só ocorre por sorteio ou lance nas assembleias e não tem data. Pagar parcelas adiantado não contempla, como explica a ABAC (quitar não garante contemplação). O consórcio não serve como plano para ter a caminhonete numa data certa.
O lance embutido usa parte da própria carta para disputar a contemplação, e esse valor é descontado dela, o que reduz o montante disponível para comprar o veículo, segundo a Sicredi (lance embutido). Percentuais e aceitação dependem da administradora e do contrato, e o lance não assegura a contemplação. Veja os tipos na página sobre lance em consórcio e a explicação do índice de contemplação. Se o veículo precisa estar disponível numa data fixa, esse risco de espera entra na conta.
6. O que acontece depois de contemplar a cota?
Ser contemplado não libera o crédito na hora. A administradora faz análise cadastral e exige garantias antes de liberar, e em geral o próprio veículo fica alienado. Nome limpo não garante aprovação. Pergunte antes de assinar quais garantias o contrato pede e como o crédito é usado na compra.
A ABAC descreve, no passo a passo da contratação, as assembleias, os sorteios, os lances e a exigência de garantias para usar o crédito. Leia o contrato inteiro antes da contemplação, não depois: é nele que está escrito o que a administradora aceita como garantia.
Qual é o ponto mais crítico da lista?
É a contemplação sem data, o item 5, porque ela afeta todos os outros planos. A parcela, a taxa e a atualização você confere no contrato antes de assinar; o momento da contemplação, não. Quem entra contando com a caminhonete numa data certa assume um risco que o consórcio não resolve.
O segundo ponto é a conta da parcela. É fácil olhar só o fundo comum, que é a carta dividida pelo prazo, e esquecer taxa, fundo de reserva, seguro e atualização. Quando você soma tudo e compara com o mês de menor caixa, a decisão sai da intuição e vai para a planilha.
Checklist rápido antes de assinar
- A carta cobre o preço da caminhonete e o contrato aceita o tipo de veículo que você precisa?
- A soma da parcela, com fundo comum, taxa, fundo de reserva e seguro, cabe no mês de menor caixa?
- Taxa de administração, fundo de reserva e seguro estão escritos no contrato, com os valores do grupo?
- Você sabe qual índice atualiza o crédito e a parcela, e a cada quanto tempo?
- Você aceita que a contemplação não tem data e que pagar adiantado não contempla?
- Você sabe quais garantias a administradora exige e como funciona a análise cadastral?
- A administradora é autorizada e o contrato corresponde ao que foi apresentado?
Para quem o consórcio de caminhonete não serve?
Não serve para quem precisa do veículo numa data certa, porque contemplação não tem data. Também não serve para quem não consegue manter a parcela até o fim do prazo, nem para quem busca aplicação: consórcio é ferramenta de alavancagem patrimonial, não investimento. Nesses casos, compare outras saídas antes de decidir.
Se você já comparou financiamento e outras formas de pagar o veículo, use a mesma régua aqui: custo total, calendário de pagamento e o que acontece se a data de que você precisa não coincidir com a contemplação. A página consórcio ou financiamento ajuda nessa comparação.
Leve estas perguntas para a conversa
A conta que importa é a sua: carta, prazo, taxa do grupo, fundo de reserva, seguro e índice, lado a lado. Use o simulador ou fale com a Arruda Capital para montar essa comparação com os números do contrato. Se preferir, chame no WhatsApp.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.