
· Financiamento e crédito imobiliário
Credora fiduciária: passo a passo para conferir
Veja como achar a credora fiduciária na matrícula, o que ela analisa no financiamento e no consórcio e como se preparar. Fale com a Arruda Capital.
A credora fiduciária é quem fica com a propriedade do imóvel como garantia até a dívida acabar: no financiamento, em geral o banco; na carta de consórcio contemplada, em geral a administradora. Você mora no imóvel, mas ele só fica livre de vez quando a dívida termina. Saber quem ocupa esse papel, o que ele confere e o que ele pode fazer tira a análise de crédito do escuro. Este guia mostra como conferir isso na matrícula e na simulação, antes de escolher o caminho.
Para que serve este guia
Ao final, você vai saber ler na matrícula se um imóvel já tem credora fiduciária, identificar quem seria a sua credora no financiamento e na carta de consórcio, organizar o que a análise costuma conferir e seguir o roteiro da quitação. Não é um guia para garantir aprovação: nenhuma preparação garante. É para que a análise deixe de parecer um julgamento.
Muita gente evita simular de novo depois de ouvir um "não". Vale separar as coisas: a análise de crédito é a credora conferindo a garantia que ela vai segurar por anos, não uma sentença sobre quem você é. Entender o que ela olha ajuda a decidir, com calma, se e quando voltar a simular.
O que é credora fiduciária?
Credora fiduciária é quem recebe a propriedade resolúvel do imóvel como garantia de uma dívida, na alienação fiduciária da Lei 9.514/1997. Quem deve, o fiduciante, fica com a posse direta e mora no imóvel. Paga a dívida, a propriedade da credora se resolve e, com o cancelamento averbado na matrícula, o imóvel fica livre.
A garantia se constitui com o registro do contrato no Registro de Imóveis (art. 23 da lei). Por isso a matrícula é o lugar certo para conferir quem é a credora e se a dívida ainda existe.
Pré-requisitos: o que separar antes de começar
- O endereço completo e, se tiver, o número da matrícula do imóvel que você está olhando.
- A certidão de matrícula atualizada, pedida no Registro de Imóveis da região do imóvel.
- Os comprovantes de renda de quem vai entrar na compra.
- Uma conta honesta de quanto cabe por mês sem esvaziar a reserva de emergência.
- Uma simulação de financiamento e uma no simulador de consórcio, para o mesmo valor de imóvel.
Como conferir a credora fiduciária: passo a passo
Passo 1: peça a certidão de matrícula atualizada
Peça a certidão ao Registro de Imóveis onde o imóvel está matriculado. É ela, e não o anúncio nem a palavra de quem vende, que mostra quem é o dono e que ônus pesam sobre o imóvel. Certidão antiga pode não mostrar um registro recente.
Passo 2: procure o registro de alienação fiduciária
Leia os atos da matrícula em ordem. Um registro de alienação fiduciária traz o nome da credora fiduciária e a dívida que o imóvel garante. Se depois dele não houver uma averbação de cancelamento, o imóvel ainda garante a dívida de alguém. Nesse caso, a compra em geral passa pela quitação dessa dívida, com a credora participando do negócio (é o interveniente quitante, explicado no dicionário do consórcio).
Passo 3: identifique quem será a sua credora em cada caminho
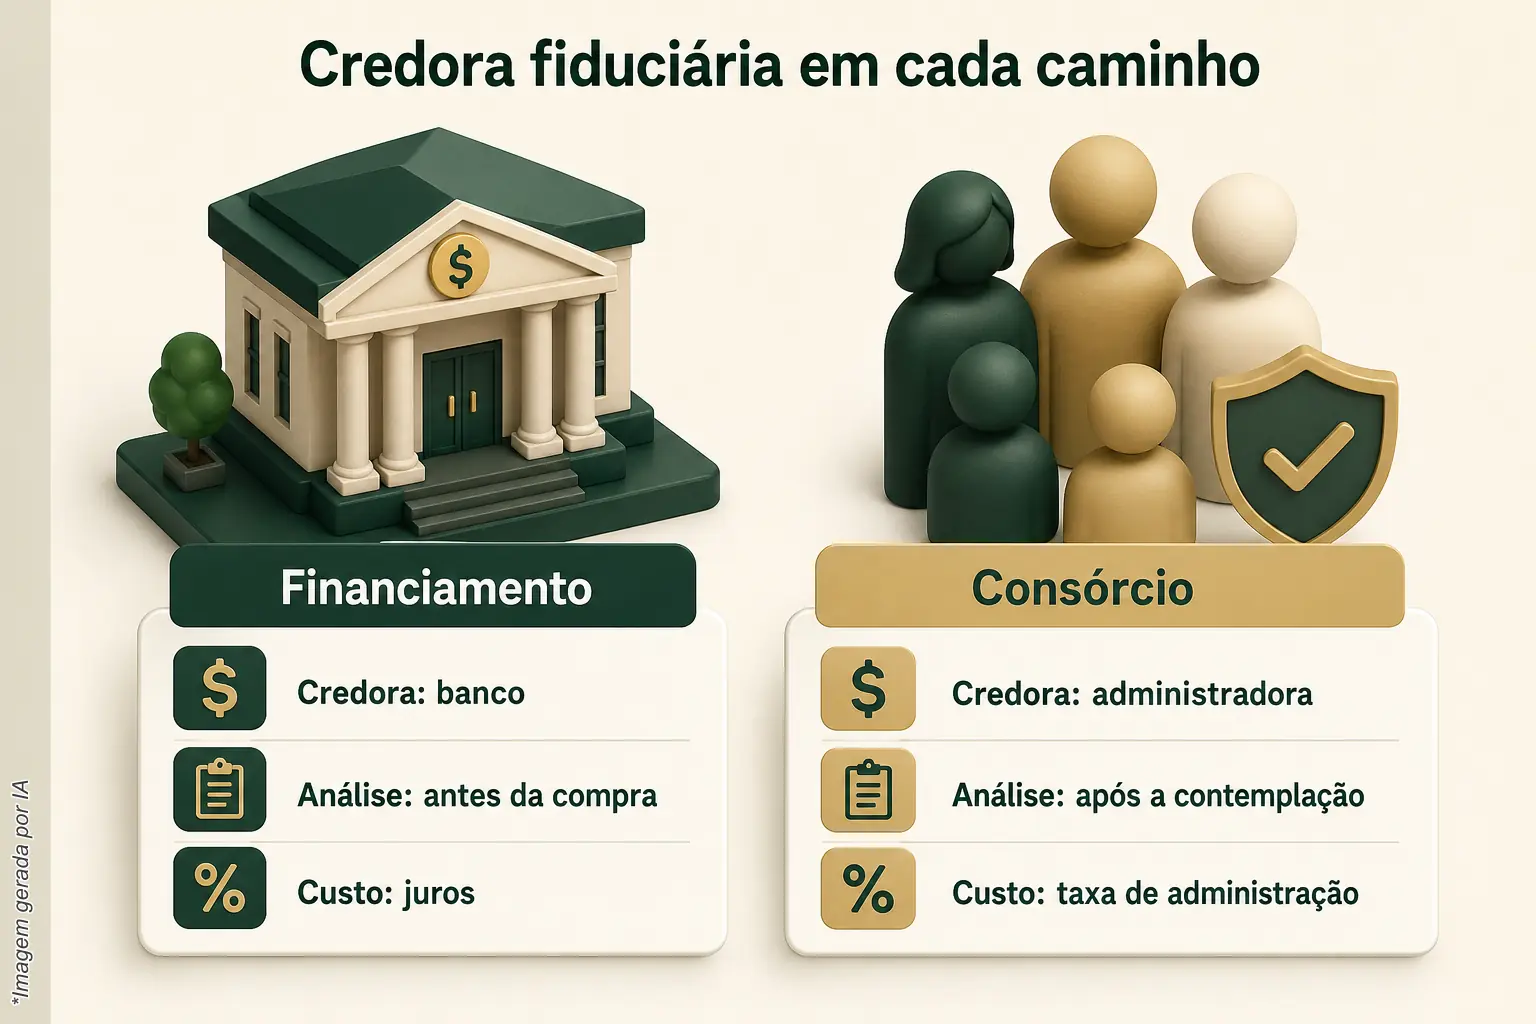
No financiamento, a credora fiduciária costuma ser o banco que empresta o dinheiro. Na carta de consórcio contemplada, quem exige a garantia é a administradora, para proteger o grupo contra inadimplência, como explica a ABAC sobre garantias. Em geral, o imóvel comprado fica alienado à administradora até o saldo da cota ser pago.
Ou seja: os dois caminhos têm garantia, e o consórcio não escapa dela. A diferença está no custo. O financiamento cobra juros. Pela Lei 11.795/2008, o consórcio é autofinanciamento coletivo. Ele não tem juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê. Por isso a soma das parcelas do consórcio também fica acima do crédito.
Passo 4: entenda o que a análise confere
A credora confere duas coisas: se o imóvel serve de garantia (documentação em ordem, matrícula sem pendência) e se a renda comporta a parcela. No financiamento, isso acontece antes da compra. No consórcio, acontece depois da contemplação, antes de liberar o crédito, e nome limpo não garante aprovação. A ABAC também explica que o contrato pode prever garantias complementares, proporcionais ao saldo devedor.
Uma recusa diz respeito àquela análise, naquela instituição, naquele momento. Ela não mede o seu esforço nem decide se você "pode" ter um imóvel. O que ajuda é chegar à próxima análise sabendo o que será conferido e com os papéis em ordem.
Passo 5: monte a mesma folha para os dois caminhos
Ponha lado a lado: valor do imóvel, entrada ou lance, parcela, custo (juros de um lado, taxa de administração do grupo do outro), quando a análise acontece e quem será a credora. No consórcio, acrescente a linha que mais pesa para quem paga aluguel: a contemplação vem por sorteio ou lance, nas assembleias, e não tem data. Pagar adiantado não contempla.
Exemplo hipotético: aluguel de R$ 2.000 e parcela de consórcio de R$ 1.500. Até a contemplação, saem R$ 2.000 + R$ 1.500 = R$ 3.500 por mês. Se essa soma aperta a reserva, a comparação precisa mostrar isso antes da escolha. Para ver como o lance entra nessa conta, leia sobre lance em consórcio.
Passo 6: leia o que muda depois de assinar
Com a alienação registrada, a posse direta é sua: você mora, usa e cuida do imóvel. Mas, pela Lei 9.514/1997, só transmite seus direitos sobre ele com anuência expressa da credora (art. 29). E, se a dívida vence e não é paga e o devedor é constituído em mora, a propriedade se consolida em nome da credora (art. 26), que promove leilão público do imóvel (art. 27). Na carta de consórcio com o imóvel alienado à administradora, a lógica da garantia é a mesma: a parcela em dia é o que mantém o imóvel com você.
Passo 7: guarde o roteiro da quitação
Paga a dívida, a propriedade fiduciária se resolve e a credora fornece o termo de quitação em até 30 dias (art. 25, § 1º, da Lei 9.514/1997). Com o termo em mãos, leve-o ao Registro de Imóveis para averbar o cancelamento na matrícula; sem isso, a matrícula continua mostrando a garantia.
Se você já tem um financiamento, a Lei 11.795/2008 permite ao contemplado quitar totalmente um financiamento de sua titularidade, conforme o contrato e com anuência da administradora. Aí a credora muda: o banco entrega o termo de quitação e, em geral, o imóvel passa a garantir o saldo da cota. Veja como funciona em quitar financiamento.
Erros comuns em cada etapa
- Passo 1: confiar no anúncio ou numa certidão antiga em vez da matrícula atualizada.
- Passo 2: ler só o registro da alienação e não ver se há cancelamento averbado depois.
- Passo 3: achar que o consórcio dispensa garantia ou que não tem custo além do crédito.
- Passo 4: tratar uma recusa como veredito definitivo e parar de comparar.
- Passo 5: comparar só a parcela, sem pôr o aluguel na conta até a contemplação, ou contar com uma data de contemplação que não existe.
- Passo 6: combinar a venda ou a transferência do imóvel sem a anuência da credora.
- Passo 7: quitar a dívida e esquecer de averbar o cancelamento na matrícula.
Depois de concluir
Com a matrícula lida, a credora identificada e a folha dos dois caminhos pronta, sente com quem divide as contas da casa e decida juntos qual risco cabe melhor: os juros e a análise antes da compra, no financiamento, ou a espera sem data e a análise depois da contemplação, no consórcio. Para aprofundar a comparação, leia consórcio ou financiamento e refaça a simulação com o valor que você conferiu.
Para quem este caminho não serve
- Para quem precisa do imóvel agora e não consegue pagar aluguel e parcela ao mesmo tempo por um prazo que ninguém sabe dizer.
- Para quem procura um jeito de comprar sem dar o imóvel em garantia: financiamento e consórcio exigem garantia.
- Para quem vê o consórcio como investimento: ele é ferramenta de compra planejada, não aplicação.
- Para quem ainda não tem uma conta de quanto cabe por mês sem mexer na reserva.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.