
· Financiamento e crédito imobiliário
Interveniente quitante: banco ou consórcio?
Imóvel ainda financiado pelo vendedor? Compare o interveniente quitante no financiamento e na carta de consórcio. Fale com a Arruda Capital.
Interveniente quitante é o banco que ainda tem o imóvel como garantia do financiamento do vendedor e que participa da venda para receber o saldo devedor e liberar essa garantia. Ele aparece tanto quando você compra com financiamento bancário quanto quando compra com uma carta de consórcio contemplada. O que muda entre os dois caminhos é quem paga esse banco, quando a compra pode ser fechada e quanto ela custa no total.
Se você encontrou o imóvel certo e descobriu que ele ainda está financiado, a venda não está travada: ela só tem uma parte a mais. Abaixo, comparamos a compra com interveniente quitante pelo financiamento e pelo consórcio de imóvel, critério por critério, para você decidir com a conta na frente, e não no escuro.
O que é interveniente quitante na compra de imóvel?
É o credor do vendedor, em geral um banco, que assina a operação de compra e venda como participante. Ele recebe diretamente o saldo devedor do financiamento antigo, dá a quitação e libera a alienação fiduciária que pesava sobre o imóvel. Assim, o comprador recebe um imóvel livre dessa dívida, e o vendedor fica com a diferença.
Isso acontece porque, na alienação fiduciária, o banco do vendedor tem a propriedade resolúvel do imóvel até a dívida ser paga, e o vendedor só transmite seus direitos com anuência expressa desse credor, como prevê a Lei 9.514/1997. Paga a dívida, a mesma lei manda o credor fornecer o termo de quitação em até 30 dias. Se quiser revisar outros termos dessa negociação, o dicionário do consórcio ajuda.
Opção 1: financiamento bancário com interveniente quitante
O seu banco aprova o crédito, avalia o imóvel e libera o valor financiado. Desse valor, a parte que corresponde ao saldo devedor vai para o banco do vendedor, e o restante vai para o vendedor. O imóvel passa a ficar alienado ao seu banco, e você paga parcelas com juros durante o prazo do contrato.
Opção 2: carta de consórcio com interveniente quitante
Depois que a sua cota é contemplada por sorteio ou lance e a administradora aprova o cadastro e a garantia, ela libera a carta de crédito. A lógica do pagamento é parecida: a parte do saldo devedor vai para o banco do vendedor e o restante, para o vendedor. Em geral, o imóvel passa a ficar alienado à administradora até o fim do plano. Nem toda administradora conduz essa operação do mesmo jeito; confirme antes de negociar.
Quem paga o banco do vendedor e como o dinheiro chega?
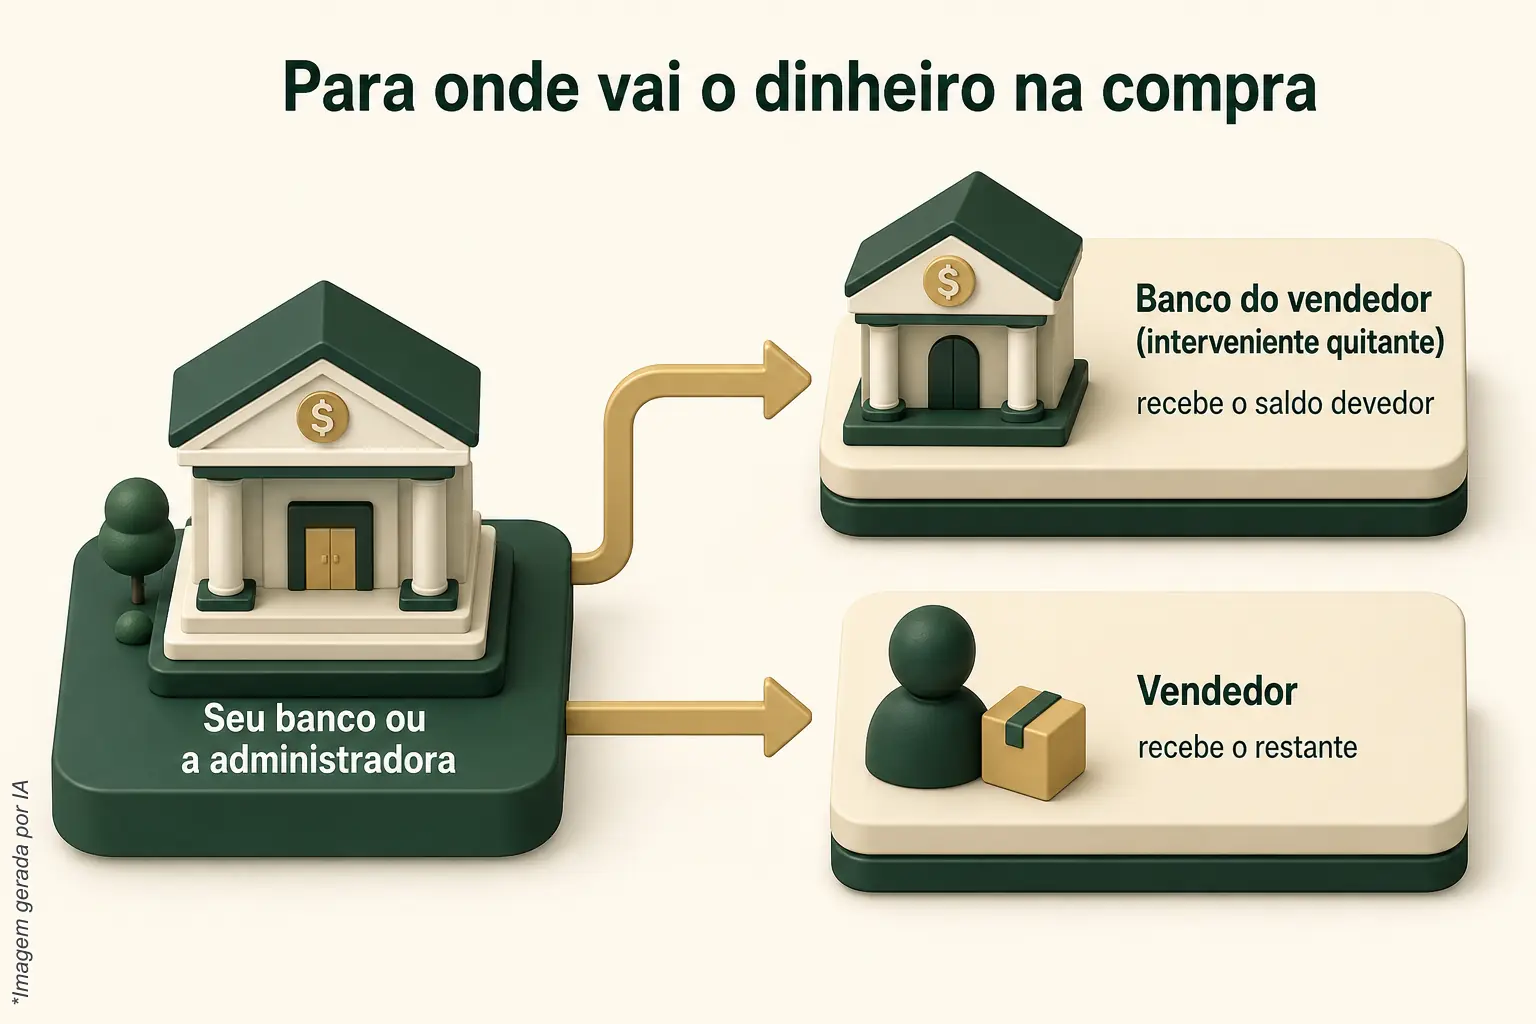
Nos dois caminhos, quem paga o banco do vendedor é quem libera o crédito: o seu banco, no financiamento, ou a administradora, no consórcio. Você não entrega o dinheiro na mão do vendedor para ele quitar depois. O pagamento sai direto para o interveniente quitante, o que reduz o risco de a dívida antiga continuar presa ao imóvel.
Veja um exemplo hipotético, com números redondos. Imóvel de R$ 400.000, com saldo devedor de R$ 120.000 no banco do vendedor:
- No financiamento: o banco financia uma parte do valor e você entra com o restante como entrada. Do valor financiado, R$ 120.000 vão para o banco do vendedor; o que sobra do financiamento, mais a sua entrada, completa os R$ 280.000 que o vendedor recebe (400.000 − 120.000 = 280.000).
- No consórcio: com uma carta de R$ 360.000, a administradora paga R$ 120.000 ao banco do vendedor e R$ 240.000 ao vendedor. Os R$ 40.000 que faltam você completa com recursos próprios (120.000 + 240.000 + 40.000 = 400.000). Em imóvel residencial urbano, o FGTS pode completar a carta, dentro das regras do fundo.
Um cuidado: se você usar lance embutido para ser contemplado, parte da própria carta vai para o lance, e o valor disponível para a compra diminui. Esse detalhe muda a conta do complemento; vale entender o lance em consórcio antes de montar a proposta.
Quando dá para fechar a compra com interveniente quitante?
No financiamento, a compra pode ser fechada assim que o banco aprova o crédito, avalia o imóvel e a documentação fica pronta. No consórcio, só depois da contemplação, que acontece por sorteio ou lance nas assembleias e não tem data marcada, e ainda depois da análise de cadastro e da garantia pela administradora.
Na prática, isso define o tipo de compra que cada caminho atende. O financiamento serve para quem já escolheu um imóvel específico e precisa fechar agora. O consórcio serve para quem está se planejando: você forma o crédito pagando as parcelas e, quando for contemplado, procura o imóvel, que pode estar financiado ou não. Esperar a contemplação para comprar aquele apartamento que você viu hoje não é um plano seguro, porque o vendedor não vai esperar uma data que ninguém sabe qual é.
Contemplado, a liberação também não é imediata. Segundo a ABAC, a administradora exige garantias para disponibilizar o crédito e pode pedir garantias complementares previstas no contrato. Com interveniente quitante, entra mais um documento na lista: a declaração do banco do vendedor com o saldo devedor atualizado.
Quanto custa comprar imóvel financiado pelo vendedor?
O interveniente quitante não muda o preço do imóvel: o saldo devedor sai do valor que o vendedor recebe. O que muda é o custo do seu crédito. No financiamento, você paga juros sobre o valor financiado. No consórcio, não há juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê.
A ABAC explica que a prestação do consórcio tem fundo comum e taxa de administração, podendo incluir fundo de reserva e seguro, e que as parcelas acompanham a atualização do crédito. Por isso, a soma das parcelas é maior que a carta. Para comparar com o financiamento de forma justa, ponha os dois totais lado a lado no simulador, usando a taxa do grupo que você está avaliando, e não um percentual genérico. Se quiser entender esse custo em detalhe, veja como funciona a taxa de administração.
Há ainda custos que existem nos dois caminhos, porque são da compra e não do crédito: imposto de transmissão, escritura ou contrato com força de escritura e registro no cartório de imóveis. Separe esse valor antes de fechar o negócio.
Interveniente quitante no financiamento x no consórcio: tabela-resumo
| Critério | Financiamento bancário | Carta de consórcio |
|---|---|---|
| Quem paga o banco do vendedor | O seu banco, direto ao interveniente quitante | A administradora, direto ao interveniente quitante |
| Quando a compra pode ser fechada | Depois da aprovação do crédito e da avaliação | Depois da contemplação (sem data) e da análise de cadastro e garantia |
| Custo do crédito | Juros sobre o valor financiado | Taxa de administração, mais fundo de reserva e seguro se o contrato prever |
| Garantia do imóvel comprado | Alienação fiduciária ao seu banco | Em geral, alienação fiduciária à administradora |
| Entrada ou complemento | Entrada com recursos próprios ou FGTS, conforme as regras | Complemento da carta com recursos próprios ou FGTS, conforme as regras |
| Melhor para | Quem precisa fechar um imóvel específico agora | Quem planeja a compra e aceita esperar a contemplação |
Qual escolher: financiamento ou consórcio com interveniente quitante?
Depende de quando você precisa comprar. Se o imóvel já foi escolhido e o vendedor quer fechar agora, o financiamento é o caminho que permite isso. Se você está se organizando para comprar e não tem uma data fixa, o consórcio forma o crédito sem juros, e o interveniente quitante resolve a dívida do vendedor quando chegar a hora.
Quando o financiamento faz mais sentido
Quando há um imóvel específico em negociação, a entrada já está guardada e a renda comporta a parcela com juros. Nesse cenário, esperar uma contemplação sem data pode significar perder o imóvel.
Quando o consórcio faz mais sentido
Quando a simulação do financiamento esbarrou na falta de entrada, quando a renda fica fora das faixas dos programas habitacionais e quando faz sentido trocar o prazo de espera por um crédito sem juros. Enquanto paga, você pode pesquisar imóveis com calma, inclusive os que ainda estão financiados pelo vendedor. Quem já tem um financiamento no próprio nome também pode, depois de contemplado, usar a carta para quitar o financiamento, como permite a Lei 11.795/2008, observadas a anuência e as condições do contrato.
Para quem o consórcio não serve nessa compra
Não serve para quem precisa se mudar para o imóvel próprio em data certa, porque a contemplação não tem data. Também não serve para quem não consegue manter a parcela por anos sem apertar o orçamento, nem para quem conta com a liberação automática do crédito: a análise de cadastro e de garantia vem depois da contemplação, e a aprovação não é garantida.
Fale com a Arruda Capital antes de negociar o imóvel
Comprar um imóvel com interveniente quitante envolve três partes, documentos de dois credores e prazos que precisam conversar entre si. A Arruda Capital ajuda você a comparar os dois caminhos com os seus números e a entender o que a administradora vai pedir antes de assinar qualquer proposta. Fale com a Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.