
· Financiamento e crédito imobiliário
Lei 9.514/97: 7 pontos antes de assinar
Lei 9.514/97 sem juridiquês: 7 pontos da alienação fiduciária para entender antes de financiar ou usar a carta de consórcio. Fale com a Arruda Capital.
A Lei 9.514/97 é a lei da alienação fiduciária de imóveis, a garantia que costuma aparecer nos contratos de financiamento imobiliário e também no consórcio de imóvel. Na prática, ela explica por que você mora no imóvel, paga as parcelas, mas só tem a propriedade plena depois de quitar. Esta lista reúne os sete pontos que mais pesam no dia a dia de quem assina, escritos sem juridiquês e sem frase de anúncio.
Não é preciso decorar artigo de lei para assinar bem. É preciso saber o que muda na sua rotina: o que você pode fazer com o imóvel, o que acontece se a renda apertar e como a garantia aparece nos dois caminhos quando se compara consórcio e financiamento à luz da Lei 9.514/97.
Os 7 pontos da Lei 9.514/97 para entender antes de assinar
1. O imóvel fica em garantia até a última parcela
Na alienação fiduciária, quem empresta fica com a propriedade do imóvel como garantia, e você fica com a posse: mora, reforma dentro do que o contrato permite e usa o imóvel como seu. A propriedade plena só passa para o seu nome quando a dívida termina.
Isso não é um detalhe de cartório: é o que define o que você pode e o que não pode fazer com o imóvel enquanto paga.
2. Vender ou transferir antes de quitar depende do credor
Enquanto houver saldo, o imóvel não é só seu para negociar. Uma venda antes da quitação passa pelo credor, que precisa concordar ou ser pago com o dinheiro da venda. Quem pensa em trocar de imóvel em poucos anos deve perguntar, antes de assinar, como esse caminho funciona no contrato.
3. Quitar é o que libera a garantia
Pagar a última parcela não basta para o imóvel aparecer livre na matrícula. Depois da quitação, o credor fornece o documento de quitação e você leva ao cartório de registro de imóveis para cancelar a alienação. Guarde esse passo na lista e não deixe para depois.
4. Atraso prolongado pode levar à retomada do imóvel
Como o imóvel é a garantia, a falta de pagamento por um período prolongado permite ao credor seguir o procedimento previsto em lei e no contrato para retomar o imóvel e levá-lo a leilão. Os detalhes desse procedimento estão no contrato e na lei; o ponto que importa para quem vai assinar é simples: a parcela precisa caber no orçamento com folga, e não no limite.
5. No consórcio de imóvel, o imóvel também fica em garantia
Consórcio não tem juros, mas não escapa da garantia. A ABAC explica que a administradora exige garantias para disponibilizar o crédito contemplado e proteger o grupo contra inadimplência. Em geral, o próprio imóvel comprado com a carta fica alienado à administradora até o fim das parcelas. Quem procura o consórcio para “fugir” da alienação fiduciária vai encontrar a mesma lógica, com outro credor.
6. A administradora pode pedir garantia complementar
Segundo a mesma ABAC, o contrato pode admitir garantias complementares, proporcionais ao saldo devedor. E ser contemplado não libera o crédito na hora: a administradora faz análise cadastral antes. A ABAC também descreve a exigência de garantias como etapa para usar o crédito. Nome limpo não garante aprovação.
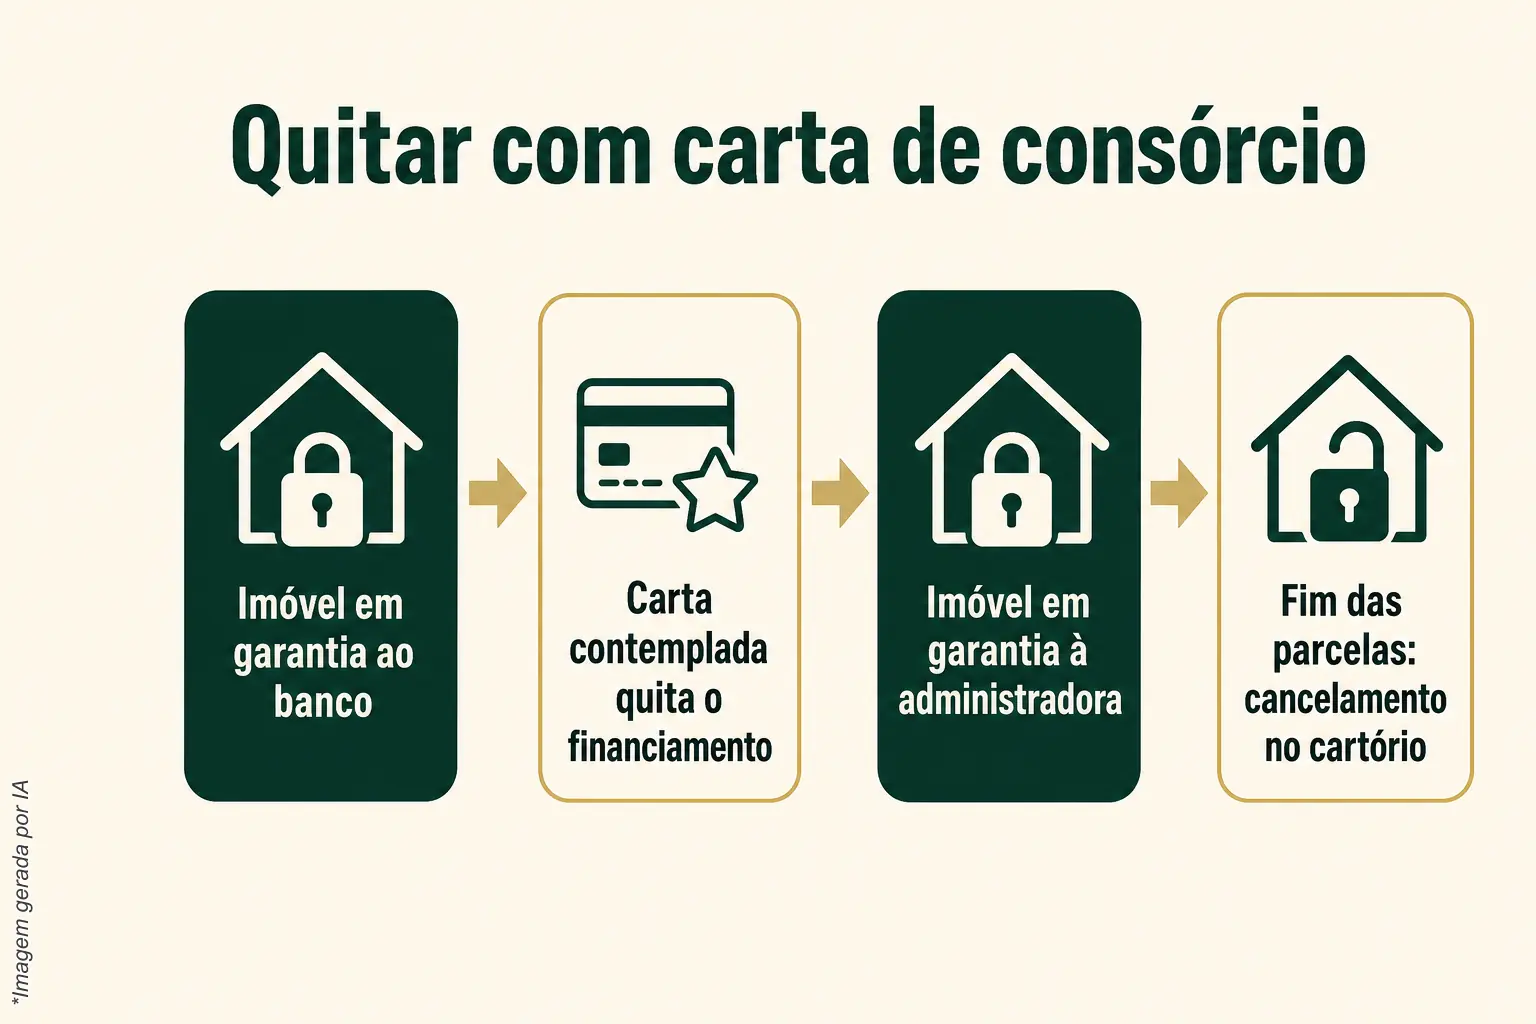
7. Quitar financiamento com carta de consórcio troca o credor, não a garantia
A Lei 11.795/2008 permite ao consorciado contemplado quitar totalmente financiamento de sua titularidade, conforme a anuência e as condições do contrato. Quando isso acontece, a dívida com o banco termina, mas o imóvel costuma passar a garantir o consórcio até o fim das parcelas. Veja como funciona o caminho para quitar financiamento e lembre que a contemplação só acontece por sorteio ou lance, sem data.
Qual é o ponto mais crítico da Lei 9.514/97?
O ponto mais crítico é o quarto: o imóvel é a garantia, então a parcela precisa caber no orçamento com folga durante todo o contrato, e não só no primeiro mês. Vale para o financiamento e para o consórcio. Um equívoco frequente, porém, é o quinto: achar que o consórcio dispensa a alienação fiduciária.
Para quem esta lista não basta
- Para quem já está com parcelas em atraso: o caso pede orientação jurídica sobre o próprio contrato, e não uma lista geral.
- Para quem vai comprar imóvel com pendência na matrícula: a conferência é do cartório e de um profissional do direito.
- Para quem quer saber prazos e etapas exatas de uma retomada: isso está no contrato e na lei, e a leitura deve ser feita caso a caso.
Checklist rápido antes de assinar
- Entendi que o imóvel fica em garantia até a última parcela.
- Sei o que o contrato diz sobre vender ou transferir antes de quitar.
- Sei que, depois de quitar, preciso registrar o cancelamento no cartório.
- Fiz a conta da parcela com folga, considerando um mês de imprevisto.
- Se for consórcio, sei que a carta também exige garantia e que a contemplação não tem data.
- Se pretendo usar o FGTS, conferi que o imóvel é residencial urbano e que a operação se enquadra nas regras do fundo.
Sobre o último item: o manual de moradia própria do FGTS prevê o uso do fundo para aquisição de imóvel residencial urbano, parte das prestações, amortização e liquidação de saldo devedor, inclusive no Sistema de Consórcios.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.