
· Financiamento e crédito imobiliário
Tabela Price: parcela igual é juro igual?
Na tabela Price a parcela é igual, mas o juro muda todo mês. Veja onde o custo pesa mais e compare com o consórcio com a Arruda Capital.
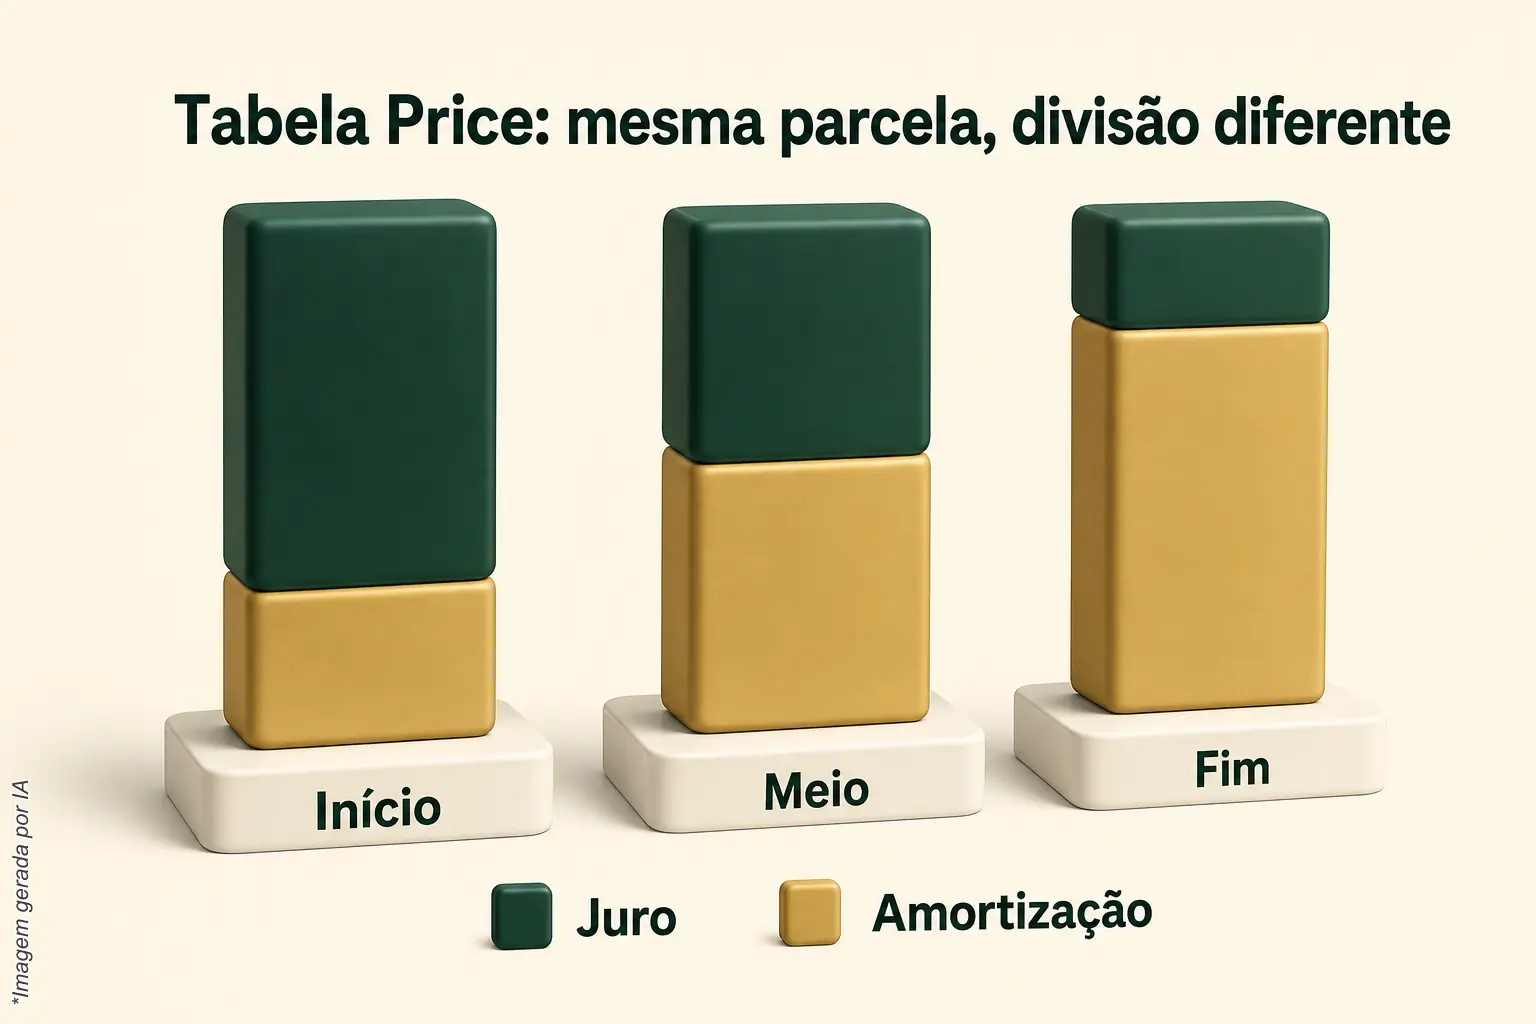
É mito. Na tabela Price, o valor da parcela se mantém, salvo a correção prevista no contrato, mas o que está dentro dela muda todo mês. O juro é calculado sobre o saldo devedor: num financiamento de prazo longo, no começo, com o saldo alto, a maior parte da parcela é juro e só uma fatia pequena abate a dívida. Com o tempo, essa proporção se inverte. Entender essa divisão mostra onde o custo do financiamento pesa mais e o que ainda dá para decidir sobre ele.
O mito costuma ser dito assim: "minha parcela é a mesma desde o primeiro mês, então pago o mesmo de juro todo mês e abato um pedaço igual da dívida a cada boleto". Parece lógico, porque o boleto não muda. Só que o boleto é o total; o que importa para o seu bolso é como esse total se divide.
Na tabela Price o juro é igual todo mês?
Não. Na tabela Price o que se mantém é o valor da parcela, salvo a correção prevista no contrato. O juro de cada mês é a taxa do contrato aplicada sobre o saldo devedor daquele mês. Como o saldo cai devagar no começo, o juro começa alto e vai diminuindo, enquanto a amortização cresce na mesma medida.
Em outras palavras: a parcela é constante, mas a sua composição não é. Num financiamento longo, nos primeiros anos você está pagando principalmente o custo do dinheiro emprestado. Só mais adiante a parcela passa a ser, em sua maior parte, devolução da dívida.
Por que tanta gente acha que parcela fixa é juro fixo?
Porque, na tabela Price, o número que aparece é um só: a parcela. Na assinatura, o que se confere é se ela cabe no orçamento, e a planilha de evolução, que separa juro e amortização mês a mês, raramente é lida. Além disso, "taxa fixa" no contrato costuma ser confundida com "juro fixo em reais" dentro da parcela.
São coisas diferentes. A taxa de juros do contrato pode ser a mesma do primeiro ao último mês; o que muda é a base sobre a qual ela incide. A mesma taxa aplicada a um saldo maior gera mais juro em reais, e aplicada a um saldo menor gera menos. Quem só olha o boleto não vê essa troca acontecendo.
Como funciona a tabela Price na prática?
A tabela Price, também chamada de sistema francês de amortização, calcula uma parcela constante para todo o prazo. Em cada mês, primeiro sai o juro, que é a taxa do contrato sobre o saldo devedor; o que sobra da parcela amortiza a dívida. Saldo menor gera juro menor, e a fatia de amortização aumenta.
Como calcular o juro de uma parcela na tabela Price?
A conta tem três linhas, e dá para refazê-la com o extrato do seu financiamento:
- Juro do mês = saldo devedor do mês anterior × taxa mensal do seu contrato.
- Amortização do mês = parcela − juro do mês.
- Novo saldo devedor = saldo anterior − amortização do mês.
Exemplo hipotético, com números redondos só para mostrar a conta: um saldo devedor de R$ 300.000 e uma parcela de R$ 3.000, sem seguro nem tarifas. Se a taxa do contrato (um valor escolhido só para a conta, não a taxa de nenhum banco), aplicada sobre esse saldo, resultar em R$ 2.400 de juro no mês, sobram R$ 600 para amortizar (R$ 3.000 − R$ 2.400). O saldo passa a R$ 299.400. No mês seguinte, a mesma taxa incide sobre um saldo um pouco menor, então o juro cai um pouco e a amortização sobe um pouco. É esse deslocamento lento que explica por que a dívida parece não andar nos primeiros anos.
Tabela Price x SAC: qual soma mais juros no total?
Com a mesma taxa e o mesmo prazo, a Price soma mais juros no total que o SAC (sistema de amortização constante), porque amortiza menos no começo e mantém o saldo alto por mais tempo. Em troca, a primeira parcela da Price é menor que a do SAC. Nenhuma das duas é "errada": são formas diferentes de devolver o dinheiro, com custos totais diferentes.
Qual o risco de acreditar que o juro da tabela Price é igual todo mês?
O risco é decidir no escuro. Quem acha que cada parcela abate um pedaço igual da dívida espera ver o saldo cair em linha reta e se frustra ao ver que, anos depois, ainda deve boa parte do valor. Pior: avalia uma amortização extra ou uma alternativa ao financiamento sem saber onde o custo realmente está.
Na prática, o mito leva a três erros comuns:
- Subestimar o juro que ainda falta pagar. Quem multiplica a parcela pelo número de meses restantes vê o total, mas não separa quanto disso é juro.
- Adiar a amortização extra achando que tanto faz quando. Como na Price o juro se concentra no começo, um valor extra abatido cedo tira saldo do cálculo por mais meses do que o mesmo valor abatido perto do fim.
- Comparar caminhos só pelo valor da parcela. Duas opções com parcelas parecidas podem ter custos totais bem diferentes, dependendo de quanto de cada uma é custo e quanto é devolução de dívida.
Como saber quanto de juro ainda falta pagar na tabela Price?
Peça ao banco a planilha de evolução do financiamento ou o extrato com a separação entre juro e amortização. Some o juro das parcelas que faltam: esse é o custo que ainda está pela frente, além de seguros e tarifas. Com esse número na mão, dá para comparar qualquer caminho usando a mesma régua, e não só o boleto do mês.
Um roteiro simples para fazer isso:
- Separe juro e amortização da última parcela paga. Veja quanto, em reais, foi custo e quanto foi devolução da dívida.
- Compare o saldo devedor de hoje com o de 12 meses atrás. A diferença é quanto você de fato amortizou no ano.
- Simule uma amortização extra nas duas opções do contrato: reduzir o prazo ou reduzir a parcela. Reduzir o prazo mantém a parcela e faz uma fatia maior dela ir para amortização dali em diante, o que costuma cortar mais juros no total; reduzir a parcela alivia o orçamento do mês, mas mantém o prazo longo.
- Ponha o consórcio na mesma folha. No consórcio de imóvel não há juros: o custo é a taxa de administração, mais fundo de reserva e seguro quando o contrato prevê, como explica a ABAC. Por isso a soma das parcelas é maior que o crédito. Crédito e parcelas são atualizados juntos, pelo preço do bem ou pelo índice do contrato, conforme a Resolução BCB 285. Para ver valores, use o simulador.
Comparar não significa trocar. O consórcio é um autofinanciamento coletivo, definido na Lei 11.795/2008. A contemplação acontece só por sorteio ou lance, nas assembleias do grupo, sem data marcada. Enquanto ela não vem, o financiamento continua correndo. E ser contemplado não libera o crédito na hora: segundo a ABAC, a administradora exige garantias para liberar o uso do crédito. Quem quer entender a diferença entre os dois caminhos com mais detalhe encontra a comparação completa em consórcio ou financiamento.
Para quem o consórcio não serve como alternativa à tabela Price?
Não serve para quem precisa resolver o financiamento numa data certa, porque a contemplação não tem data. Também não serve para quem não comporta a parcela do consórcio somada à do financiamento durante a espera, nem para quem procura rendimento: consórcio não é investimento, é uma ferramenta de planejamento para o imóvel.
- Quem está perto do fim do contrato: na tabela Price, as últimas parcelas já são quase toda amortização, então sobra pouco juro para economizar.
- Quem não tem folga no orçamento: assumir uma segunda parcela sem margem troca um aperto por outro.
- Quem espera garantia de prazo ou de aprovação: ninguém pode prometer quando será a contemplação nem que o crédito será aprovado.
Converse com a Arruda Capital
Se você tem a planilha do seu financiamento e quer separar juro de amortização, testar uma amortização extra e pôr o consórcio na mesma folha, a Arruda Capital faz essa conta com você. A conversa é para pôr números e caminhos lado a lado, sem promessa de prazo de contemplação nem de aprovação de crédito. Fale com a Arruda Capital.
Perguntas frequentes
Antes de assinar um contrato de consórcio, conheça as sete perguntas que vão proteger você e ajudar a escolher o melhor grupo — às vezes mais importantes que a escolha da administradora.